
Quanto fatturato da un solo cliente è troppo?
Un cliente è troppo quando perderlo porterebbe la tua cassa sotto la riserva prima che tu riesca a sostituire il lavoro. Questo limite dipende dal tuo margine, dal tuo avanzo mensile e dalla tua cassa libera, quindi è diverso per ogni azienda. Per l'azienda qui sotto è intorno al 26% del fatturato: il suo cliente più grande è al 35%, quindi è oltre la soglia anche se il rapporto va bene.
Le percentuali da sole possono ingannare: il vero rischio è di liquidità, cioè quanto in fretta finisce la cassa, non la quota nel report delle vendite.
Perché il 10% è un riferimento, non una regola
Il 10% lo vedrai citato spesso. Viene dalla contabilità: le società quotate statunitensi devono indicare qualsiasi singolo cliente che porti il 10% o più del fatturato (ASC 280-10-50-42, riassunto da Deloitte). È una soglia di informativa per gli investitori, non un limite di sicurezza per una piccola impresa. Molte piccole imprese sane hanno un cliente sopra il 10%; la domanda è se sopravviverebbero alla sua perdita.
La formula
- Margine lordo del cliente = fatturato mensile del cliente × il tuo margine lordo. È ciò che perdi davvero se se ne va.
- Risultato mensile dopo la perdita = il tuo avanzo attuale − margine lordo del cliente.
- Mesi di cassa = cassa libera ÷ la perdita mensile (se c'è una perdita).
- Il limite: il margine lordo da un cliente più alto che puoi perdere per n mesi è avanzo + cassa libera ÷ n, dove n è il tempo che ti servirebbe per sostituire il lavoro. Dividi per il tuo margine e per il fatturato totale per trasformarlo in una quota.
Aggiungi un'altra riga: quanto ti deve il cliente oggi. Se un cliente se ne va in cattivi rapporti, le fatture aperte possono essere pagate in ritardo o non essere pagate affatto.
Passo per passo
- Ordina i clienti per fatturato negli ultimi sei-dodici mesi.
- Converti il fatturato del primo cliente in margine lordo.
- Sottrailo dal tuo avanzo mensile per vedere il risultato mensile senza di lui.
- Dividi la cassa libera per la perdita per ottenere i mesi che avresti.
- Stima onestamente quanto ci vorrebbe a sostituirlo: il ciclo di vendita, non la speranza.
- Calcola il limite e confrontalo con la quota attuale del cliente.
- Ripeti per il secondo e il terzo cliente. Due clienti al 25% insieme possono essere un rischio maggiore di uno al 35%.
Un esempio completo
Una società di consulenza software fattura $40,000 al mese con un margine lordo del 55%: $22,000 di margine lordo. Gli impegni ammontano a $19,000, quindi l'avanzo è di $3,000. Ha $16,000 di cassa sopra la riserva.
Il suo cliente più grande vale il 35% del fatturato: $14,000 al mese, cioè $7,700 di margine lordo.
- Se il cliente se ne va e paga quanto deve: il risultato mensile diventa una perdita di $4,700, e i $16,000 durano 3.4 mesi.
- Se il cliente se ne va senza pagare i $14,000 dell'ultimo mese: la cassa libera scende subito a $2,000, meno della metà della perdita di un mese.
- Il limite, se sostituire il lavoro richiede 6 mesi: $3,000 + $16,000 ÷ 6 = $5,666.67 di margine lordo al mese, cioè il 25.8% del fatturato con questo margine.
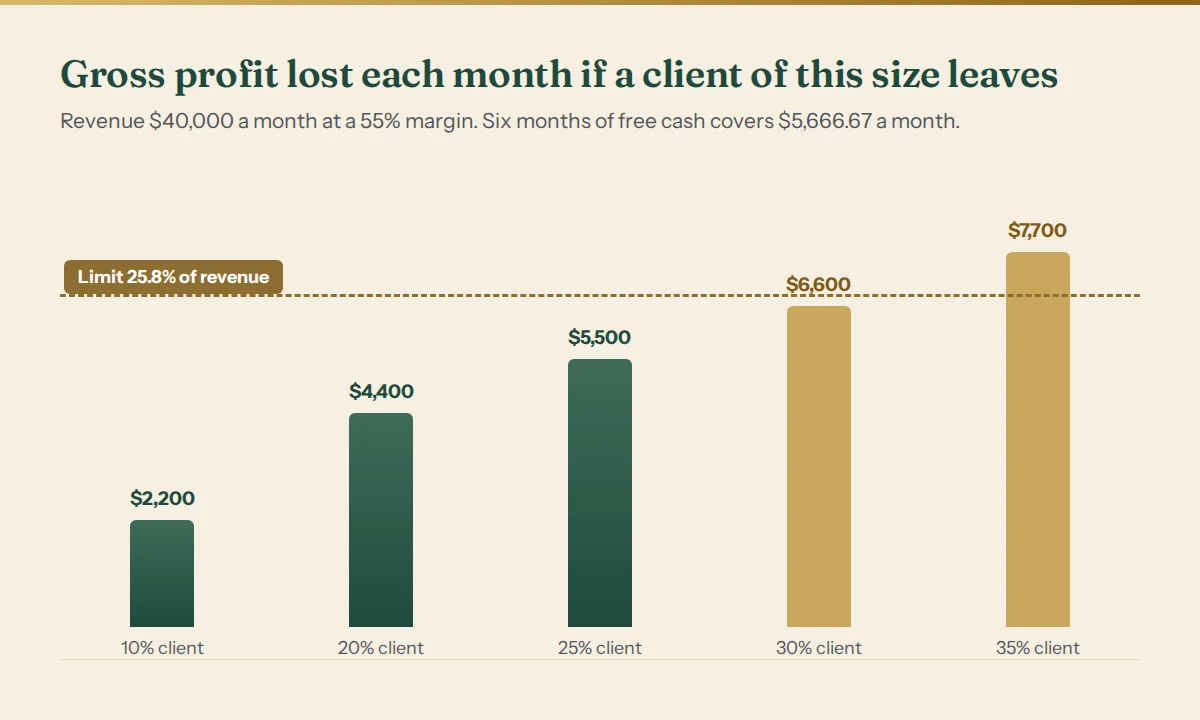
La società non deve rinunciare al suo cliente migliore. Deve sapere che al 35% ha circa tre mesi, e agire di conseguenza: un acconto o termini più brevi sui lavori di quel cliente, un periodo di preavviso nel contratto e nuovi clienti prima che quello vecchio se ne vada, non dopo.
Come ridurre il rischio
- Inserisci un periodo di preavviso nel contratto, così un'uscita ti dà mesi invece di giorni.
- Tieni basso quanto ti deve il cliente: termini più brevi, fatturazione per stati di avanzamento, acconti.
- Alza il margine sul resto del lavoro, il che alza l'avanzo e il limite.
- Costruisci cassa libera mentre il cliente paga bene: ogni $1,000 alza il limite per tutto il periodo di sostituzione.
- Fai crescere di proposito il secondo e il terzo cliente; la distribuzione conta più di qualsiasi singola percentuale.
Errori comuni
- Misurare la quota di fatturato invece dell'impatto sulla cassa. Un cliente con margine basso e pagamenti rapidi è meno pericoloso di quanto suggerisca la sua quota; uno con margine alto e pagamenti lenti lo è di più.
- Dimenticare le fatture aperte, che sono più fragili proprio quando il rapporto finisce.
- Dare per scontata una sostituzione rapida. I nuovi clienti richiedono il tempo del tuo ciclo di vendita, per quanto urgente sia il buco.
- Guardare solo il primo cliente. Due o tre clienti grandi insieme possono controllare la tua cassa.
Domande frequenti
Il 20% da un solo cliente è troppo?
Può andare bene o essere pericoloso: applica la formula con il tuo margine, il tuo avanzo e la tua cassa libera. Un'azienda con un avanzo sottile e poca cassa può essere nei guai al 15%; una con un cuscinetto ampio può reggere il 40%.
La concentrazione dei clienti influisce sul valore della mia azienda?
Acquirenti e finanziatori di solito la guardano, perché rende meno certi i ricavi futuri. Quanto pesi dipende dall'acquirente e dalle condizioni dei contratti, quindi tratta qualsiasi singola percentuale che leggi come un'indicazione di massima.
E se il cliente grande ha un contratto a lungo termine?
Un contratto firmato con un periodo di preavviso cambia il tempo di sostituzione, non l'aritmetica. Usa il preavviso come n nella formula e il rischio può scendere ben sotto il limite.
Come parlo al cliente di acconti o termini più brevi?
Presentalo come pianificazione, non come sfiducia: collega gli acconti ai costi del suo lavoro e offri qualcosa in cambio, per esempio la priorità nella programmazione.
Prima, un controllo rapido: il Calcolatore del rischio di concentrazione dei clienti gratuito mostra la quota di ogni cliente, il tuo indice di concentrazione e cosa fa la perdita di ciascuno all'utile mensile e all'autonomia.
Controlla i tuoi numeri
Il Business Decision X-Ray esegue il test di dipendenza su ogni cliente: quota di fatturato contro quota di rischio di liquidità, quale cliente potrebbe far saltare gli stipendi se se ne andasse o pagasse con 30 giorni di ritardo, e cosa fare per primo. Demo aperta di ogni sezione, senza registrazione; poi da $40 al mese.
Questo è un supporto alle decisioni, non una consulenza finanziaria, legale o di valutazione aziendale.

