
Custo da má qualidade: quais defeitos custam mais?
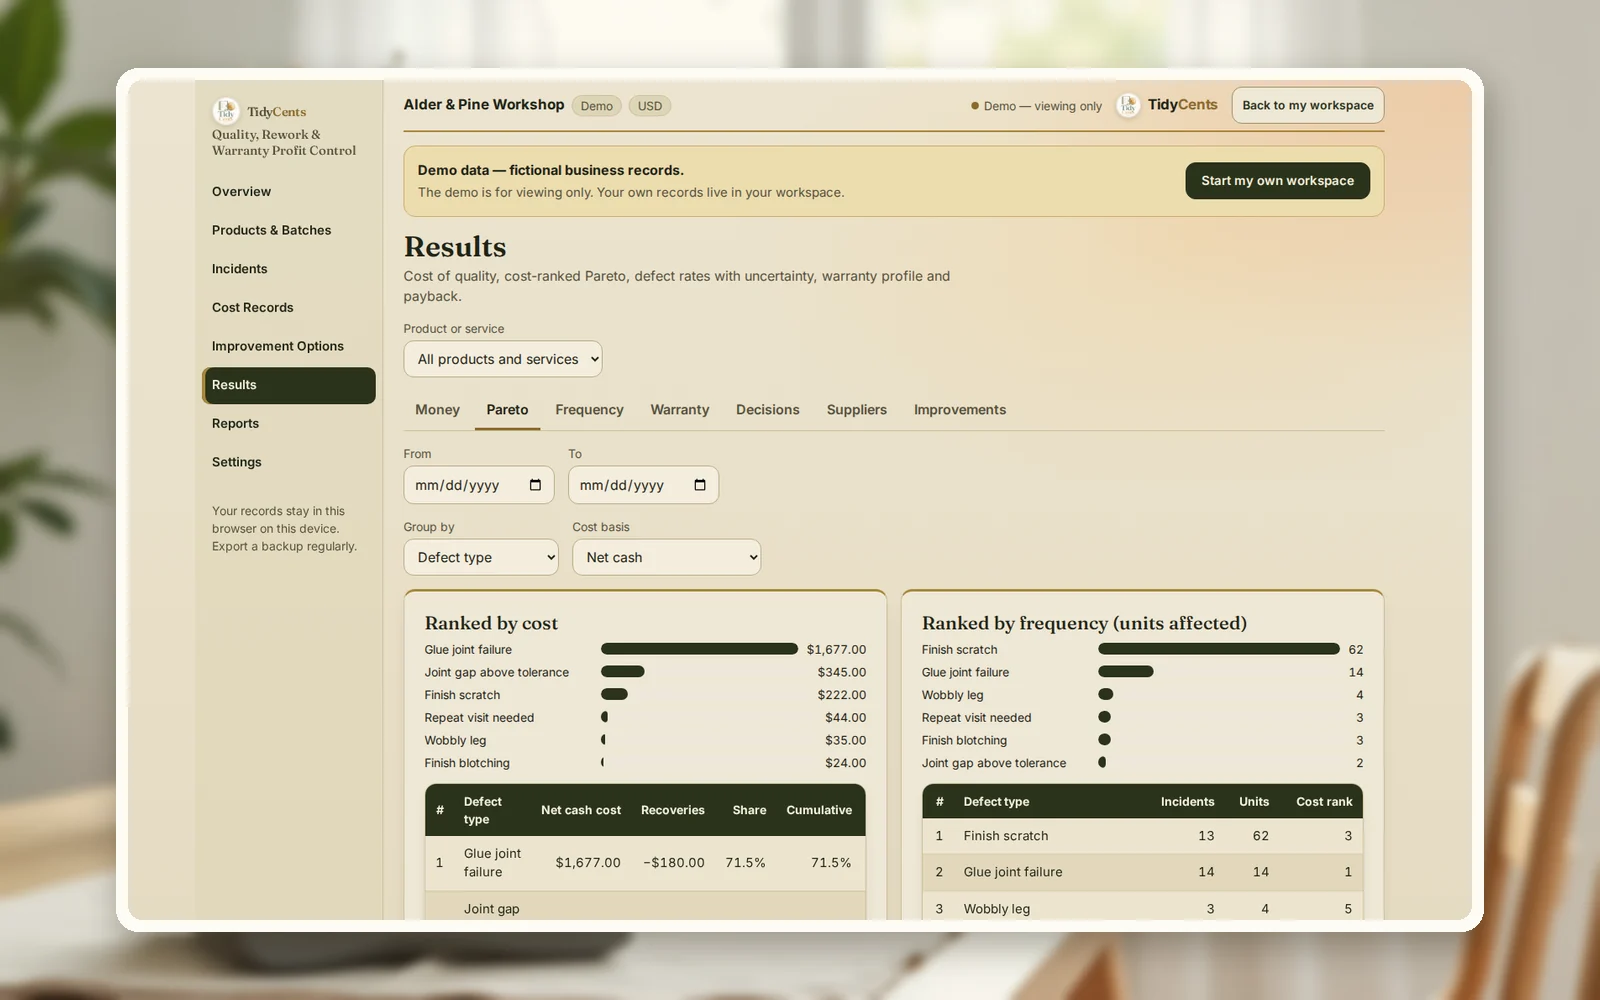
O custo da má qualidade é tudo o que você gasta porque algo não saiu certo da primeira vez: mão de obra e material de retrabalho, refugo, reposições, frete de devolução, consertos em garantia e reembolsos, menos o que você recupera de um fornecedor. Ordene os defeitos por esse custo, não pela frequência — o defeito mais frequente costuma ser barato, e um raro pode consumir a maior parte do dinheiro. Depois avalie cada melhoria pela economia anual líquida e pelo prazo de retorno: no exemplo abaixo, uma melhoria se paga em menos de dois anos e outra perde $2,521.89 por ano.
Por que contar defeitos não basta
Um registro de defeitos mostra o que acontece com mais frequência. Não mostra para onde vai o dinheiro. Três coisas distorcem a imagem:
- Frequência não é custo. Cinquenta arranhões pequenos retocados em dez minutos cada podem custar menos que uma junta rompida que exige coleta, peça nova e motoboy.
- Dinheiro e tempo se misturam. Contas pagas, horas da sua equipe e «vendas perdidas» são custos de natureza diferente; somá-los esconde o que você realmente pode economizar.
- Contagem dupla. A mesma peça de reposição pode aparecer na ocorrência, no crédito do fornecedor e no registro de garantia.
Uma melhoria deve ser avaliada como qualquer investimento: quanto custa agora, quanto custa por ano e quanto custo de falha ela de fato elimina.
A fórmula
- Custo de falha por tipo de defeito = dinheiro gasto com retrabalho, refugo, reposições, frete e reembolsos − recuperações de fornecedores. O tempo interno aparece ao lado, não somado.
- Taxa de defeitos = unidades defeituosas ÷ unidades produzidas.
- Falhas evitadas por ano = volume anual × (taxa antes − taxa depois).
- Economia anual bruta = falhas evitadas × custo por falha.
- Economia anual líquida = economia bruta − custo anual da melhoria.
- Retorno (anos) = custo único ÷ economia anual líquida — só se a economia líquida for positiva.
Um exemplo completo
Os números são da demo do Controle de lucro: qualidade, retrabalho e garantia: uma marcenaria fictícia que faz mesas laterais de carvalho e cadeiras de nogueira. Em 1,790 unidades, registrou 35 ocorrências. Ordenadas de dois jeitos, contam histórias diferentes:
| Defeito | Unidades afetadas | Taxa de defeitos | Custo líquido em dinheiro | Parte do custo em dinheiro |
|---|---|---|---|---|
| Falha na junta colada | 14 | 0.78% | $1,677 | 71.5% |
| Folga na junta acima da tolerância | 2 | 0.11% | $345 | 14.7% |
| Arranhão no acabamento | 62 | 3.46% | $222 | 9.5% |
| Precisa de nova visita | 3 | 0.17% | $44 | 1.9% |
| Perna bamba | 4 | 0.22% | $35 | 1.5% |
| Manchas no acabamento | 3 | 0.17% | $24 | 1.0% |
Pela frequência, o problema são os arranhões — 62 unidades. Pelo dinheiro, são as juntas: 14 falhas custaram $1,677 em dinheiro, depois de $180 recuperados de um fornecedor, mais $532 de tempo interno numa coluna separada. Custo total em dinheiro da má qualidade: $2,347.
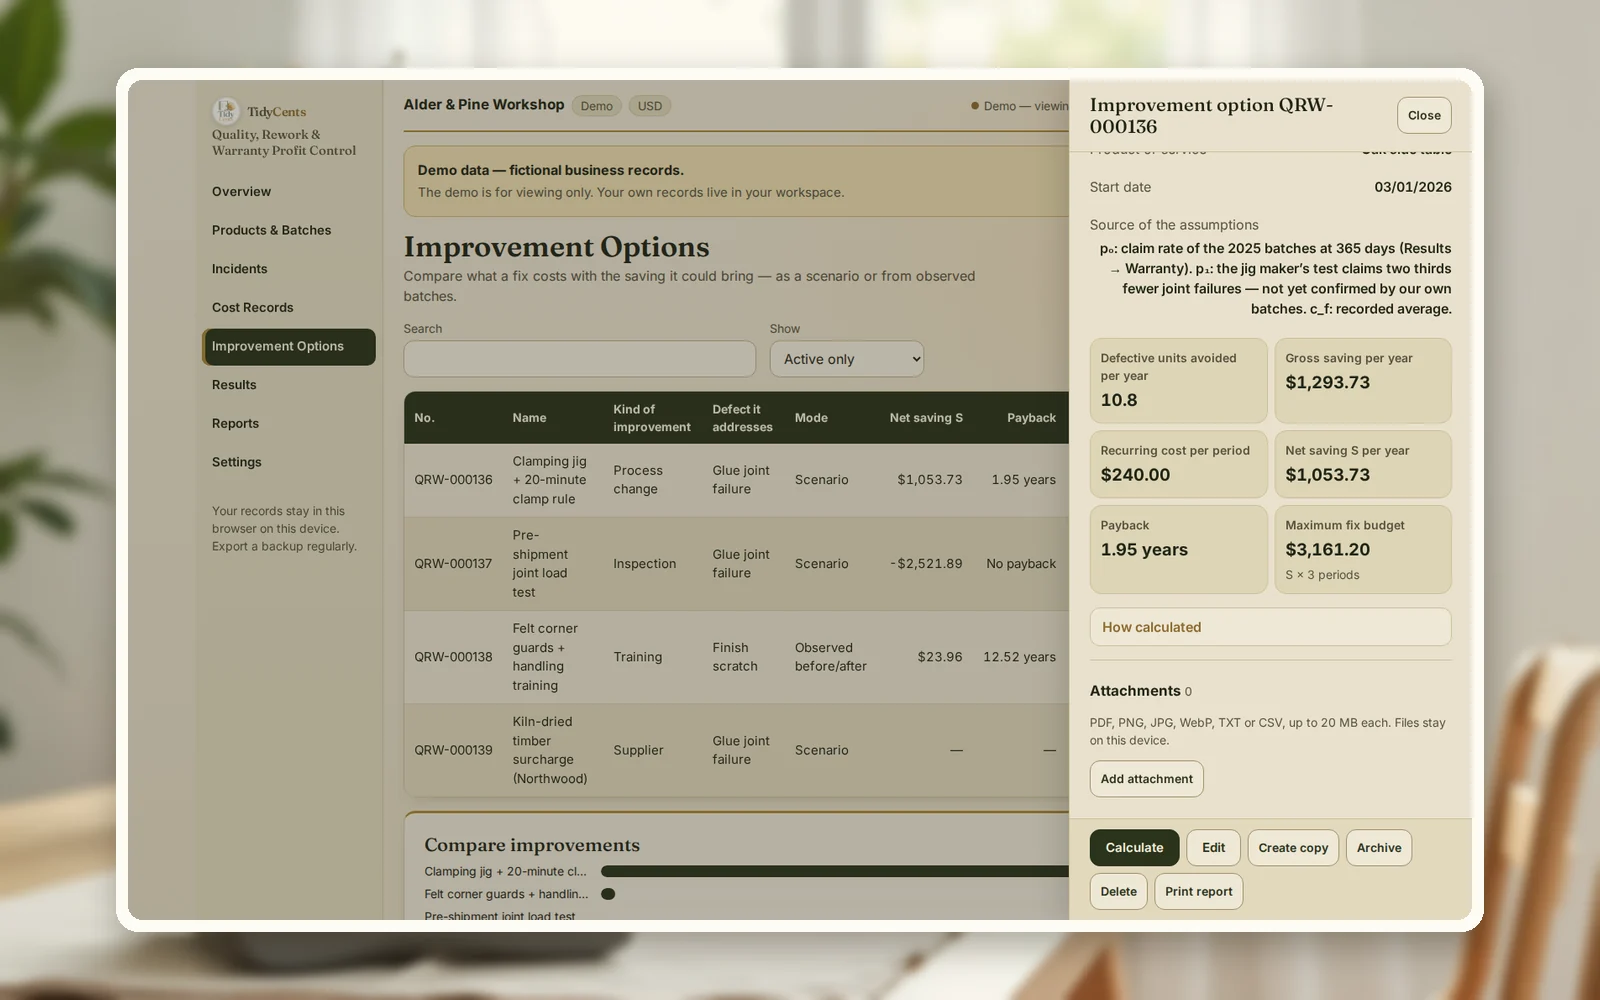
Agora as soluções para as juntas, com 1,800 mesas por ano e custo médio de $119.79 por falha:
| Solução | Custo único | Custo anual | Taxa de falhas antes → depois | Economia anual líquida | Retorno |
|---|---|---|---|---|---|
| Gabarito de prensagem + regra de 20 minutos de prensa | $2,050 | $240 | 0.9% → 0.3% | $1,053.73 | 1.95 ano |
| Teste de carga das juntas antes do envio | $900 | $3,600 | 0.9% → 0.4% | −$2,521.89 | nunca |
O gabarito evita cerca de 10.8 falhas por ano, no valor de $1,293.73, e se paga em pouco menos de dois anos. O teste de carga também pega falhas, mas o custo de operação é mais que o triplo do que ele economiza. Num horizonte de três anos, o gabarito ainda compensaria até $3,161.20 de custo único — um teto útil para negociar o preço.
Uma ressalva honesta: a taxa «depois» do gabarito é resultado de teste do fabricante, ainda não dados da própria marcenaria, por isso a ferramenta a marca como cenário, não como resultado medido. Contra os arranhões, foram testadas cantoneiras de feltro: a taxa caiu de 5.0% para 2.8% nos lotes seguintes, mas o intervalo de confiança ainda inclui o zero, então a melhoria fica marcada como incerta, não comprovada.
Passo a passo: encontre os defeitos que mais custam
- Registre cada ocorrência com tipo de defeito, unidades afetadas, lote e se foi detectada internamente ou pelo cliente.
- Vincule os custos a cada ocorrência — material, mão de obra, frete, reembolsos — e anote as recuperações de fornecedores.
- Mantenha dinheiro, tempo interno e estimativas de vendas perdidas em colunas separadas. Decida depois quais contam.
- Ordene os tipos de defeito pelo custo líquido em dinheiro e compare com a ordem por frequência.
- Dê preço a cada solução: custo único, custo anual e a taxa de falhas esperada depois.
- Calcule a economia anual líquida e o retorno. Descarte soluções cujo custo de operação supere a economia.
- Confira o resultado depois com os lotes produzidos após a mudança.
Erros comuns
- Corrigir primeiro o defeito mais frequente. Ele costuma ser o mais barato.
- Somar tempo e dinheiro num número só. Horas poupadas só economizam dinheiro se você usar ou cortar essas horas.
- Contar uma reposição duas vezes. Uma fonte, um custo.
- Ignorar as recuperações de fornecedores. Elas reduzem o custo real do defeito.
- Tratar a promessa de melhoria de um vendedor como dado. Trate como cenário até seus próprios lotes confirmarem.
- Avaliar uma solução sem o custo de operação. Uma inspeção que custa mais por ano do que economiza é prejuízo.
Quando uma ferramenta ajuda
Uma planilha guarda uma lista de defeitos. Vincular custos a ocorrências e lotes, evitar contagem dupla, comparar garantias com a mesma idade de lote e testar soluções com status honestos é mais difícil. O Controle de lucro: qualidade, retrabalho e garantia ordena os defeitos por custo e por frequência lado a lado, separa dinheiro, tempo e estimativas de oportunidade, calcula o retorno de cada solução e marca como incertos os resultados incertos. Aritmética decimal exata, sem palpites de IA. Para ver o que um aumento de custos faz com o seu preço mínimo, experimente a calculadora gratuita de preço mínimo (em inglês).
Abra a demo com a marcenaria do exemplo — todas as telas, sem cadastro — e depois registre suas próprias ocorrências e custos.
Abrir Controle de lucro: qualidade, retrabalho e garantiaTodas as ferramentas de custos, preços e lucro
Guias relacionados: como calcular o custo posto, o custo real de uma devolução e por que os mesmos problemas voltam no negócio.
Perguntas frequentes
O que entra no custo da má qualidade?
Falhas internas (retrabalho, refugo, reinspeção), falhas externas (devoluções, consertos em garantia, reposições, reembolsos, frete extra) e, se você quiser, o tempo da equipe dedicado a elas. Custos de prevenção e inspeção costumam ser acompanhados ao lado, porque uma melhoria move dinheiro das falhas para a prevenção.
Como calcular o custo de retrabalho?
Some material, mão de obra pelo seu custo-hora interno e qualquer frete extra de cada unidade retrabalhada, e subtraia o que o fornecedor reembolsar. Mantenha numa coluna à parte a mão de obra que você paga de qualquer forma, se quiser ver só o efeito em dinheiro.
Como saber se uma melhoria de qualidade vale a pena?
Estime quantas falhas ela evita por ano, multiplique pelo custo por falha, subtraia o custo anual de operação da melhoria e divida o custo único pelo que sobrar. Se a economia líquida for negativa, a melhoria perde dinheiro, por melhor que pareça.
E se eu tiver poucos dados do «depois»?
Então o resultado é incerto, e é bom saber disso. Compare as taxas de defeitos com intervalos de confiança; se o intervalo da diferença inclui o zero, continue medindo antes de ampliar a melhoria.
Comparo garantias pela data do calendário?
Compare os lotes com a mesma idade — por exemplo, reclamações em até 365 dias após a liberação. Lotes mais antigos simplesmente tiveram mais tempo para falhar.
Isto é apoio à decisão, não consultoria financeira ou jurídica.
Ferramentas mencionadas neste guia
 Ferramenta interativa
Controle de lucro: qualidade, retrabalho e garantia
Encontre os defeitos e problemas de garantia que mais custam e compare o retorno financeiro de corrigi-los.

