
Coût de la non-qualité : quels défauts coûtent le plus ?
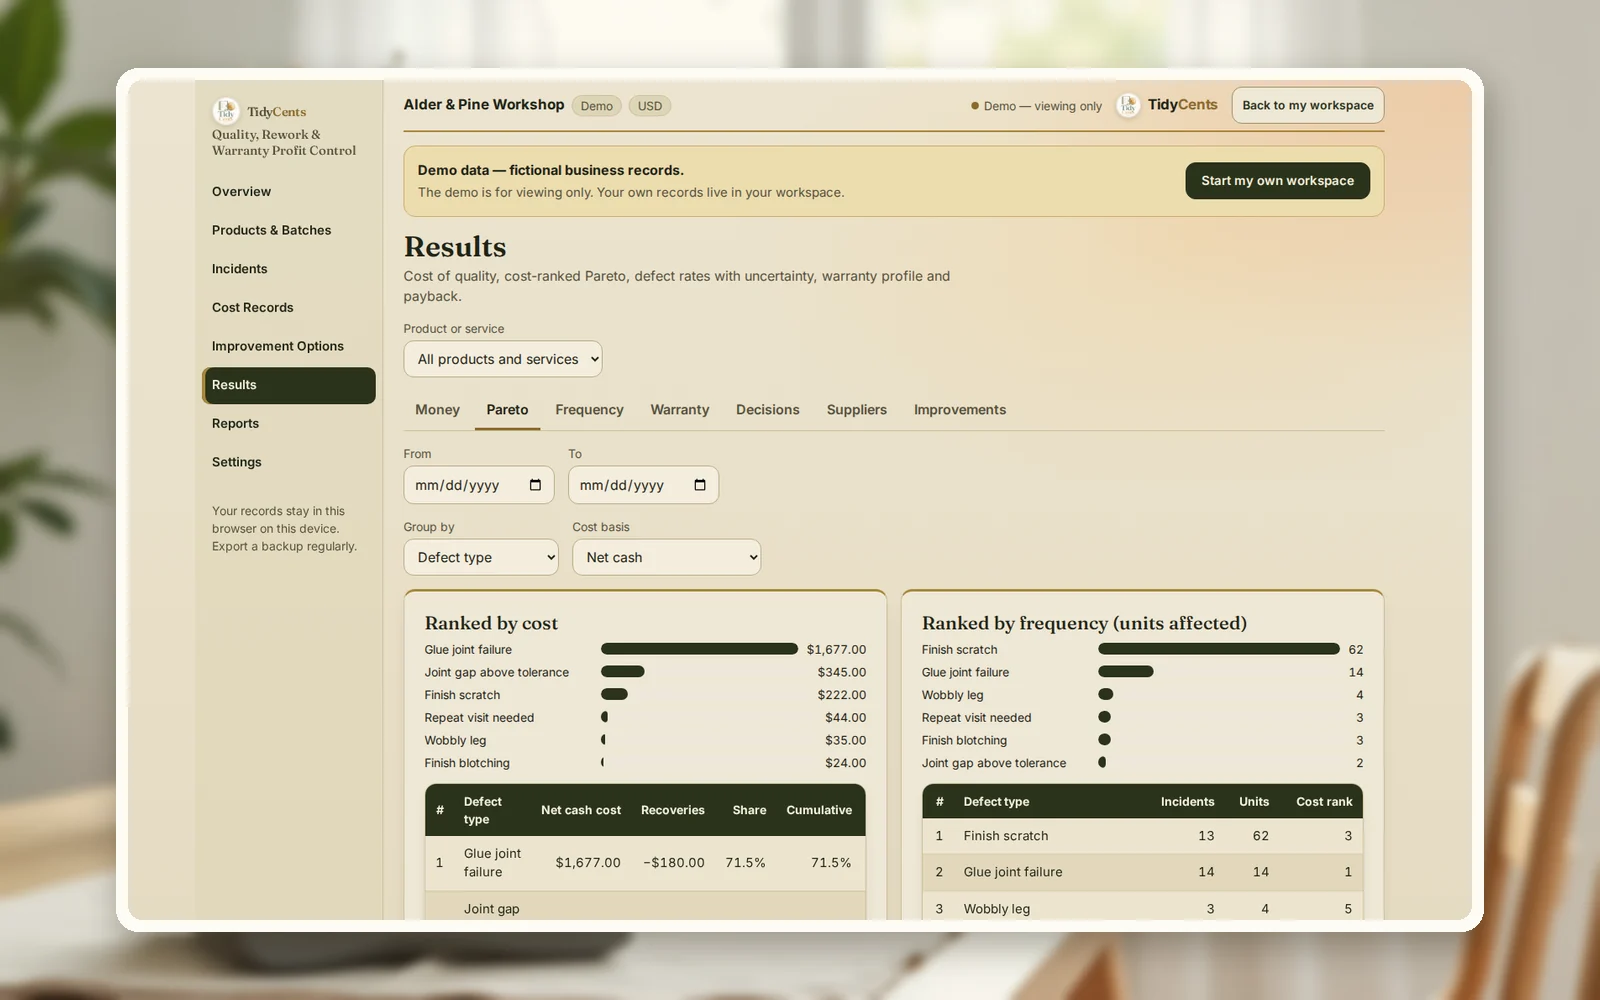
Le coût de la non-qualité, c'est tout ce que vous dépensez parce que quelque chose n'était pas bon du premier coup : main-d'œuvre et matières des reprises, rebuts, remplacements, retours, réparations sous garantie et remboursements, moins ce que vous récupérez auprès d'un fournisseur. Classez les défauts selon ce coût, pas selon leur fréquence — le défaut le plus fréquent est souvent peu coûteux, et un défaut rare peut absorber l'essentiel de l'argent. Jugez ensuite chaque action sur son économie annuelle nette et son délai de retour : dans l'exemple ci-dessous, une action se rentabilise en moins de deux ans et une autre perd $2,521.89 par an.
Pourquoi compter les défauts ne suffit pas
Un registre des défauts dit ce qui arrive le plus souvent. Il ne dit pas où part l'argent. Trois choses faussent l'image :
- La fréquence n'est pas le coût. Cinquante petites rayures retouchées en dix minutes chacune peuvent coûter moins qu'un assemblage cassé qui demande un enlèvement, une pièce neuve et un coursier.
- Argent et temps se mélangent. Factures payées, heures de votre équipe et « ventes perdues » sont des coûts de nature différente ; les additionner cache ce que vous pouvez réellement économiser.
- Le double comptage. La même pièce de rechange peut figurer dans l'incident, dans l'avoir fournisseur et dans le registre de garantie.
Une action se juge alors comme tout investissement : ce qu'elle coûte maintenant, ce qu'elle coûte chaque année et quel coût de défaillance elle supprime vraiment.
La formule
- Coût de défaillance par type de défaut = argent dépensé en reprises, rebuts, remplacements, transport et remboursements − récupérations auprès des fournisseurs. Le temps interne est affiché à côté, pas additionné.
- Taux de défaut = unités défectueuses ÷ unités produites.
- Défaillances évitées par an = volume annuel × (taux avant − taux après).
- Économie annuelle brute = défaillances évitées × coût par défaillance.
- Économie annuelle nette = économie brute − coût annuel de l'action.
- Délai de retour (années) = coût ponctuel ÷ économie annuelle nette — seulement si l'économie nette est positive.
Un exemple chiffré
Les chiffres sont ceux de la démo de Contrôle de rentabilité : qualité, reprises et garanties : un atelier de meubles fictif fabrique des tables d'appoint en chêne et des chaises en noyer. Sur 1,790 unités, il a enregistré 35 incidents. Classés de deux façons, ils racontent des histoires différentes :
| Défaut | Unités touchées | Taux de défaut | Coût net en argent | Part du coût en argent |
|---|---|---|---|---|
| Rupture d'assemblage collé | 14 | 0.78% | $1,677 | 71.5% |
| Jeu d'assemblage hors tolérance | 2 | 0.11% | $345 | 14.7% |
| Rayure de finition | 62 | 3.46% | $222 | 9.5% |
| Deuxième intervention nécessaire | 3 | 0.17% | $44 | 1.9% |
| Pied bancal | 4 | 0.22% | $35 | 1.5% |
| Finition tachée | 3 | 0.17% | $24 | 1.0% |
Selon la fréquence, le problème, ce sont les rayures — 62 unités. Selon l'argent, ce sont les assemblages : 14 ruptures ont coûté $1,677 en argent, après $180 récupérés auprès d'un fournisseur, plus $532 de temps interne dans une colonne à part. Coût total en argent de la non-qualité : $2,347.
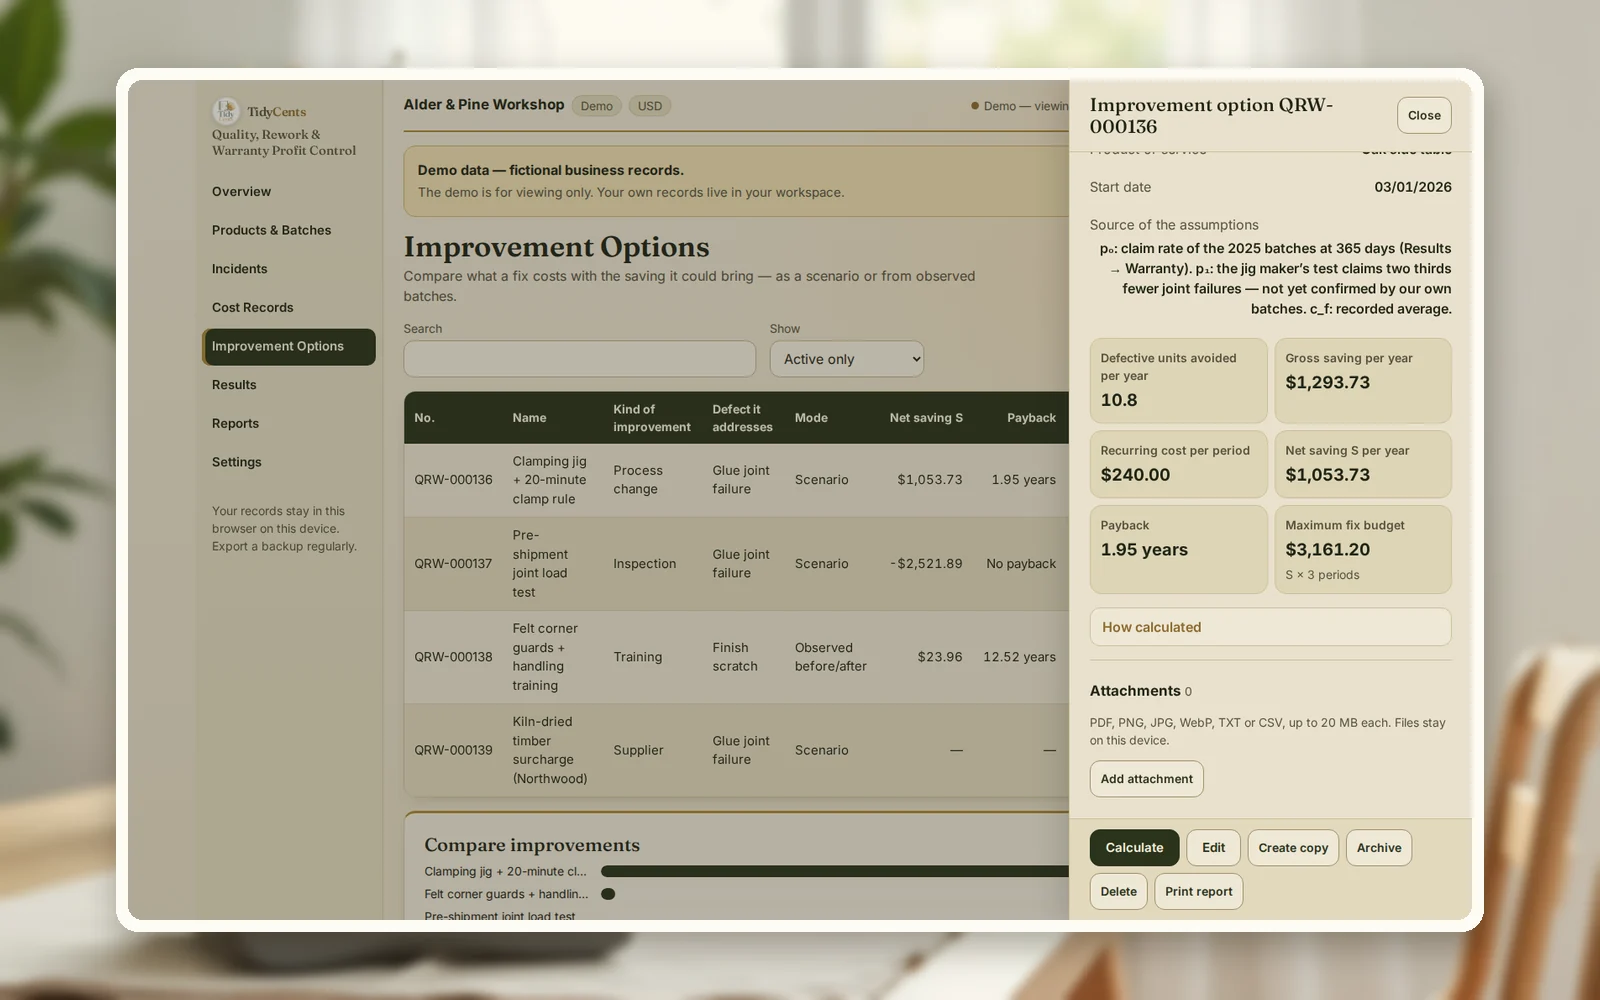
Voici maintenant les actions sur les assemblages, pour 1,800 tables par an et un coût moyen de $119.79 par rupture :
| Action | Coût ponctuel | Coût annuel | Taux de rupture avant → après | Économie annuelle nette | Délai de retour |
|---|---|---|---|---|---|
| Gabarit de serrage + règle de serrage de 20 minutes | $2,050 | $240 | 0.9% → 0.3% | $1,053.73 | 1.95 an |
| Test de charge des assemblages avant expédition | $900 | $3,600 | 0.9% → 0.4% | −$2,521.89 | jamais |
Le gabarit évite environ 10.8 ruptures par an, soit $1,293.73, et se rentabilise en un peu moins de deux ans. Le test de charge détecte aussi des ruptures, mais son coût de fonctionnement dépasse trois fois ce qu'il fait économiser. Sur un horizon de trois ans, le gabarit resterait intéressant jusqu'à $3,161.20 de coût ponctuel — un plafond utile pour négocier son prix.
Une réserve honnête : le taux « après » du gabarit est un résultat d'essai du fabricant, pas encore les données propres de l'atelier ; l'outil l'étiquette donc comme scénario, pas comme résultat mesuré. Contre les rayures, des coins en feutre ont été essayés : le taux est passé de 5.0% à 2.8% dans les lots suivants, mais l'intervalle de confiance inclut encore zéro, si bien que l'amélioration est marquée incertaine et non prouvée.
Étape par étape : trouver les défauts qui coûtent le plus
- Enregistrez chaque incident avec le type de défaut, les unités touchées, le lot et s'il a été détecté en interne ou par un client.
- Rattachez les coûts à chaque incident — matières, main-d'œuvre, transport, remboursements — et notez les récupérations fournisseurs.
- Gardez argent, temps interne et estimations de ventes perdues dans des colonnes séparées. Vous déciderez ensuite ce qui compte.
- Classez les types de défaut par coût net en argent et comparez avec le classement par fréquence.
- Chiffrez chaque action : coût ponctuel, coût annuel et taux de défaillance attendu ensuite.
- Calculez l'économie annuelle nette et le délai de retour. Écartez les actions dont le coût de fonctionnement dépasse l'économie.
- Vérifiez le résultat plus tard sur les lots produits après le changement.
Erreurs fréquentes
- Corriger d'abord le défaut le plus fréquent. C'est souvent le moins coûteux.
- Additionner temps et argent. Des heures gagnées n'économisent de l'argent que si vous les utilisez ou les supprimez.
- Compter deux fois un remplacement. Une source, un coût.
- Ignorer les récupérations fournisseurs. Elles réduisent le coût réel du défaut.
- Prendre la promesse d'un vendeur pour une donnée. Traitez-la comme un scénario jusqu'à confirmation par vos propres lots.
- Juger une action sans son coût de fonctionnement. Un contrôle qui coûte plus chaque année qu'il n'économise est une perte.
Quand un outil aide
Un tableur peut contenir une liste de défauts. Rattacher les coûts aux incidents et aux lots, éviter les doubles comptes, comparer les garanties à âge de lot égal et tester des actions avec des statuts honnêtes, c'est plus difficile. Contrôle de rentabilité : qualité, reprises et garanties classe les défauts par coût et par fréquence côte à côte, sépare argent, temps et estimations d'opportunité, calcule le délai de retour de chaque action et signale comme incertains les résultats incertains. Arithmétique décimale exacte, aucune supposition d'IA. Pour voir ce qu'une hausse de coûts fait à votre prix plancher, essayez le calculateur gratuit de prix minimum (en anglais).
Ouvrez la démo avec l'atelier de meubles de l'exemple — tous les écrans, sans inscription — puis saisissez vos propres incidents et coûts.
Ouvrir Contrôle de rentabilité : qualité, reprises et garantiesTous les outils de coûts, prix et marge
Guides liés : calculer le coût de revient rendu, le vrai coût d'un retour et pourquoi les mêmes problèmes reviennent dans l'entreprise.
Questions fréquentes
Que comprend le coût de la non-qualité ?
Les défaillances internes (reprises, rebuts, recontrôle), les défaillances externes (retours, réparations sous garantie, remplacements, remboursements, transport supplémentaire) et, si vous le souhaitez, le temps que votre équipe y consacre. Les coûts de prévention et de contrôle se suivent généralement à côté, car une action déplace de l'argent des défaillances vers la prévention.
Comment calculer le coût d'une reprise ?
Additionnez les matières, la main-d'œuvre à votre coût horaire interne et le transport supplémentaire pour chaque unité reprise, puis retirez ce que rembourse un fournisseur. Gardez dans une colonne à part la main-d'œuvre que vous payez de toute façon si vous voulez voir l'effet en argent seul.
Comment savoir si une action qualité vaut la peine ?
Estimez combien de défaillances elle évite par an, multipliez par le coût par défaillance, retirez le coût annuel de fonctionnement de l'action et divisez le coût ponctuel par ce qui reste. Si l'économie nette est négative, l'action perd de l'argent, aussi séduisante soit-elle.
Et si mes données « après » sont peu nombreuses ?
Alors le résultat est incertain, et c'est bon à savoir. Comparez les taux de défaut avec des intervalles de confiance ; si l'intervalle de la différence inclut zéro, continuez à mesurer avant de généraliser l'action.
Faut-il comparer les garanties par date calendaire ?
Comparez les lots à âge égal — par exemple, les réclamations dans les 365 jours suivant la sortie. Les lots plus anciens ont simplement eu plus de temps pour défaillir.
Ceci est une aide à la décision, pas un conseil financier ou juridique.
Outils cités dans ce guide
 Outil interactif
Contrôle de rentabilité : qualité, reprises et garanties
Trouvez les défauts et problèmes de garantie qui coûtent le plus, puis comparez le gain financier de leur correction.

