
Calcolo dello storno provvigioni: scaglioni, ripartizioni e resi
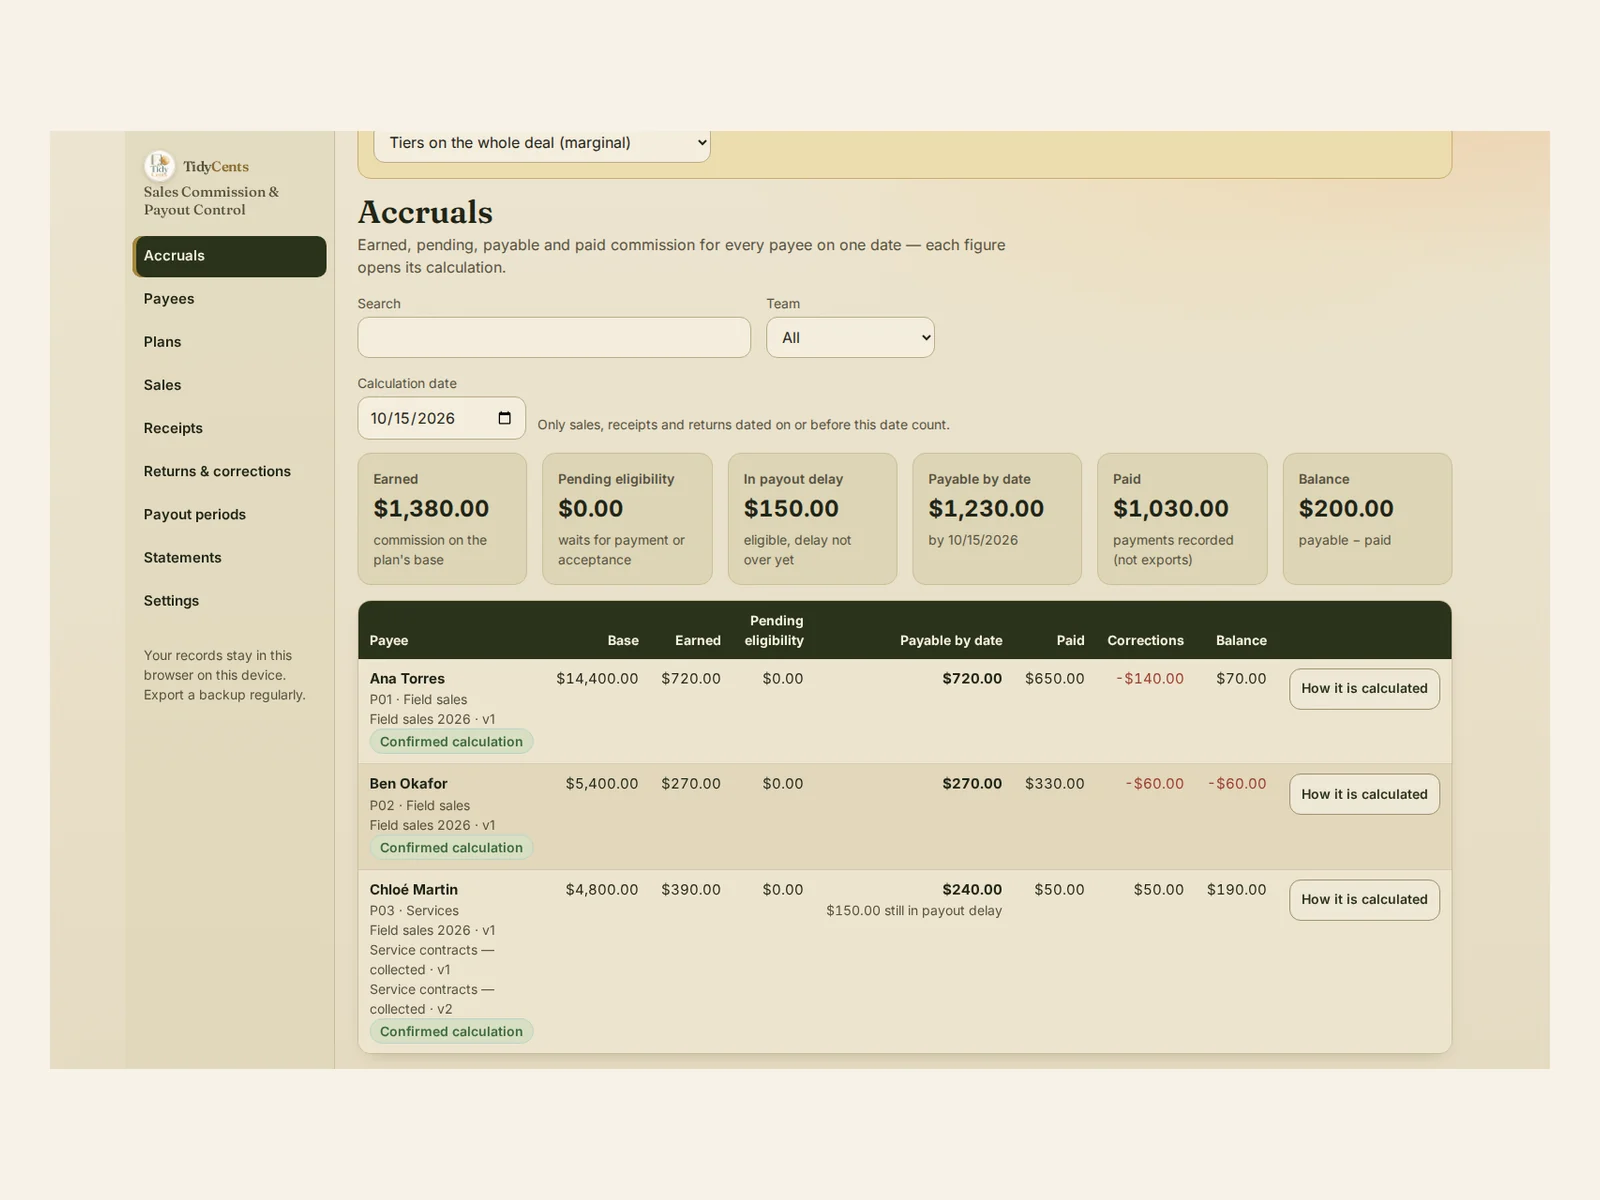
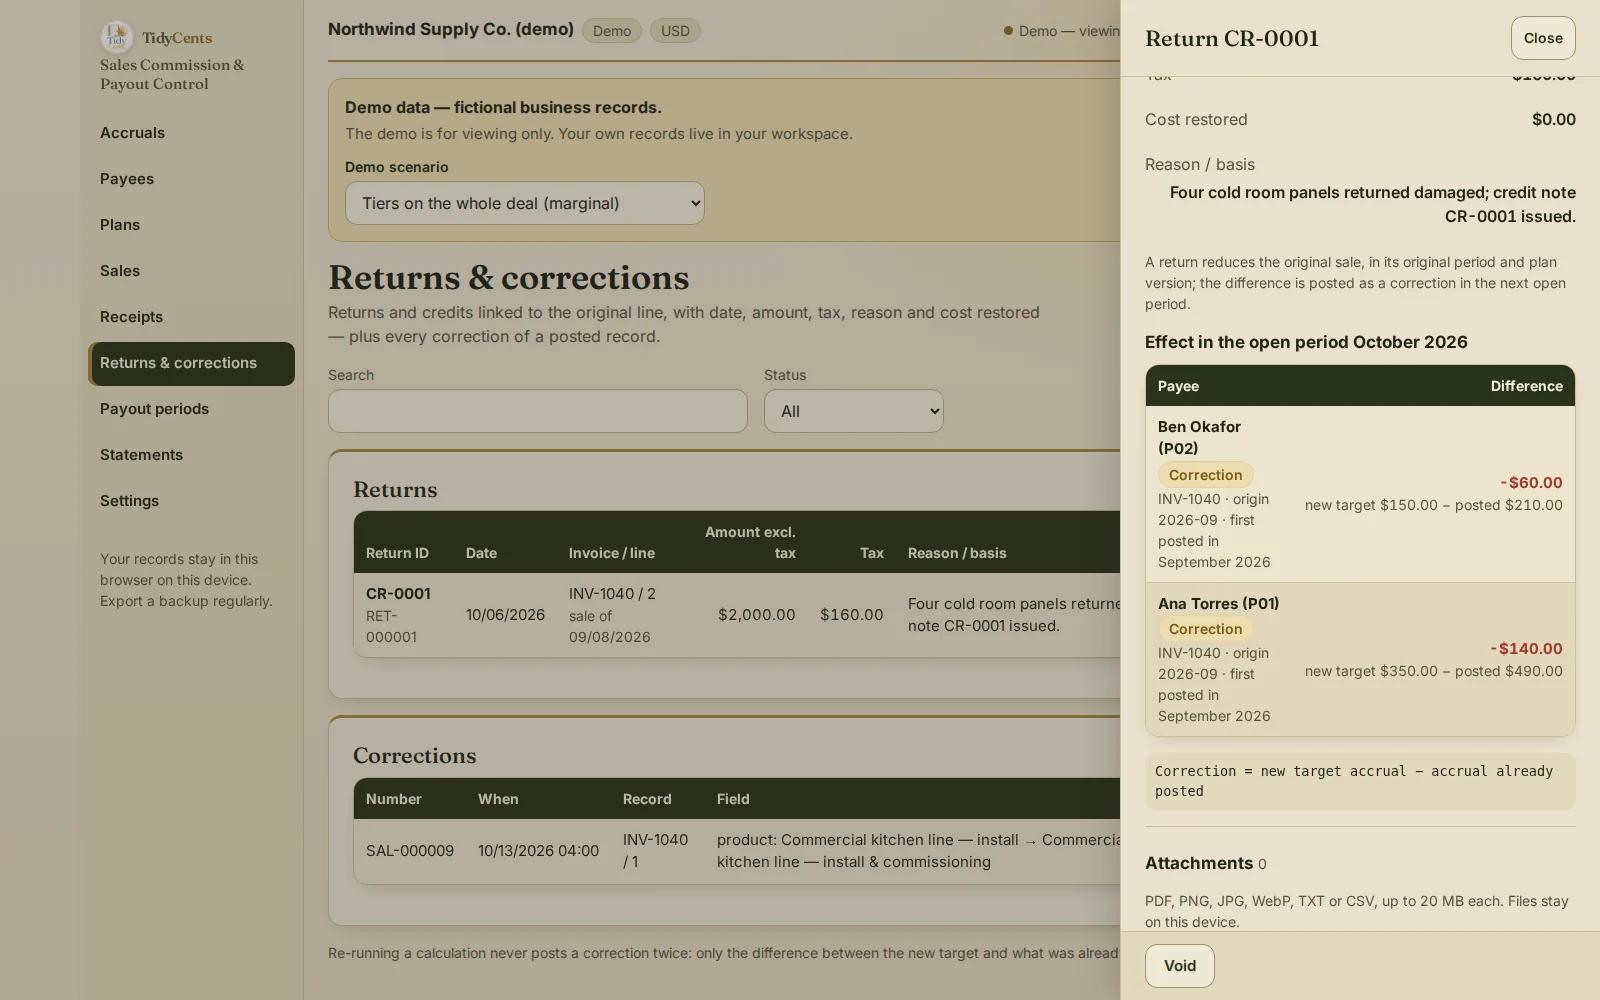
Lo storno di una provvigione si calcola come la nuova provvigione obiettivo dopo il reso meno la provvigione già registrata per quella vendita, con il periodo originale e la versione originale del piano. La differenza va registrata come rettifica nel prossimo periodo aperto; il periodo chiuso non si riscrive, e un saldo negativo è una cifra da discutere, non una trattenuta automatica in busta paga. Nell'esempio qui sotto, un reso di $2,000 su una vendita di $12,000 porta la provvigione da $700 a $500, quindi i due venditori ricevono rettifiche di −$140 e −$60.
Perché una provvigione è più difficile di una percentuale
L'aliquota è la parte facile. Il difficile è capire quale denaro l'ha generata e quando:
- Gli scaglioni possono essere marginali o retroattivi. La stessa vendita può pagare importi molto diversi.
- Le vendite ripartite richiedono una regola. Gli scaglioni valgono per l'intera vendita o per il totale di ogni venditore nel periodo.
- L'incassato non è la fattura. Una parte del pagamento è imposta, e una parte della fattura può essere ancora da pagare.
- I resi arrivano tardi. Spesso dopo che il periodo è stato approvato e pagato.
- Le rettifiche non devono ripetersi. Ricalcolare non deve mai registrare due volte lo stesso storno.
La formula
- Scaglioni marginali = ogni parte della base × l'aliquota del suo scaglione.
- Scaglioni retroattivi = l'intera base × l'aliquota dello scaglione più alto raggiunto.
- Base netta incassata = pagamento ricevuto × importo netto ÷ totale fattura con imposte.
- Provvigione di un venditore = provvigione della vendita × la sua quota (livello vendita), oppure scaglioni sulla sua parte della base (livello venditore).
- Storno o rettifica = nuova provvigione obiettivo − provvigione già registrata.
Un esempio con i numeri
I numeri vengono dal piano usato nella demo di Provvigioni e pagamenti: 5% sui primi $10,000 di vendite nette del mese e 10% oltre. Una vendita da $12,000 è ripartita 70/30 tra due venditori.
Marginale o retroattivo?
| Metodo | Calcolo | Provvigione |
|---|---|---|
| Marginale | $10,000 × 5% + $2,000 × 10% | $700 |
| Retroattivo | $12,000 × 10% | $1,200 |
Vendita intera o ogni venditore? Con gli scaglioni sull'intera vendita, i $700 si ripartiscono 70/30: $490 e $210. Con gli scaglioni sulla base di ciascuno, i $12,000 si dividono prima in $8,400 e $3,600. Entrambi restano sotto i $10,000, quindi entrambi prendono il 5%: $420 e $180. Nessuna risposta è sbagliata: per questo il piano deve dire quale vale prima di qualsiasi calcolo.
Provvigione sull'incassato. Una fattura è di $1,000 al netto più $100 di imposta. Il cliente paga $550. La base netta incassata è $550 × 1,000 ÷ 1,100 = $500, e al 10% la provvigione è di $50 — non $55, perché l'imposta non genera mai provvigione.
Un reso dopo il pagamento del periodo. Nella demo, la vendita da $12,000 di settembre è stata approvata con $490 e $210. Il 6 ottobre il cliente rende quattro pannelli danneggiati per $2,000 al netto. La base di settembre scende a $10,000, quindi il nuovo obiettivo è $500: $350 e $150.
| Venditore | Registrato a settembre | Nuovo obiettivo | Rettifica a ottobre |
|---|---|---|---|
| Venditore A (70%) | $490 | $350 | −$140 |
| Venditore B (30%) | $210 | $150 | −$60 |
Al venditore B erano già stati pagati $330 a fronte di $270 pagabili alla data di calcolo, quindi il suo estratto mostra un saldo di −$60. Lo strumento non lo trattiene mai in automatico dalla paga; come chiuderlo lo decidi tu in base al tuo piano.
Passo dopo passo: calcolare provvigioni e storni
- Scrivi il piano come versione datata: base (vendite nette, incassato o margine lordo), metodo, scaglioni e periodo di accumulo.
- Decidi il livello per le vendite ripartite: vendita intera o base di ciascun venditore.
- Registra ogni riga di fattura senza imposta, con venditori e quote che sommano al 100%.
- Assegna gli incassi alle righe di fattura e all'imposta quando la provvigione si paga sull'incassato.
- Collega ogni reso alla riga originale, al periodo e alla versione del piano.
- Registra la differenza tra nuovo obiettivo e importo già registrato nel prossimo periodo aperto.
- Tieni separati maturato, pagabile e pagato, e registra i pagamenti reali a parte dalle esportazioni.
- Dai a ogni venditore un estratto con base, scaglioni, arrotondamento e quota.
Errori comuni
- Confondere scaglioni marginali e retroattivi. Su una vendita da $12,000 la differenza è di $500.
- Pagare provvigioni sull'imposta. Solo l'importo netto è base di provvigione.
- Riscrivere un periodo chiuso. La registrazione originale e la rettifica devono restare entrambe visibili.
- Stornare due volte. Un secondo calcolo deve registrare solo ciò che non è ancora registrato.
- Trattenere in busta paga un saldo negativo per impostazione. Dipende dal tuo accordo e dalla legge del luogo in cui operi.
- Contare un'esportazione come un pagamento. Un file paghe non è denaro pagato.
Quando aiuta uno strumento
Un foglio di calcolo sa moltiplicare un'aliquota. Di rado conserva le versioni del piano, ripartisce le vendite con un livello esplicito, assegna gli incassi parziali a imposta e righe, collega i resi al periodo originale e registra una rettifica una sola volta. Provvigioni e pagamenti lo fa, e ogni pagamento apre il suo calcolo. Applica il piano che inserisci; non stabilisce diritti retributivi, contributi sulle paghe né se una trattenuta è ammessa. Aritmetica esatta, nessuna ipotesi dell'IA. Per controllare ore e paghe prima delle buste paga, guarda Shift-to-Pay Control.
Apri la demo con la vendita qui sopra — tutte le schermate, senza registrazione — poi inserisci il tuo piano, le tue vendite e i tuoi resi.
Guide correlate: controllare i fogli ore prima delle buste paga, il costo reale di un reso e come recuperare le fatture scadute.
Domande frequenti
Come si calcola lo storno di una provvigione?
Ricalcola la provvigione del periodo originale includendo il reso e sottrai quanto era già registrato. Nell'esempio, $500 − $700 = −$200, diviso in −$140 e −$60.
Che differenza c'è tra scaglioni marginali e retroattivi?
Con i marginali ogni aliquota vale solo per la parte di base dentro quello scaglione. Con i retroattivi l'aliquota più alta raggiunta vale per tutta la base. Su $12,000, con 5% fino a $10,000 e 10% oltre, fanno $700 contro $1,200.
Una vendita ripartita raggiunge gli scaglioni come vendita unica o per venditore?
Possono essere giuste entrambe; il piano deve dire quale. Sulla vendita dell'esempio, gli scaglioni sull'intera vendita danno $490 e $210, quelli per venditore $420 e $180.
Pago la provvigione sull'imposta sulle vendite?
No, se la base sono le vendite nette o l'incassato netto. Un pagamento di $550 su una fattura di $1,100 che include $100 di imposta ha una base netta di $500.
Questo è un supporto alle decisioni, non una consulenza legale, fiscale o sulle paghe.
Strumenti citati in questa guida
 Strumento interattivo
Provvigioni e pagamenti
Provvigioni da vendite, incassi e resi, con una spiegazione chiara di ogni pagamento.

