
Cálculo de estorno de comissão: faixas, divisões e devoluções
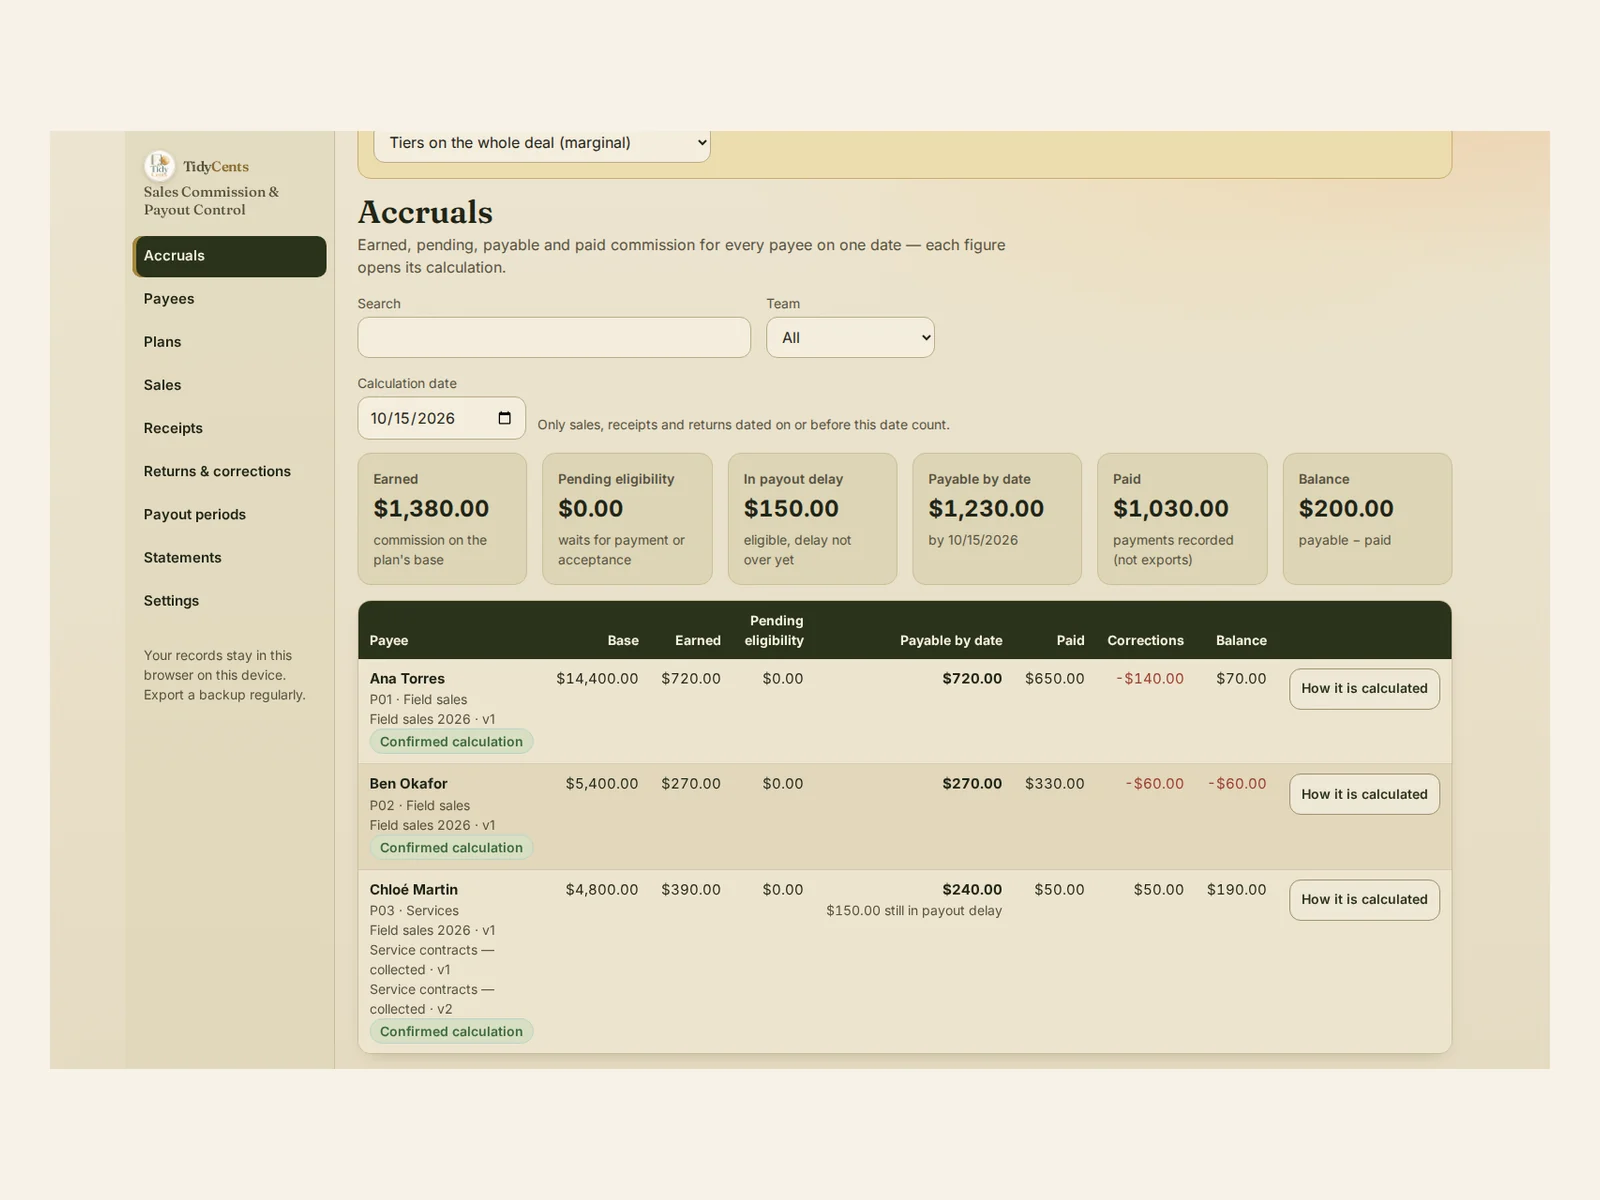
O estorno de uma comissão é calculado como a nova comissão-alvo depois da devolução menos a comissão já lançada para aquela venda, usando o período original e a versão original do plano. A diferença entra como correção no próximo período aberto; o período fechado não é reescrito, e um saldo negativo é um número para conversar, não um desconto automático no pagamento. No exemplo abaixo, uma devolução de $2,000 numa venda de $12,000 transforma $700 de comissão em $500, e os dois vendedores recebem correções de −$140 e −$60.
Por que comissão é mais difícil que uma porcentagem
A taxa é a parte fácil. O difícil é saber qual dinheiro a gerou e quando:
- As faixas podem ser marginais ou retroativas. A mesma venda pode pagar valores bem diferentes.
- Vendas divididas precisam de uma regra. As faixas valem para a venda inteira ou para o total próprio de cada vendedor no período.
- Receita recebida não é a fatura. Parte do pagamento é imposto, e parte da fatura pode continuar em aberto.
- Devoluções chegam tarde. Muitas vezes depois de o período ser aprovado e pago.
- Correções não podem se repetir. Recalcular nunca deve lançar o mesmo estorno duas vezes.
A fórmula
- Faixas marginais = cada parte da base × a taxa da sua própria faixa.
- Faixas retroativas = a base inteira × a taxa da faixa mais alta atingida.
- Base líquida recebida = pagamento recebido × valor líquido ÷ total da fatura com impostos.
- Comissão de um vendedor = comissão da venda × a cota dele (nível venda), ou faixas sobre a própria parte dele na base (nível vendedor).
- Estorno ou correção = nova comissão-alvo − comissão já lançada.
Um exemplo com números
Os números vêm do plano usado na demo de Comissões de vendas e pagamentos: 5% sobre os primeiros $10,000 de vendas líquidas no mês e 10% acima disso. Uma venda de $12,000 é dividida 70/30 entre dois vendedores.
Marginal ou retroativa?
| Método | Cálculo | Comissão |
|---|---|---|
| Marginal | $10,000 × 5% + $2,000 × 10% | $700 |
| Retroativa | $12,000 × 10% | $1,200 |
Venda inteira ou cada vendedor? Com faixas sobre a venda inteira, os $700 são divididos 70/30: $490 e $210. Com faixas sobre a base própria de cada vendedor, os $12,000 são divididos antes em $8,400 e $3,600. Os dois ficam abaixo de $10,000, então os dois ganham 5%: $420 e $180. Nenhuma resposta está errada, e é por isso que o plano precisa dizer qual vale antes de qualquer cálculo.
Comissão sobre receita recebida. Uma fatura é de $1,000 sem imposto mais $100 de imposto. O cliente paga $550. A base líquida recebida é $550 × 1,000 ÷ 1,100 = $500, e a 10% a comissão é de $50 — não $55, porque imposto nunca gera comissão.
Uma devolução depois de o período ser pago. Na demo, a venda de $12,000 de setembro foi aprovada com $490 e $210. Em 6 de outubro o cliente devolve quatro painéis danificados no valor de $2,000 sem imposto. A base de setembro cai para $10,000, então a nova comissão-alvo é $500: $350 e $150.
| Vendedor | Lançado em setembro | Novo alvo | Correção em outubro |
|---|---|---|---|
| Vendedor A (70%) | $490 | $350 | −$140 |
| Vendedor B (30%) | $210 | $150 | −$60 |
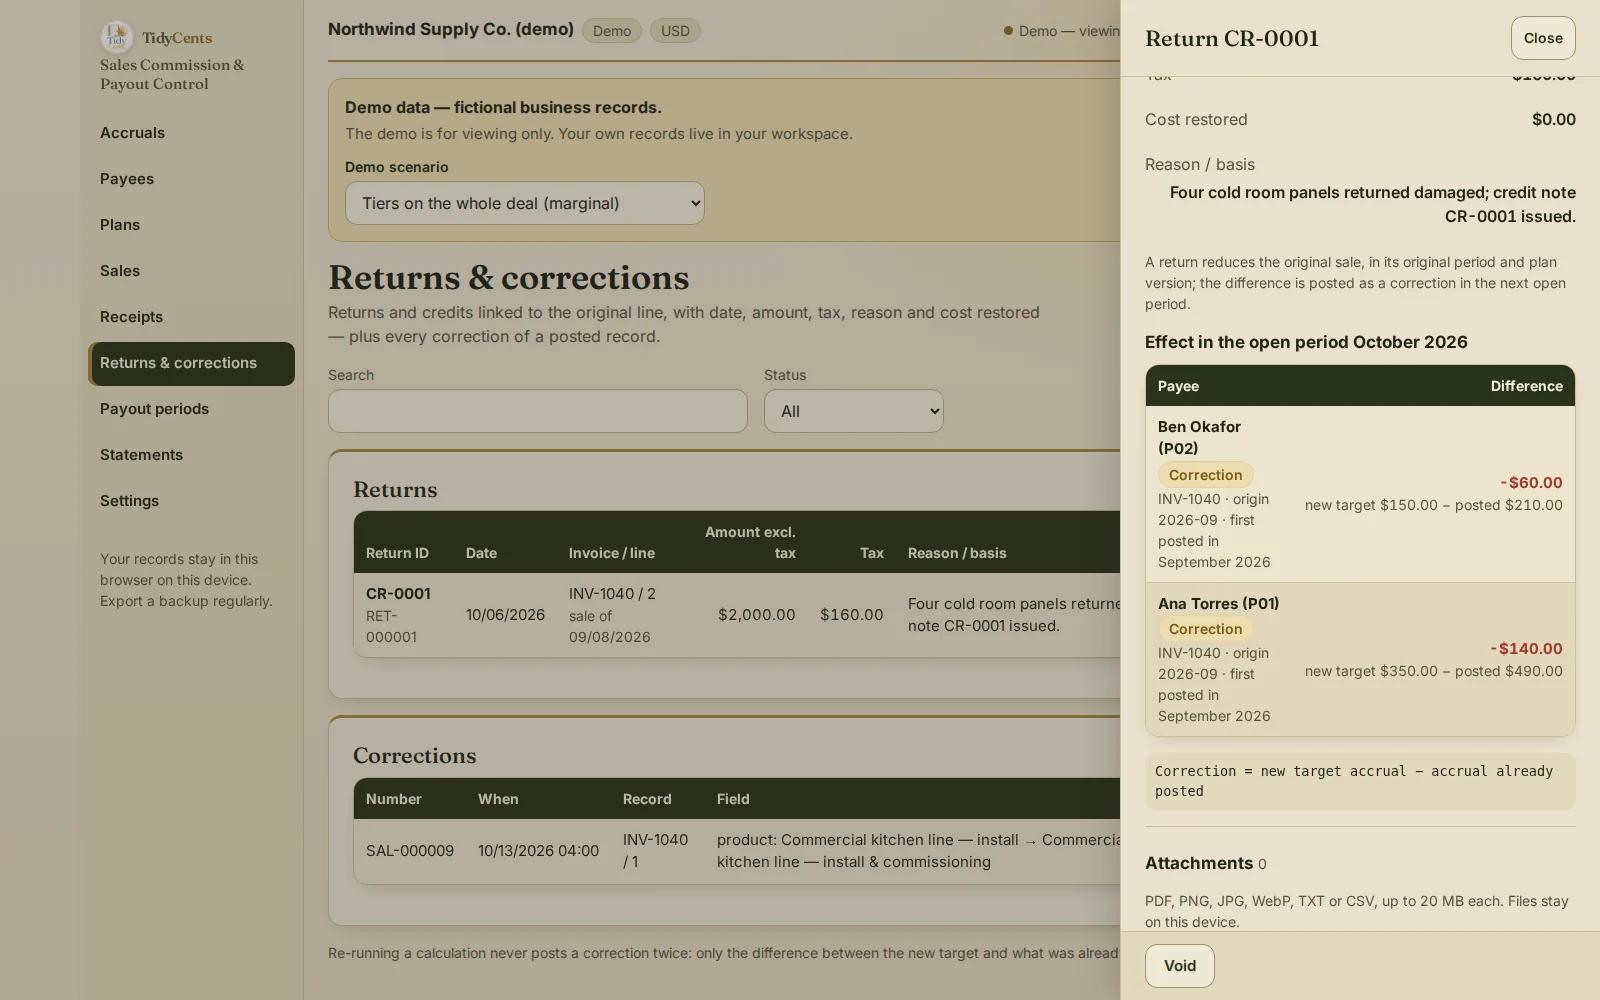
O vendedor B já tinha recebido $330 contra $270 a pagar na data do cálculo, então o extrato dele mostra saldo de −$60. A ferramenta nunca desconta isso do pagamento automaticamente; como acertar é decisão sua, conforme o seu plano.
Passo a passo: calcular comissão e estornos
- Escreva o plano como uma versão com data: base (vendas líquidas, receita recebida ou lucro bruto), método, faixas e período de acúmulo.
- Defina o nível das vendas divididas: venda inteira ou base própria de cada vendedor.
- Lance cada linha da fatura sem imposto, com vendedores e cotas que somem 100%.
- Distribua os pagamentos entre linhas da fatura e imposto quando a comissão é sobre receita recebida.
- Ligue cada devolução à linha original, ao período e à versão do plano.
- Lance a diferença entre o novo alvo e o valor já lançado no próximo período aberto.
- Separe ganho, a pagar e pago, e registre os pagamentos reais à parte das exportações.
- Entregue a cada vendedor um extrato com base, faixas, arredondamento e cota.
Erros comuns
- Misturar faixas marginais e retroativas. Numa venda de $12,000 a diferença é de $500.
- Pagar comissão sobre imposto. Só o valor líquido é base de comissão.
- Reescrever um período fechado. O lançamento original e a correção devem continuar visíveis.
- Estornar duas vezes. Um segundo cálculo só deve lançar o que ainda não foi lançado.
- Descontar saldo negativo do pagamento por padrão. Isso depende do seu acordo e da lei onde você atua.
- Contar uma exportação como pagamento. Um arquivo de folha não é dinheiro pago.
Quando uma ferramenta ajuda
Uma planilha consegue multiplicar uma taxa. Raramente guarda versões do plano, divide vendas com um nível explícito, distribui pagamentos parciais entre imposto e linhas, liga devoluções ao período original e lança uma correção uma única vez. Comissões de vendas e pagamentos faz isso, e cada pagamento abre o seu cálculo. A ferramenta aplica o plano que você cadastra; não decide direitos salariais, encargos de folha nem se um desconto é permitido. Aritmética exata, sem palpites de IA. Para conferir horas e pagamento antes da folha, veja o Shift-to-Pay Control.
Abra a demo com a venda acima — todas as telas, sem cadastro — e depois inclua o seu próprio plano, vendas e devoluções.
Guias relacionados: conferir as folhas de ponto antes da folha de pagamento, o custo real de uma devolução e como cobrar faturas vencidas.
Perguntas frequentes
Como se calcula o estorno de uma comissão?
Recalcule a comissão do período original com a devolução incluída e subtraia o que já foi lançado. No exemplo, $500 − $700 = −$200, dividido em −$140 e −$60.
Qual a diferença entre faixas marginais e retroativas?
Nas marginais, cada taxa vale só para a parte da base dentro daquela faixa. Nas retroativas, a taxa mais alta atingida vale para a base inteira. Em $12,000, com 5% até $10,000 e 10% acima, isso dá $700 contra $1,200.
Uma venda dividida atinge as faixas como uma venda só ou por vendedor?
As duas formas podem estar certas; o plano precisa dizer qual. Na venda do exemplo, faixas sobre a venda inteira dão $490 e $210, e faixas por vendedor dão $420 e $180.
Pago comissão sobre o imposto da venda?
Não, se a base for vendas líquidas ou receita líquida recebida. Um pagamento de $550 numa fatura de $1,100 que inclui $100 de imposto tem base líquida de $500.
Isto é apoio à decisão, não orientação jurídica, tributária ou trabalhista.
Ferramentas mencionadas neste guia
 Ferramenta interativa
Comissões de vendas e pagamentos
Comissões a partir de vendas, recebimentos e devoluções, com uma explicação clara de cada pagamento.

