
Cálculo de la recuperación de comisiones: tramos, repartos y devoluciones
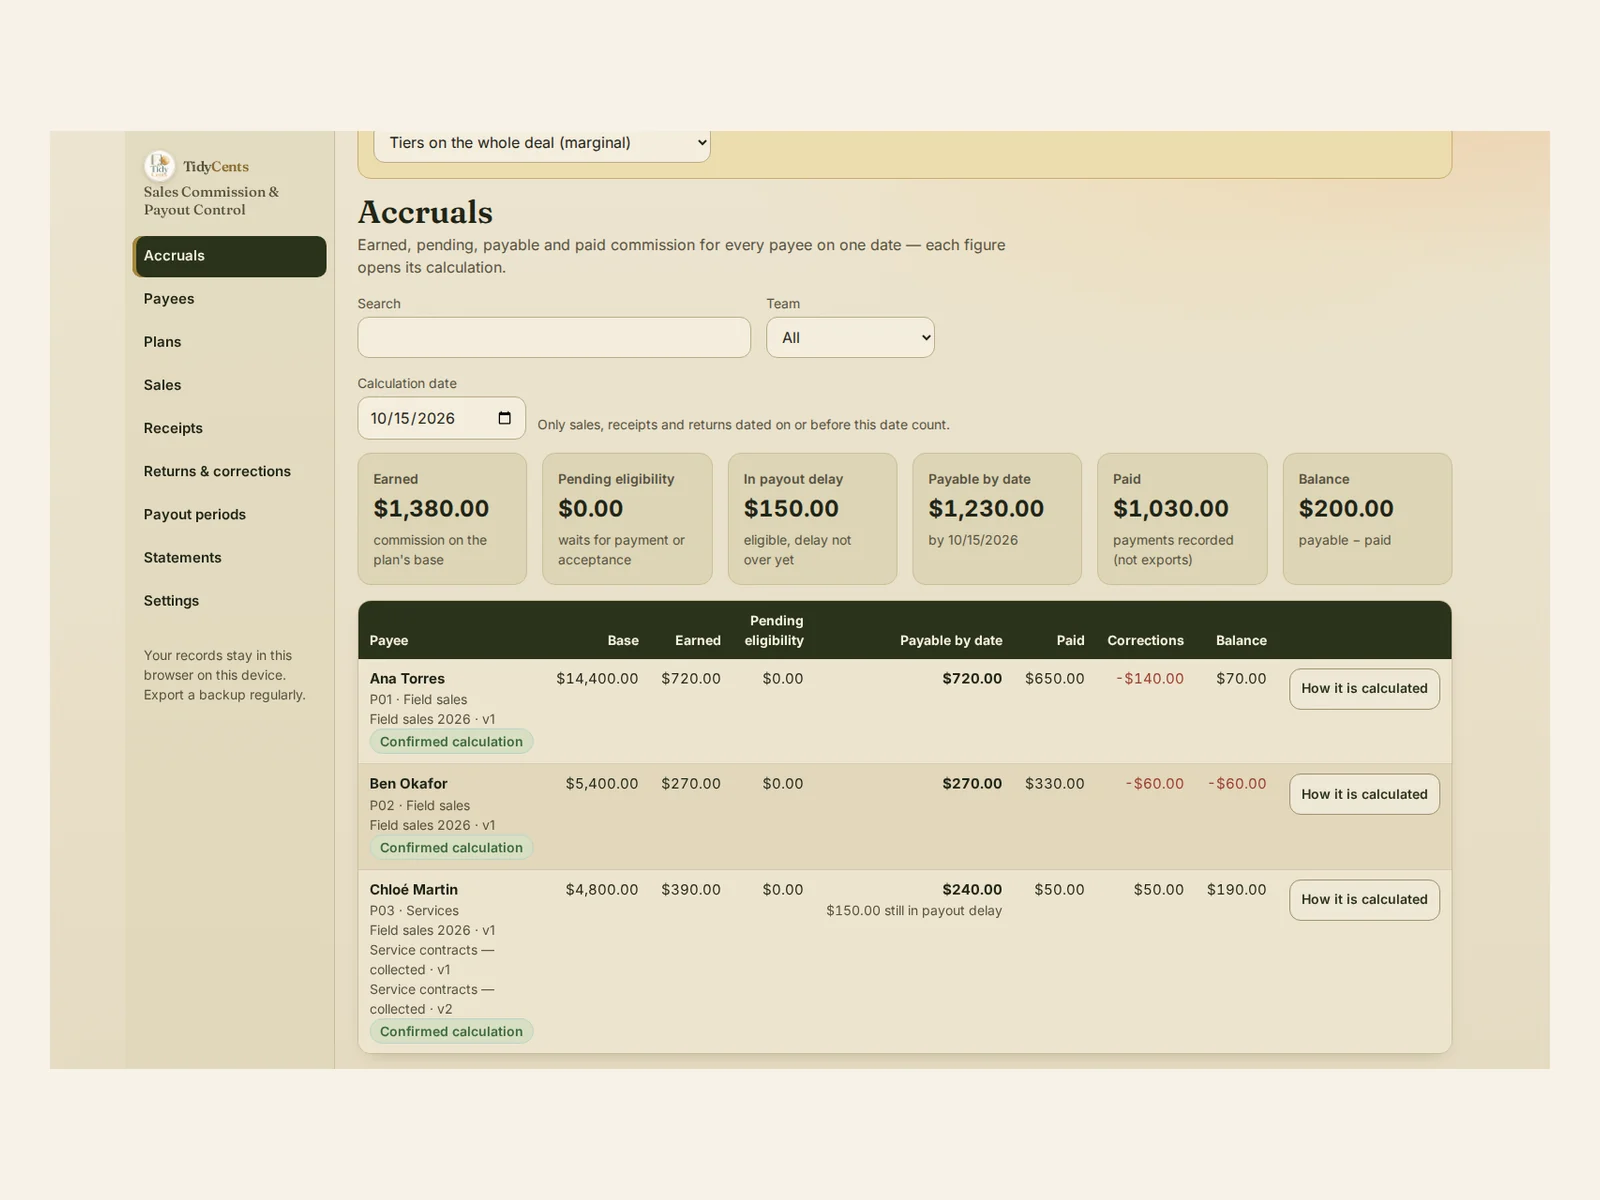
La recuperación de una comisión se calcula como la nueva comisión objetivo después de la devolución menos la comisión ya registrada por esa venta, con el periodo original y la versión original del plan. La diferencia se registra como corrección en el siguiente periodo abierto; el periodo cerrado no se reescribe, y un saldo negativo es una cifra para hablar, no un descuento automático en la nómina. En el ejemplo de abajo, una devolución de $2,000 sobre una venta de $12,000 convierte $700 de comisión en $500, así que los dos vendedores reciben correcciones de −$140 y −$60.
Por qué una comisión es más difícil que un porcentaje
La tasa es la parte fácil. Lo difícil es qué dinero la generó y cuándo:
- Los tramos pueden ser marginales o retroactivos. La misma venta puede pagar cantidades muy distintas.
- Las ventas repartidas necesitan una regla. Los tramos pueden aplicarse a la venta entera o al total propio de cada vendedor en el periodo.
- Lo cobrado no es la factura. Parte del pago es impuesto y parte de la factura puede seguir sin pagar.
- Las devoluciones llegan tarde. A menudo después de aprobar y pagar el periodo.
- Las correcciones no deben repetirse. Volver a calcular nunca debe registrar dos veces la misma recuperación.
La fórmula
- Tramos marginales = cada parte de la base × la tasa de su propio tramo.
- Tramos retroactivos = toda la base × la tasa del tramo más alto alcanzado.
- Base neta cobrada = pago recibido × importe neto ÷ total de la factura con impuestos.
- Comisión de un vendedor = comisión de la venta × su cuota (ámbito venta) o tramos sobre su propia parte de la base (ámbito vendedor).
- Recuperación o corrección = nueva comisión objetivo − comisión ya registrada.
Un ejemplo con números
Los números vienen del plan usado en la demo de Comisiones de ventas y pagos: 5% sobre los primeros $10,000 de ventas netas del mes y 10% por encima. Una venta de $12,000 se reparte 70/30 entre dos vendedores.
¿Marginal o retroactivo?
| Método | Cálculo | Comisión |
|---|---|---|
| Marginal | $10,000 × 5% + $2,000 × 10% | $700 |
| Retroactivo | $12,000 × 10% | $1,200 |
¿Venta entera o cada vendedor? Con tramos sobre la venta entera, los $700 se reparten 70/30: $490 y $210. Con tramos sobre la base propia de cada vendedor, primero se dividen los $12,000 en $8,400 y $3,600. Ambos quedan por debajo de $10,000, así que los dos cobran 5%: $420 y $180. Ninguna respuesta es incorrecta; por eso el plan debe decir cuál se aplica antes de calcular nada.
Comisión sobre lo cobrado. Una factura es de $1,000 antes de impuestos más $100 de impuesto. El cliente paga $550. La base neta cobrada es $550 × 1,000 ÷ 1,100 = $500, y al 10% la comisión es de $50, no de $55, porque el impuesto nunca genera comisión.
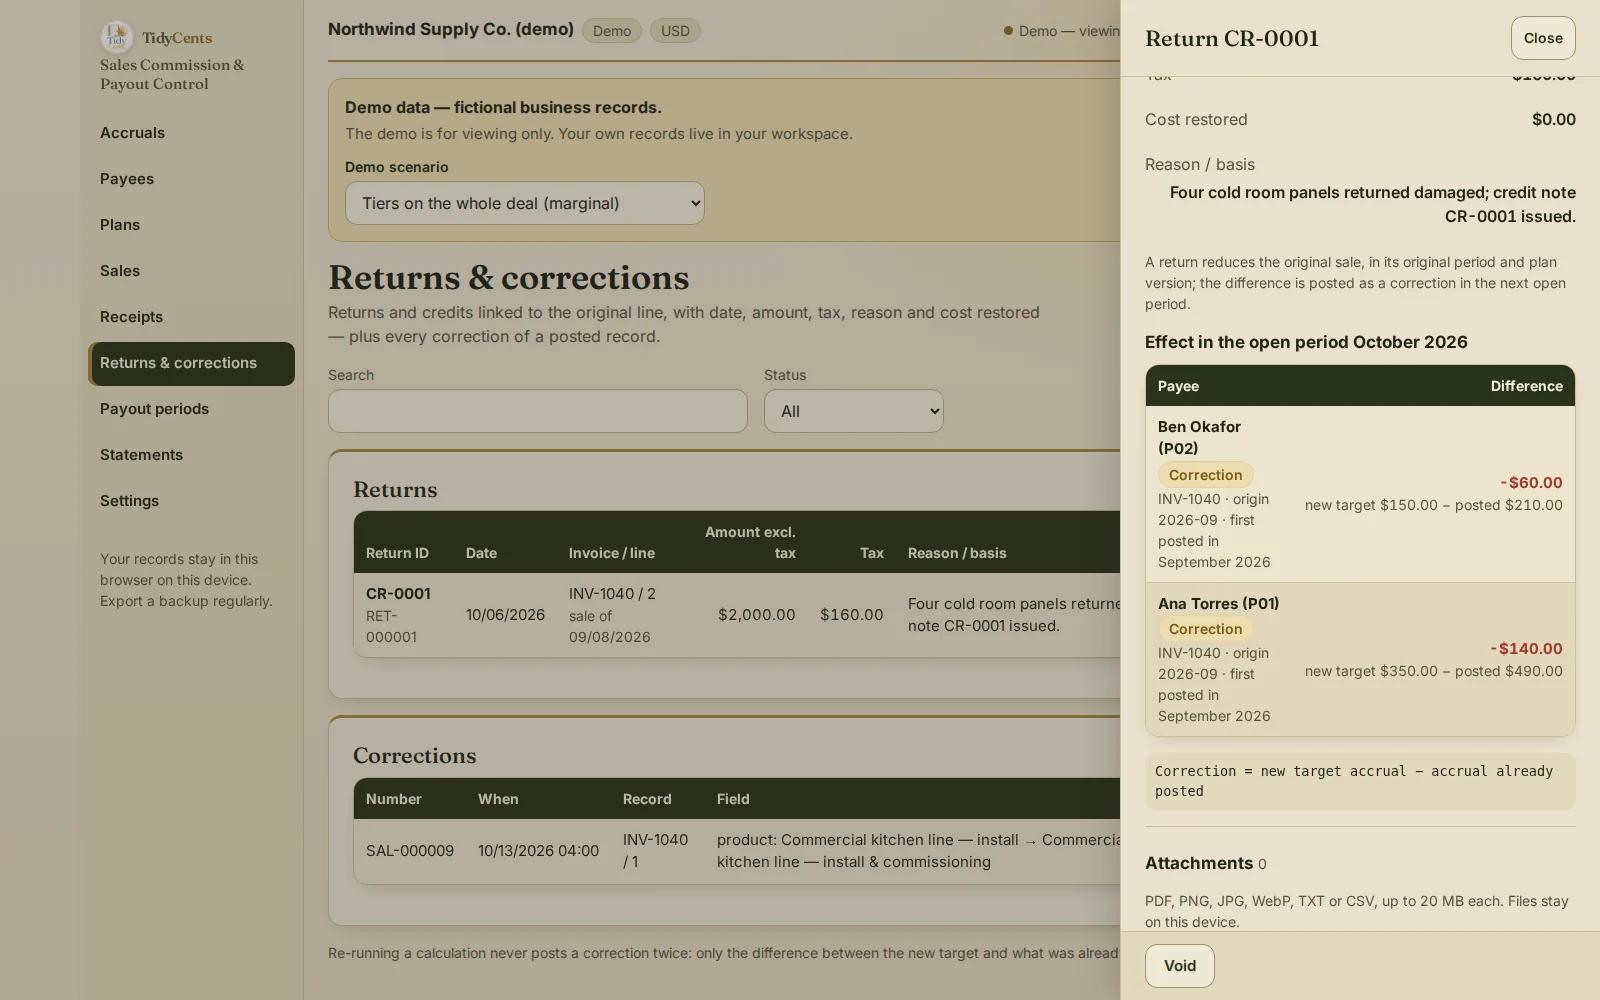
Una devolución después de pagar el periodo. En la demo, la venta de $12,000 de septiembre se aprobó con $490 y $210. El 6 de octubre el cliente devuelve cuatro paneles dañados por $2,000 antes de impuestos. La base de septiembre pasa a $10,000, así que la nueva comisión objetivo es de $500: $350 y $150.
| Vendedor | Registrado en septiembre | Nuevo objetivo | Corrección en octubre |
|---|---|---|---|
| Vendedor A (70%) | $490 | $350 | −$140 |
| Vendedor B (30%) | $210 | $150 | −$60 |
Al vendedor B ya se le habían pagado $330 frente a $270 pagaderos en la fecha de cálculo, así que su extracto muestra un saldo de −$60. La herramienta nunca lo descuenta de la nómina de forma automática; cómo se salda lo decides tú según tu plan.
Paso a paso: calcular comisiones y recuperaciones
- Escribe el plan como una versión con fecha: base (ventas netas, ingresos cobrados o margen bruto), método, tramos y periodo de acumulación.
- Decide el ámbito de las ventas repartidas: venta entera o base propia de cada vendedor.
- Registra cada línea de factura sin impuestos, con vendedores y cuotas que sumen 100%.
- Asigna los cobros a las líneas de la factura y al impuesto cuando la comisión se paga sobre lo cobrado.
- Vincula cada devolución a la línea original, al periodo y a la versión del plan.
- Registra la diferencia entre el nuevo objetivo y lo ya registrado en el siguiente periodo abierto.
- Separa devengado, pagadero y pagado, y registra los pagos reales aparte de las exportaciones.
- Entrega a cada vendedor un extracto con la base, los tramos, el redondeo y su cuota.
Errores comunes
- Confundir tramos marginales y retroactivos. En una venta de $12,000 la diferencia es de $500.
- Pagar comisión sobre el impuesto. Solo el importe neto es base de comisión.
- Reescribir un periodo cerrado. El registro original y la corrección deben verse los dos.
- Recuperar dos veces. Un segundo cálculo solo debe registrar lo que aún no se registró.
- Descontar un saldo negativo de la nómina por defecto. Depende de tu acuerdo y de la ley donde operas.
- Contar una exportación como un pago. Un archivo de nómina no es dinero pagado.
Cuándo ayuda una herramienta
Una hoja de cálculo puede multiplicar una tasa. Rara vez guarda versiones del plan, reparte ventas con un ámbito explícito, asigna cobros parciales a impuestos y líneas, vincula devoluciones con el periodo original y registra una corrección una sola vez. Comisiones de ventas y pagos lo hace, y cada pago abre su cálculo. Aplica el plan que introduces; no determina derechos salariales, impuestos de nómina ni si un descuento está permitido. Aritmética exacta, sin conjeturas de IA. Para revisar horas y pagos antes de la nómina, mira Shift-to-Pay Control.
Abre la demo con la venta de arriba — todas las pantallas, sin registro — y luego introduce tu propio plan, tus ventas y tus devoluciones.
Guías relacionadas: revisar los partes de horas antes de la nómina, el coste real de una devolución y cómo cobrar facturas vencidas.
Preguntas frecuentes
¿Cómo se calcula la recuperación de una comisión?
Recalcula la comisión del periodo original con la devolución incluida y resta lo ya registrado. En el ejemplo, $500 − $700 = −$200, repartido en −$140 y −$60.
¿Qué diferencia hay entre tramos marginales y retroactivos?
Los marginales pagan cada tasa solo sobre la parte de la base dentro de ese tramo. Los retroactivos pagan la tasa más alta alcanzada sobre toda la base. Con $12,000, 5% hasta $10,000 y 10% por encima, son $700 frente a $1,200.
¿Una venta repartida alcanza los tramos como una sola venta o por vendedor?
Las dos opciones pueden ser correctas; el plan debe decir cuál. En la venta del ejemplo, los tramos sobre la venta entera dan $490 y $210, y por vendedor dan $420 y $180.
¿Pago comisión sobre el impuesto de ventas?
No, si la base son las ventas netas o lo cobrado neto. Un pago de $550 sobre una factura de $1,100 que incluye $100 de impuesto tiene una base neta de $500.
Esto es apoyo para decidir, no asesoramiento legal, fiscal ni laboral.
Herramientas mencionadas en esta guía
 Herramienta interactiva
Comisiones de ventas y pagos
Comisiones a partir de ventas, cobros y devoluciones, con una explicación clara de cada pago.

