
Calcul de la reprise de commission : paliers, partages et retours
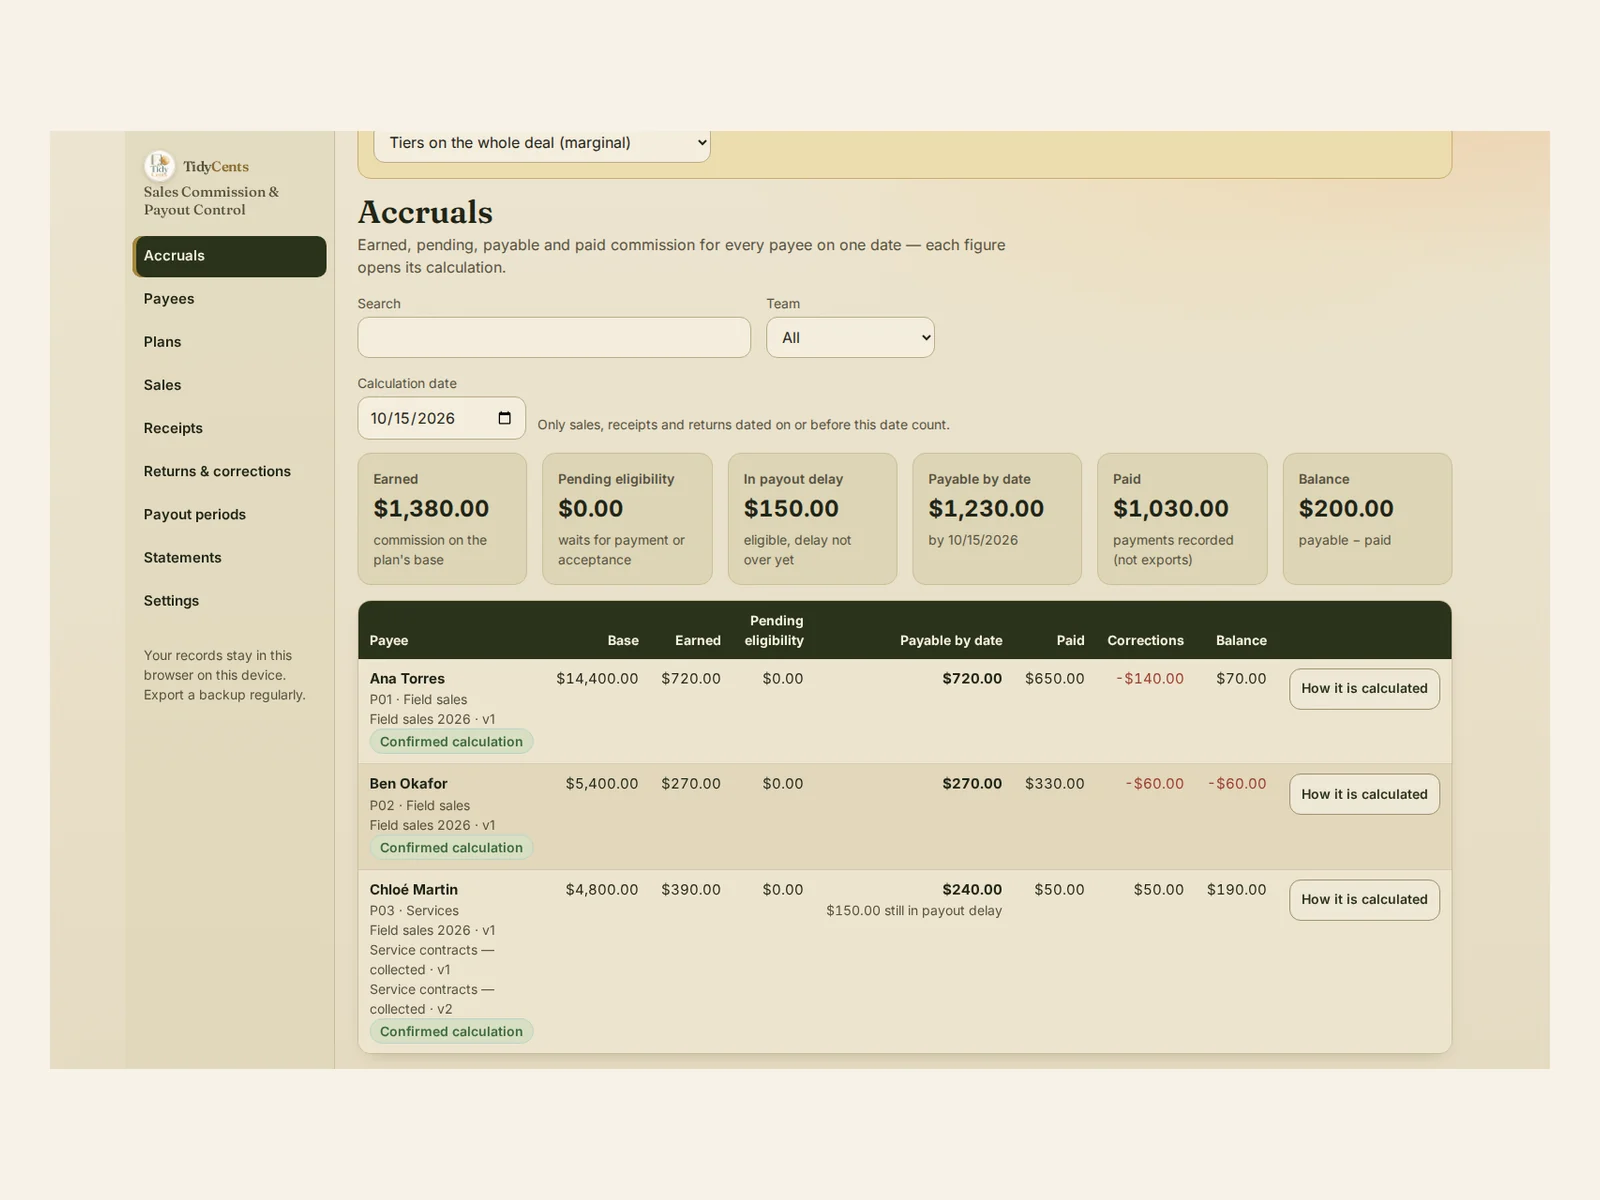
Une reprise de commission se calcule comme la nouvelle commission cible après le retour moins la commission déjà comptabilisée pour cette vente, avec la période d'origine et la version d'origine du plan. La différence est passée en correction sur la prochaine période ouverte ; la période clôturée n'est pas réécrite, et un solde négatif est un chiffre à discuter, pas une retenue automatique sur la paie. Dans l'exemple ci-dessous, un retour de $2,000 sur une vente de $12,000 ramène $700 de commission à $500, et les deux vendeurs reçoivent des corrections de −$140 et −$60.
Pourquoi une commission est plus difficile qu'un pourcentage
Le taux est la partie facile. Le plus dur, c'est de savoir quel argent l'a généré, et quand :
- Les paliers peuvent être marginaux ou rétroactifs. Une même vente peut rapporter des montants très différents.
- Une vente partagée demande une règle. Les paliers s'appliquent à la vente entière ou au total propre de chaque vendeur sur la période.
- L'encaissé n'est pas la facture. Une partie du paiement est de la taxe, et une partie de la facture peut rester impayée.
- Les retours arrivent tard. Souvent après la validation et le paiement de la période.
- Les corrections ne doivent pas se répéter. Relancer le calcul ne doit jamais passer deux fois la même reprise.
La formule
- Paliers marginaux = chaque partie de la base × le taux de son propre palier.
- Paliers rétroactifs = toute la base × le taux du palier le plus haut atteint.
- Base nette encaissée = paiement reçu × montant net ÷ total de la facture taxes comprises.
- Commission d'un vendeur = commission de la vente × sa quote-part (niveau vente), ou paliers sur sa propre part de la base (niveau vendeur).
- Reprise ou correction = nouvelle commission cible − commission déjà comptabilisée.
Un exemple chiffré
Les chiffres viennent du plan utilisé dans la démo de Commissions et versements : 5% sur les premiers $10,000 de ventes nettes du mois et 10% au-delà. Une vente de $12,000 est partagée 70/30 entre deux vendeurs.
Marginal ou rétroactif ?
| Méthode | Calcul | Commission |
|---|---|---|
| Marginal | $10,000 × 5% + $2,000 × 10% | $700 |
| Rétroactif | $12,000 × 10% | $1,200 |
Vente entière ou chaque vendeur ? Avec des paliers sur la vente entière, les $700 sont partagés 70/30 : $490 et $210. Avec des paliers sur la base propre de chacun, les $12,000 sont d'abord partagés en $8,400 et $3,600. Les deux restent sous $10,000, donc chacun touche 5% : $420 et $180. Aucune réponse n'est fausse, c'est pourquoi le plan doit dire laquelle s'applique avant tout calcul.
Commission sur l'encaissé. Une facture s'élève à $1,000 hors taxe plus $100 de taxe. Le client paie $550. La base nette encaissée est de $550 × 1,000 ÷ 1,100 = $500, et à 10% la commission est de $50 — pas $55, car la taxe ne génère jamais de commission.
Un retour après le versement. Dans la démo, la vente de $12,000 de septembre a été validée avec $490 et $210. Le 6 octobre, le client retourne quatre panneaux endommagés pour $2,000 hors taxe. La base de septembre passe à $10,000, la nouvelle cible est donc de $500 : $350 et $150.
| Vendeur | Comptabilisé en septembre | Nouvelle cible | Correction en octobre |
|---|---|---|---|
| Vendeur A (70%) | $490 | $350 | −$140 |
| Vendeur B (30%) | $210 | $150 | −$60 |
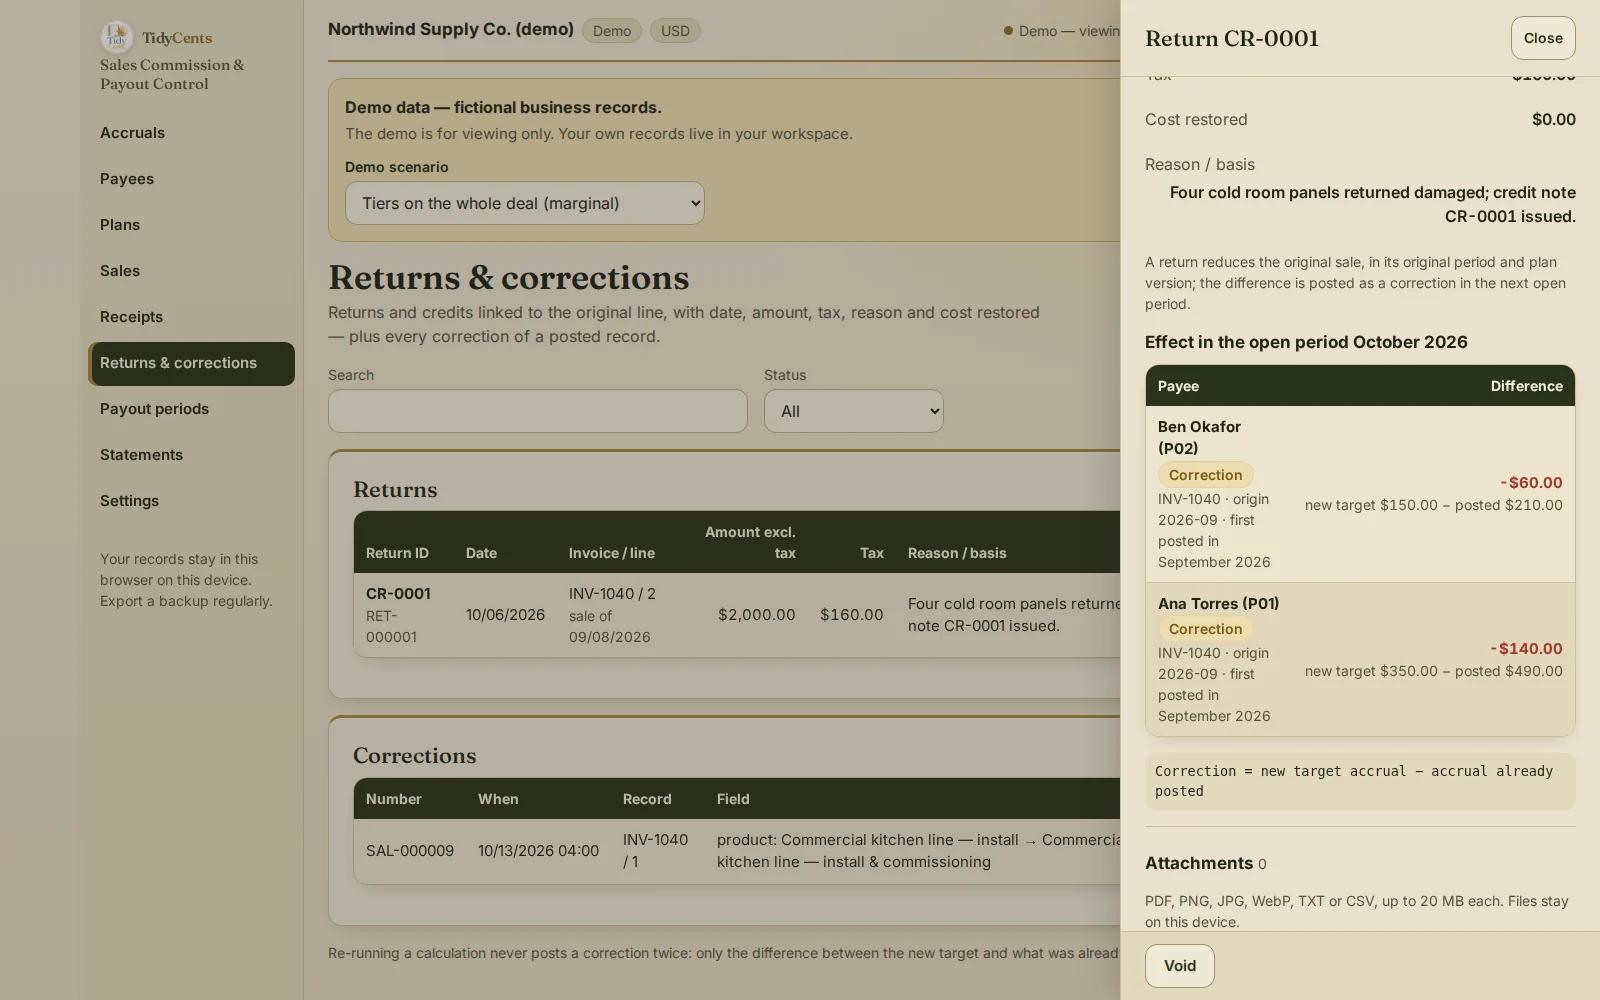
Le vendeur B avait déjà reçu $330 pour $270 exigibles à la date de calcul, son relevé affiche donc un solde de −$60. L'outil ne le retient jamais automatiquement sur la paie ; la façon de le régler relève de vous et de votre plan.
Étape par étape : calculer commissions et reprises
- Écrivez le plan comme une version datée : base (ventes nettes, encaissements ou marge brute), méthode, paliers et période de cumul.
- Choisissez le niveau pour les ventes partagées : vente entière ou base propre de chaque vendeur.
- Saisissez chaque ligne de facture hors taxe, avec les vendeurs et des quotes-parts qui totalisent 100%.
- Répartissez les paiements entre lignes de facture et taxe quand la commission porte sur l'encaissé.
- Reliez chaque retour à la ligne d'origine, à la période et à la version du plan.
- Passez la différence entre la nouvelle cible et le montant déjà comptabilisé sur la prochaine période ouverte.
- Séparez acquis, exigible et versé, et enregistrez les paiements réels à part des exports.
- Remettez à chaque vendeur un relevé avec la base, les paliers, l'arrondi et sa quote-part.
Erreurs fréquentes
- Confondre paliers marginaux et rétroactifs. Sur une vente de $12,000, l'écart est de $500.
- Payer une commission sur la taxe. Seul le montant net sert de base.
- Réécrire une période clôturée. L'écriture d'origine et la correction doivent rester visibles toutes les deux.
- Reprendre deux fois. Un second calcul ne doit passer que ce qui n'a pas encore été passé.
- Retenir un solde négatif sur la paie par défaut. Cela dépend de votre accord et du droit applicable.
- Compter un export comme un paiement. Un fichier de paie n'est pas de l'argent versé.
Quand un outil aide
Un tableur sait multiplier un taux. Il garde rarement les versions du plan, partage les ventes avec un niveau explicite, répartit les paiements partiels entre taxe et lignes, relie les retours à la période d'origine et ne passe une correction qu'une seule fois. Commissions et versements le fait, et chaque versement ouvre son calcul. L'outil applique le plan que vous saisissez ; il ne détermine ni les droits salariaux, ni les charges sur la paie, ni la licéité d'une retenue. Arithmétique exacte, aucune supposition d'IA. Pour vérifier heures et paie avant la paie, voyez Shift-to-Pay Control.
Ouvrez la démo avec la vente ci-dessus — tous les écrans, sans inscription — puis saisissez votre propre plan, vos ventes et vos retours.
Guides associés : vérifier les feuilles de temps avant la paie, le vrai coût d'un retour et recouvrer des factures en retard.
Questions fréquentes
Comment calcule-t-on une reprise de commission ?
Recalculez la commission de la période d'origine en incluant le retour, puis retirez ce qui avait déjà été comptabilisé. Dans l'exemple, $500 − $700 = −$200, réparti en −$140 et −$60.
Quelle différence entre paliers marginaux et rétroactifs ?
Les paliers marginaux appliquent chaque taux seulement à la partie de la base comprise dans ce palier. Les paliers rétroactifs appliquent le taux le plus haut atteint à toute la base. Sur $12,000 avec 5% jusqu'à $10,000 et 10% au-delà, cela donne $700 contre $1,200.
Une vente partagée atteint-elle les paliers en bloc ou par vendeur ?
Les deux peuvent être justes ; le plan doit trancher. Sur la vente de l'exemple, des paliers sur la vente entière donnent $490 et $210, des paliers par vendeur $420 et $180.
Dois-je payer une commission sur la taxe de vente ?
Non, si la base est le chiffre d'affaires net ou l'encaissé net. Un paiement de $550 sur une facture de $1,100 incluant $100 de taxe porte une base nette de $500.
Ceci est une aide à la décision, pas un conseil juridique, fiscal ou en matière de paie.
Outils cités dans ce guide
 Outil interactif
Commissions et versements
Les commissions issues des ventes, des encaissements et des retours, avec une explication claire de chaque versement.

