
Kasse am Schichtende abschließen: so stimmt der Bestand
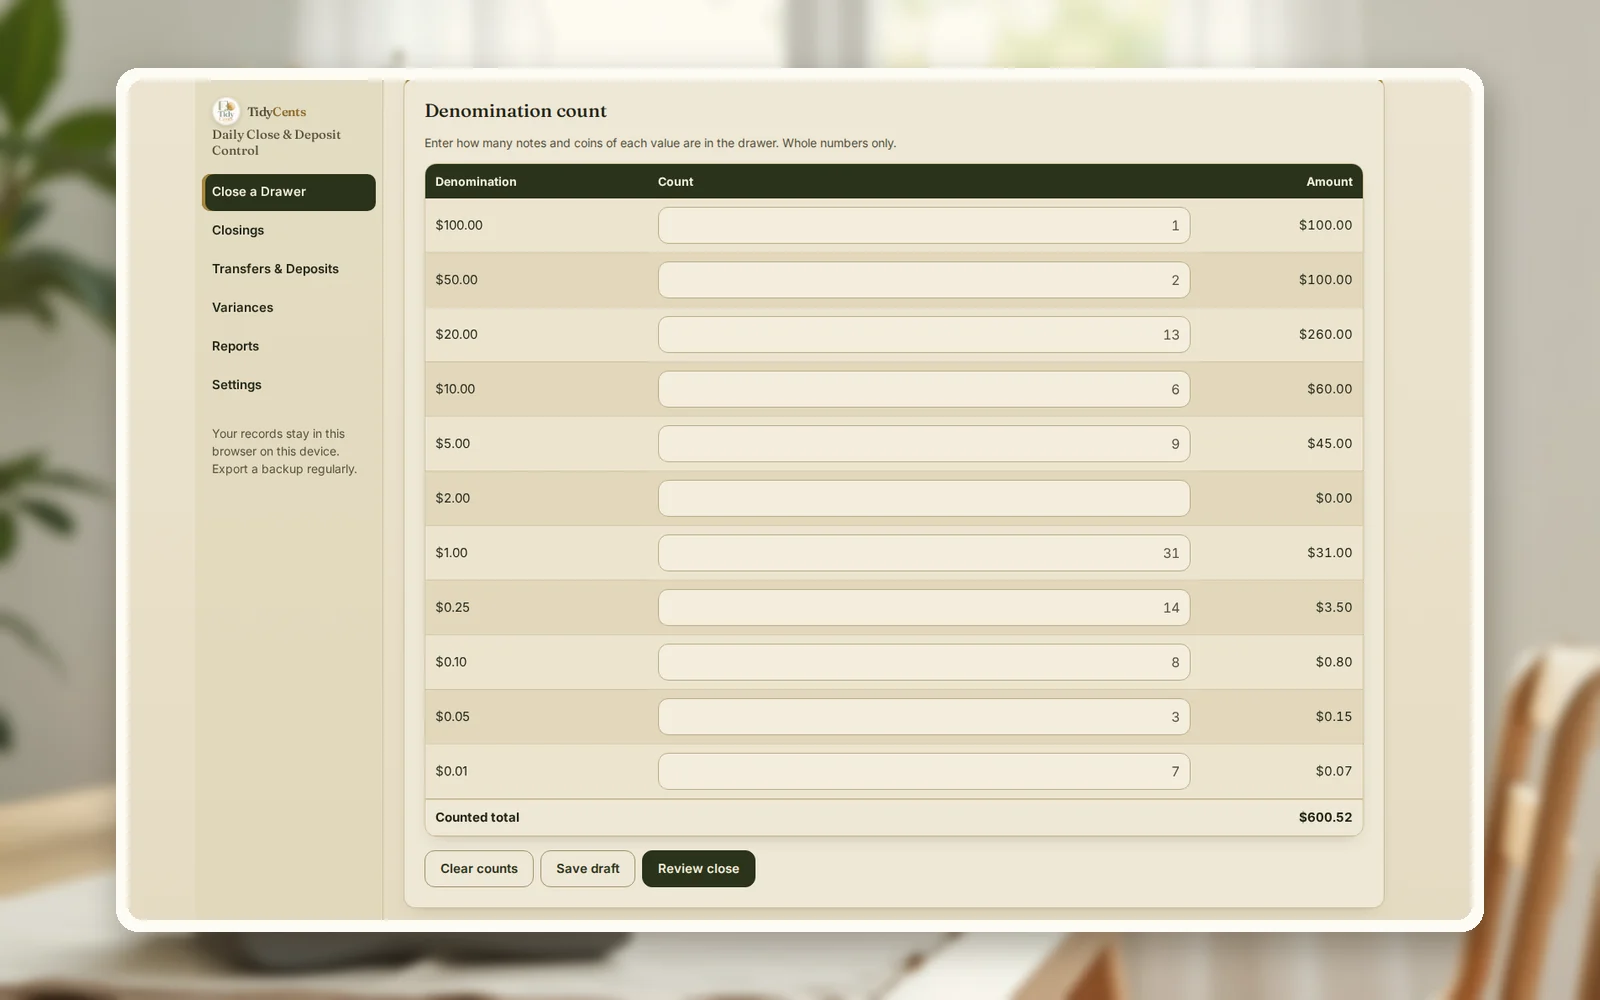
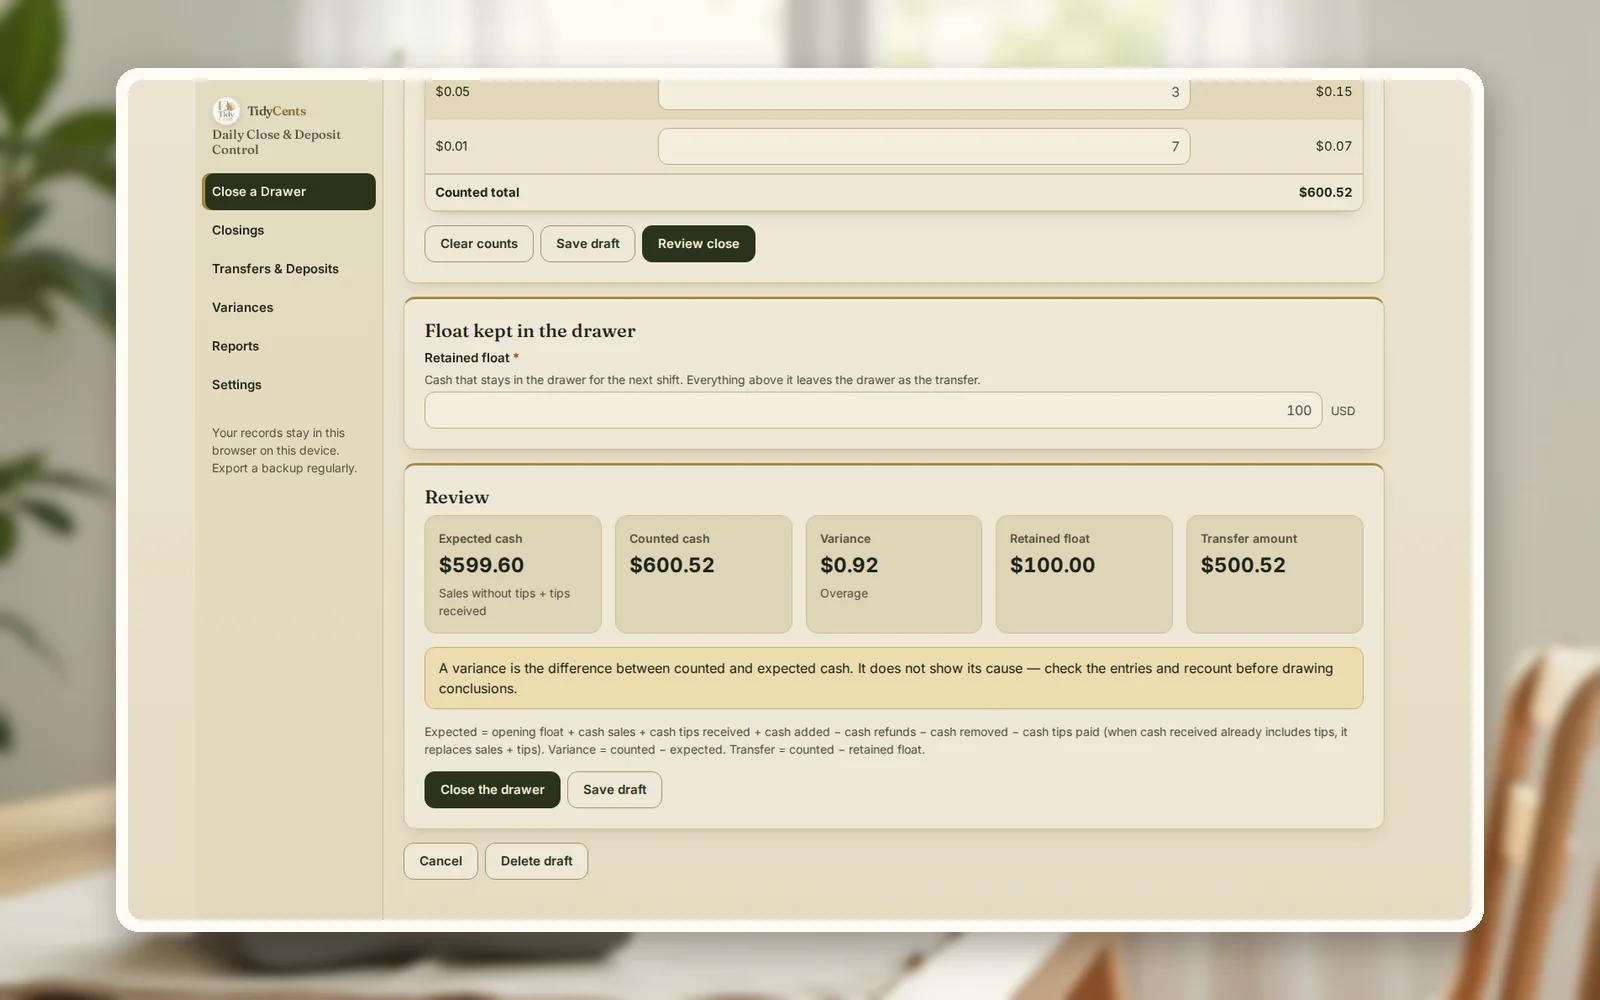
Um eine Kasse abzuschließen, rechnest du aus, was drin sein sollte (Wechselgeld zu Schichtbeginn + Barverkäufe + erhaltenes Bar-Trinkgeld + eingelegtes Bargeld − Bar-Erstattungen − entnommenes Bargeld − ausgezahltes Bar-Trinkgeld), zählst den tatsächlichen Bestand nach Stückelung und hältst den Unterschied als Differenz fest. Dann behältst du das geplante Wechselgeld für die nächste Schicht und gibst den Rest — die Abschöpfung — in den Tresor oder zur Bank, mit einer Nummer, der du folgen kannst. Im Beispiel unten erwartet die Theke eines Cafés $599.60, zählt $600.52 und verpackt $500.52. Über eine Woche mit 13 Abschlüssen summieren sich die Fehlbeträge auf $14.70, der größte Teil an einer Kasse.
Warum „die Kasse war etwas knapp“ nicht reicht
Kleine Differenzen sind normal: falsches Wechselgeld, eine Münze im falschen Fach, eine nicht notierte Erstattung. Schwierig wird es, wenn niemand sagen kann, was davon:
- Der Soll-Bestand wird geschätzt, nicht berechnet. Ohne Trinkgeld, Erstattungen und Entnahmen in der Formel sieht jeder Abschluss falsch aus.
- Die Zählung ist eine einzige Summe. Eine Zählung nach Stückelung lässt sich prüfen; eine Zahl auf einem Klebezettel nicht.
- Die Abschöpfung wird nicht verfolgt. Bargeld verlässt die Kasse in einem Beutel und erreicht die Bank Tage später — oder nicht vollständig.
- Differenzen werden nicht über die Zeit betrachtet. Einmal $2 Fehlbetrag ist Rauschen; dieselbe Kasse fünfmal knapp ist ein Muster.
Die Formel
- Soll-Bestand = Wechselgeld zu Beginn + Barverkäufe + erhaltenes Bar-Trinkgeld + eingelegtes Bargeld − Bar-Erstattungen − entnommenes Bargeld (Auszahlungen, Portokasse) − ausgezahltes Bar-Trinkgeld.
- Zeigt deine Kasse Bareinnahmen inklusive Trinkgeld, nimm diese Zahl statt Barverkäufe + Trinkgeld und zähl das Trinkgeld nicht doppelt.
- Gezähltes Bargeld = Σ Stückelung × gezählte Anzahl.
- Differenz = gezählt − Soll. Negativ ist ein Fehlbetrag, positiv ein Überschuss.
- Abschöpfung = gezählt − Wechselgeld, das für die nächste Schicht in der Kasse bleibt.
- Nicht eingezahlt = Abschöpfung − bereits daraus eingezahlte Beträge. Das sollte auf null gehen.
Ein Rechenbeispiel
Die Zahlen stammen aus der Demo von Kassenabschluss & Einzahlungskontrolle: ein erfundenes Café mit zwei Kassen — die Theke mit $100 Wechselgeld und die Terrassenbar mit $150 Wechselgeld — und einer Toleranz von $2 pro Abschluss.
Ein Abschluss Schritt für Schritt. Die Theke am 11. Oktober:
| Zeile | Betrag |
|---|---|
| Wechselgeld zu Beginn | $100.00 |
| Barverkäufe (ohne Trinkgeld) | +$503.80 |
| Erhaltenes Bar-Trinkgeld | +$30.00 |
| Bar-Erstattungen | −$4.20 |
| An das Team ausgezahltes Bar-Trinkgeld | −$30.00 |
| Soll-Bestand | $599.60 |
| Gezähltes Bargeld | $600.52 |
| Differenz | +$0.92 |
| Wechselgeld für morgen | $100.00 |
| Abschöpfung in den Tresor | $500.52 |
Der Überschuss von $0.92 liegt innerhalb der Toleranz. Die Zählung ist nach Stückelung gespeichert, also kann sie jeder später prüfen.
Eine Nachzählung am nächsten Morgen. Am 9. Oktober erwartete dieselbe Kasse $640: $100 Wechselgeld, $600 Barverkäufe und $40 erhaltenes Trinkgeld, minus $20 Erstattungen, $50 Entnahme und $30 ausgezahltes Trinkgeld. Die Abendzählung ergab $635, einen Fehlbetrag von $5, und ein Beutel mit $535 ging in den Tresor. Am nächsten Morgen fand die Inhaberin drei $1-Scheine im Münzfach und korrigierte die Zählung auf $638. Die Differenz wurde −$2, innerhalb der Toleranz — und die Kasse schuldete der Abschöpfung nun $3 mehr. Der ursprüngliche Beutel wurde nicht umgeschrieben; die Korrektur zeigt die Lücke von $3 mit Grund und Urheber.
Was eine Woche zeigt. Von 13 Abschlüssen vom 1. bis 9. Oktober hatten 6 eine Differenz. Die Fehlbeträge summieren sich auf $14.70, die Überschüsse auf $0.10. Von den Fehlbeträgen kamen $11.50 an drei Abenden von der Terrassenbar — ein Grund, sich die Abläufe an dieser Kasse anzusehen, kein Urteil über eine einzelne Person.
Das Geld bis zur Bank verfolgen. Am 4. Oktober deckte eine Einzahlung von $2,561.40 die sechs Beutel vom 1. bis 3. Oktober. Eine zweite Einzahlung von $2,292.35 am 10. Oktober deckte vier Beutel vollständig und $500 des Beutels über $535 vom 9. Oktober, mit $2.50 Bankgebühr — daher stehen $35 aus diesem Beutel noch als nicht eingezahlt, und zwei Beutel vom 8. Oktober warten noch.
Schritt für Schritt: Kasse abschließen und Bargeld verfolgen
- Beginn jede Schicht mit bekanntem Wechselgeld, gezählt und notiert.
- Notier Bargeld, das während der Schicht entnommen oder eingelegt wird, mit Grund: Lieferant bar bezahlt, Wechselgeld aus dem Tresor.
- Nimm beim Abschluss die Zahlen der Kasse: Barverkäufe, Trinkgeld, Erstattungen — und wisse, ob ihr Barbetrag Trinkgeld enthält.
- Zähl nach Stückelung, Scheine und Münzen getrennt.
- Vergleich mit dem Soll-Bestand. Liegt die Differenz außerhalb der Toleranz, zähl nach, bevor du einen Grund schreibst.
- Behalt das geplante Wechselgeld, verpack den Rest mit Siegel- oder Beutelnummer, und notier, wer übergeben und wer angenommen hat.
- Ordne jede Einzahlung den enthaltenen Beuteln zu, erfass Bankgebühren und kläre, was noch nicht eingezahlt ist.
- Prüf Differenzen wöchentlich nach Kasse und Schicht.
Häufige Fehler
- Trinkgeld rein oder raus vergessen. Erhaltenes und ausgezahltes Bar-Trinkgeld ändern beide, was in der Kasse sein sollte.
- Trinkgeld doppelt zählen. Enthält der Barbetrag der Kasse schon Trinkgeld, addier es nicht noch einmal.
- Einen Grund schreiben, bevor nachgezählt ist. Viele Fehlbeträge sind Zählfehler, wie Scheine im Münzfach.
- Den ursprünglichen Datensatz ändern. Korrigier mit Grund und behalt die Historie.
- Einen Beutel als eingezahlt behandeln. Solange die Einzahlung nicht zugeordnet ist, bleibt er dein Bargeldrisiko.
- Menschen nach einem Abschluss beurteilen. Such über Wochen nach Mustern je Kasse und Schicht.
Wann ein Tool hilft
Ein Zählblatt auf Papier funktioniert für eine Kasse und eine Person. Mit zwei Kassen, mehreren Leuten, Trinkgeld in beide Richtungen, Auszahlungen, Beuteln, die auf die Bank warten, und Einzahlungen über mehrere Tage verliert man leicht den Überblick. Kassenabschluss & Einzahlungskontrolle berechnet den Soll-Bestand jedes Abschlusses, speichert die Zählung nach Stückelung, markiert Differenzen außerhalb deiner Toleranz, erfasst Korrekturen ohne das Original zu überschreiben, verfolgt jeden Beutel bis zur Einzahlung, die ihn enthält, und zeigt, was noch nicht eingezahlt ist. Exakte Dezimalrechnung, kein KI-Raten. Zum Monatsende gleicht Monatsabschluss: Abstimmung & Nachweise Einzahlungen mit Bank und Buchhaltung ab.
Öffne die Demo mit dem Café von oben — alle Ansichten, ohne Anmeldung — und leg dann deine eigenen Kassen und Abschlüsse an.
Kassenabschluss & Einzahlungskontrolle öffnenAlle Tools für Steuern, Konten und Rechnungen
Passende Ratgeber: Kartenauszahlungen mit Bankeingängen abstimmen, Stundenzettel vor der Lohnabrechnung prüfen und was eine Retoure wirklich kostet.
Häufige Fragen
Wie viel Wechselgeld sollte in der Kasse bleiben?
Genug Kleingeld für den normalen Andrang zu Schichtbeginn, je Kasse festgelegt und jeden Tag gleich. Im Beispiel behält die Theke $100 und die Terrassenbar $150. Ein festes Wechselgeld macht jeden Abschluss vergleichbar.
Welche Kassendifferenz ist akzeptabel?
Es gibt keine einheitliche Regel; leg eine Toleranz passend zu deinem Umsatz fest und bleib dabei. Die Demo nutzt $2 pro Abschluss. Eine Differenz innerhalb der Toleranz wird trotzdem erfasst; eine außerhalb bekommt eine Nachzählung und einen Grund.
Sollte Trinkgeld durch die Kasse laufen?
Das kann es, solange du erhaltenes und ausgezahltes Bar-Trinkgeld erfasst. Enthält der Barbetrag deiner Kasse schon Trinkgeld, nimm diesen Betrag, statt Trinkgeld separat zu addieren.
Was, wenn die Zählung falsch war, nachdem das Bargeld verpackt wurde?
Korrigier den Abschluss mit Grund und behalt das Original. Der Unterschied zwischen dem, was die Kasse hätte verlassen sollen, und dem, was verpackt wurde, erscheint als zusätzliche Abschöpfung oder als Rückgabe in die Kasse.
Woran erkenne ich, dass alles Bargeld bei der Bank angekommen ist?
Gib jedem Beutel eine Nummer, erfass jede Einzahlung mit den enthaltenen Beuteln und behalt den nicht eingezahlten Saldo im Blick. Steht er auf null, ist jeder Beutel eingezahlt.
Das ist Entscheidungshilfe, keine Buchhaltungs-, Steuer- oder Arbeitsrechtsberatung.


