
Come chiudere la cassa a fine turno senza ammanchi
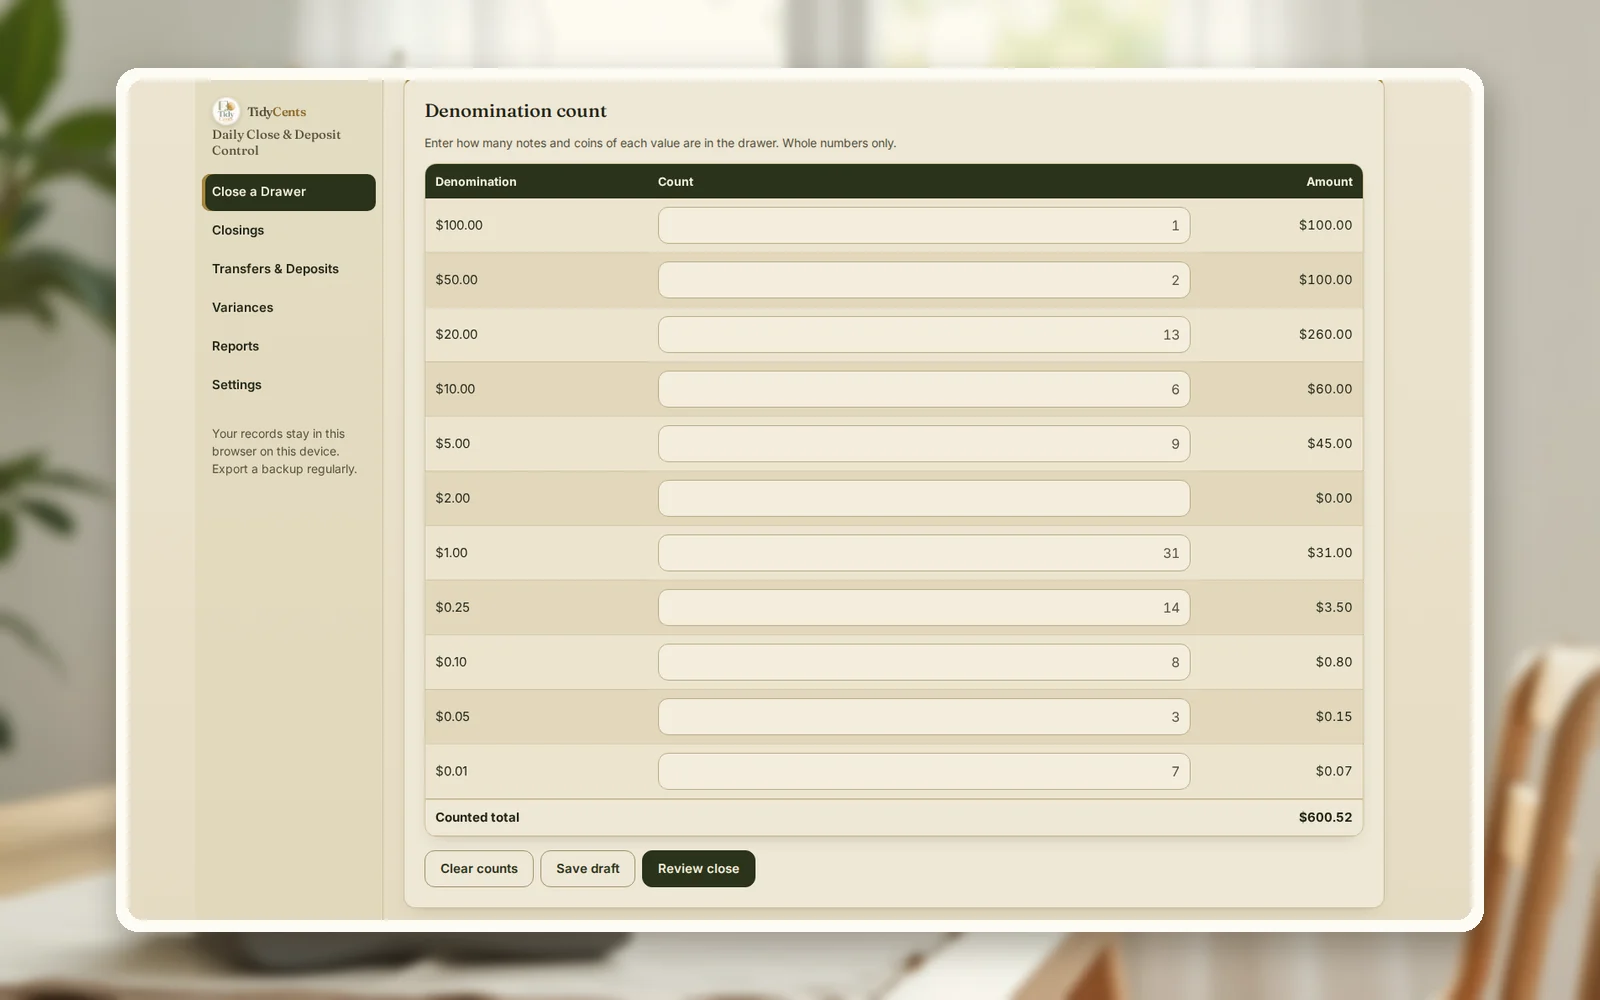
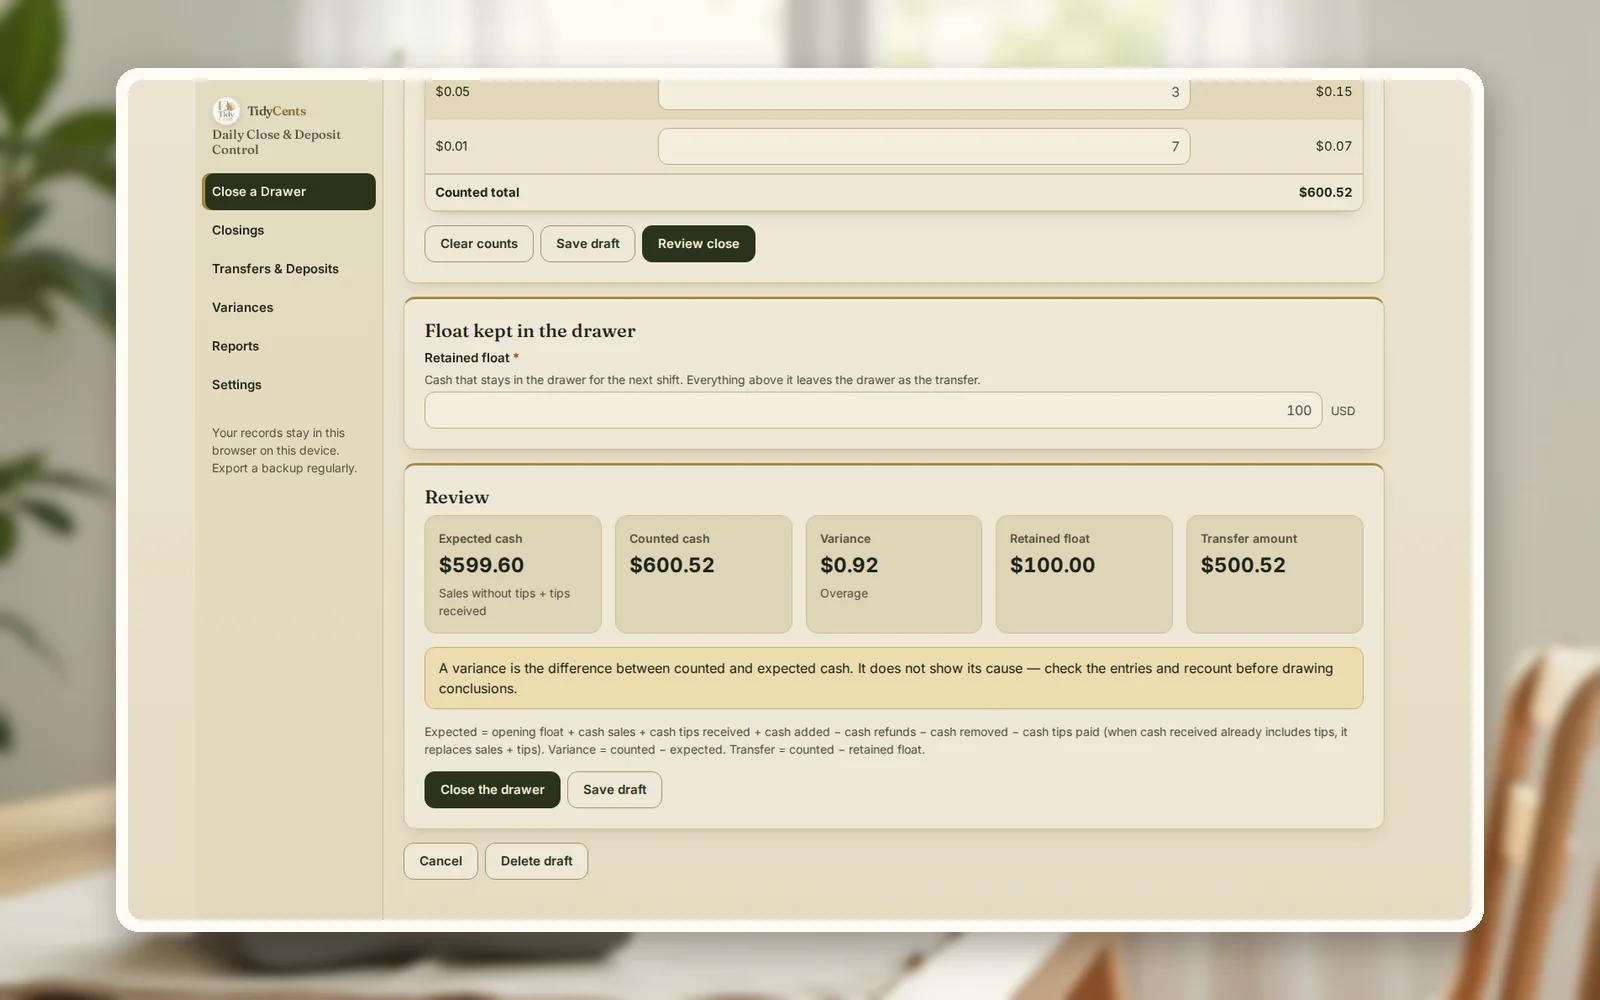
Per chiudere la cassa, calcola quanto dovrebbe esserci (fondo cassa iniziale + vendite in contanti + mance in contanti ricevute + contante aggiunto − rimborsi in contanti − contante prelevato − mance in contanti pagate), conta quello che c’è davvero per taglio e registra la differenza come ammanco o eccedenza. Poi tieni il fondo previsto per il turno successivo e manda il resto — il prelievo — in cassaforte o in banca, con un numero che puoi seguire. Nell’esempio qui sotto, la cassa del banco di un bar attende $599.60, conta $600.52 e mette in busta $500.52. In una settimana di 13 chiusure, gli ammanchi sommano $14.70, per lo più su una sola cassa.
Perché «mancava qualcosa in cassa» non basta
Piccole differenze sono normali: resto sbagliato, una moneta nello scomparto sbagliato, un rimborso non annotato. Il problema inizia quando nessuno sa quale:
- Il contante atteso è stimato, non calcolato. Senza mance, rimborsi e prelievi nella formula, ogni chiusura sembra sbagliata.
- Il conteggio è un unico totale. Un conteggio per taglio si può verificare; un numero su un post-it no.
- Il prelievo non viene seguito. Il contante lascia la cassa in una busta e arriva in banca giorni dopo — oppure non per intero.
- Le differenze non si guardano nel tempo. Un ammanco di $2 una volta è rumore; la stessa cassa in ammanco cinque volte è uno schema.
La formula
- Contante atteso = fondo cassa iniziale + vendite in contanti + mance in contanti ricevute + contante aggiunto − rimborsi in contanti − contante prelevato (pagamenti, piccola cassa) − mance in contanti pagate.
- Se la tua cassa riporta il contante incassato mance incluse, usa quella cifra al posto di vendite + mance e non contare le mance due volte.
- Contante contato = Σ taglio × numero contato.
- Differenza = contato − atteso. Negativa è un ammanco, positiva un’eccedenza.
- Prelievo = contato − fondo cassa che resta per il turno successivo.
- Non versato = prelievo − importi già versati da quel prelievo. Deve arrivare a zero.
Un esempio con i numeri
I numeri sono quelli della demo di Chiusura di cassa e controllo dei versamenti: un bar fittizio con due casse — il banco con un fondo di $100 e il bar della terrazza con un fondo di $150 — e una tolleranza di $2 per chiusura.
Una chiusura passo per passo. Il banco l’11 ottobre:
| Voce | Importo |
|---|---|
| Fondo cassa iniziale | $100.00 |
| Vendite in contanti (senza mance) | +$503.80 |
| Mance in contanti ricevute | +$30.00 |
| Rimborsi in contanti | −$4.20 |
| Mance in contanti pagate al personale | −$30.00 |
| Contante atteso | $599.60 |
| Contante contato | $600.52 |
| Differenza | +$0.92 |
| Fondo cassa per domani | $100.00 |
| Prelievo verso la cassaforte | $500.52 |
L’eccedenza di $0.92 è entro la tolleranza. Il conteggio è salvato per taglio, quindi chiunque può verificarlo in seguito.
Un riconteggio la mattina dopo. Il 9 ottobre la stessa cassa attendeva $640: fondo di $100, $600 di vendite in contanti e $40 di mance ricevute, meno $20 di rimborsi, $50 prelevati e $30 di mance pagate. Il conteggio serale dava $635, un ammanco di $5, e una busta da $535 è andata in cassaforte. La mattina dopo la titolare ha trovato tre banconote da $1 nel vassoio delle monete e ha corretto il conteggio a $638. La differenza è diventata −$2, entro la tolleranza — e la cassa doveva ora $3 in più al prelievo. La busta originale non è stata riscritta; la correzione mostra la differenza di $3, con il motivo e chi l’ha fatta.
Cosa mostra una settimana. Su 13 chiusure dall’1 al 9 ottobre, 6 avevano una differenza. Gli ammanchi sommano $14.70, le eccedenze $0.10. Degli ammanchi, $11.50 venivano dal bar della terrazza in tre serate — un motivo per guardare come funziona quella cassa, non un verdetto su una persona.
Seguire il denaro fino in banca. Il 4 ottobre un versamento di $2,561.40 ha coperto le sei buste dall’1 al 3 ottobre. Un secondo versamento di $2,292.35 il 10 ottobre ha coperto quattro buste per intero e $500 della busta da $535 del 9 ottobre, con una commissione bancaria di $2.50 — per questo $35 di quella busta risultano ancora non versati, e due buste dell’8 ottobre aspettano ancora.
Passo per passo: chiudi la cassa e segui il contante
- Inizia ogni turno con un fondo cassa noto, contato e annotato.
- Registra il contante prelevato o aggiunto durante il turno, con un motivo: fornitore pagato in contanti, resto preso dalla cassaforte.
- Alla chiusura, prendi le cifre della cassa: vendite in contanti, mance, rimborsi — e sappi se il suo contante include le mance.
- Conta per taglio, banconote e monete separate.
- Confronta con il contante atteso. Se la differenza supera la tolleranza, riconta prima di scrivere un motivo.
- Tieni il fondo previsto, metti il resto in busta con numero di sigillo o di busta, e annota chi l’ha consegnata e chi l’ha ricevuta.
- Collega ogni versamento alle buste che contiene, registra le commissioni bancarie e chiarisci ciò che non è ancora versato.
- Analizza le differenze ogni settimana per cassa e turno.
Errori comuni
- Dimenticare le mance in entrata o in uscita. Le mance in contanti ricevute e pagate cambiano entrambe ciò che dovrebbe esserci in cassa.
- Contare le mance due volte. Se il contante della cassa le include già, non sommarle di nuovo.
- Scrivere un motivo prima di ricontare. Molti ammanchi sono errori di conteggio, come banconote nel vassoio delle monete.
- Modificare la registrazione originale. Correggi con un motivo e conserva lo storico.
- Considerare versata una busta. Finché il versamento non è collegato, è ancora un tuo rischio sul contante.
- Giudicare le persone da una chiusura. Cerca schemi per cassa e turno nell’arco di settimane.
Quando uno strumento aiuta
Un foglio di conteggio su carta funziona per una cassa e una persona. Con due casse, più persone, mance nei due sensi, pagamenti in contanti, buste in attesa della banca e versamenti che coprono più giorni, è facile perdere il filo. Chiusura di cassa e controllo dei versamenti calcola il contante atteso di ogni chiusura, conserva il conteggio per taglio, segnala le differenze fuori tolleranza, registra le correzioni senza riscrivere l’originale, segue ogni busta fino al versamento che la contiene e mostra ciò che resta da versare. Aritmetica decimale esatta, nessuna ipotesi dell’IA. A fine mese, Chiusura mensile: riconciliazione e documentazione riconcilia i versamenti con la banca e la contabilità.
Apri la demo con il bar dell’esempio — tutte le schermate, senza registrazione — poi aggiungi le tue casse e le tue chiusure.
Apri Chiusura di cassa e controllo dei versamentiTutti gli strumenti per imposte, conti e fatture
Guide correlate: come riconciliare gli accrediti delle carte con la banca, come controllare i fogli ore prima delle buste paga e il costo reale di un reso.
Domande frequenti
Quanto fondo cassa tenere?
Abbastanza resto per il normale afflusso di inizio turno, fissato per cassa e uguale ogni giorno. Nell’esempio il banco tiene $100 e il bar della terrazza $150. Un fondo fisso rende confrontabili tutte le chiusure.
Quale differenza di cassa è accettabile?
Non c’è una regola unica; fissa una tolleranza adatta al tuo volume e rispettala. La demo usa $2 per chiusura. Una differenza entro la tolleranza viene comunque registrata; oltre, servono un riconteggio e un motivo.
Le mance devono passare dalla cassa?
Possono, purché registri le mance in contanti ricevute e pagate. Se il contante della tua cassa include già le mance, usa quella cifra invece di sommarle a parte.
E se il conteggio era sbagliato dopo aver chiuso la busta?
Correggi la chiusura con un motivo e conserva l’originale. La differenza tra ciò che doveva uscire dalla cassa e ciò che è stato messo in busta appare come prelievo aggiuntivo o come rientro in cassa.
Come so che tutto il contante è arrivato in banca?
Dai un numero a ogni busta, registra ogni versamento con le buste che contiene e tieni d’occhio il saldo non versato. Quando è a zero, ogni busta è stata versata.
Questo è supporto alle decisioni, non consulenza contabile, fiscale o del lavoro.


