
Come riconciliare gli accrediti delle carte con la banca
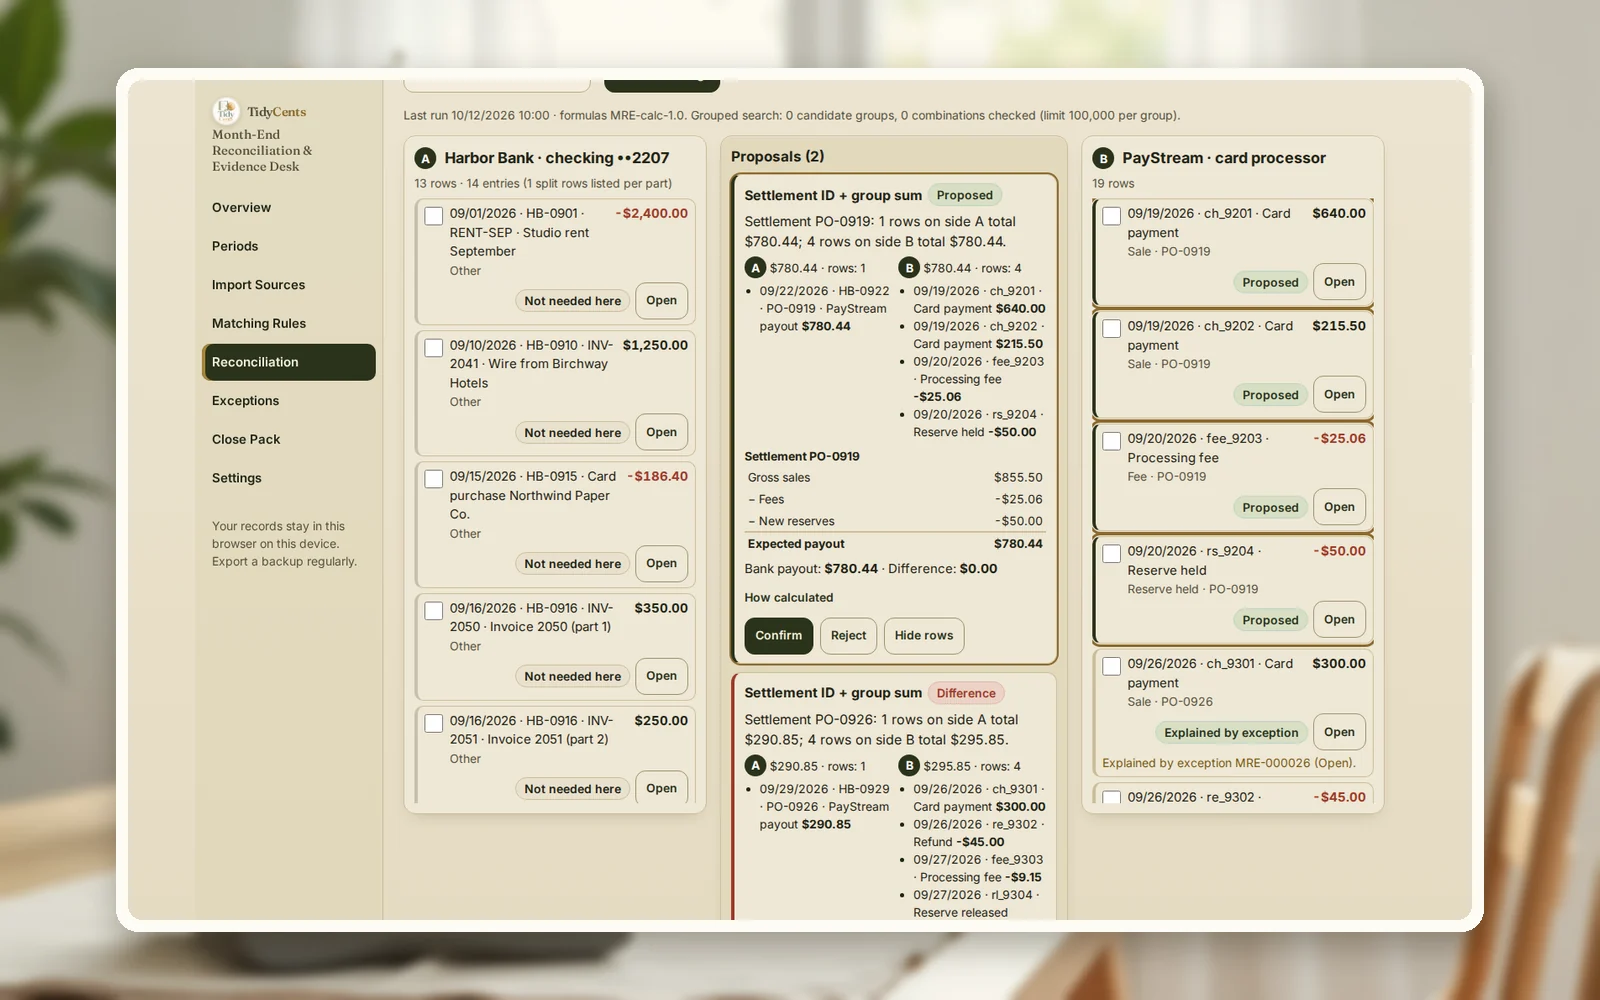
L'accredito di un circuito di pagamento non coincide quasi mai con le vendite del giorno. Coincide con le vendite di un lotto di regolamento, meno i rimborsi, meno le commissioni, meno quanto trattenuto come riserva, più la riserva liberata, pagato uno o più giorni dopo. Per riconciliare, raggruppa le righe del circuito per ID di regolamento (accredito), verifica che sommino l'entrata in banca con lo stesso ID e scrivi una spiegazione per ogni importo che non torna. Nell'esempio qui sotto, un'entrata di $386.83 è esattamente $430.00 di vendite − $30.00 rimborsati − $13.17 di commissioni.
Perché accrediti ed entrate in banca non tornano
La maggior parte delle differenze di fine mese tra vendite, circuito e banca nasce da poche cause:
- Compensazione. Il circuito paga il netto; il report delle vendite mostra il lordo.
- Sfasamento. Le vendite del 30 possono essere accreditate il 2: denaro in transito a fine mese.
- Commissioni su righe separate. Alcune commissioni sono per transazione, altre mensili, e alcune compaiono solo sull'estratto conto.
- Rimborsi e contestazioni. Riducono un accredito successivo, non il giorno della vendita originale.
- Valuta. Un incasso registrato in euro e ricevuto in dollari non tornerà mai sull'importo.
Una buona riconciliazione non nasconde queste differenze: spiega ciascuna con un responsabile e un documento.
La formula
- Accredito atteso = Σ vendite − Σ rimborsi − Σ commissioni − riserve trattenute + riserve liberate, per ID di regolamento.
- Differenza dell'accredito = entrata in banca − accredito atteso. Zero significa riconciliato; tutto il resto è un'eccezione.
- Controllo del saldo bancario = saldo iniziale + tutti i movimenti del periodo = saldo finale dell'estratto.
- Importo non spiegato = differenze né riconciliate né registrate come eccezione. Deve essere zero prima di chiudere.
Un esempio completo
I numeri vengono dalla demo di Chiusura mensile: riconciliazione e documentazione: un negozio di design immaginario con tre fonti: il conto bancario, il circuito di pagamento e il conto banca in contabilità.
Accrediti che tornano. Ogni accredito viene ricostruito dalle righe del circuito che portano il suo ID:
| Accredito | Vendite | Rimborsi | Commissioni | Atteso | Entrata in banca |
|---|---|---|---|---|---|
| PO-0811 | $720.00 | $0.00 | $21.60 | $698.40 | $698.40 |
| PO-0829 | $900.00 | $60.00 | $25.20 | $814.80 | $814.80 |
| PO-0905 | $430.00 | $30.00 | $13.17 | $386.83 | $386.83 |
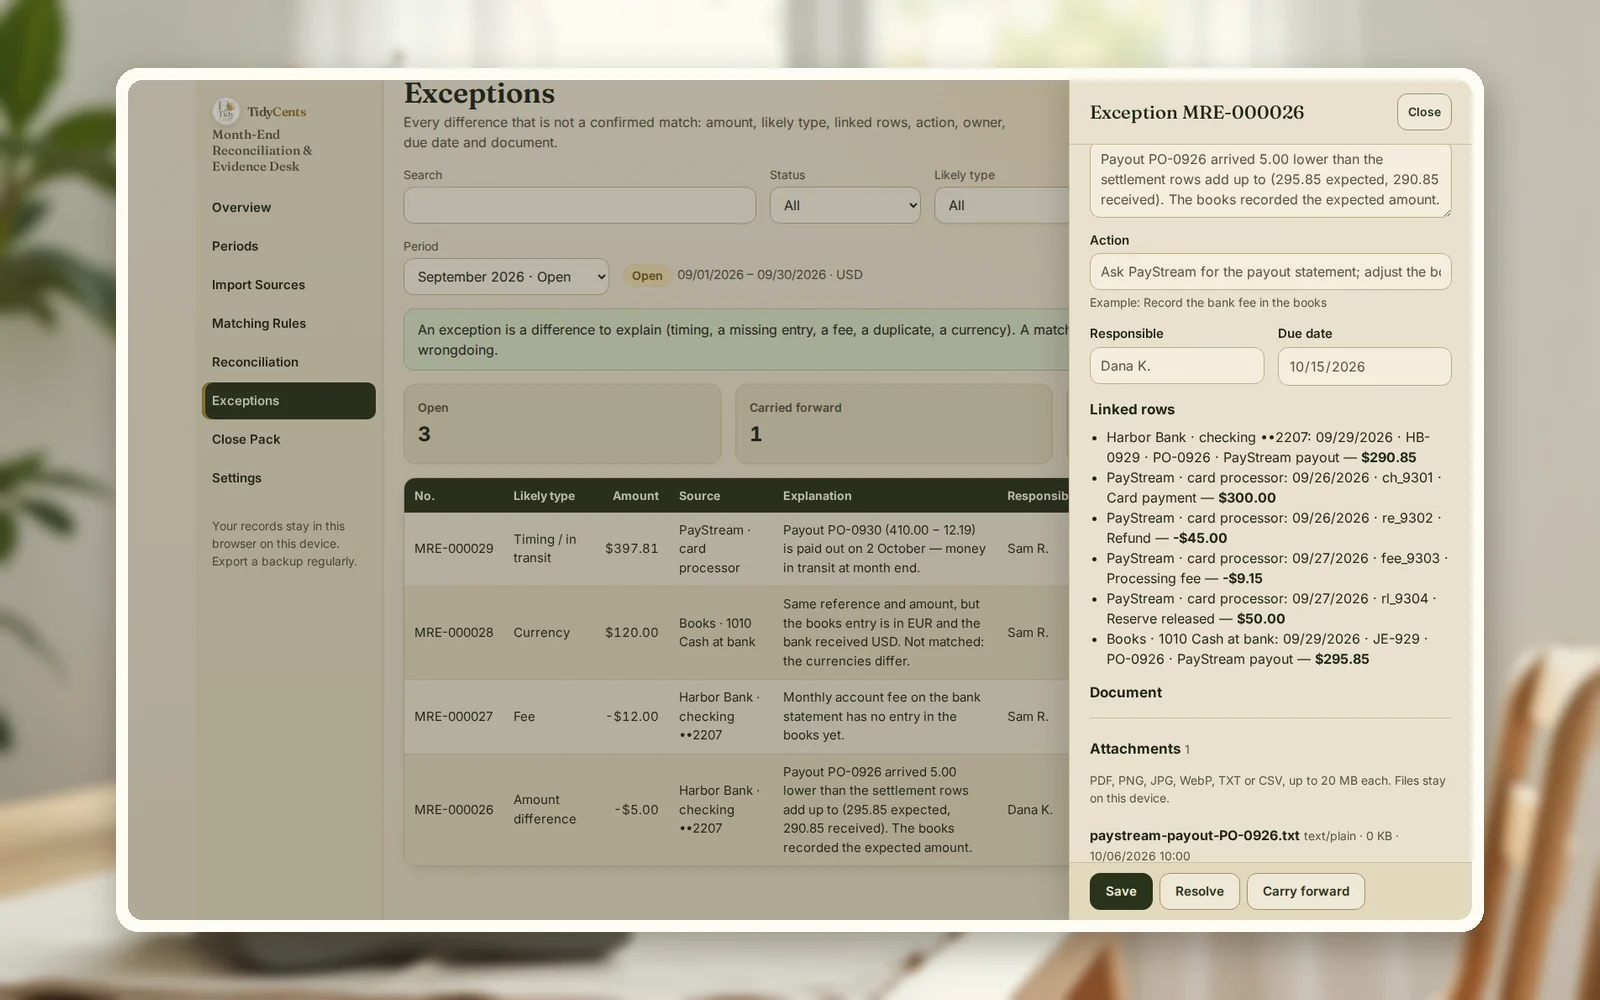
Differenze che vanno spiegate. A settembre quattro voci non tornano, e ognuna diventa un'eccezione con responsabile e scadenza invece di una rettifica silenziosa:
- PO-0926 è arrivato con $5.00 in meno: attesi $295.85, ricevuti $290.85. Azione: chiedere al circuito il dettaglio dell'accredito.
- Una commissione bancaria mensile di $12 è sull'estratto ma non ancora in contabilità. Azione: registrarla come spesa bancaria.
- Un incasso di $120 registrato in EUR ma ricevuto in USD: stessa causale e stesso importo, valuta diversa, quindi non viene riconciliato in automatico.
- PO-0930 è in transito: $410.00 di vendite meno $12.19 di commissioni, accreditato il 2 ottobre. Appartiene alle vendite di settembre e all'estratto di ottobre.
Chiudere e riaprire. Agosto è stato chiuso con il saldo dell'estratto che tornava: $7,900.00 iniziali e $5,522.95 finali. Poi la banca ha emesso un estratto corretto con una commissione del terminale di $4.50 mancante. Il mese è stato riaperto come versione 2, la commissione riconciliata e il nuovo saldo finale di $5,518.45 è tornato, con il motivo della riapertura conservato nel pacchetto di documentazione.
Passo dopo passo: riconcilia gli accrediti e chiudi il mese
- Esporta banca, circuito e contabilità del periodo e controlla i segni (entrate positive, uscite negative).
- Controlla prima il saldo bancario: iniziale + movimenti = finale. Se non torna, manca una riga.
- Raggruppa le righe del circuito per ID di regolamento e ricostruisci ogni accredito: vendite − rimborsi − commissioni − riserve.
- Abbina ogni accredito alla sua entrata in banca tramite ID o causale, poi per importo e una breve finestra di date.
- Lascia ambigui gli importi uguali quando due entrate potrebbero abbinarsi; decidi con una causale, non a caso.
- Registra ogni differenza come eccezione: importo, spiegazione, azione, responsabile, scadenza.
- Chiudi il mese con un pacchetto di documentazione — saldi, abbinamenti, eccezioni, regole usate — e riaprilo come nuova versione se arriva un estratto corretto.
Errori comuni
- Confrontare le vendite lorde con le entrate in banca. Confronta gli accrediti netti.
- Abbinare solo per importo. Due entrate uguali possono abbinarsi all'accredito sbagliato; usa l'ID di regolamento.
- Dimenticare il denaro in transito. Le vendite di fine mese vengono pagate il mese dopo.
- Rettificare la contabilità perché torni. Spiega la differenza; rettifica solo quando ne conosci la causa.
- Ignorare le commissioni presenti solo in banca. I canoni mensili del conto non compaiono mai nell'esportazione del circuito.
- Sovrascrivere un mese chiuso. Riaprilo come nuova versione per conservare lo storico.
Quando aiuta uno strumento
Un foglio di calcolo regge un mese con un circuito. Più fonti, lotti di regolamento, rimborsi parziali, commissioni su righe diverse e una traccia di revisione sono più difficili. Chiusura mensile: riconciliazione e documentazione importa le esportazioni di banca, circuito e contabilità, ricostruisce ogni accredito, applica regole di abbinamento visibili in un ordine fisso, lascia aperti i casi ambigui finché non decidi, registra le eccezioni con i responsabili e chiude ogni mese con un pacchetto di documentazione versionato. Aritmetica decimale esatta, nessuna supposizione dell'IA. Se banca e contabilità differiscono per un importo misterioso, il cercatore gratuito di differenze nella riconciliazione bancaria (in inglese) indica la causa probabile.
Apri la demo con il negozio di design dell'esempio — tutte le schermate, senza registrazione — poi importa le tue esportazioni.
Apri Chiusura mensile: riconciliazione e documentazioneTutti gli strumenti per tasse, conti e fatture
Guide correlate: perché la riconciliazione bancaria non torna, come quadrare la cassa a fine giornata e come rispondere a un chargeback.
Domande frequenti
Perché il mio accredito è più basso delle vendite?
Perché il circuito trattiene rimborsi, commissioni e a volte una riserva prima di pagare, e paga dopo la data della vendita. Ricostruisci l'accredito dalle righe con lo stesso ID per vedere esattamente cosa è stato trattenuto.
Come capisco quali vendite stanno in quale accredito?
Con l'ID di regolamento o di accredito nell'esportazione del circuito. Ogni riga di vendita, rimborso e commissione di un accredito lo riporta; raggruppando per quell'ID ottieni il contenuto dell'accredito.
Cosa faccio con il denaro in transito a fine mese?
Registralo come voce di riconciliazione: le vendite sono di questo mese, l'entrata del prossimo. Mostralo nel pacchetto di chiusura così saldo bancario e contabilità tornano comunque.
E se due entrate hanno lo stesso importo?
Non tirare a indovinare. Lascia l'abbinamento ambiguo e decidi con la causale, l'ID di regolamento o la data del lotto. Abbinare quella sbagliata nasconde un errore fino a un mese successivo.
Devo confrontare anche il circuito con la contabilità?
Sì. Banca contro contabilità mostra che il denaro è registrato; circuito contro banca mostra che ogni accredito è completo. Insieme scovano una vendita registrata mai accreditata e una commissione del circuito mai arrivata in contabilità.
Ogni quanto riconciliare?
Almeno ogni mese, prima di presentare qualsiasi cosa che dipenda da questi numeri. Le attività con molti pagamenti con carta spesso riconciliano gli accrediti ogni settimana, così le differenze emergono mentre il circuito può ancora spiegarle.
Questo è un supporto alle decisioni, non una consulenza contabile o fiscale.
Strumenti citati in questa guida
 Strumento interattivo
Chiusura mensile: riconciliazione e documentazione
Abbina movimenti bancari, pagamenti e contabilità, spiega le differenze e prepara un dossier di chiusura mensile chiaro.

