
Rapprocher les virements de paiement par carte de la banque
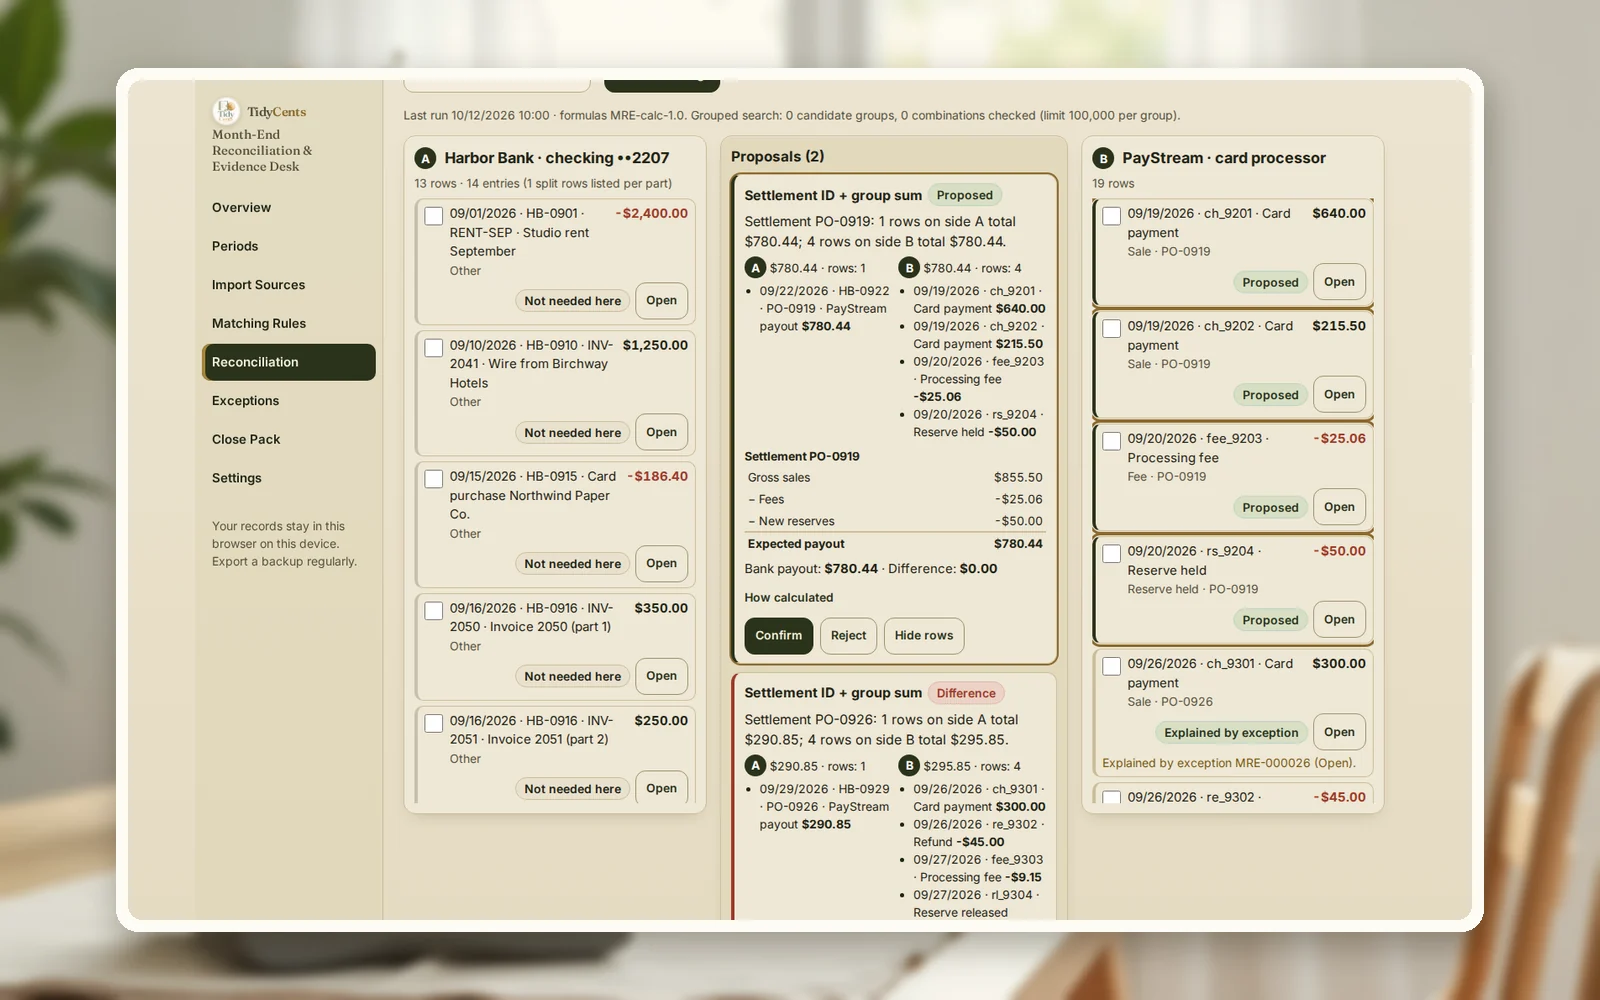
Le virement d'un prestataire de paiement n'est presque jamais égal à vos ventes du jour. Il est égal aux ventes d'un lot de règlement, moins les remboursements, moins les frais de traitement, moins la réserve retenue, plus la réserve libérée — versé un ou plusieurs jours plus tard. Pour rapprocher, regroupez les lignes du prestataire par identifiant de règlement (de virement), vérifiez qu'elles s'additionnent au crédit bancaire portant le même identifiant, et rédigez une explication pour chaque montant qui ne correspond pas. Dans l'exemple ci-dessous, un crédit de $386.83 correspond exactement à $430.00 de ventes − $30.00 remboursés − $13.17 de frais.
Pourquoi virements et crédits bancaires ne concordent pas
La plupart des écarts de fin de mois entre ventes, prestataire et banque ont quelques causes :
- La compensation. Le prestataire verse le net ; votre rapport de ventes affiche le brut.
- Le décalage. Les ventes du 30 peuvent être versées le 2 — de l'argent en transit en fin de mois.
- Des frais sur des lignes séparées. Certains frais sont par transaction, d'autres mensuels, et certains n'apparaissent que sur le relevé bancaire.
- Remboursements et litiges. Ils réduisent un virement ultérieur, pas le jour de la vente d'origine.
- La devise. Un encaissement comptabilisé en euros et reçu en dollars ne concordera jamais en montant.
Un bon rapprochement ne cache pas ces écarts : il explique chacun, avec un responsable et une pièce.
La formule
- Virement attendu = Σ ventes − Σ remboursements − Σ frais − réserves retenues + réserves libérées, par identifiant de règlement.
- Écart du virement = crédit bancaire − virement attendu. Zéro signifie rapproché ; tout le reste est une exception.
- Contrôle du solde bancaire = solde d'ouverture + tous les mouvements de la période = solde de clôture du relevé.
- Montant inexpliqué = écarts ni rapprochés ni consignés comme exception. Il doit être nul avant la clôture.
Un exemple chiffré
Les chiffres viennent de la démo de Clôture mensuelle : rapprochement et justificatifs : une boutique de design fictive avec trois sources — son compte bancaire, son prestataire de paiement et le compte banque de sa comptabilité.
Les virements qui concordent. Chaque virement est reconstitué à partir des lignes du prestataire qui portent son identifiant :
| Virement | Ventes | Remboursements | Frais | Attendu | Crédit bancaire |
|---|---|---|---|---|---|
| PO-0811 | $720.00 | $0.00 | $21.60 | $698.40 | $698.40 |
| PO-0829 | $900.00 | $60.00 | $25.20 | $814.80 | $814.80 |
| PO-0905 | $430.00 | $30.00 | $13.17 | $386.83 | $386.83 |
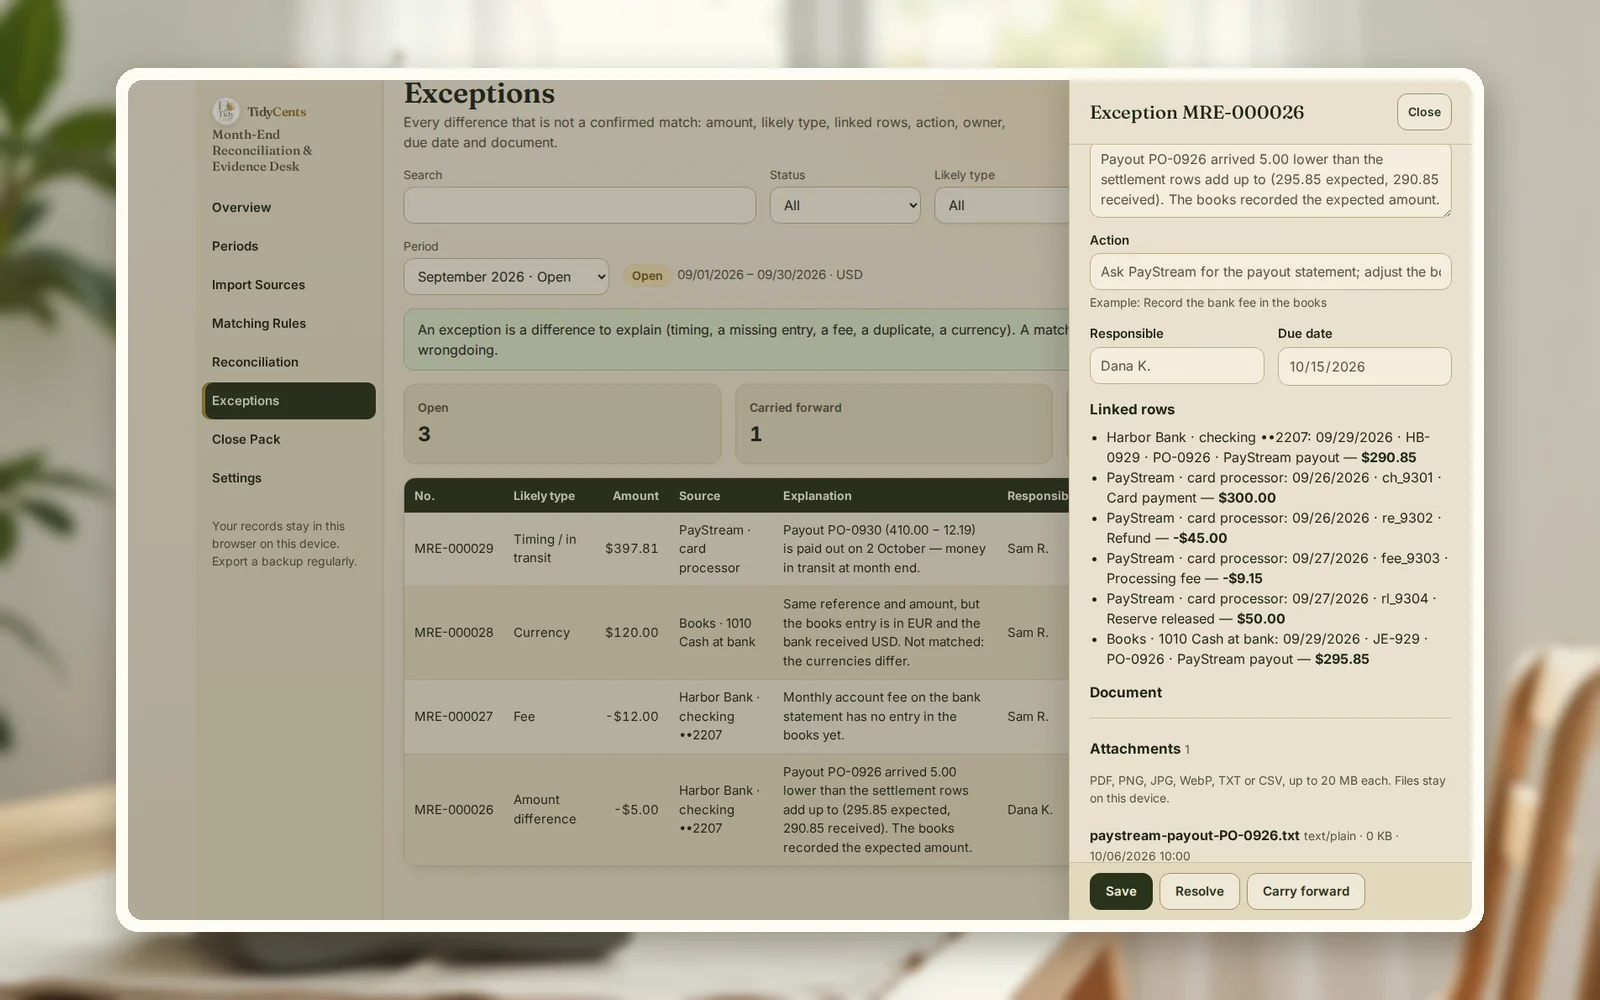
Les écarts à expliquer. En septembre, quatre éléments ne concordent pas, et chacun devient une exception avec un responsable et une échéance plutôt qu'un ajustement silencieux :
- PO-0926 est arrivé avec $5.00 de moins — $295.85 attendus, $290.85 reçus. Action : demander au prestataire le relevé du virement.
- Des frais bancaires mensuels de $12 figurent sur le relevé mais pas encore en comptabilité. Action : les enregistrer en frais bancaires.
- Un encaissement de $120 comptabilisé en EUR mais reçu en USD — même référence et même montant, devise différente, donc pas rapproché automatiquement.
- PO-0930 est en transit : $410.00 de ventes moins $12.19 de frais, versé le 2 octobre. Il relève des ventes de septembre et du relevé d'octobre.
Clôturer et rouvrir. Août a été clôturé avec un solde de relevé concordant : $7,900.00 à l'ouverture, $5,522.95 à la clôture. La banque a ensuite émis un relevé corrigé avec des frais de terminal de $4.50 manquants. Le mois a été rouvert en version 2, les frais rapprochés, et le nouveau solde de clôture de $5,518.45 a de nouveau concordé — avec le motif de réouverture conservé dans le dossier de justificatifs.
Étape par étape : rapprocher les virements et clôturer le mois
- Exportez la banque, le prestataire et votre comptabilité pour la période et vérifiez les signes (entrées positives, sorties négatives).
- Contrôlez d'abord le solde bancaire : ouverture + mouvements = clôture. Sinon, une ligne manque.
- Regroupez les lignes du prestataire par identifiant de règlement et reconstituez chaque virement : ventes − remboursements − frais − réserves.
- Associez chaque virement à son crédit bancaire par identifiant ou référence, puis par montant et courte fenêtre de dates.
- Laissez ambigus les montants identiques quand deux crédits pourraient convenir ; tranchez avec une référence, pas au jugé.
- Consignez chaque écart en exception : montant, explication, action, responsable, échéance.
- Clôturez le mois avec un dossier de justificatifs — soldes, rapprochements, exceptions, règles appliquées — et rouvrez-le en nouvelle version si un relevé corrigé arrive.
Erreurs fréquentes
- Comparer les ventes brutes aux crédits bancaires. Comparez les virements nets.
- Rapprocher sur le seul montant. Deux crédits identiques peuvent correspondre au mauvais virement ; utilisez l'identifiant de règlement.
- Oublier l'argent en transit. Les ventes de fin de mois sont versées le mois suivant.
- Ajuster la comptabilité pour que ça tombe juste. Expliquez l'écart ; n'ajustez que quand vous en connaissez la cause.
- Ignorer les frais présents seulement en banque. Les frais de tenue de compte n'apparaissent jamais dans l'export du prestataire.
- Écraser un mois clôturé. Rouvrez-le en nouvelle version pour garder l'historique.
Quand un outil aide
Un tableur suffit pour un mois et un prestataire. Plusieurs sources, des lots de règlement, des remboursements partiels, des frais sur des lignes différentes et une piste d'audit, c'est plus difficile. Clôture mensuelle : rapprochement et justificatifs importe les exports de la banque, du prestataire et de la comptabilité, reconstitue chaque virement, applique des règles de rapprochement visibles dans un ordre fixe, laisse ouverts les cas ambigus jusqu'à votre décision, consigne les exceptions avec responsables et clôture chaque mois avec un dossier de justificatifs versionné. Arithmétique décimale exacte, aucune supposition d'IA. Si banque et comptabilité diffèrent d'un montant mystérieux, l'outil gratuit de recherche d'écart de rapprochement (en anglais) indique la cause probable.
Ouvrez la démo avec la boutique de design de l'exemple — tous les écrans, sans inscription — puis importez vos propres exports.
Ouvrir Clôture mensuelle : rapprochement et justificatifsTous les outils fiscalité, comptes et factures
Guides liés : pourquoi le rapprochement bancaire ne tombe pas juste, comment équilibrer la caisse en fin de journée et comment répondre à une rétrofacturation.
Questions fréquentes
Pourquoi mon virement est-il inférieur à mes ventes ?
Parce que le prestataire déduit remboursements, frais et parfois une réserve avant de verser, et verse après la date de vente. Reconstituez le virement à partir des lignes portant le même identifiant pour voir exactement ce qui a été déduit.
Comment savoir quelles ventes sont dans quel virement ?
Avec l'identifiant de règlement ou de virement de l'export du prestataire. Chaque ligne de vente, de remboursement et de frais d'un virement le porte ; regrouper par cet identifiant donne le contenu du virement.
Que faire de l'argent en transit en fin de mois ?
Enregistrez-le comme élément de rapprochement : les ventes appartiennent à ce mois, le crédit au suivant. Montrez-le dans le dossier de clôture pour que le solde bancaire et la comptabilité concordent quand même.
Et si deux crédits ont le même montant ?
Ne devinez pas. Laissez le rapprochement ambigu et tranchez avec la référence, l'identifiant de règlement ou la date du lot. Rapprocher le mauvais cache une erreur jusqu'à un mois ultérieur.
Faut-il aussi comparer le prestataire avec la comptabilité ?
Oui. Banque contre comptabilité montre que l'argent est enregistré ; prestataire contre banque montre que chaque virement est complet. Les deux ensemble repèrent une vente comptabilisée jamais versée et des frais du prestataire jamais arrivés en comptabilité.
À quelle fréquence rapprocher ?
Au moins chaque mois, avant toute déclaration qui s'appuie sur ces chiffres. Les entreprises avec beaucoup de paiements par carte rapprochent souvent les virements chaque semaine, pour trouver les écarts tant que le prestataire peut encore les expliquer.
Ceci est une aide à la décision, pas un conseil comptable ou fiscal.
Outils cités dans ce guide
 Outil interactif
Clôture mensuelle : rapprochement et justificatifs
Rapprochez les relevés bancaires, les paiements et la comptabilité, expliquez les écarts et constituez un dossier de clôture clair.

