
Como conciliar repasses de cartão com os depósitos no banco
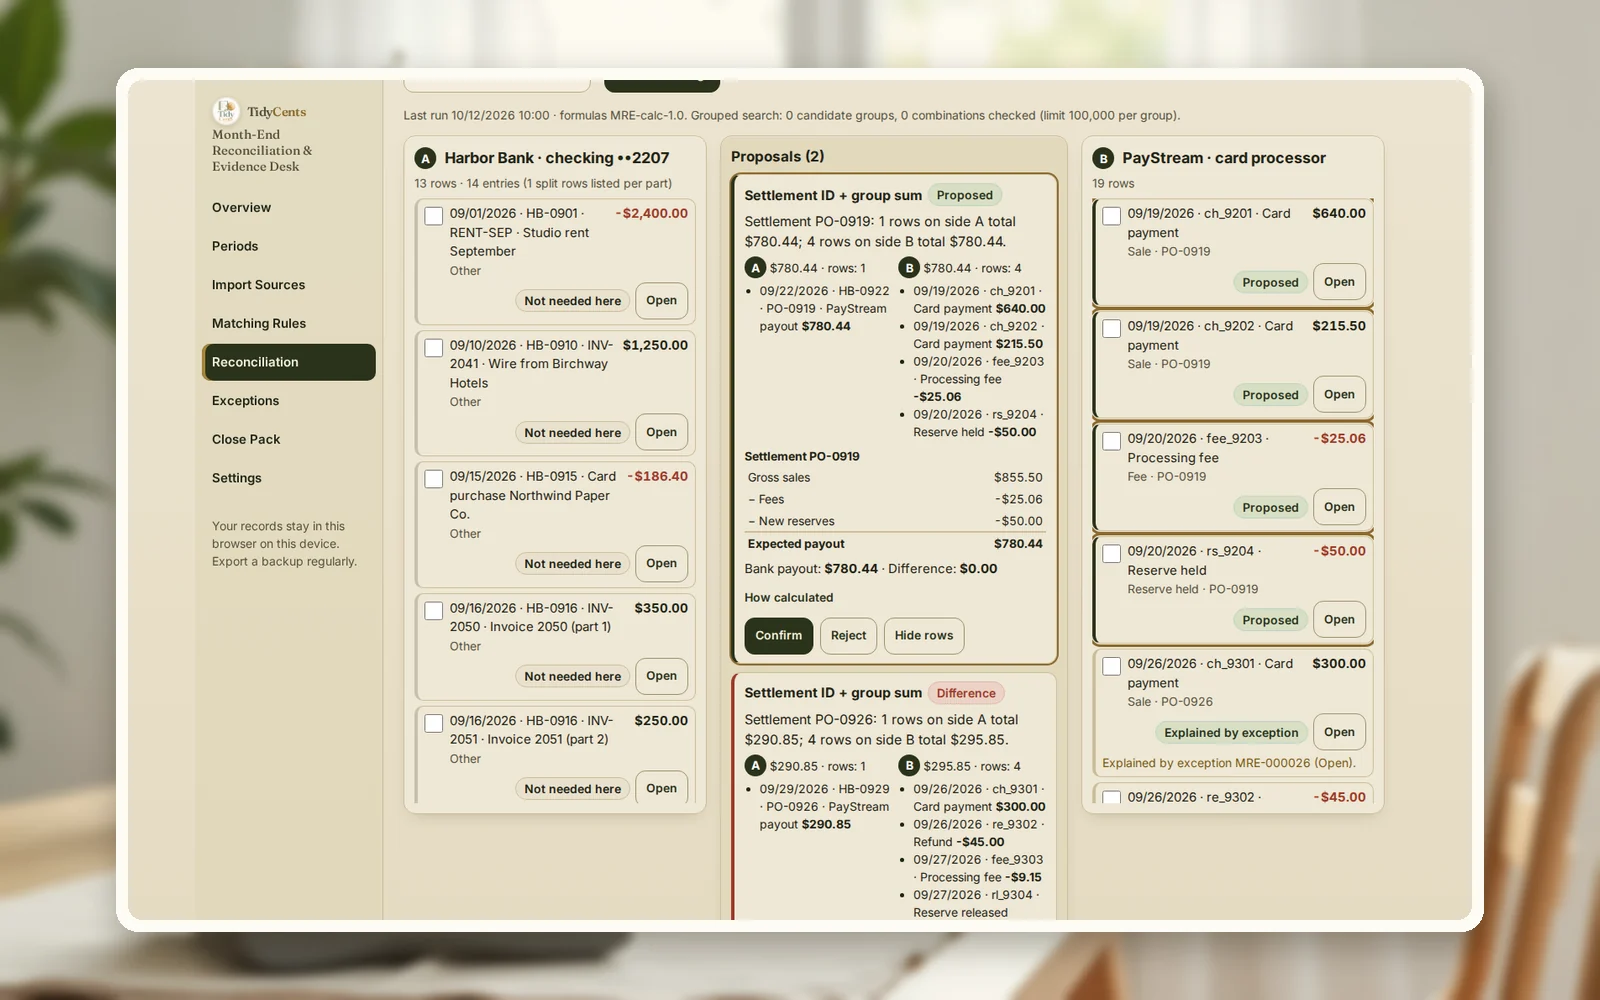
O repasse de uma processadora de pagamentos quase nunca é igual às vendas do dia. Ele é igual às vendas de um lote de liquidação, menos reembolsos, menos taxas de processamento, menos o valor retido em reserva, mais a reserva liberada — pago um ou mais dias depois. Para conciliar, agrupe as linhas da processadora pelo ID de liquidação (repasse), confira se somam o depósito bancário com o mesmo ID e escreva uma explicação para cada valor que não bater. No exemplo abaixo, um depósito de $386.83 é exatamente $430.00 de vendas − $30.00 reembolsados − $13.17 de taxas.
Por que repasses e depósitos não batem
A maioria das diferenças de fim de mês entre vendas, processadora e banco vem de poucas causas:
- Compensação. A processadora paga o líquido; o relatório de vendas mostra o bruto.
- Prazo. Vendas do dia 30 podem ser repassadas no dia 2 — dinheiro em trânsito no fim do mês.
- Taxas em linhas separadas. Algumas taxas vêm por transação, outras mensais, e algumas só aparecem no extrato bancário.
- Reembolsos e contestações. Reduzem um repasse posterior, não o dia da venda original.
- Moeda. Um recebimento lançado em euros e recebido em dólares nunca vai bater no valor.
Uma boa conciliação não esconde essas diferenças: explica cada uma com um responsável e um documento.
A fórmula
- Repasse esperado = Σ vendas − Σ reembolsos − Σ taxas − reservas retidas + reservas liberadas, por ID de liquidação.
- Diferença do repasse = depósito bancário − repasse esperado. Zero significa conciliado; qualquer outra coisa é uma exceção.
- Conferência do saldo bancário = saldo inicial + todas as movimentações do período = saldo final do extrato.
- Valor sem explicação = diferenças que não foram conciliadas nem registradas como exceção. Precisa ser zero antes de fechar.
Um exemplo completo
Os números vêm da demo do Fechamento do mês: conciliação e evidências: uma loja de design fictícia com três fontes — a conta bancária, a processadora de pagamentos e a conta de bancos na contabilidade.
Repasses que batem. Cada repasse é montado a partir das linhas da processadora com o seu ID:
| Repasse | Vendas | Reembolsos | Taxas | Esperado | Depósito no banco |
|---|---|---|---|---|---|
| PO-0811 | $720.00 | $0.00 | $21.60 | $698.40 | $698.40 |
| PO-0829 | $900.00 | $60.00 | $25.20 | $814.80 | $814.80 |
| PO-0905 | $430.00 | $30.00 | $13.17 | $386.83 | $386.83 |
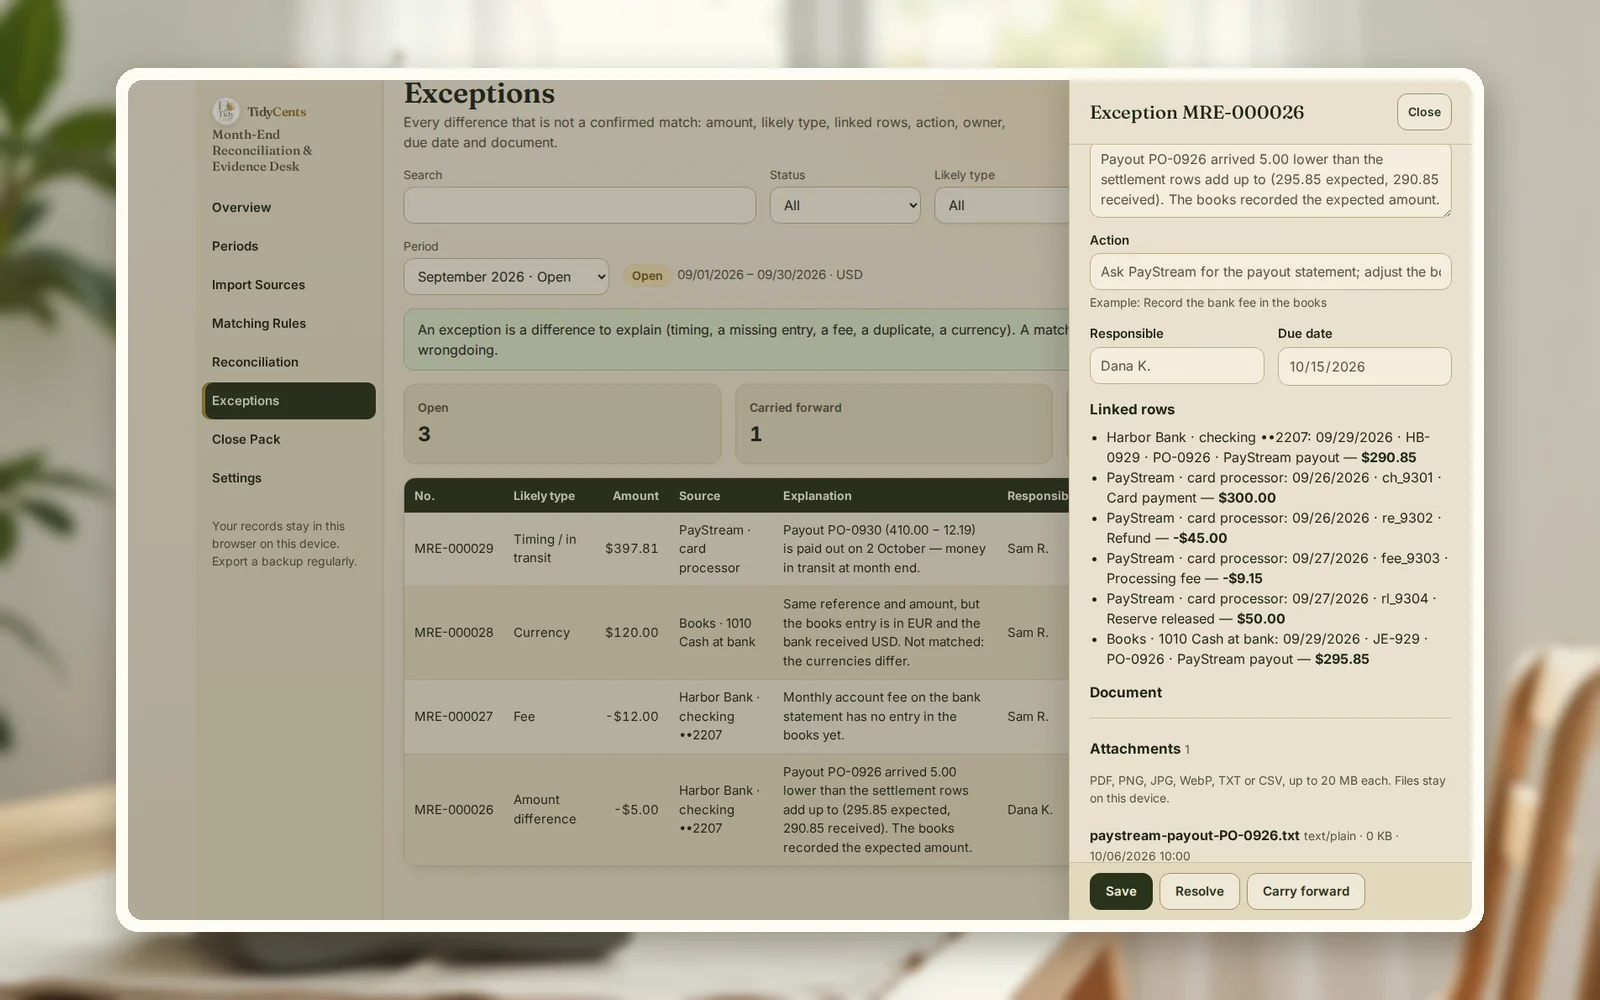
Diferenças que precisam de explicação. Em setembro, quatro itens não batem, e cada um vira uma exceção com responsável e prazo em vez de um ajuste silencioso:
- PO-0926 chegou $5.00 a menos — esperados $295.85, recebidos $290.85. Ação: pedir à processadora o extrato do repasse.
- Uma tarifa bancária mensal de $12 está no extrato, mas ainda não na contabilidade. Ação: lançar como despesa bancária.
- Um recebimento de $120 lançado em EUR, mas recebido em USD — mesma referência e valor, moeda diferente, então não é conciliado automaticamente.
- PO-0930 está em trânsito: $410.00 de vendas menos $12.19 de taxas, repassado em 2 de outubro. Pertence às vendas de setembro e ao extrato de outubro.
Fechar e reabrir. Agosto foi fechado com o saldo do extrato batendo: $7,900.00 inicial e $5,522.95 final. Depois o banco emitiu um extrato corrigido com uma tarifa de maquininha de $4.50 que faltava. O mês foi reaberto como versão 2, a tarifa foi conciliada e o novo saldo final de $5,518.45 voltou a bater — com o motivo da reabertura guardado no pacote de evidências.
Passo a passo: concilie os repasses e feche o mês
- Exporte banco, processadora e contabilidade do período e confira os sinais (entradas positivas, saídas negativas).
- Confira primeiro o saldo bancário: inicial + movimentações = final. Se não bater, falta uma linha.
- Agrupe as linhas da processadora pelo ID de liquidação e monte cada repasse: vendas − reembolsos − taxas − reservas.
- Associe cada repasse ao seu depósito pelo ID ou referência, depois pelo valor e por uma janela curta de datas.
- Deixe valores iguais em aberto quando dois depósitos puderem combinar; decida pela referência, não no chute.
- Registre cada diferença como exceção: valor, explicação, ação, responsável e prazo.
- Feche o mês com um pacote de evidências — saldos, conciliações, exceções, regras usadas — e reabra como nova versão se chegar um extrato corrigido.
Erros comuns
- Comparar vendas brutas com depósitos. Compare repasses líquidos.
- Conciliar só pelo valor. Dois depósitos iguais podem casar com o repasse errado; use o ID de liquidação.
- Esquecer o dinheiro em trânsito. Vendas do fim do mês são pagas no mês seguinte.
- Ajustar a contabilidade para fechar. Explique a diferença; ajuste só quando souber o motivo.
- Ignorar tarifas que só estão no banco. Tarifas mensais de conta nunca aparecem na exportação da processadora.
- Sobrescrever um mês fechado. Reabra como nova versão para manter o histórico.
Quando uma ferramenta ajuda
Uma planilha dá conta de um mês com uma processadora. Várias fontes, lotes de liquidação, reembolsos parciais, taxas em linhas diferentes e trilha de auditoria são mais difíceis. O Fechamento do mês: conciliação e evidências importa as exportações do banco, da processadora e da contabilidade, monta cada repasse, aplica regras de conciliação visíveis numa ordem fixa, mantém em aberto os casos ambíguos até você decidir, registra exceções com responsáveis e fecha cada mês com um pacote de evidências versionado. Aritmética decimal exata, sem palpites de IA. Se banco e contabilidade diferem por um valor misterioso, o localizador gratuito de diferenças da conciliação bancária (em inglês) aponta a causa provável.
Abra a demo com a loja de design do exemplo — todas as telas, sem cadastro — e depois importe suas próprias exportações.
Abrir Fechamento do mês: conciliação e evidênciasTodas as ferramentas de impostos, contas e faturas
Guias relacionados: por que a conciliação bancária não fecha, como fechar o caixa no fim do dia e como responder a um chargeback.
Perguntas frequentes
Por que meu repasse é menor que minhas vendas?
Porque a processadora desconta reembolsos, taxas e às vezes uma reserva antes de pagar, e paga depois da data da venda. Monte o repasse a partir das linhas com o mesmo ID de liquidação para ver exatamente o que foi descontado.
Como sei quais vendas estão em qual repasse?
Pelo ID de liquidação ou de repasse na exportação da processadora. Toda linha de venda, reembolso e taxa de um repasse traz esse ID; agrupar por ele mostra o conteúdo do repasse.
O que faço com o dinheiro em trânsito no fim do mês?
Registre como item de conciliação: as vendas são deste mês, o depósito do próximo. Mostre isso no pacote de fechamento para que o saldo bancário e a contabilidade continuem batendo.
E se dois depósitos tiverem o mesmo valor?
Não chute. Deixe a conciliação em aberto e decida pela referência, pelo ID de liquidação ou pela data do lote. Conciliar o errado esconde um erro até um mês posterior.
Também preciso comparar a processadora com a contabilidade?
Sim. Banco contra contabilidade mostra que o dinheiro está lançado; processadora contra banco mostra que cada repasse está completo. As duas juntas pegam uma venda lançada que nunca foi repassada e uma taxa da processadora que nunca chegou à contabilidade.
Com que frequência devo conciliar?
Pelo menos todo mês, antes de entregar qualquer declaração que dependa desses números. Negócios com muitos pagamentos com cartão costumam conciliar os repasses toda semana, para achar diferenças enquanto a processadora ainda consegue explicá-las.
Isto é apoio à decisão, não consultoria contábil ou tributária.
Ferramentas mencionadas neste guia
 Ferramenta interativa
Fechamento do mês: conciliação e evidências
Concilie registros bancários, de pagamentos e contábeis, explique as diferenças e monte um pacote de evidências claro para o fechamento do mês.

