
Cómo conciliar las liquidaciones de tarjeta con el banco
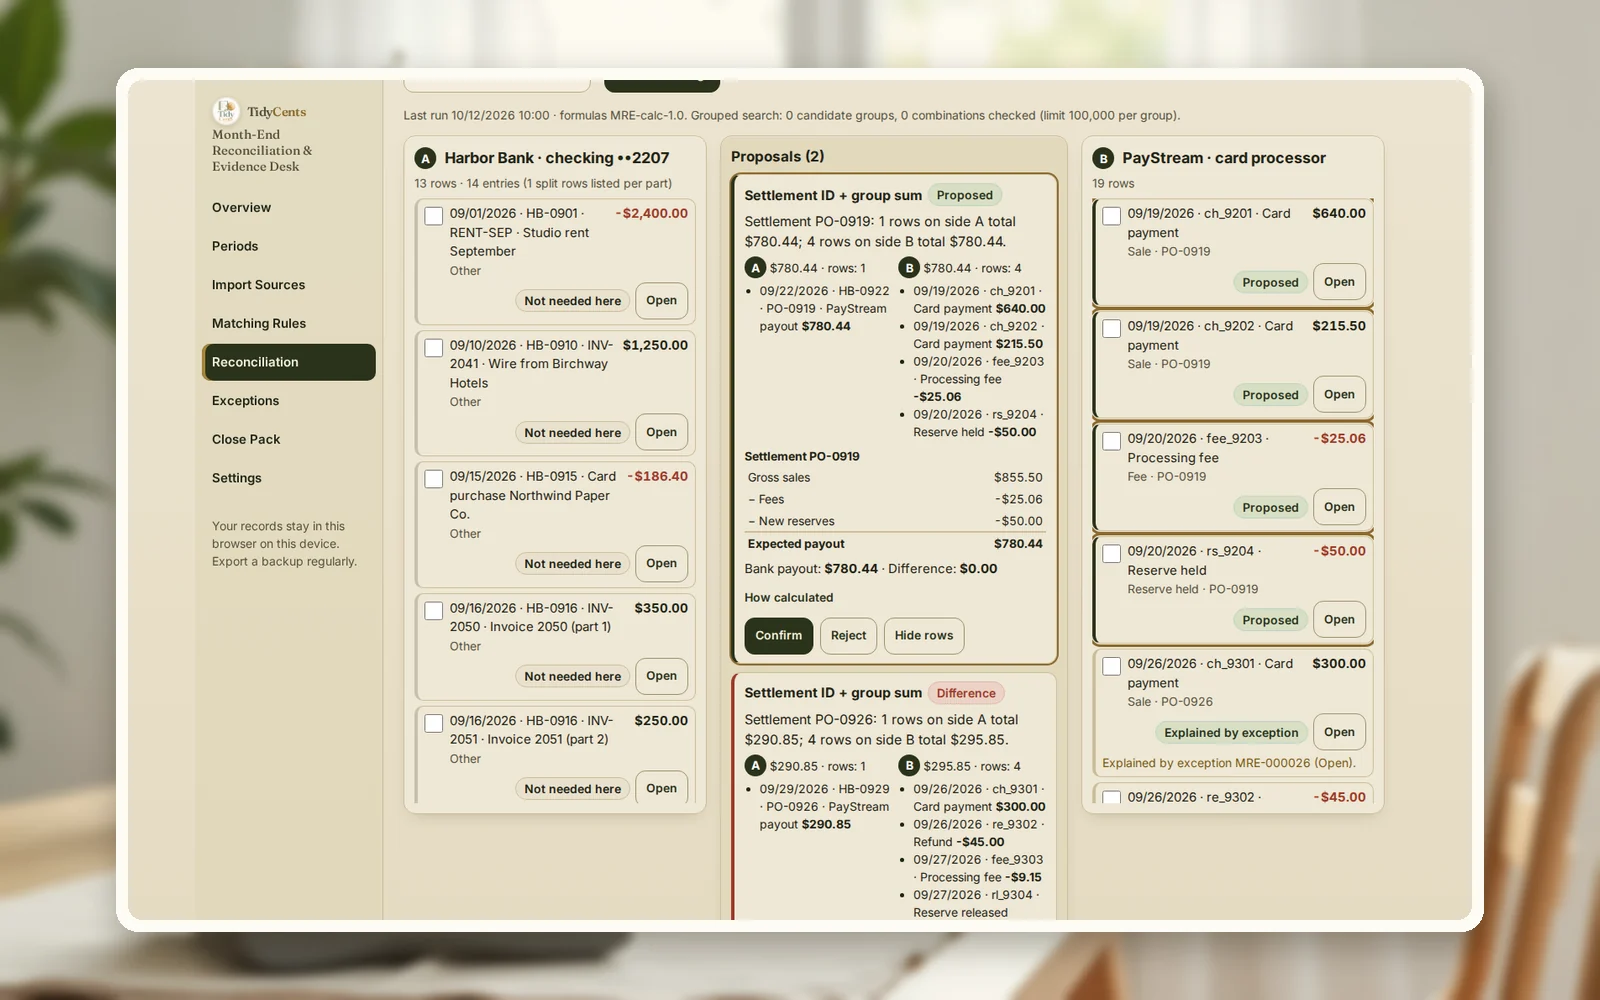
Una liquidación del procesador de pagos casi nunca coincide con tus ventas del día. Coincide con las ventas de un lote de liquidación, menos reembolsos, menos comisiones de procesamiento, menos lo retenido como reserva, más la reserva liberada, pagado uno o varios días después. Para conciliar, agrupa las filas del procesador por ID de liquidación (pago), comprueba que suman el abono bancario con el mismo ID y escribe una explicación para cada importe que no cuadre. En el ejemplo de abajo, un abono de $386.83 es exactamente $430.00 de ventas − $30.00 reembolsados − $13.17 de comisiones.
Por qué las liquidaciones y los abonos no cuadran
La mayoría de las diferencias de fin de mes entre ventas, procesador y banco vienen de pocas causas:
- Compensación. El procesador paga el neto; tu informe de ventas muestra el bruto.
- Desfase. Las ventas del día 30 pueden liquidarse el día 2: dinero en tránsito a fin de mes.
- Comisiones en líneas aparte. Unas comisiones van por transacción, otras son mensuales y algunas solo aparecen en el extracto bancario.
- Reembolsos y disputas. Reducen una liquidación posterior, no el día de la venta original.
- Moneda. Un cobro registrado en euros y recibido en dólares nunca cuadrará por importe.
Una buena conciliación no esconde estas diferencias: explica cada una con un responsable y un documento.
La fórmula
- Liquidación esperada = Σ ventas − Σ reembolsos − Σ comisiones − reservas retenidas + reservas liberadas, por ID de liquidación.
- Diferencia de la liquidación = abono bancario − liquidación esperada. Cero significa conciliado; cualquier otra cosa es una excepción.
- Comprobación del saldo bancario = saldo inicial + todos los movimientos del periodo = saldo final del extracto.
- Importe sin explicar = diferencias que ni se han conciliado ni se han registrado como excepción. Debe ser cero antes de cerrar.
Un ejemplo resuelto
Las cifras salen de la demo de Cierre de mes: conciliación y evidencias: una tienda de diseño ficticia con tres fuentes: su cuenta bancaria, su procesador de pagos y la cuenta de bancos de su contabilidad.
Liquidaciones que cuadran. Cada liquidación se reconstruye con las filas del procesador que llevan su ID:
| Liquidación | Ventas | Reembolsos | Comisiones | Esperado | Abono bancario |
|---|---|---|---|---|---|
| PO-0811 | $720.00 | $0.00 | $21.60 | $698.40 | $698.40 |
| PO-0829 | $900.00 | $60.00 | $25.20 | $814.80 | $814.80 |
| PO-0905 | $430.00 | $30.00 | $13.17 | $386.83 | $386.83 |
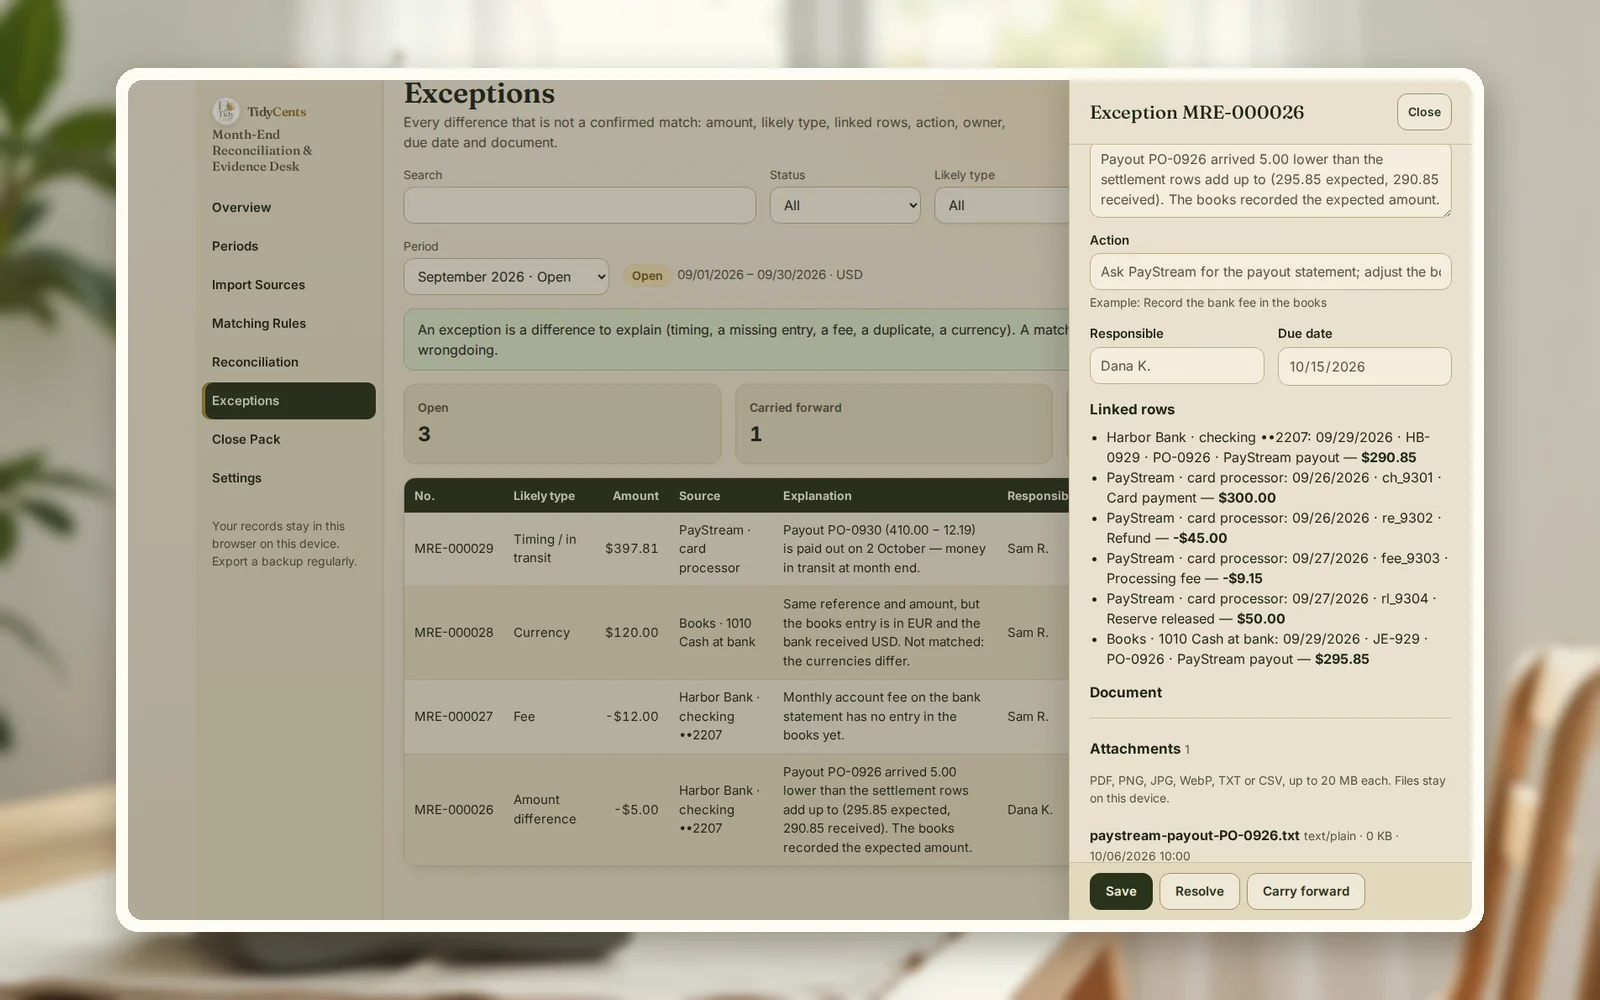
Diferencias que necesitan explicación. En septiembre no cuadran cuatro partidas, y cada una se convierte en una excepción con responsable y fecha límite en lugar de un ajuste silencioso:
- PO-0926 llegó $5.00 corta: se esperaban $295.85 y se recibieron $290.85. Acción: pedir al procesador el detalle de la liquidación.
- Una comisión bancaria mensual de $12 está en el extracto pero aún no en la contabilidad. Acción: registrarla como gasto bancario.
- Un cobro de $120 registrado en EUR pero recibido en USD: misma referencia e importe, distinta moneda, así que no se concilia automáticamente.
- PO-0930 está en tránsito: $410.00 de ventas menos $12.19 de comisiones, liquidada el 2 de octubre. Pertenece a las ventas de septiembre y al extracto de octubre.
Cerrar y reabrir. Agosto se cerró con el saldo del extracto cuadrado: $7,900.00 iniciales y $5,522.95 finales. Después el banco emitió un extracto corregido con una comisión de terminal de $4.50 que faltaba. El mes se reabrió como versión 2, se concilió la comisión y el nuevo saldo final de $5,518.45 volvió a cuadrar, con el motivo de la reapertura guardado en el paquete de evidencias.
Paso a paso: concilia las liquidaciones y cierra el mes
- Exporta el banco, el procesador y tu contabilidad del periodo y revisa los signos (entradas en positivo, salidas en negativo).
- Comprueba primero el saldo bancario: inicial + movimientos = final. Si no, falta una fila.
- Agrupa las filas del procesador por ID de liquidación y reconstruye cada una: ventas − reembolsos − comisiones − reservas.
- Empareja cada liquidación con su abono bancario por ID o referencia, y después por importe y una ventana corta de fechas.
- Deja ambiguos los importes iguales cuando dos abonos podrían encajar; decide con una referencia, no a ojo.
- Registra cada diferencia como excepción: importe, explicación, acción, responsable y fecha límite.
- Cierra el mes con un paquete de evidencias —saldos, emparejamientos, excepciones, reglas usadas— y reábrelo como nueva versión si llega un extracto corregido.
Errores habituales
- Comparar ventas brutas con abonos bancarios. Compara liquidaciones netas.
- Emparejar solo por importe. Dos abonos iguales pueden casar con la liquidación equivocada; usa el ID de liquidación.
- Olvidar el dinero en tránsito. Las ventas de fin de mes se pagan el mes siguiente.
- Ajustar la contabilidad para que cuadre. Explica la diferencia; ajusta solo cuando sepas por qué.
- Ignorar las comisiones que solo están en el banco. Las comisiones mensuales de cuenta nunca aparecen en la exportación del procesador.
- Sobrescribir un mes cerrado. Reábrelo como nueva versión para conservar el historial.
Cuándo ayuda una herramienta
Una hoja de cálculo puede con un mes de un procesador. Varias fuentes, lotes de liquidación, reembolsos parciales, comisiones en líneas distintas y una pista de auditoría son más difíciles. Cierre de mes: conciliación y evidencias importa exportaciones del banco, del procesador y de la contabilidad, reconstruye cada liquidación, aplica reglas de emparejamiento visibles en un orden fijo, deja abiertos los casos ambiguos hasta que decidas, registra excepciones con responsables y cierra cada mes con un paquete de evidencias versionado. Aritmética decimal exacta, sin conjeturas de IA. Si banco y contabilidad difieren en un importe misterioso, el buscador gratuito de diferencias de conciliación bancaria (en inglés) señala la causa probable.
Abre la demo con la tienda de diseño del ejemplo —todas las pantallas, sin registro— y luego importa tus propias exportaciones.
Abrir Cierre de mes: conciliación y evidenciasTodas las herramientas de impuestos, cuentas y facturas
Guías relacionadas: por qué no cuadra la conciliación bancaria, cómo cuadrar la caja al final del día y cómo responder a un contracargo.
Preguntas frecuentes
¿Por qué mi liquidación es menor que mis ventas?
Porque el procesador descuenta reembolsos, comisiones y a veces una reserva antes de pagar, y paga más tarde que la fecha de la venta. Reconstruye la liquidación con las filas del mismo ID para ver exactamente qué se descontó.
¿Cómo sé qué ventas van en cada liquidación?
Con el ID de liquidación o de pago de la exportación del procesador. Cada fila de venta, reembolso y comisión de una liquidación lo lleva; agrupar por ese ID te da su contenido.
¿Qué hago con el dinero en tránsito a fin de mes?
Regístralo como partida de conciliación: las ventas son de este mes y el abono del siguiente. Muéstralo en el paquete de cierre para que el saldo bancario y la contabilidad sigan cuadrando.
¿Y si dos abonos tienen el mismo importe?
No adivines. Deja el emparejamiento ambiguo y decide con la referencia, el ID de liquidación o la fecha del lote. Emparejar el equivocado esconde un error hasta un mes posterior.
¿También tengo que comparar el procesador con la contabilidad?
Sí. Banco contra contabilidad muestra que el dinero está registrado; procesador contra banco muestra que cada liquidación está completa. Hacer ambas detecta una venta registrada que nunca se liquidó y una comisión del procesador que nunca llegó a la contabilidad.
¿Con qué frecuencia debo conciliar?
Al menos cada mes, antes de presentar nada que dependa de estas cifras. Los negocios con muchos cobros con tarjeta suelen conciliar las liquidaciones cada semana, para encontrar las diferencias mientras el procesador aún puede explicarlas.
Esto es apoyo a la decisión, no asesoramiento contable ni fiscal.
Herramientas mencionadas en esta guía
 Herramienta interactiva
Cierre de mes: conciliación y evidencias
Concilia registros bancarios, de pagos y contables, explica las diferencias y prepara un paquete de evidencias claro para el cierre de mes.

