
Cómo cuadrar la caja al final del turno
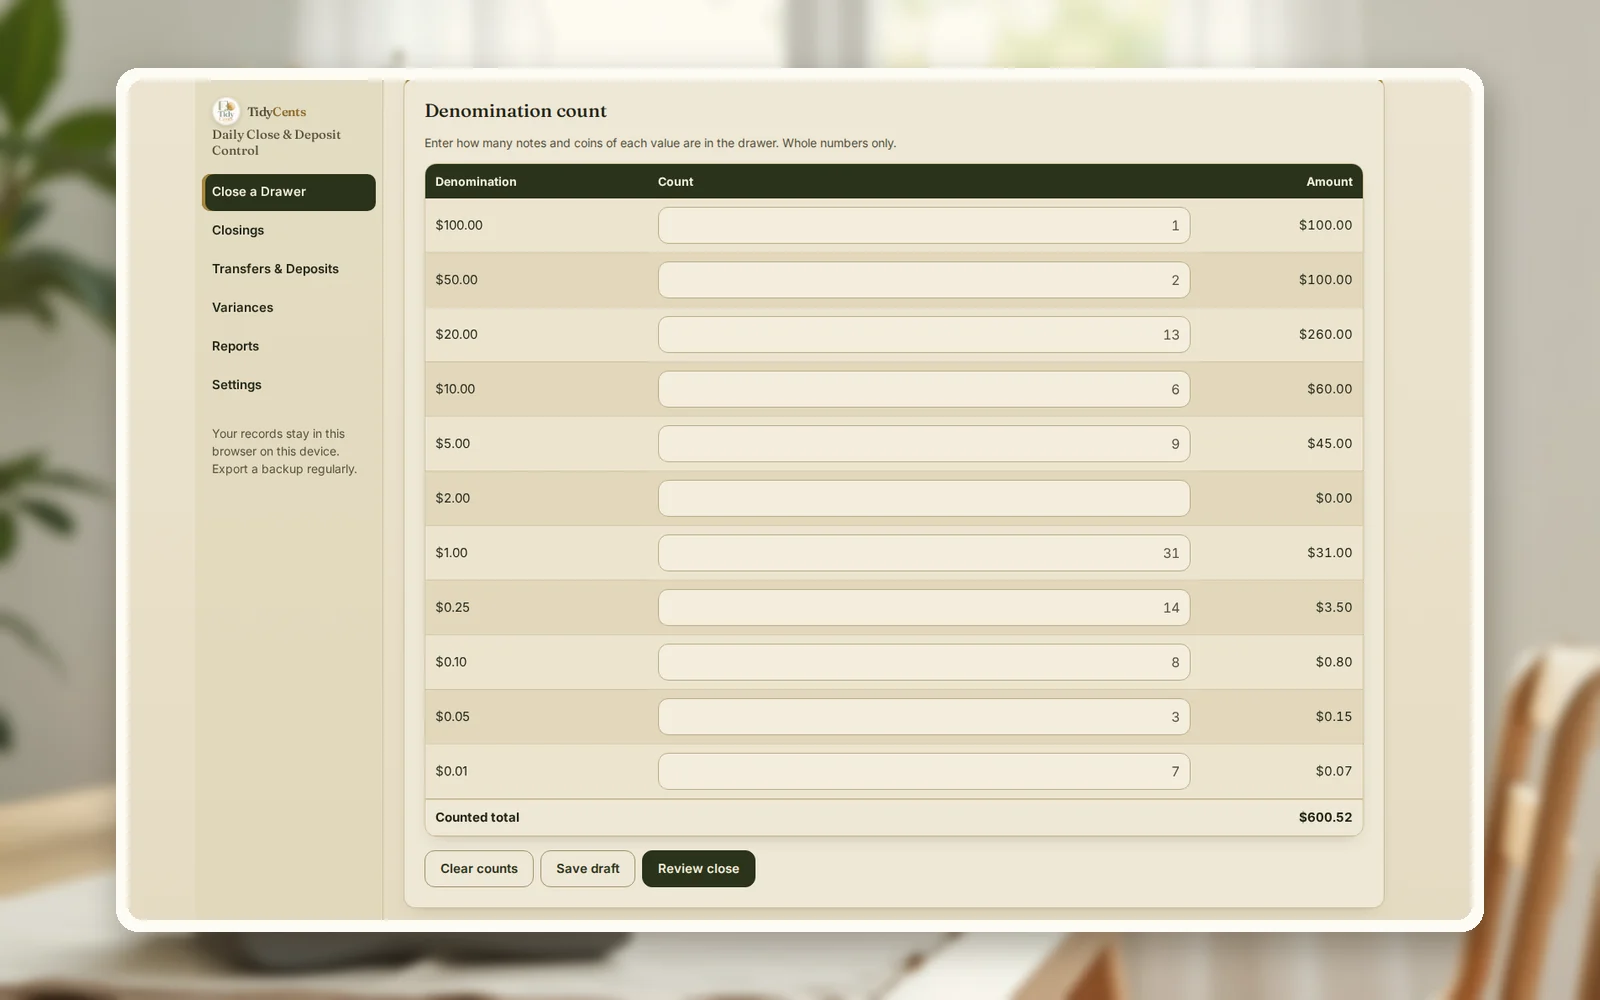
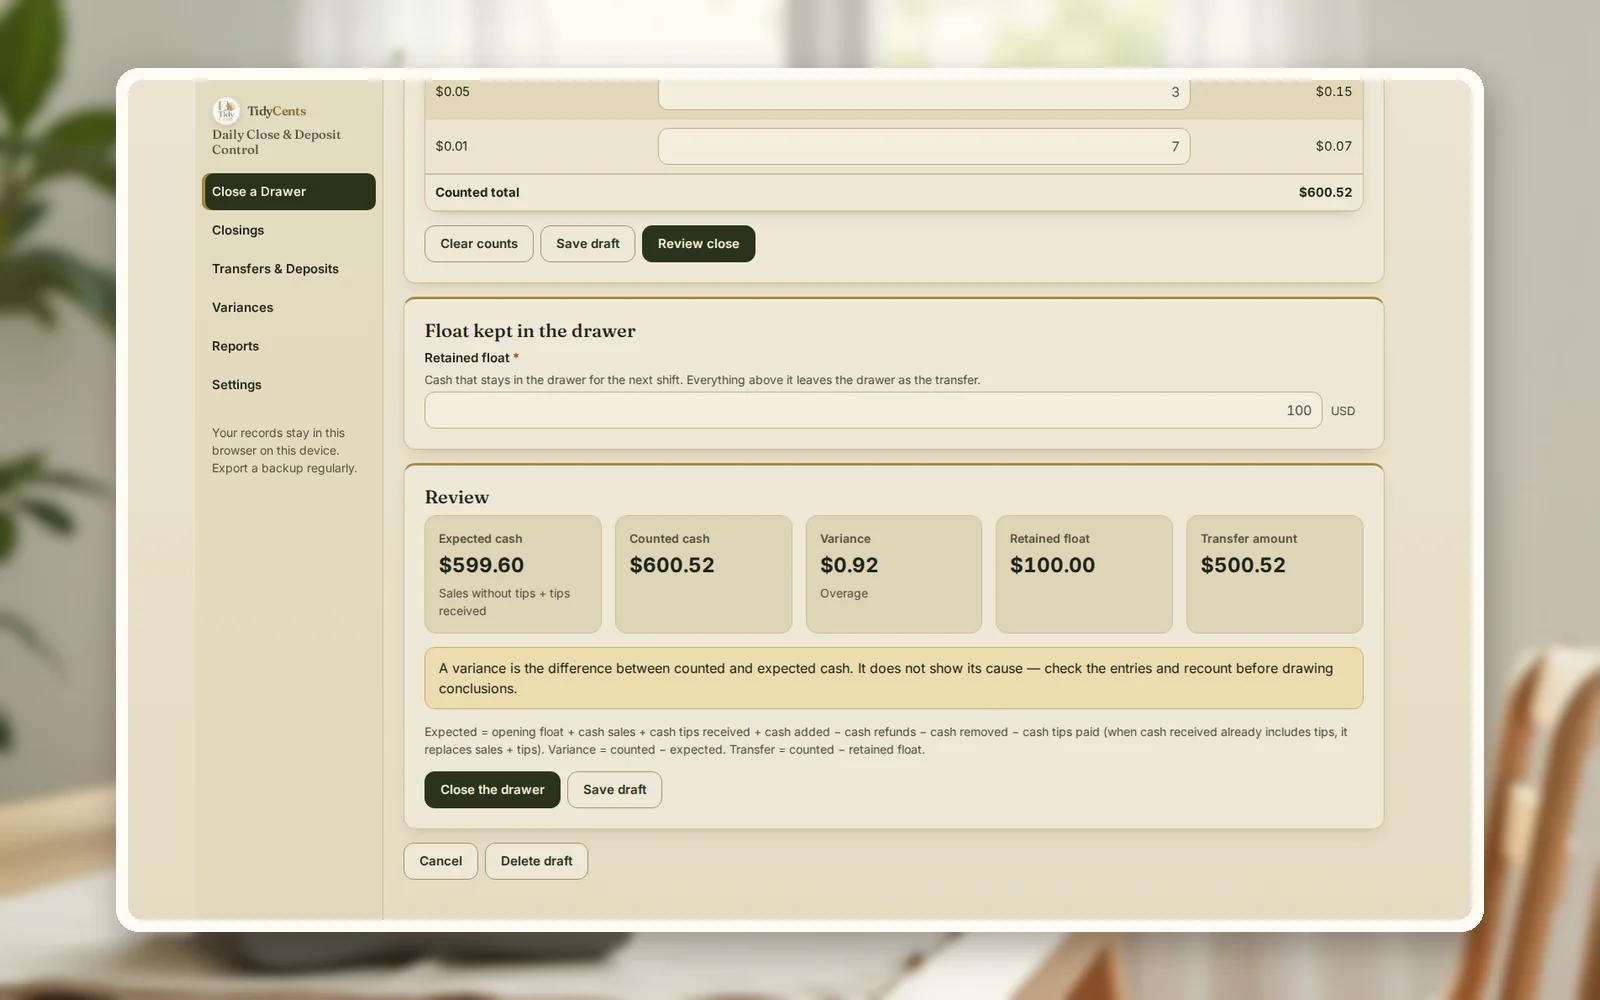
Para cuadrar una caja, calcula lo que debería haber (fondo inicial + ventas en efectivo + propinas en efectivo recibidas + efectivo añadido − reembolsos en efectivo − efectivo retirado − propinas en efectivo pagadas), cuenta lo que hay de verdad por denominación y anota la diferencia como descuadre. Después deja el fondo previsto para el siguiente turno y envía el resto —la retirada— a la caja fuerte o al banco, con un número que puedas seguir. En el ejemplo de abajo, la caja del mostrador de una cafetería espera $599.60, cuenta $600.52 y embolsa $500.52. En una semana de 13 cierres, los faltantes suman $14.70, la mayor parte en una sola caja.
Por qué «faltaba un poco en la caja» no basta
Las pequeñas diferencias son normales: un cambio mal dado, una moneda en el hueco equivocado, un reembolso sin anotar. El problema empieza cuando nadie sabe cuál fue:
- El efectivo esperado se estima, no se calcula. Sin propinas, reembolsos y retiradas en la fórmula, todos los cierres parecen descuadrados.
- El recuento es un único total. Un recuento por denominación se puede comprobar; un número en un pósit, no.
- La retirada no se sigue. El efectivo sale de la caja en una bolsa y llega al banco días después, o no llega completo.
- Los descuadres no se miran en el tiempo. Un faltante de $2 una vez es ruido; la misma caja corta cinco veces es un patrón.
La fórmula
- Efectivo esperado = fondo inicial + ventas en efectivo + propinas en efectivo recibidas + efectivo añadido − reembolsos en efectivo − efectivo retirado (pagos, caja chica) − propinas en efectivo pagadas.
- Si tu caja registradora da el efectivo recibido con propinas incluidas, usa esa cifra en lugar de ventas + propinas y no sumes las propinas dos veces.
- Efectivo contado = Σ denominación × cantidad contada.
- Descuadre = contado − esperado. Negativo es un faltante; positivo, un sobrante.
- Retirada = contado − fondo que queda en la caja para el siguiente turno.
- Sin depositar = retirada − importes ya depositados de ella. Debería llegar a cero.
Un ejemplo con números
Los números son la demo de Cierre de caja y control de depósitos: una cafetería ficticia con dos cajas —el mostrador con un fondo de $100 y la barra de la terraza con un fondo de $150— y una tolerancia de $2 por cierre.
Un cierre paso a paso. El mostrador el 11 de octubre:
| Línea | Importe |
|---|---|
| Fondo inicial | $100.00 |
| Ventas en efectivo (sin propinas) | +$503.80 |
| Propinas en efectivo recibidas | +$30.00 |
| Reembolsos en efectivo | −$4.20 |
| Propinas en efectivo pagadas al personal | −$30.00 |
| Efectivo esperado | $599.60 |
| Efectivo contado | $600.52 |
| Descuadre | +$0.92 |
| Fondo para mañana | $100.00 |
| Retirada a la caja fuerte | $500.52 |
El sobrante de $0.92 está dentro de la tolerancia. El recuento queda guardado por denominación, así que cualquiera puede comprobarlo después.
Un recuento a la mañana siguiente. El 9 de octubre la misma caja esperaba $640: fondo de $100, $600 de ventas en efectivo y $40 de propinas recibidas, menos $20 de reembolsos, $50 retirados y $30 de propinas pagadas. El recuento de la noche dio $635, un faltante de $5, y una bolsa de $535 fue a la caja fuerte. A la mañana siguiente la dueña encontró tres billetes de $1 en la bandeja de monedas y corrigió el recuento a $638. El descuadre pasó a −$2, dentro de la tolerancia, y la caja ahora debía $3 más a la retirada. La bolsa original no se reescribió; la corrección muestra la diferencia de $3, con el motivo y quién la hizo.
Lo que muestra una semana. De 13 cierres del 1 al 9 de octubre, 6 tuvieron descuadre. Los faltantes suman $14.70 y los sobrantes $0.10. De los faltantes, $11.50 vinieron de la barra de la terraza en tres noches: un motivo para revisar cómo funciona esa caja, no un veredicto sobre una persona.
Seguir el dinero hasta el banco. El 4 de octubre un depósito de $2,561.40 cubrió las seis bolsas del 1 al 3 de octubre. Un segundo depósito de $2,292.35 el 10 de octubre cubrió cuatro bolsas enteras y $500 de la bolsa de $535 del 9 de octubre, con una comisión bancaria de $2.50; por eso $35 de esa bolsa siguen sin depositar, y dos bolsas del 8 de octubre todavía esperan.
Paso a paso: cuadra la caja y sigue el efectivo
- Empieza cada turno con un fondo conocido, contado y anotado.
- Anota el efectivo retirado o añadido durante el turno, con motivo: proveedor pagado en efectivo, cambio de la caja fuerte.
- Al cerrar, toma las cifras de la caja registradora: ventas en efectivo, propinas, reembolsos, y comprueba si su efectivo incluye propinas.
- Cuenta por denominación, billetes y monedas por separado.
- Compara con el efectivo esperado. Si el descuadre está fuera de tu tolerancia, vuelve a contar antes de escribir un motivo.
- Deja el fondo previsto y embolsa el resto con número de precinto o de bolsa, y anota quién la entregó y quién la recibió.
- Asocia cada depósito a las bolsas que contiene, registra las comisiones del banco y aclara lo que siga sin depositar.
- Revisa los descuadres cada semana por caja y turno.
Errores comunes
- Olvidar las propinas que entran o salen. Las propinas en efectivo recibidas y pagadas cambian lo que debería haber en la caja.
- Contar las propinas dos veces. Si el efectivo de la caja registradora ya las incluye, no las sumes de nuevo.
- Escribir un motivo antes de recontar. Muchos faltantes son errores de recuento, como billetes en la bandeja de monedas.
- Cambiar el registro original. Corrígelo con un motivo y conserva el historial.
- Dar una bolsa por depositada. Hasta que el depósito esté asociado, sigue siendo tu riesgo en efectivo.
- Juzgar a las personas por un cierre. Busca patrones por caja y turno a lo largo de semanas.
Cuándo ayuda una herramienta
Una hoja de recuento en papel sirve para una caja y una persona. Con dos cajas, varias personas, propinas en ambos sentidos, pagos en efectivo, bolsas que esperan al banco y depósitos que cubren varios días, es fácil perder el hilo. Cierre de caja y control de depósitos calcula el efectivo esperado de cada cierre, guarda el recuento por denominación, marca los descuadres fuera de tu tolerancia, registra correcciones sin reescribir el original, sigue cada bolsa hasta el depósito que la contiene y muestra lo que queda sin depositar. Aritmética decimal exacta, sin conjeturas de IA. A fin de mes, Cierre de mes: conciliación y evidencias concilia los depósitos con el banco y tu contabilidad.
Abre la demo con la cafetería del ejemplo —todas las pantallas, sin registro— y luego añade tus propias cajas y cierres.
Abrir Cierre de caja y control de depósitosTodas las herramientas de impuestos, cuentas y facturas
Guías relacionadas: cómo conciliar las liquidaciones de tarjeta con el banco, cómo revisar los registros de horas antes de la nómina y el coste real de una devolución.
Preguntas frecuentes
¿Cuánto fondo debo dejar en la caja?
Suficiente cambio para la afluencia normal del inicio, fijado por caja y el mismo cada día. En el ejemplo, el mostrador deja $100 y la barra de la terraza $150. Un fondo fijo hace comparables todos los cierres.
¿Qué descuadre es aceptable?
No hay una regla única; fija una tolerancia acorde a tu volumen y mantenla. La demo usa $2 por cierre. Un descuadre dentro de la tolerancia se registra igualmente; uno fuera de ella lleva recuento y motivo.
¿Deben pasar las propinas por la caja?
Pueden, siempre que registres las propinas en efectivo recibidas y pagadas. Si el efectivo de tu caja registradora ya incluye propinas, usa esa cifra en lugar de sumarlas aparte.
¿Y si el recuento estaba mal después de embolsar el efectivo?
Corrige el cierre con un motivo y conserva el original. La diferencia entre lo que debía salir de la caja y lo que se embolsó aparece como una retirada adicional o una devolución a la caja.
¿Cómo sé que todo el efectivo llegó al banco?
Da un número a cada bolsa, registra cada depósito con las bolsas que contiene y vigila el saldo sin depositar. Cuando llega a cero, todas las bolsas están en el banco.
Esto es apoyo a la decisión, no asesoramiento contable, fiscal ni laboral.


