
Comment faire la caisse en fin de service
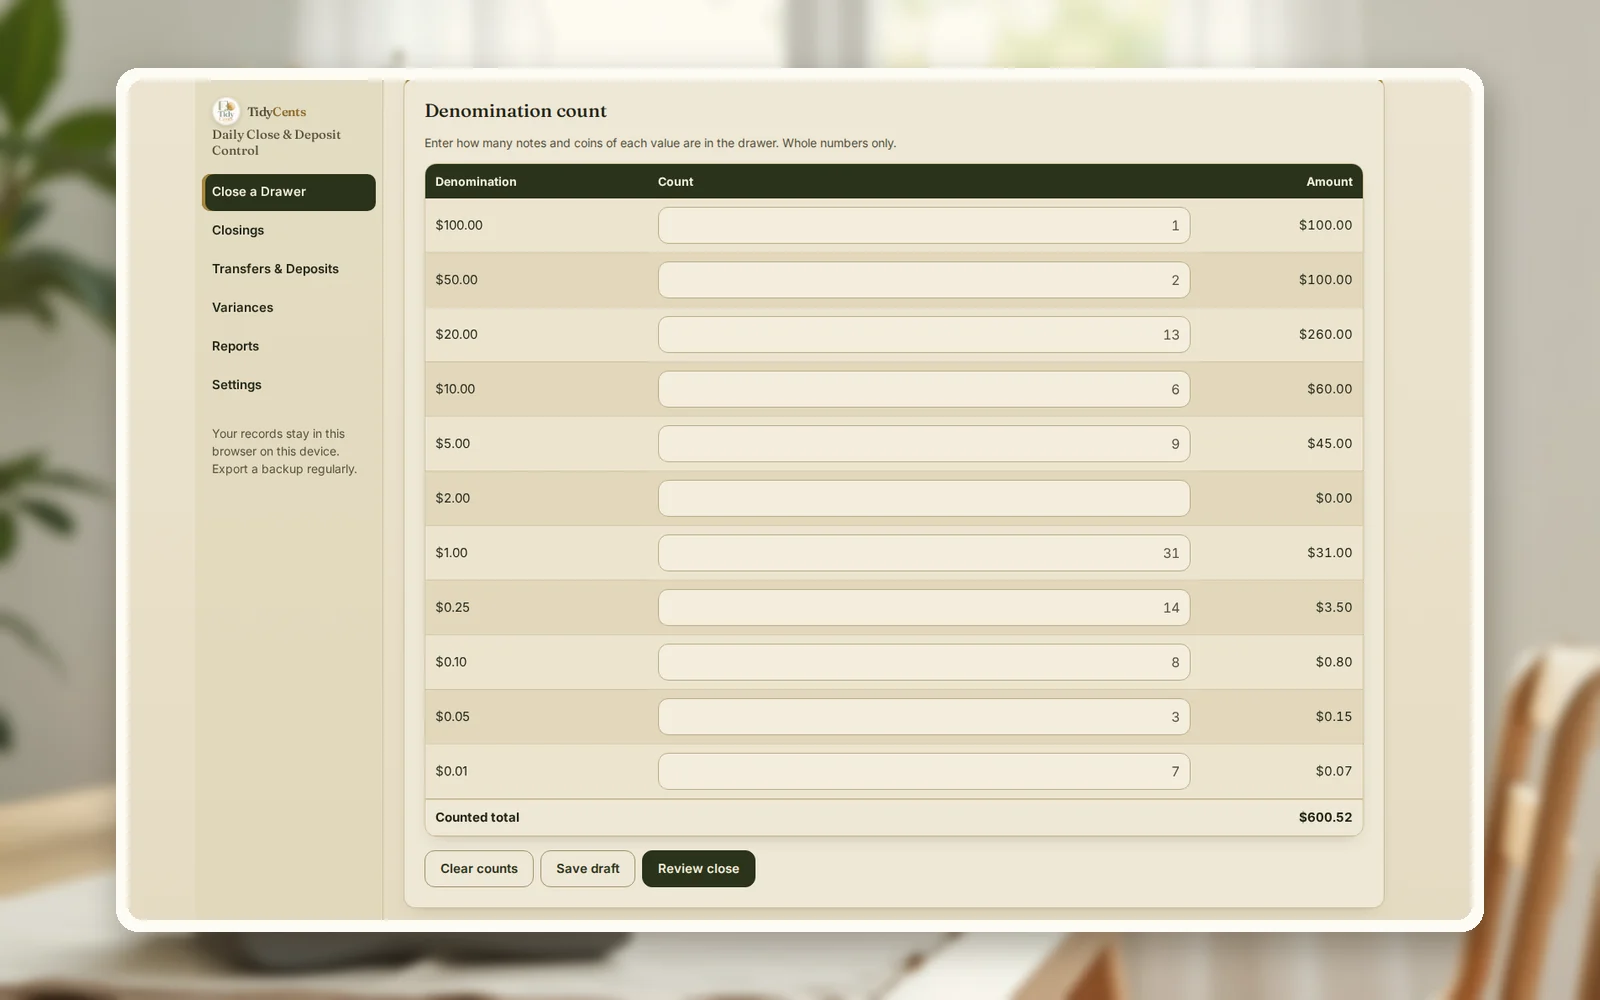
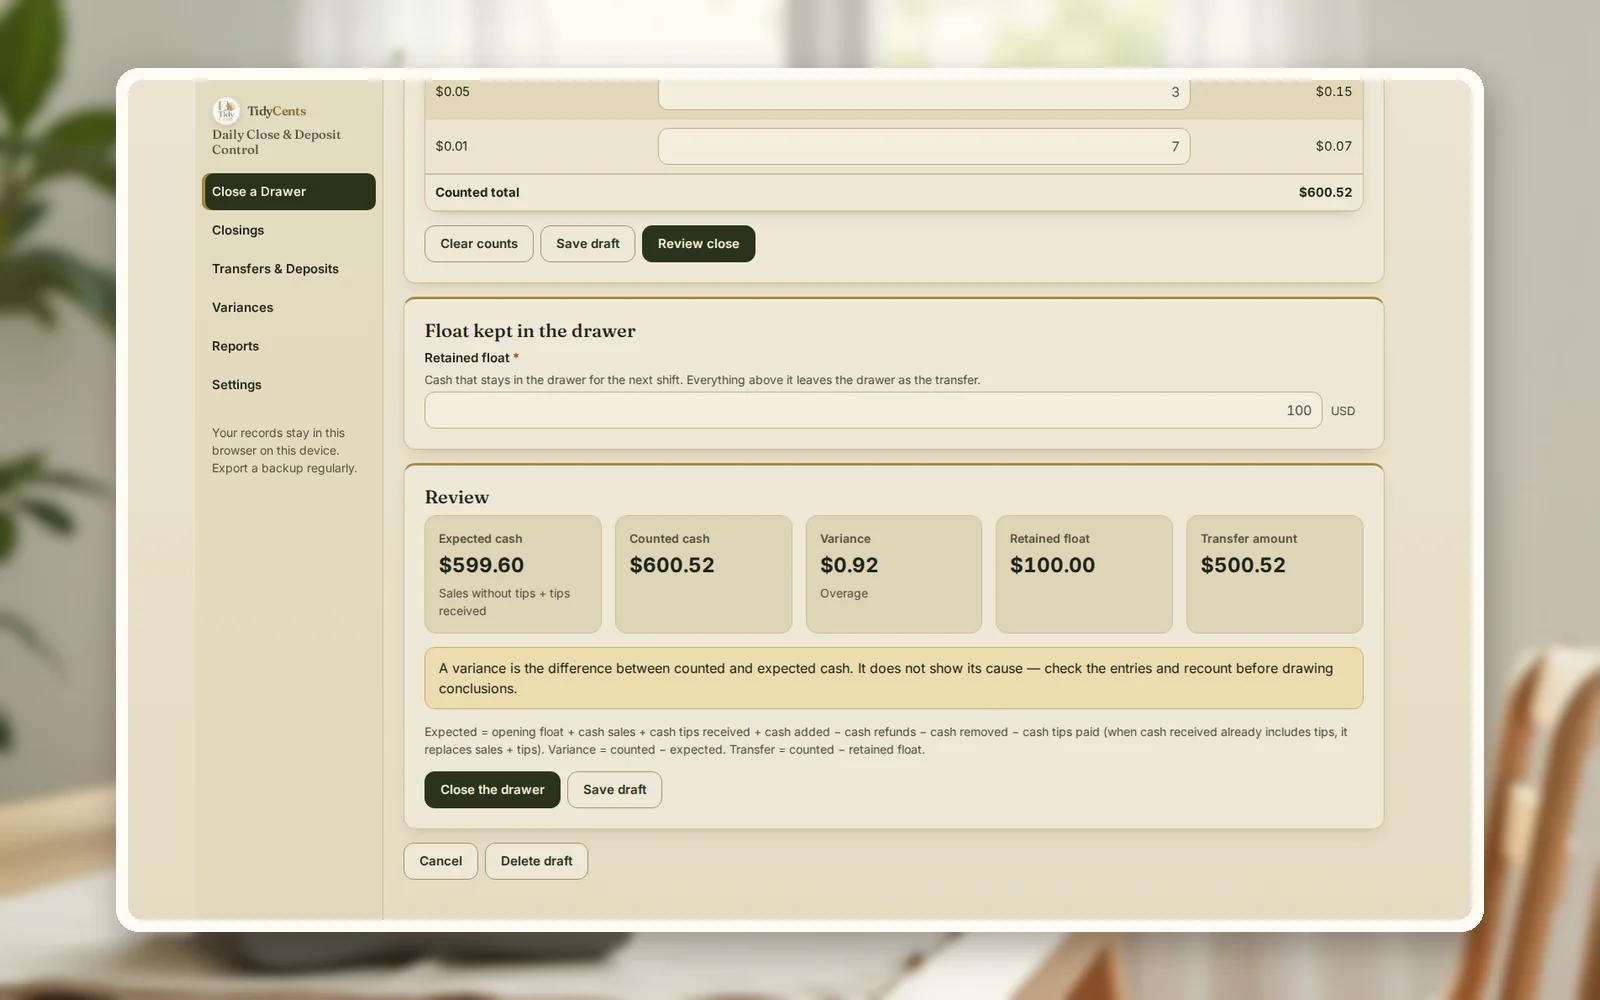
Pour faire la caisse, calculez ce qui devrait s’y trouver (fond de caisse de départ + ventes en espèces + pourboires en espèces reçus + espèces ajoutées − remboursements en espèces − espèces retirées − pourboires en espèces reversés), comptez ce qui s’y trouve vraiment par coupure, et notez la différence comme écart de caisse. Gardez ensuite le fond prévu pour le service suivant et envoyez le reste — le prélèvement — au coffre ou à la banque, avec un numéro que vous pouvez suivre. Dans l’exemple ci-dessous, la caisse du comptoir d’un café attend $599.60, compte $600.52 et met $500.52 en sachet. Sur une semaine de 13 clôtures, les manquants totalisent $14.70, en majorité sur une seule caisse.
Pourquoi « il manquait un peu dans la caisse » ne suffit pas
Les petits écarts sont normaux : mauvaise monnaie rendue, une pièce dans le mauvais compartiment, un remboursement non noté. Le problème commence quand personne ne sait lequel :
- Les espèces attendues sont estimées, pas calculées. Sans pourboires, remboursements et retraits dans la formule, chaque clôture paraît fausse.
- Le comptage est un seul total. Un comptage par coupure se vérifie ; un chiffre sur un post-it, non.
- Le prélèvement n’est pas suivi. Les espèces quittent la caisse dans un sachet et arrivent à la banque des jours plus tard — ou pas en totalité.
- Les écarts ne sont pas suivis dans le temps. Un manquant de $2 une fois, c’est du bruit ; la même caisse en manquant cinq fois, c’est une tendance.
La formule
- Espèces attendues = fond de caisse de départ + ventes en espèces + pourboires en espèces reçus + espèces ajoutées − remboursements en espèces − espèces retirées (paiements, petite caisse) − pourboires en espèces reversés.
- Si votre caisse indique les espèces reçues pourboires compris, utilisez ce chiffre à la place de ventes + pourboires, sans compter les pourboires deux fois.
- Espèces comptées = Σ coupure × nombre compté.
- Écart = compté − attendu. Négatif, c’est un manquant ; positif, un excédent.
- Prélèvement = compté − fond de caisse laissé pour le service suivant.
- Non déposé = prélèvement − montants déjà déposés à partir de celui-ci. Il doit revenir à zéro.
Un exemple chiffré
Les chiffres sont ceux de la démo de Clôture de caisse et contrôle des dépôts : un café fictif avec deux caisses — le comptoir avec un fond de $100 et le bar de la terrasse avec un fond de $150 — et une tolérance de $2 par clôture.
Une clôture étape par étape. Le comptoir le 11 octobre :
| Ligne | Montant |
|---|---|
| Fond de caisse de départ | $100.00 |
| Ventes en espèces (hors pourboires) | +$503.80 |
| Pourboires en espèces reçus | +$30.00 |
| Remboursements en espèces | −$4.20 |
| Pourboires en espèces reversés à l’équipe | −$30.00 |
| Espèces attendues | $599.60 |
| Espèces comptées | $600.52 |
| Écart | +$0.92 |
| Fond de caisse pour demain | $100.00 |
| Prélèvement vers le coffre | $500.52 |
L’excédent de $0.92 est dans la tolérance. Le comptage est enregistré par coupure, chacun peut donc le vérifier plus tard.
Un recomptage le lendemain matin. Le 9 octobre, la même caisse attendait $640 : un fond de $100, $600 de ventes en espèces et $40 de pourboires reçus, moins $20 de remboursements, $50 retirés et $30 de pourboires reversés. Le comptage du soir donnait $635, un manquant de $5, et un sachet de $535 est parti au coffre. Le lendemain matin, la gérante a trouvé trois billets de $1 dans le monnayeur et a corrigé le comptage à $638. L’écart est devenu −$2, dans la tolérance — et la caisse devait désormais $3 de plus au prélèvement. Le sachet d’origine n’a pas été réécrit ; la correction montre l’écart de $3, avec la raison et son auteur.
Ce que montre une semaine. Sur 13 clôtures du 1er au 9 octobre, 6 présentaient un écart. Les manquants totalisent $14.70, les excédents $0.10. Sur les manquants, $11.50 venaient du bar de la terrasse sur trois soirées — une raison de regarder le fonctionnement de cette caisse, pas un verdict sur une personne.
Suivre l’argent jusqu’à la banque. Le 4 octobre, un dépôt de $2,561.40 a couvert les six sachets du 1er au 3 octobre. Un second dépôt de $2,292.35 le 10 octobre a couvert quatre sachets en entier et $500 du sachet de $535 du 9 octobre, avec $2.50 de frais bancaires — $35 de ce sachet apparaissent donc encore comme non déposés, et deux sachets du 8 octobre attendent toujours.
Étape par étape : faire la caisse et suivre les espèces
- Commencez chaque service avec un fond de caisse connu, compté et noté.
- Notez les espèces retirées ou ajoutées pendant le service, avec une raison : fournisseur payé en espèces, monnaie prise au coffre.
- À la clôture, relevez les chiffres de la caisse : ventes en espèces, pourboires, remboursements — et sachez si son montant en espèces inclut les pourboires.
- Comptez par coupure, billets et pièces séparément.
- Comparez avec les espèces attendues. Si l’écart dépasse votre tolérance, recomptez avant d’écrire une raison.
- Gardez le fond prévu, mettez le reste en sachet avec un numéro de scellé ou de sachet, et notez qui l’a remis et qui l’a reçu.
- Rattachez chaque dépôt aux sachets qu’il contient, notez les frais bancaires et soldez ce qui n’est pas encore déposé.
- Analysez les écarts chaque semaine par caisse et par service.
Erreurs fréquentes
- Oublier les pourboires entrants ou sortants. Les pourboires en espèces reçus et reversés modifient tous deux ce qui devrait être en caisse.
- Compter les pourboires deux fois. Si le montant en espèces de la caisse les inclut déjà, ne les ajoutez pas encore.
- Écrire une raison avant de recompter. Beaucoup de manquants sont des erreurs de comptage, comme des billets dans le monnayeur.
- Modifier l’enregistrement d’origine. Corrigez avec une raison et gardez l’historique.
- Considérer un sachet comme déposé. Tant que le dépôt n’est pas rattaché, c’est encore votre risque sur les espèces.
- Juger les personnes sur une clôture. Cherchez des tendances par caisse et par service sur plusieurs semaines.
Quand un outil aide
Une feuille de comptage papier suffit pour une caisse et une personne. Avec deux caisses, plusieurs personnes, des pourboires dans les deux sens, des paiements en espèces, des sachets qui attendent la banque et des dépôts couvrant plusieurs jours, on perd vite le fil. Clôture de caisse et contrôle des dépôts calcule les espèces attendues de chaque clôture, garde le comptage par coupure, signale les écarts hors de votre tolérance, enregistre les corrections sans réécrire l’original, suit chaque sachet jusqu’au dépôt qui le contient et montre ce qui reste à déposer. Arithmétique décimale exacte, aucune supposition d’IA. En fin de mois, Clôture mensuelle : rapprochement et justificatifs rapproche les dépôts de la banque et de votre comptabilité.
Ouvrez la démo avec le café de l’exemple — tous les écrans, sans inscription — puis ajoutez vos propres caisses et clôtures.
Ouvrir Clôture de caisse et contrôle des dépôtsTous les outils taxes, comptes et factures
Guides associés : rapprocher les virements de paiement par carte de la banque, vérifier les feuilles de temps avant la paie et le vrai coût d’un retour.
Questions fréquentes
Quel fond de caisse garder ?
Assez de monnaie pour l’affluence normale du début de service, fixé par caisse et identique chaque jour. Dans l’exemple, le comptoir garde $100 et le bar de la terrasse $150. Un fond fixe rend toutes les clôtures comparables.
Quel écart de caisse est acceptable ?
Il n’existe pas de règle unique ; fixez une tolérance adaptée à votre volume et tenez-vous-y. La démo utilise $2 par clôture. Un écart dans la tolérance est quand même noté ; au-delà, il faut recompter et donner une raison.
Les pourboires doivent-ils passer par la caisse ?
Ils le peuvent, à condition de noter les pourboires en espèces reçus et reversés. Si le montant en espèces de votre caisse inclut déjà les pourboires, utilisez ce chiffre au lieu de les ajouter à part.
Et si le comptage était faux après la mise en sachet ?
Corrigez la clôture avec une raison et gardez l’original. La différence entre ce qui devait quitter la caisse et ce qui a été mis en sachet apparaît comme un prélèvement supplémentaire ou un retour en caisse.
Comment savoir que toutes les espèces sont arrivées à la banque ?
Donnez un numéro à chaque sachet, enregistrez chaque dépôt avec les sachets qu’il contient et surveillez le solde non déposé. Quand il est à zéro, chaque sachet a été déposé.
Ceci est une aide à la décision, pas un conseil comptable, fiscal ou en droit du travail.


