
Quanto risparmiare ogni settimana per Natale 2026, da oggi
Il Natale non è un'emergenza. È la spesa più prevedibile del calendario, stessa data ogni anno, nota con decenni di anticipo, eppure è ancora la spesa che finisce più regolarmente sulla carta di credito.
Il motivo non è che le persone siano sbadate con i soldi. È che l'intero costo arriva in una finestra di tre settimane, e quasi nessuno lo divide per il numero di settimane disponibili prima. Questa guida è quella divisione: qual è davvero il totale, quante settimane restano e quanto costa l'alternativa se la salti.
L'unico calcolo che conta
settimanale = totale_dicembre ÷ settimane_intere_rimaste
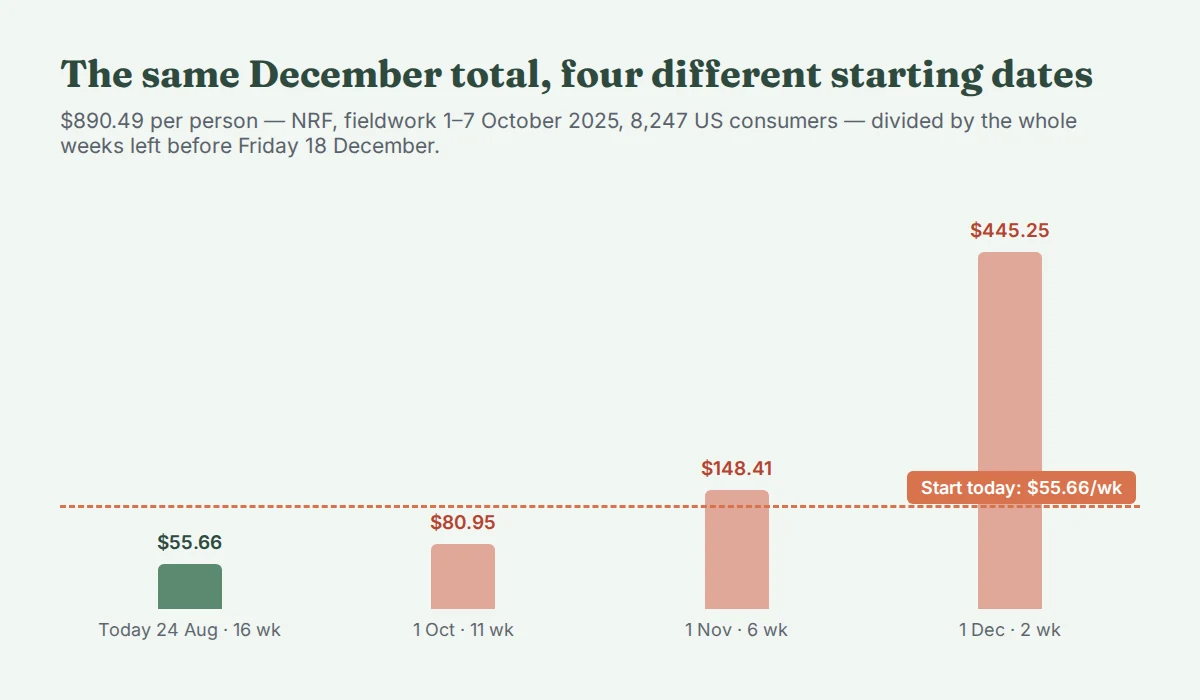
Prendi come scadenza il 18 dicembre, l'ultimo venerdì lavorativo prima di Natale, entro il quale regali, ordine del cibo ed eventuali viaggi sono tutti pagati. Da oggi, mercoledì 21 ottobre 2026, mancano 8 settimane intere a quella data.
L'indagine 2026 sulle feste della National Retail Federation (pubblicata il 20 ottobre 2026, 8,094 consumatori statunitensi) racconta come la gente pensa di fare acquisti quest'anno, ma non quanto ciascuno pensa di spendere. Il riferimento qui è quindi quello dell'anno scorso: l'indagine di ottobre 2025 della NRF (rilevazione dal 1 al 7 ottobre 2025, 8,247 consumatori statunitensi) ha indicato una spesa prevista per le feste di $890.49 a persona. Diviso per 8, fa $111.31 a settimana.
È tutto il metodo. Quello che segue sono i tre punti in cui va storto.
La variabile sono le settimane, non il totale
Quando arriva dicembre il totale è più o meno fissato. Il numero di settimane è la parte che controlli ancora, e si riduce a un ritmo fisso che tu lo stia usando o no.
| Inizio | Settimane intere al 18 dic | Bonifico settimanale |
|---|---|---|
| Oggi, 21 ottobre | 8 | $111.31 |
| 1 novembre | 6 | $148.42 |
| 15 novembre | 4 | $222.62 |
| 1 dicembre | 2 | $445.25 |
Nelle quattro righe non cambia niente degli acquisti. Stessi regali, stesso cibo, stesse persone. L'unica differenza è su quante buste paga si distribuisce il costo, e al 1 dicembre ce ne sono due, il che non è risparmiare, è pagare.
Conta le settimane intere, non quelle parziali. Da oggi al 18 dicembre ci sono 58 giorni, cioè 8 settimane e 2 giorni; arrotondare a 9 ti dà una cifra settimanale più piccola e più simpatica e un piano a cui manca un bonifico. L'arrotondamento deve sempre andare a tuo sfavore.
Su quale totale farlo
Due indagini nazionali l'hanno misurato nelle stesse due settimane di ottobre 2025 — sono le cifre a persona più recenti pubblicate da ciascuna — e non si sono trovate d'accordo, cosa utile da sapere prima di adottare uno dei due numeri come obiettivo.
- La NRF ha chiesto dell'intero paniere e ha ottenuto $890.49 a persona: $627.93 in regali per familiari e amici e $262.56 in articoli stagionali che non sono regali, cioè cibo, dolci, decorazioni e biglietti. Campione di 8,247, margine di errore ±1.1 punti.
- Gallup (pubblicata il 28 ottobre 2025, rilevazione dal 1 al 16 ottobre, 1,000 adulti statunitensi) ha chiesto solo dei regali e ha ottenuto una media di $1,007, con un margine di errore di ±$78. Nello stesso sondaggio il 37% ha detto che avrebbe speso $1,000 o più e il 31% fino a $499.
La media dei soli regali di Gallup è più alta dell'intero paniere della NRF. Sono entrambe misurazioni reali di persone reali; usano strumenti diversi, campioni diversi e domande formulate in modo diverso, e la lettura sensata è che delimitano un intervallo, non che una delle due sia la risposta.
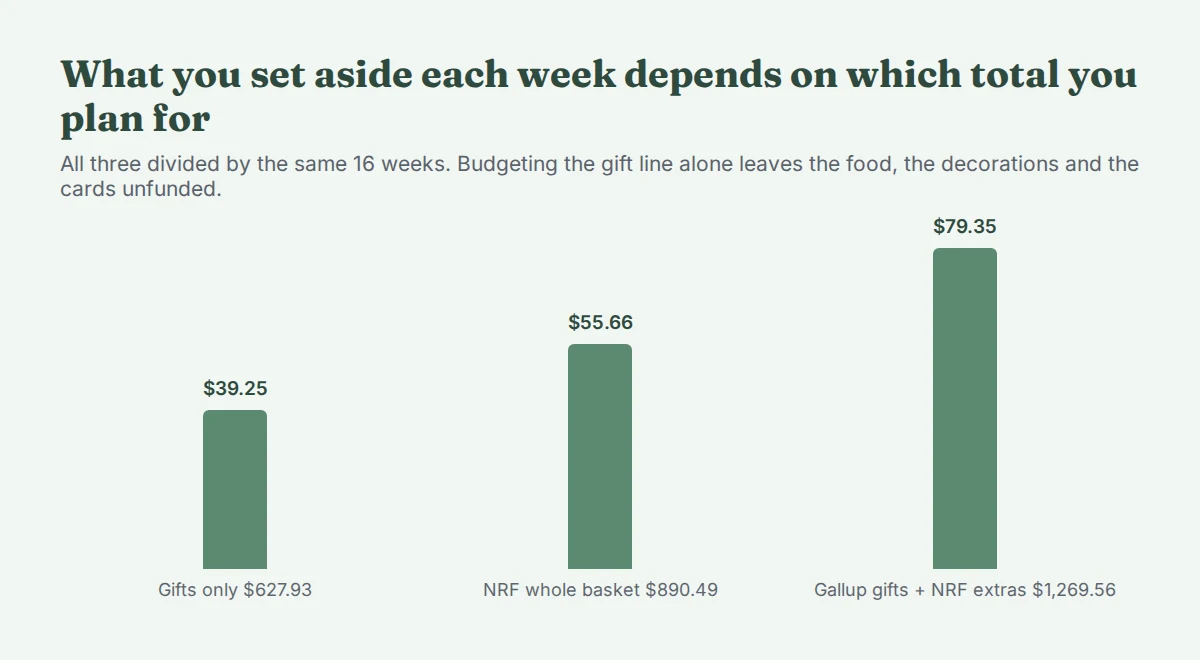
Metti a budget solo la riga dei regali e accantoni $78.49 a settimana. Prendi l'intero paniere della NRF e sono $111.31. Metti la cifra dei regali di Gallup sopra la riga dei non-regali della NRF, $1,007 più $262.56, cioè $1,269.56, e sono $158.70.
Scegli la parte alta dell'intervallo se non hai dati tuoi. Meglio ancora, usa l'estratto conto dello scorso dicembre, perché la tua famiglia è l'unico campione di dimensione uno che descrive te.
La parte che non è mai nel piano
La cosa più utile della suddivisione della NRF è la seconda riga. I regali sono il 70.5% del totale. L'altro 29.5%, cioè $262.56, è cibo, dolci, decorazioni e biglietti.
Quasi nessuno lo mette a budget. La spesa per i regali ha un elenco: nomi, idee, una cifra indicativa per ciascuno. L'altra metà non ha elenco, arriva come quaranta piccole transazioni in sei settimane ed è invisibile finché non arriva l'estratto conto. Un piano costruito sulla sola cifra dei regali non è un po' ottimista; manca di $262.56, esattamente la cifra che tende a presentarsi come «non so dove siano finiti».
Se usi già i fondi di riserva, questo è l'argomento per dividere il Natale in due righe invece di una.
I soldi escono prima di quanto pensi
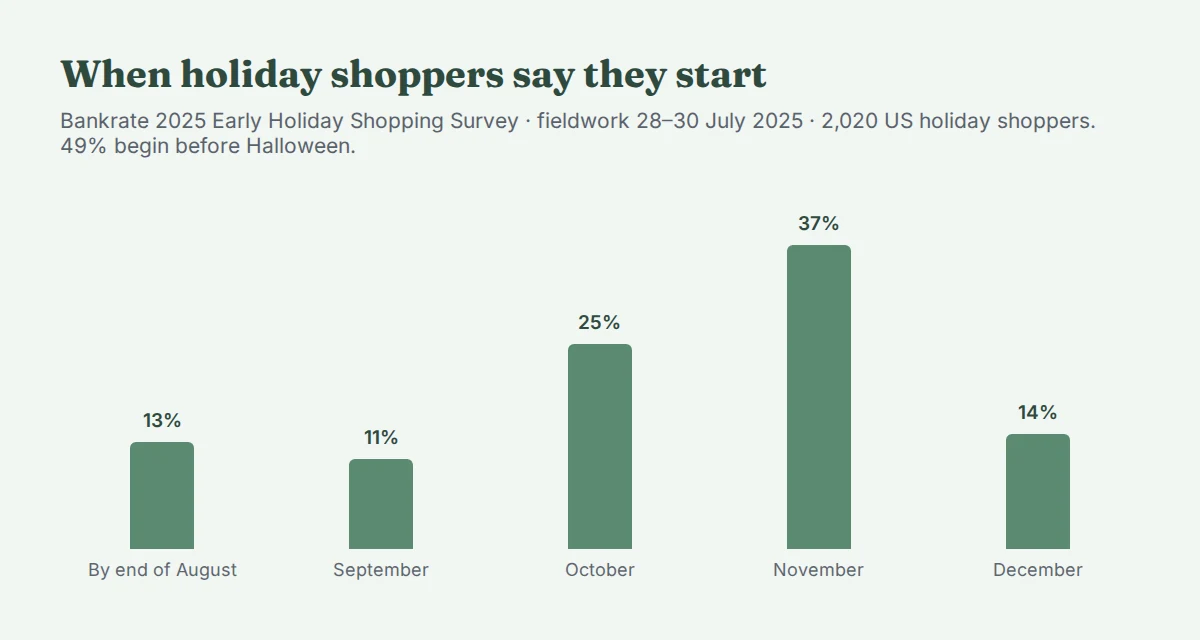
Il 49% degli acquirenti per le feste intervistati da Bankrate diceva di iniziare prima di Halloween: il 13% entro fine agosto, l'11% a settembre, il 25% a ottobre. Solo il 14% aspetta dicembre. L'indagine 2026 della NRF va nella stessa direzione: il 43% pensa di iniziare prima di novembre (42% l'anno scorso) e il 64% prevede di fare la maggior parte degli acquisti nel weekend del Ringraziamento.
Questo conta per i tempi del fondo più che per la sua dimensione. Se la maggior parte degli acquisti è fatta entro fine novembre, un piano che finisce di alimentarsi il 18 dicembre sta finanziando gli acquisti dopo che sono stati fatti. Ne seguono due aggiustamenti:
- Punta a essere coperto per metà entro il 18 novembre. Sono quattro degli otto bonifici, e arriva prima del Ringraziamento, il 26 novembre: abbastanza per coprire il grande weekend di acquisti senza attingere al resto.
- Tienilo su un conto separato che puoi davvero raggiungere. Non sul conto corrente, dove diventa denaro qualunque, e non su qualcosa con un periodo di preavviso.
La stessa indagine Bankrate ha rilevato che solo il 24% degli acquirenti prevede di fare un budget per le spese delle feste, mentre il 29% ha detto che peseranno sul proprio budget e il 27% si è definito stressato dal costo. Quei tre numeri sono la stessa scoperta detta in tre modi.
Quanto costa l'alternativa
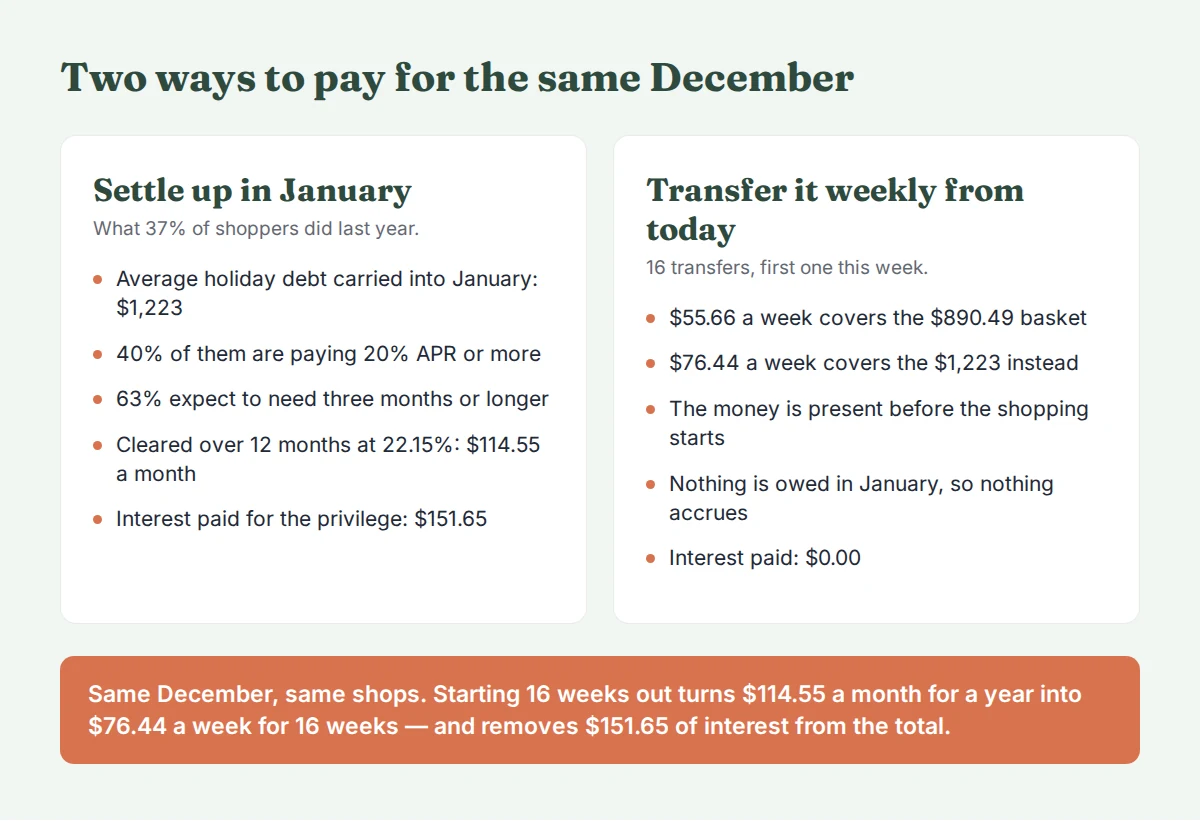
LendingTree ha intervistato 2,032 consumatori statunitensi tra il 10 e il 15 dicembre 2025. Il 37% aveva contratto debiti per le feste, in media $1,223, rispetto ai $1,181 dell'anno prima. Tra i genitori di figli sotto i 18 anni era il 48%, con una media di $1,324. Il 63% prevedeva di aver bisogno di tre mesi o più per saldarli, e il 40% pagava un APR del 20% o più.
Il comunicato G.19 della Federal Reserve del 7 ottobre 2026 indica un tasso medio sui conti di carte di credito a cui sono stati addebitati interessi del 22.36% per agosto 2026 (21.19% su tutti i conti). A quel tasso, sul saldo medio di $1,223, con rate mensili costanti:
| Saldato in | Rata mensile | Interessi pagati |
|---|---|---|
| 3 mesi | $422.95 | $45.86 |
| 6 mesi | $217.33 | $80.99 |
| 12 mesi | $114.68 | $153.14 |
Distribuisci invece gli stessi $1,223 sulle 8 settimane ancora disponibili e sono $152.88 a settimana, senza alcun interesse. È più a settimana della rata di un rimborso in dodici mesi — è il prezzo delle settimane già passate — ma il totale è $1,223 e non $1,376.14, e finisce prima che arrivi il primo estratto conto della carta del nuovo anno.
Niente di tutto questo è un discorso di forza di volontà. È un discorso di sequenza. I soldi messi insieme prima degli acquisti costano quello che costano; quelli messi insieme dopo costano di più.
Come farlo
- Fissa prima la scadenza, non l'importo. Il 18 dicembre, o il tuo ultimo giorno realistico di acquisti.
- Conta le settimane intere da adesso a quel giorno. Arrotonda per difetto.
- Scegli il totale. L'estratto conto dello scorso dicembre se ce l'hai, la parte alta dell'intervallo delle indagini se non ce l'hai.
- Dividi, e imposta il bonifico periodico lo stesso giorno. Un bonifico settimanale che devi ricordarti di fare è un piano che finisce alla terza settimana. Il nostro calcolatore di budget gratuito ti mostra da dove deve uscire la cifra settimanale, se non è ovvio.
- Separa i regali da tutto il resto e assegna alla seconda riga circa il 30% del totale, che è dove la collocano i dati della NRF.
- Controlla il 18 novembre. Metà coperta a quel punto, oppure la parte di dicembre del piano sta facendo il lavoro che avrebbe dovuto fare quella di novembre.
- A gennaio, annota quanto è costato davvero. È il totale del prossimo anno, e batte ogni indagine di questo articolo.
I limiti onesti
- $890.49 è la cifra dell'anno scorso, ed è a persona, non a famiglia. La NRF intervista singoli individui, e il comunicato 2026 non ha indicato un importo a persona. Due adulti che pianificano insieme dovrebbero aspettarsi una cifra familiare più vicina al doppio, prima ancora di contare i figli.
- Sono dati statunitensi. L'aritmetica non dipende dalla valuta, alla divisione non importa, ma i totali sì, e dovresti sostituirli con i tuoi appena hai un anno di storico.
- Una media non è il tuo numero. Il margine di errore della stessa Gallup è di ±$78, e la dispersione sotto la media è molto più ampia: il 31% degli intervistati stava sotto i $499 mentre il 37% superava i $1,000.
- Non può creare spazio che non c'è. Se nel tuo budget non esistono $111.31 a settimana, il calcolo ti ha detto qualcosa di vero e utile: il totale di dicembre deve scendere, e ottobre è un mese molto migliore di dicembre per deciderlo.
La versione breve
Il totale non è la variabile. Lo sono le settimane, e ne restano 8. Dividi la cifra di dicembre per le settimane intere rimaste, usa un totale che includa il 30% che non sono regali, automatizza il bonifico oggi invece di decidere ogni settimana, e sii coperto a metà entro il 18 novembre, prima della corsa del weekend del Ringraziamento.
Se preferisci non costruirti il foglio da solo, il Budget di Natale e Lista Regali ha già pronti l'elenco per persona, le righe dei non-regali e il conto alla rovescia settimanale, e c'è un pacchetto di esempio gratuito se vuoi vedere come impostiamo queste cose prima di spendere qualsiasi cifra.



