
Wie viel du ab heute jede Woche für Weihnachten 2026 sparen solltest
Weihnachten ist kein Notfall. Es ist die vorhersehbarste Ausgabe im ganzen Kalender — dasselbe Datum, jedes Jahr, Jahrzehnte im Voraus bekannt — und trotzdem ist es die Ausgabe, die am zuverlässigsten auf der Kreditkarte landet.
Der Grund ist nicht, dass Menschen leichtsinnig mit Geld umgehen. Sondern dass die gesamten Kosten in einem Fenster von drei Wochen anfallen und fast niemand sie vorher durch die verfügbaren Wochen teilt. Dieser Ratgeber ist genau diese Division: wie hoch die Summe wirklich ist, wie viele Wochen bleiben und was die Alternative kostet, wenn du es lässt.
Die einzige Rechnung, die zählt
pro_woche = dezember_summe ÷ volle_wochen_bis_dahin
Nimm den 18. Dezember als Frist — den letzten Arbeitsfreitag vor Weihnachten, bis zu dem Geschenke, Essensbestellung und eventuelle Reisen bezahlt sind. Von heute, Mittwoch, dem 21. Oktober 2026, sind es bis dahin 8 volle Wochen.
Die Feiertagsumfrage 2026 der National Retail Federation (veröffentlicht am 20. Oktober 2026, 8,094 US-Verbraucher) zeigt, wie die Leute dieses Jahr einkaufen wollen, aber nicht, wie viel jede Person ausgeben will. Der Richtwert hier ist deshalb der vom letzten Jahr: Die Umfrage vom Oktober 2025 der NRF (Befragung 1.–7. Oktober 2025, 8,247 US-Verbraucher) bezifferte die geplanten Feiertagsausgaben auf $890.49 pro Person. Geteilt durch 8 sind das $111.31 pro Woche.
Das ist die ganze Methode. Was folgt, sind die drei Stellen, an denen sie schiefgeht.
Die Variable sind die Wochen, nicht die Summe
Bis der Dezember kommt, steht die Summe ungefähr fest. Die Zahl der Wochen ist der Teil, den du noch steuerst, und sie schrumpft in festem Tempo, ob du sie nutzt oder nicht.
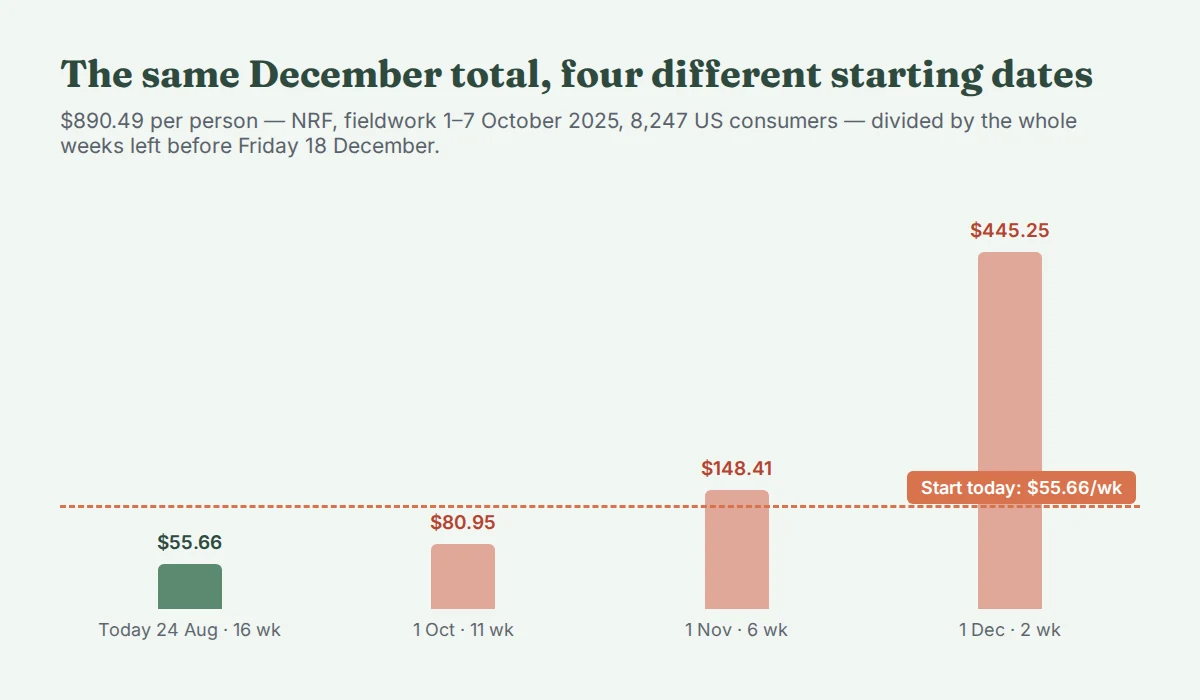
| Start | Volle Wochen bis 18. Dez. | Wochenüberweisung |
|---|---|---|
| Heute, 21. Oktober | 8 | $111.31 |
| 1. November | 6 | $148.42 |
| 15. November | 4 | $222.62 |
| 1. Dezember | 2 | $445.25 |
Über diese vier Zeilen ändert sich nichts am Einkauf. Dieselben Geschenke, dasselbe Essen, dieselben Menschen. Der einzige Unterschied ist, auf wie viele Gehaltszahlungen sich die Kosten verteilen — und am 1. Dezember sind es zwei, und das ist kein Sparen mehr, sondern Bezahlen.
Zähl volle Wochen, keine angebrochenen. Von heute bis zum 18. Dezember sind es 58 Tage, also 8 Wochen und 2 Tage; wenn du auf 9 aufrundest, bekommst du einen kleineren, freundlicheren Wochenbetrag und einen Plan, dem eine Überweisung fehlt. Gerundet wird immer zu deinen Ungunsten.
Mit welcher Summe du rechnest
Zwei landesweite Umfragen haben das in denselben zwei Oktoberwochen 2025 gemessen — es sind die neuesten Pro-Kopf-Zahlen, die beide veröffentlicht haben — und waren sich nicht einig. Gut zu wissen, bevor du eine der beiden Zahlen als Ziel übernimmst.
- Die NRF fragte nach dem ganzen Warenkorb und kam auf $890.49 pro Person: $627.93 für Geschenke an Familie und Freunde, $262.56 für saisonale Dinge, die keine Geschenke sind — Essen, Süßigkeiten, Deko, Karten. Stichprobe 8,247, Fehlerspanne ±1.1 Punkte.
- Gallup (veröffentlicht am 28. Oktober 2025, Befragung 1.–16. Oktober, 1,000 US-Erwachsene) fragte nur nach Geschenken und kam auf einen Mittelwert von $1,007, mit einer Fehlerspanne von ±$78. In derselben Umfrage sagten 37%, sie würden $1,000 oder mehr ausgeben, und 31% bis zu $499.
Gallups Mittelwert nur für Geschenke ist größer als der gesamte Warenkorb der NRF. Beides sind echte Messungen echter Menschen; sie nutzen unterschiedliche Instrumente, Stichproben und Frageformulierungen, und die vernünftige Lesart ist, dass sie eine Spanne einrahmen, nicht dass eine davon die Antwort ist.
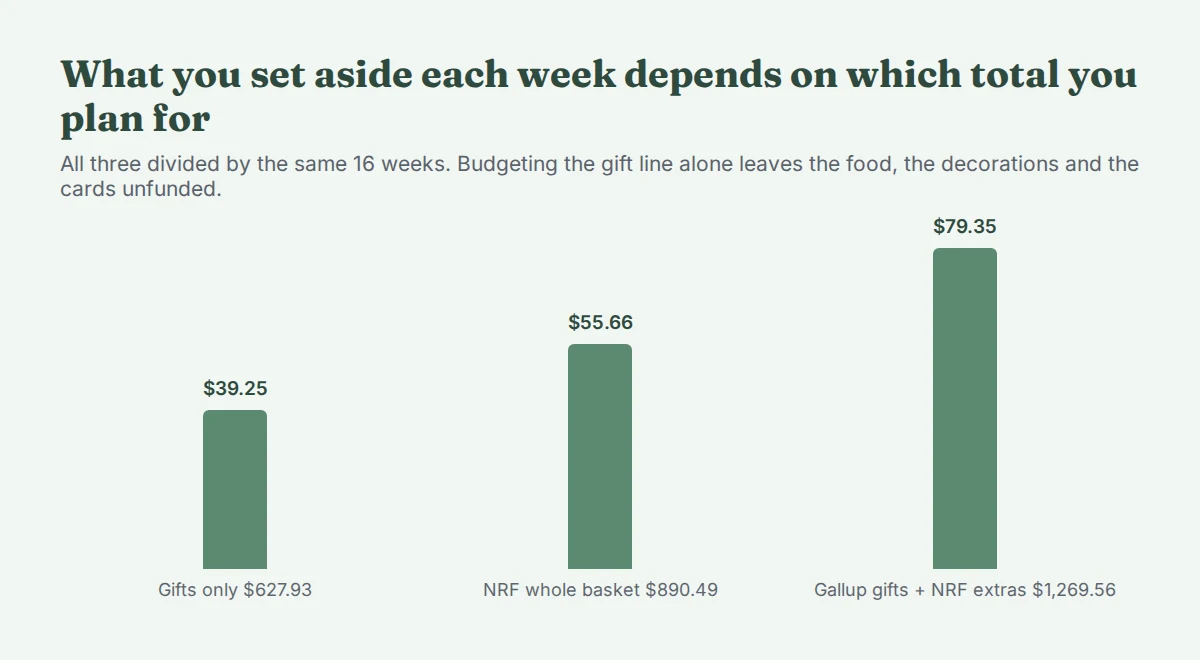
Planst du nur die Geschenkzeile, legst du $78.49 pro Woche zurück. Nimmst du den ganzen NRF-Warenkorb, sind es $111.31. Setzt du Gallups Geschenkbetrag auf die Nicht-Geschenk-Zeile der NRF — $1,007 plus $262.56, also $1,269.56 —, sind es $158.70.
Nimm das obere Ende der Spanne, wenn du keine eigenen Daten hast. Noch besser: den Kontoauszug vom letzten Dezember, denn dein eigener Haushalt ist die einzige Stichprobe der Größe eins, die dich beschreibt.
Der Teil, der nie im Plan steht
Das Nützlichste an der Aufteilung der NRF ist die zweite Zeile. Geschenke machen 70.5% der Summe aus. Die übrigen 29.5% — $262.56 — sind Essen, Süßigkeiten, Deko und Karten.
Fast niemand plant das ein. Zu Geschenkausgaben gehört eine Liste: Namen, Ideen, ein grober Betrag pro Person. Die Nicht-Geschenk-Hälfte hat keine Liste, kommt als vierzig kleine Buchungen über sechs Wochen und bleibt unsichtbar, bis der Kontoauszug da ist. Ein Plan nur auf Basis der Geschenkzahl ist nicht ein bisschen optimistisch; ihm fehlen $262.56, genau der Betrag, der sich gern als „Ich weiß nicht, wo es hin ist“ zeigt.
Wenn du schon mit Rücklagen für bekannte Ausgaben arbeitest, ist das das Argument, Weihnachten in zwei Zeilen statt einer aufzuteilen.
Das Geld geht früher raus, als du denkst
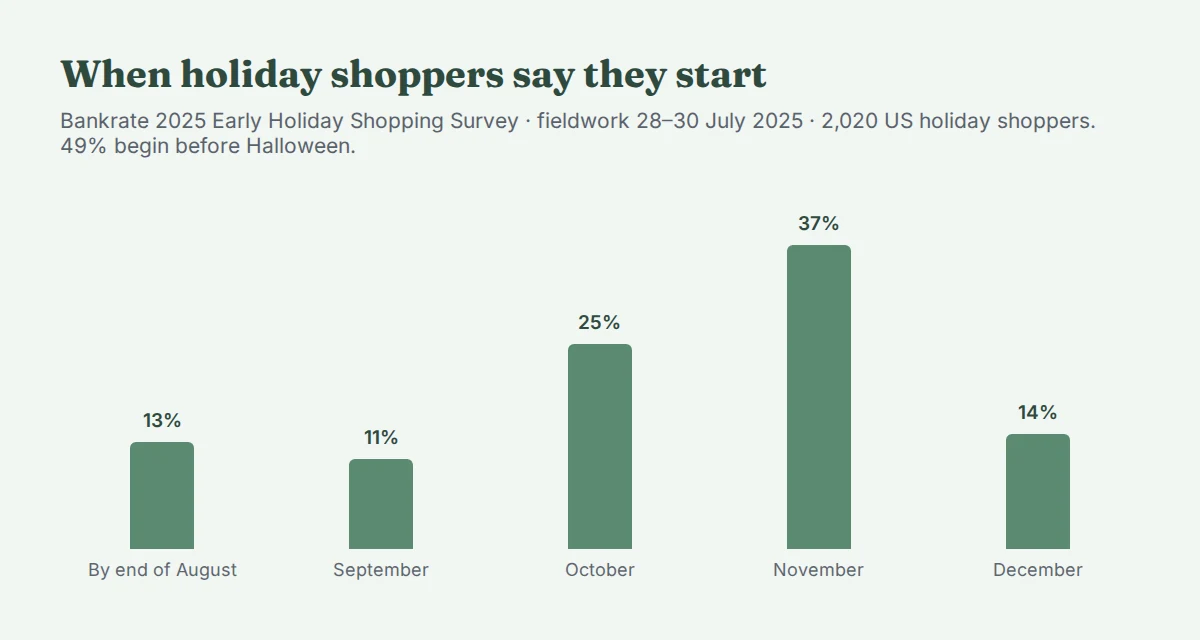
49% der Feiertagseinkäufer in der Bankrate-Umfrage sagten, dass sie vor Halloween anfangen: 13% bis Ende August, 11% im September, 25% im Oktober. Nur 14% warten bis Dezember. Die NRF-Umfrage 2026 zeigt in dieselbe Richtung: 43% wollen vor November anfangen (42% im Vorjahr), und 64% rechnen damit, das meiste am Thanksgiving-Wochenende zu kaufen.
Das betrifft das Timing der Rücklage, nicht ihre Höhe. Wenn der Großteil der Einkäufe bis Ende November erledigt ist, finanziert ein Plan, der am 18. Dezember fertig befüllt ist, die Einkäufe erst, nachdem sie gemacht wurden. Daraus folgen zwei Anpassungen:
- Peile an, bis zum 18. November zur Hälfte befüllt zu sein. Das sind vier der acht Überweisungen, und es liegt vor Thanksgiving am 26. November — genug, um das große Einkaufswochenende zu decken, ohne beim Rest zu leihen.
- Halte das Geld auf einem separaten Konto, an das du wirklich herankommst. Nicht auf dem Girokonto, wo es zu normalem Geld wird, und nicht auf etwas mit Kündigungsfrist.
Dieselbe Bankrate-Umfrage ergab, dass nur 24% der Einkäufer überhaupt ein Budget für die Feiertagsausgaben planen, während 29% sagten, die Ausgaben würden ihr Budget belasten, und 27% sich wegen der Kosten gestresst fühlten. Diese drei Zahlen sind derselbe Befund, auf drei Arten gesagt.
Was die Alternative kostet
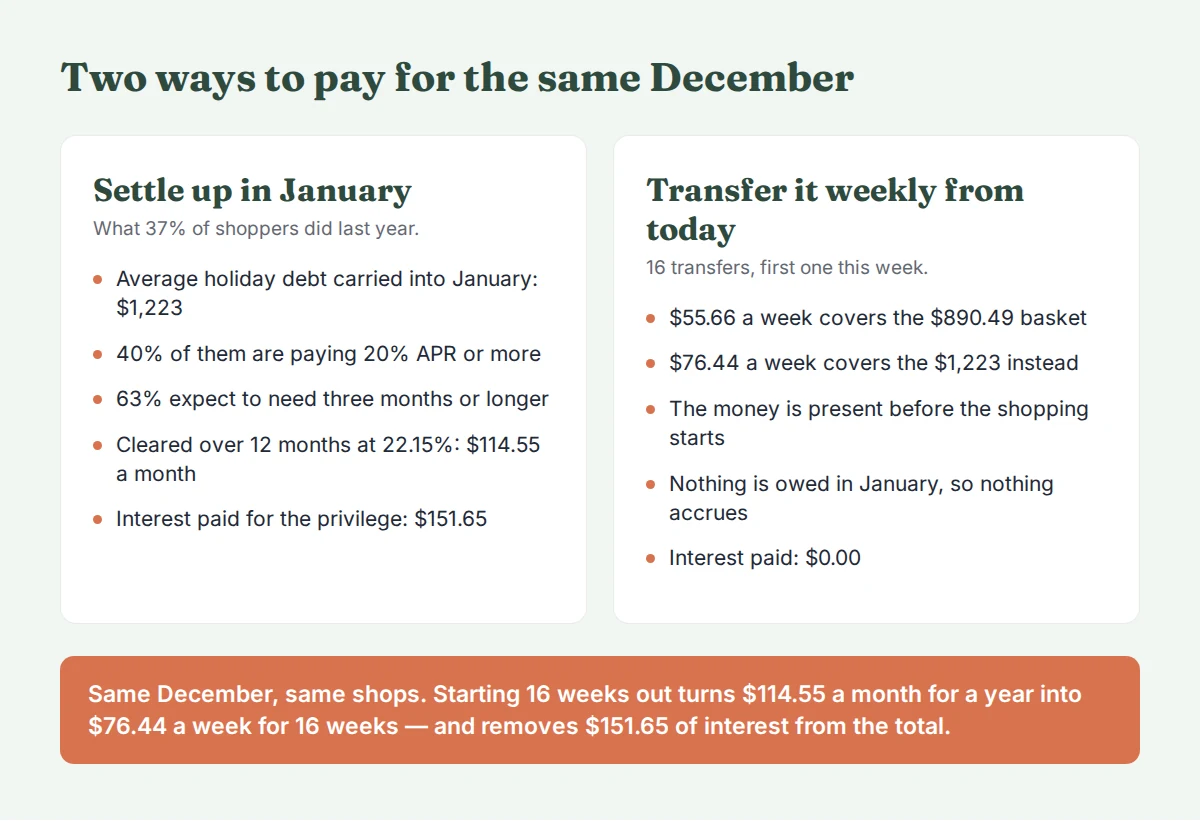
LendingTree befragte zwischen dem 10. und 15. Dezember 2025 insgesamt 2,032 US-Verbraucher. 37% hatten Feiertagsschulden gemacht, im Schnitt $1,223 — gegenüber $1,181 im Vorjahr. Bei Eltern von Kindern unter 18 waren es 48%, im Schnitt $1,324. 63% rechneten damit, drei Monate oder länger zum Abbezahlen zu brauchen, und 40% zahlten einen effektiven Jahreszins von 20% oder mehr.
Die G.19-Veröffentlichung der Federal Reserve vom 7. Oktober 2026 nennt für August 2026 einen durchschnittlichen Zinssatz von 22.36% auf Kreditkartenkonten, auf die Zinsen berechnet wurden (21.19% über alle Konten). Bei diesem Satz, auf den durchschnittlichen Saldo von $1,223, mit gleichbleibenden Monatsraten:
| Abbezahlt über | Monatsrate | Gezahlte Zinsen |
|---|---|---|
| 3 Monate | $422.95 | $45.86 |
| 6 Monate | $217.33 | $80.99 |
| 12 Monate | $114.68 | $153.14 |
Verteilst du dieselben $1,223 stattdessen auf die 8 Wochen, die noch da sind, sind es $152.88 pro Woche und gar keine Zinsen. Das ist pro Woche mehr als die Rate einer zwölfmonatigen Rückzahlung — der Preis der Wochen, die schon vorbei sind —, aber es summiert sich auf $1,223 statt $1,376.14 und ist erledigt, bevor die erste Kreditkartenabrechnung des neuen Jahres kommt.
Nichts davon ist ein Argument über Willenskraft. Es ist ein Argument über Reihenfolge. Geld, das vor dem Einkaufen zusammenkommt, kostet, was es kostet; Geld, das danach zusammenkommt, kostet mehr.
So setzt du es um
- Leg zuerst die Frist fest, nicht den Betrag. 18. Dezember oder dein eigener letzter realistischer Einkaufstag.
- Zähl die vollen Wochen von jetzt bis dahin. Abrunden.
- Wähl die Summe. Den Kontoauszug vom letzten Dezember, wenn du ihn hast, sonst das obere Ende der Umfragespanne.
- Teile, und richte noch am selben Tag den Dauerauftrag ein. Eine Wochenüberweisung, an die du denken musst, ist ein Plan, der in Woche drei endet. Unser kostenloser Budgetrechner zeigt dir, woher der Wochenbetrag kommen muss, falls das nicht offensichtlich ist.
- Trenn Geschenke vom Rest und gib der zweiten Zeile etwa 30% der Summe — dort verorten sie die Daten der NRF.
- Prüf am 18. November. Bis dahin halb befüllt — oder das Dezember-Ende des Plans macht die Arbeit, die das November-Ende hätte machen sollen.
- Schreib im Januar auf, was es wirklich gekostet hat. Das ist die Summe fürs nächste Jahr, und sie schlägt jede Umfrage in diesem Artikel.
Die ehrlichen Grenzen
- $890.49 ist die Vorjahreszahl, und sie gilt pro Person, nicht pro Haushalt. Die NRF befragt Einzelpersonen, und ihre Veröffentlichung für 2026 nennt keinen Pro-Kopf-Betrag. Zwei Erwachsene, die gemeinsam planen, sollten mit einer Haushaltszahl eher in Richtung des Doppelten rechnen, bevor überhaupt Kinder mitgezählt sind.
- Das sind US-Zahlen. Die Rechnung ist währungsunabhängig — der Division ist das egal —, die Summen sind es nicht, und du solltest sie durch deine eigenen ersetzen, sobald du ein Jahr Historie hast.
- Ein Mittelwert ist nicht deine Zahl. Gallups eigene Fehlerspanne beträgt ±$78, und die Streuung hinter dem Mittelwert ist viel breiter: 31% der Befragten lagen unter $499, 37% über $1,000.
- Sie kann keinen Spielraum schaffen, den es nicht gibt. Wenn es $111.31 pro Woche in deinem Budget nicht gibt, hat dir die Rechnung etwas Wahres und Nützliches gesagt — die Dezembersumme muss runter, und der Oktober ist ein viel besserer Monat für diese Entscheidung als der Dezember.
Die Kurzfassung
Die Summe ist nicht die Variable. Die Wochen sind es, und es bleiben 8 davon. Teile die Dezemberzahl durch die verbleibenden vollen Wochen, nimm eine Summe, die die 30% ohne Geschenke einschließt, automatisiere die Überweisung heute, statt jede Woche neu zu entscheiden, und sei bis zum 18. November zur Hälfte befüllt, vor dem Ansturm am Thanksgiving-Wochenende.
Wenn du die Tabelle nicht selbst bauen willst: Der Weihnachtsbudget & Geschenkeplaner hat die Liste pro Person, die Nicht-Geschenk-Zeilen und den Wochen-Countdown schon eingerichtet — und es gibt ein kostenloses Probepaket, wenn du sehen willst, wie wir so etwas aufbauen, bevor du etwas ausgibst.



