
Quanto guardar por semana para o Natal de 2026, começando hoje
O Natal não é uma emergência. É a despesa mais previsível do calendário — a mesma data, todo ano, conhecida com décadas de antecedência — e ainda assim é a despesa que com mais certeza acaba no cartão de crédito.
O motivo não é que as pessoas sejam descuidadas com dinheiro. É que todo o custo chega numa janela de três semanas, e quase ninguém divide esse valor de antemão pelo número de semanas disponíveis. Este guia é essa divisão: qual é realmente o total, quantas semanas faltam e quanto custa a alternativa se você não fizer isso.
O único cálculo que importa
semanal = total_dezembro ÷ semanas_completas_restantes
Use 18 de dezembro como prazo — a última sexta-feira útil antes do Natal, quando os presentes, a encomenda de comida e qualquer viagem já estão pagos. De hoje, quarta-feira, 21 de outubro de 2026, até essa data, há 8 semanas completas.
A pesquisa de fim de ano de 2026 da National Retail Federation (publicada em 20 de outubro de 2026, 8,094 consumidores dos EUA) mostra como as pessoas pretendem fazer compras este ano, mas não quanto cada pessoa pretende gastar. Por isso, a referência aqui é a do ano passado: a pesquisa de outubro de 2025 da NRF (coleta de 1 a 7 de outubro de 2025, 8,247 consumidores dos EUA) estimou o gasto planejado com as festas em $890.49 por pessoa. Dividido por 8, dá $111.31 por semana.
Esse é o método inteiro. O que vem a seguir são os três pontos em que ele dá errado.
A variável são as semanas, não o total
Quando dezembro chega, o total já está mais ou menos definido. O número de semanas é a parte que você ainda controla, e ele diminui num ritmo fixo, quer você o use, quer não.
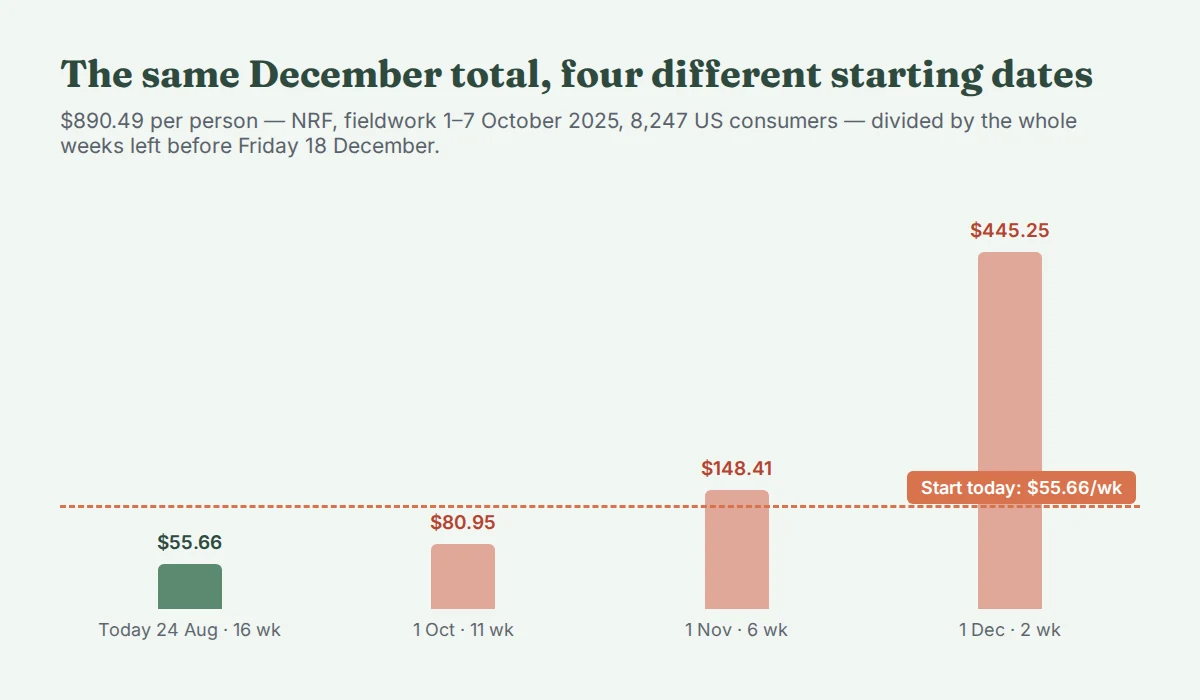
| Início | Semanas completas até 18 dez. | Transferência semanal |
|---|---|---|
| Hoje, 21 de outubro | 8 | $111.31 |
| 1 de novembro | 6 | $148.42 |
| 15 de novembro | 4 | $222.62 |
| 1 de dezembro | 2 | $445.25 |
Nada muda nas compras ao longo dessas quatro linhas. Os mesmos presentes, a mesma comida, as mesmas pessoas. A única diferença é em quantos pagamentos o custo é dividido — e em 1 de dezembro são dois, o que já não é poupar, é pagar.
Conte semanas completas, não semanas parciais. De hoje até 18 de dezembro são 58 dias, ou seja, 8 semanas e 2 dias; arredondar para 9 dá um valor semanal menor e mais simpático, e um plano ao qual falta uma transferência. O arredondamento sempre tem que ir contra você.
Sobre qual total fazer a conta
Duas pesquisas nacionais mediram isso na mesma quinzena de outubro de 2025 — são os números por pessoa mais recentes que qualquer uma delas publicou — e não chegaram ao mesmo resultado, o que vale saber antes de adotar qualquer um deles como meta.
- A NRF perguntou sobre a cesta completa e chegou a $890.49 por pessoa: $627.93 em presentes para família e amigos e $262.56 em itens da época que não são presentes — comida, doces, decoração, cartões. Amostra de 8,247, margem de erro de ±1.1 ponto.
- O Gallup (publicado em 28 de outubro de 2025, coleta de 1 a 16 de outubro, 1,000 adultos dos EUA) perguntou só sobre presentes e chegou a uma média de $1,007, com margem de erro de ±$78. Na mesma pesquisa, 37% disseram que gastariam $1,000 ou mais e 31%, até $499.
A média do Gallup só com presentes é maior do que a cesta inteira da NRF. As duas são medições reais de pessoas reais; usam instrumentos, amostras e redações diferentes, e a leitura sensata é que elas delimitam uma faixa, não que uma delas seja a resposta.
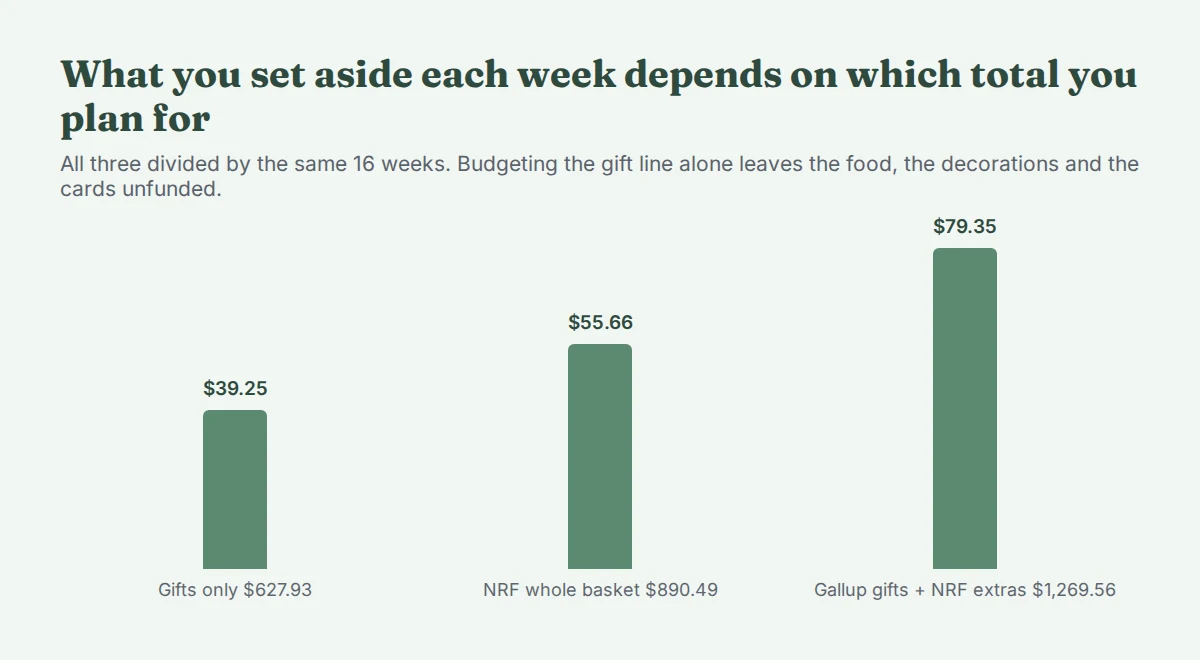
Se você orçar só a linha dos presentes, vai separar $78.49 por semana. Se usar a cesta completa da NRF, são $111.31. Se somar o número de presentes do Gallup à linha sem presentes da NRF — $1,007 mais $262.56, ou $1,269.56 —, são $158.70.
Escolha o topo da faixa se você não tem dados próprios. Melhor ainda, use o extrato bancário do último dezembro, porque a sua própria casa é a única amostra de tamanho um que descreve você.
A parte que nunca está no plano
O mais útil na divisão da NRF é a segunda linha. Os presentes são 70.5% do total. Os outros 29.5% — $262.56 — são comida, doces, decoração e cartões.
Quase ninguém orça isso. O gasto com presentes vem com uma lista: nomes, ideias, um valor aproximado por pessoa. A metade que não é presente não tem lista, chega como quarenta pequenas compras ao longo de seis semanas e fica invisível até o extrato chegar. Um plano baseado só no número dos presentes não é um pouco otimista; faltam a ele $262.56, que é exatamente o valor que costuma aparecer como «não sei para onde foi».
Se você já usa fundos de reserva, este é o argumento para dividir o Natal em duas linhas em vez de uma.
O dinheiro sai antes do que você imagina
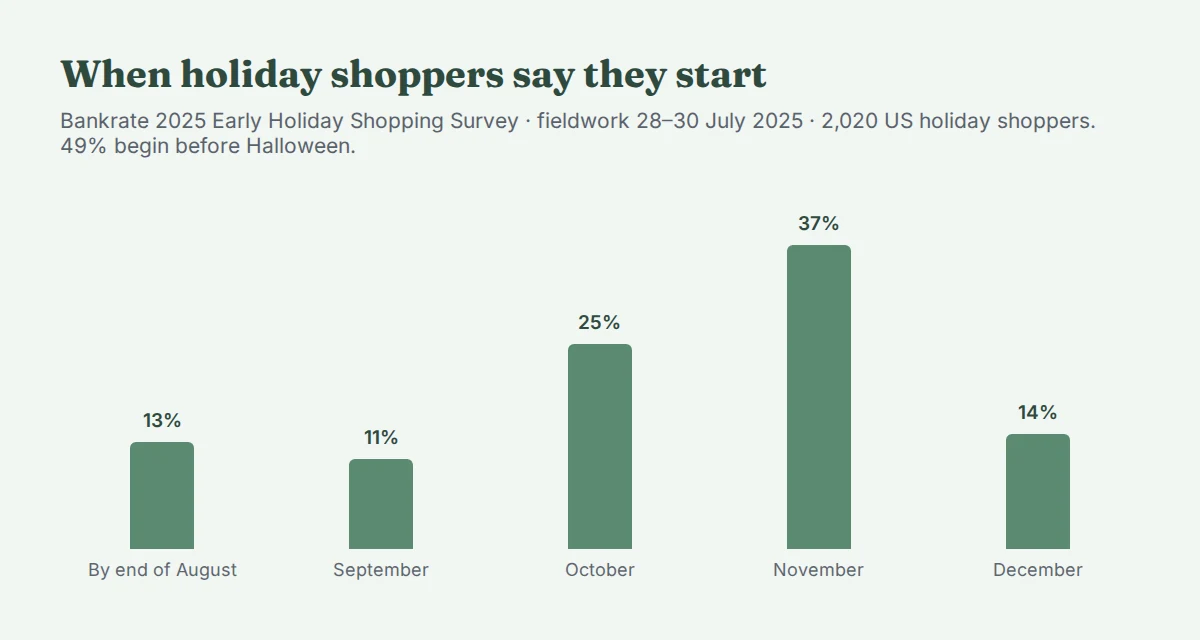
49% dos compradores de fim de ano ouvidos pela Bankrate disseram começar antes do Halloween: 13% até o fim de agosto, 11% em setembro, 25% em outubro. Só 14% esperam até dezembro. A pesquisa de 2026 da NRF aponta na mesma direção: 43% pretendem começar antes de novembro (42% no ano passado), e 64% esperam fazer a maior parte das compras no fim de semana de Ação de Graças.
Isso afeta o calendário do fundo, não o tamanho. Se a maior parte das compras está feita no fim de novembro, um plano que termina de encher o fundo em 18 de dezembro está financiando as compras depois que elas já foram feitas. Daí saem dois ajustes:
- Tente ter metade do fundo até 18 de novembro. São quatro das oito transferências, e a data cai antes do Dia de Ação de Graças, em 26 de novembro — o bastante para cobrir o grande fim de semana de compras sem pegar emprestado do resto.
- Guarde o dinheiro numa conta separada a que você consiga de fato chegar. Não na conta corrente, onde ele vira dinheiro comum, nem em algo com prazo de resgate.
A mesma pesquisa da Bankrate concluiu que só 24% dos compradores pretendem fazer orçamento para os gastos de fim de ano, enquanto 29% disseram que isso apertaria o orçamento e 27% se descreveram como estressados com o custo. Esses três números são a mesma conclusão dita de três jeitos.
Quanto custa a alternativa
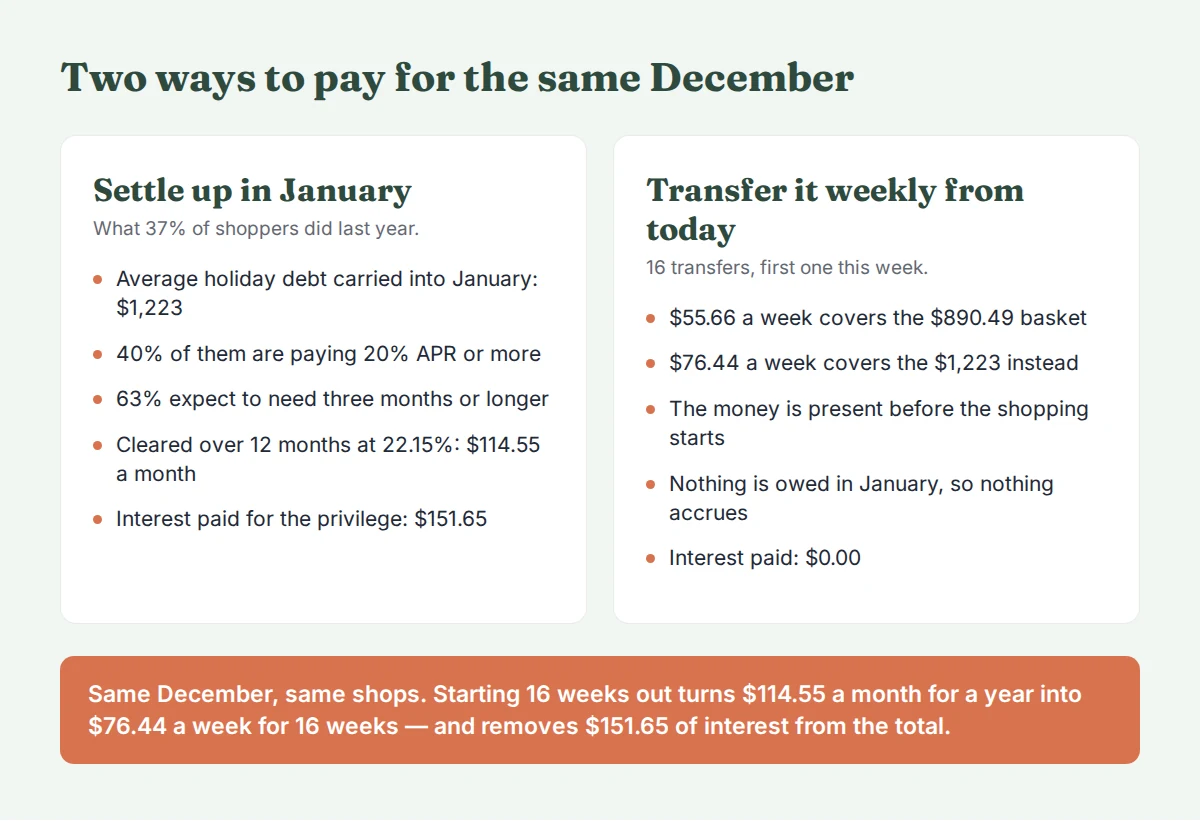
A LendingTree pesquisou 2,032 consumidores dos EUA entre 10 e 15 de dezembro de 2025. 37% tinham feito dívidas nas festas, com média de $1,223 — acima dos $1,181 do ano anterior. Entre pais de menores de 18 anos, eram 48%, com média de $1,324. 63% esperavam precisar de três meses ou mais para quitar, e 40% pagavam um APR de 20% ou mais.
A publicação G.19 do Federal Reserve de 7 de outubro de 2026 coloca a taxa média das contas de cartão de crédito que pagaram juros em 22.36% em agosto de 2026 (21.19% considerando todas as contas). Com essa taxa, sobre o saldo médio de $1,223, em parcelas mensais iguais:
| Quitado em | Parcela mensal | Juros pagos |
|---|---|---|
| 3 meses | $422.95 | $45.86 |
| 6 meses | $217.33 | $80.99 |
| 12 meses | $114.68 | $153.14 |
Divida, em vez disso, os mesmos $1,223 pelas 8 semanas que ainda restam, e são $152.88 por semana e nenhum juro. É mais por semana do que a parcela de um pagamento em doze meses — é o preço das semanas que já passaram —, mas soma $1,223 e não $1,376.14, e termina antes de chegar a primeira fatura do cartão do ano novo.
Nada disso é um argumento sobre força de vontade. É um argumento sobre ordem. O dinheiro juntado antes das compras custa o que custa; o dinheiro juntado depois custa mais.
Como colocar em prática
- Defina primeiro o prazo, não o valor. 18 de dezembro, ou o seu último dia realista de compras.
- Conte as semanas completas daqui até lá. Arredonde para baixo.
- Escolha o total. O extrato do último dezembro, se você tiver; o topo da faixa das pesquisas, se não tiver.
- Divida e programe a transferência automática no mesmo dia. Uma transferência semanal que você precisa lembrar é um plano que termina na terceira semana. A nossa calculadora de orçamento gratuita mostra de onde o valor semanal precisa sair, se não for óbvio.
- Separe os presentes de todo o resto e dê à segunda linha cerca de 30% do total, que é onde os dados da NRF a colocam.
- Confira em 18 de novembro. Metade do fundo até lá — ou a ponta de dezembro do plano estará fazendo o trabalho que a de novembro deveria ter feito.
- Em janeiro, anote quanto custou de verdade. Esse é o total do ano que vem, e ele vale mais do que qualquer pesquisa deste artigo.
Os limites honestos
- $890.49 é o número do ano passado, e é por pessoa, não por família. A NRF pesquisa indivíduos, e a publicação de 2026 não trouxe um valor por pessoa. Dois adultos que planejam juntos devem esperar um número por família mais perto do dobro, antes mesmo de contar as crianças.
- São números dos EUA. A conta não depende da moeda — a divisão não se importa —, mas os totais dependem, e você deve trocá-los pelos seus assim que tiver um ano de histórico.
- Uma média não é o seu número. A própria margem de erro do Gallup é de ±$78, e a dispersão por trás da média é muito maior: 31% dos entrevistados ficaram abaixo de $499 e 37% acima de $1,000.
- A conta não cria espaço que não existe. Se $111.31 por semana não existem no seu orçamento, o cálculo disse algo verdadeiro e útil — o total de dezembro precisa baixar, e outubro é um mês muito melhor do que dezembro para decidir isso.
A versão curta
O total não é a variável. As semanas são, e restam 8. Divida o número de dezembro pelas semanas completas que restam, use um total que inclua os 30% que não são presentes, automatize a transferência hoje em vez de decidir toda semana e tenha metade do fundo até 18 de novembro, antes da corrida do fim de semana de Ação de Graças.
Se você prefere não montar a planilha sozinho, o Orçamento e Presentes de Natal já traz prontos a lista por pessoa, as linhas que não são presentes e a contagem regressiva semanal — e há um pacote de amostra gratuito se você quiser ver como organizamos essas coisas antes de gastar qualquer coisa.



