
Cuánto ahorrar cada semana para Navidad 2026, empezando hoy
La Navidad no es una emergencia. Es el gasto más previsible del calendario — la misma fecha cada año, conocida con décadas de antelación — y aun así es el gasto que con más seguridad acaba en una tarjeta de crédito.
La razón no es que la gente sea descuidada con el dinero. Es que todo el coste llega en una ventana de tres semanas, y casi nadie lo divide de antemano entre las semanas disponibles. Esta guía es esa división: cuál es realmente el total, cuántas semanas quedan y cuánto cuesta la alternativa si no lo haces.
El único cálculo que importa
semanal = total_diciembre ÷ semanas_completas_restantes
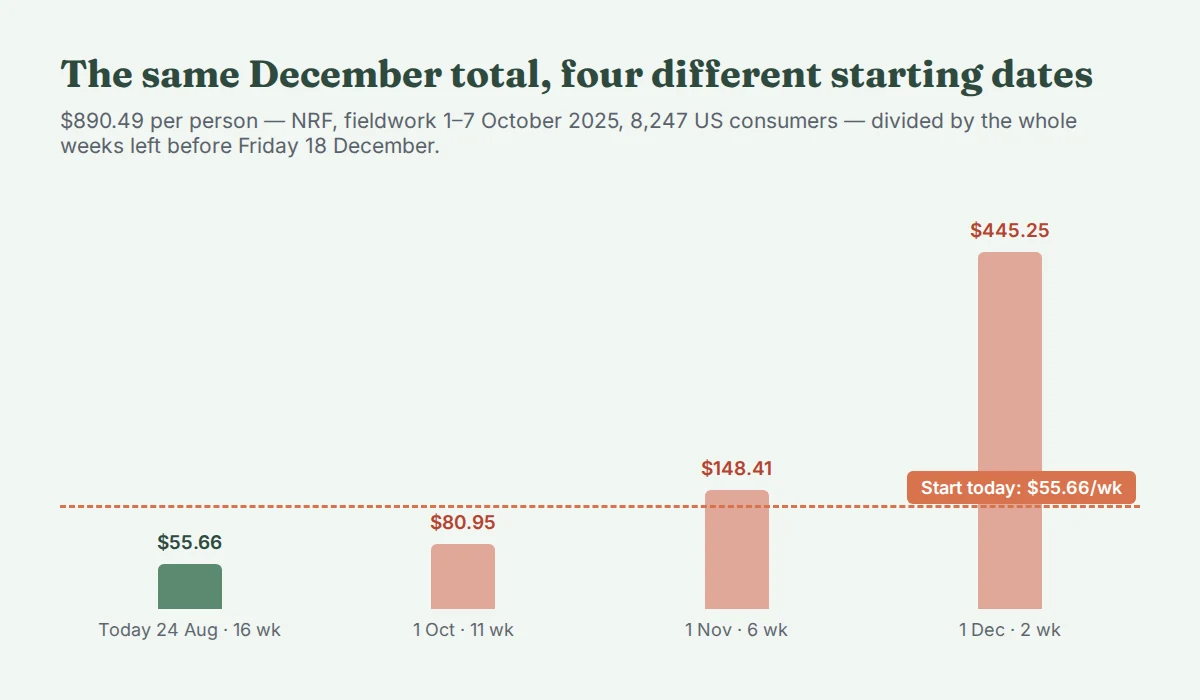
Toma el 18 de diciembre como fecha límite: el último viernes laborable antes de Navidad, momento en que los regalos, el pedido de comida y cualquier viaje ya están pagados. Desde hoy, miércoles 21 de octubre de 2026, quedan 8 semanas completas hasta esa fecha.
La encuesta navideña de 2026 de la National Retail Federation (publicada el 20 de octubre de 2026, 8,094 consumidores de EE. UU.) cuenta cómo piensa comprar la gente este año, pero no cuánto piensa gastar cada persona. Así que la referencia aquí es la del año pasado: la encuesta de octubre de 2025 de la NRF (trabajo de campo del 1 al 7 de octubre de 2025, 8,247 consumidores de EE. UU.) situó el gasto navideño previsto en $890.49 por persona. Dividido entre 8, son $111.31 a la semana.
Ese es todo el método. Lo que sigue son los tres puntos donde falla.
La variable son las semanas, no el total
Cuando llega diciembre, el total está más o menos fijado. El número de semanas es la parte que todavía controlas, y se reduce a un ritmo fijo la uses o no.
| Inicio | Semanas completas hasta el 18 dic. | Transferencia semanal |
|---|---|---|
| Hoy, 21 de octubre | 8 | $111.31 |
| 1 de noviembre | 6 | $148.42 |
| 15 de noviembre | 4 | $222.62 |
| 1 de diciembre | 2 | $445.25 |
En esas cuatro filas no cambia nada de las compras. Los mismos regalos, la misma comida, las mismas personas. La única diferencia es entre cuántas nóminas se reparte el coste, y el 1 de diciembre son dos, lo que ya no es ahorrar: es pagar.
Cuenta semanas completas, no semanas parciales. De hoy al 18 de diciembre hay 58 días, que son 8 semanas y 2 días; redondear a 9 te da una cifra semanal más pequeña y amable, y un plan al que le falta una transferencia. El redondeo siempre tiene que ir en tu contra.
Con qué total hacerlo
Dos encuestas nacionales lo midieron en la misma quincena de octubre de 2025 —son las cifras por persona más recientes que ha publicado cualquiera de ellas— y no coincidieron, algo que conviene saber antes de adoptar una de las dos como objetivo.
- La NRF preguntó por la cesta completa y obtuvo $890.49 por persona: $627.93 en regalos para familia y amigos y $262.56 en artículos de temporada que no son regalos: comida, dulces, decoración, tarjetas. Muestra de 8,247, margen de error de ±1.1 puntos.
- Gallup (publicada el 28 de octubre de 2025, trabajo de campo del 1 al 16 de octubre, 1,000 adultos de EE. UU.) preguntó solo por los regalos y obtuvo una media de $1,007, con un margen de error de ±$78. En la misma encuesta, el 37% dijo que gastaría $1,000 o más y el 31% que hasta $499.
La media de Gallup solo en regalos es mayor que toda la cesta de la NRF. Las dos son mediciones reales de personas reales; usan instrumentos, muestras y redacciones distintas, y la lectura sensata es que acotan un rango, no que una de ellas sea la respuesta.
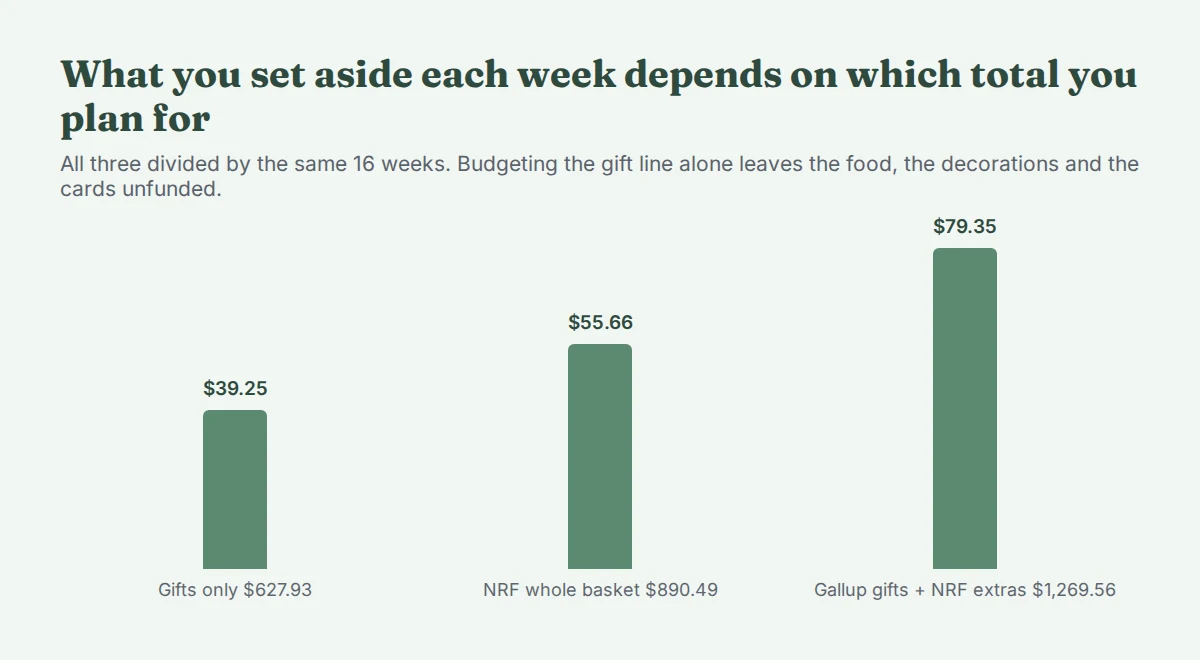
Si presupuestas solo la línea de regalos, apartas $78.49 a la semana. Si tomas la cesta completa de la NRF, son $111.31. Si sumas la cifra de regalos de Gallup a la línea sin regalos de la NRF — $1,007 más $262.56, es decir, $1,269.56 —, son $158.70.
Elige el extremo alto del rango si no tienes datos propios. Mejor aún, usa el extracto bancario del pasado diciembre, porque tu propio hogar es la única muestra de tamaño uno que te describe.
La parte que nunca está en el plan
Lo más útil del desglose de la NRF es la segunda línea. Los regalos son el 70.5% del total. El otro 29.5% — $262.56 — es comida, dulces, decoración y tarjetas.
Casi nadie presupuesta eso. El gasto en regalos lleva una lista asociada: nombres, ideas, una cifra aproximada por persona. La mitad que no son regalos no tiene lista, llega como cuarenta pequeños cargos a lo largo de seis semanas y es invisible hasta que llega el extracto. Un plan basado solo en la cifra de regalos no es un poco optimista: le faltan $262.56, que es exactamente la cantidad que suele aparecer como «no sé adónde ha ido».
Si ya usas fondos de reserva, este es el argumento para dividir la Navidad en dos líneas en lugar de una.
El dinero sale antes de lo que crees
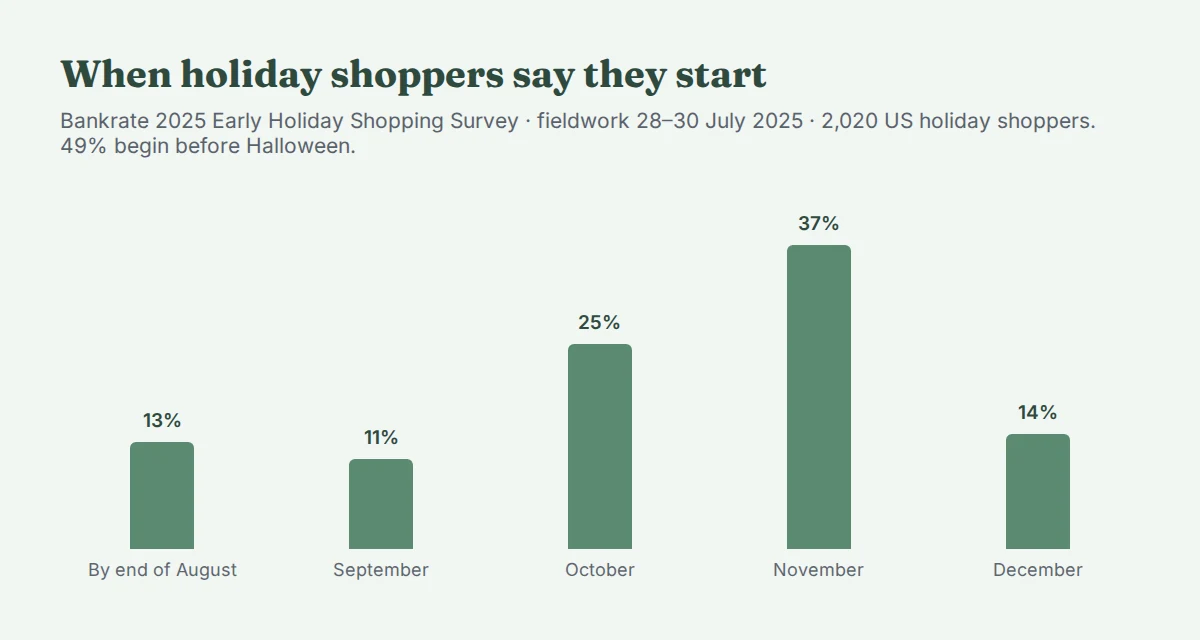
El 49% de los compradores navideños de la encuesta de Bankrate dijo que empieza antes de Halloween: un 13% antes de finales de agosto, un 11% en septiembre y un 25% en octubre. Solo un 14% espera a diciembre. La encuesta de 2026 de la NRF apunta en la misma dirección: el 43% piensa empezar antes de noviembre (42% el año pasado) y el 64% espera hacer la mayor parte de sus compras durante el fin de semana de Acción de Gracias.
Eso afecta al calendario del fondo, no a su tamaño. Si la mayor parte de las compras está hecha a finales de noviembre, un plan que termina de llenarse el 18 de diciembre está financiando las compras después de hacerlas. De ahí salen dos ajustes:
- Intenta tener la mitad del fondo el 18 de noviembre. Son cuatro de las ocho transferencias, y llega antes de Acción de Gracias, el 26 de noviembre: suficiente para cubrir el gran fin de semana sin tirar del resto.
- Guárdalo en una cuenta separada a la que puedas acceder de verdad. No en la cuenta corriente, donde se convierte en dinero normal, ni en nada con plazo de preaviso.
La misma encuesta de Bankrate encontró que solo el 24% de los compradores piensa presupuestar el gasto navideño, mientras que el 29% dijo que tensaría su presupuesto y el 27% se describió como estresado por el coste. Esas tres cifras son el mismo hallazgo dicho de tres formas.
Cuánto cuesta la alternativa
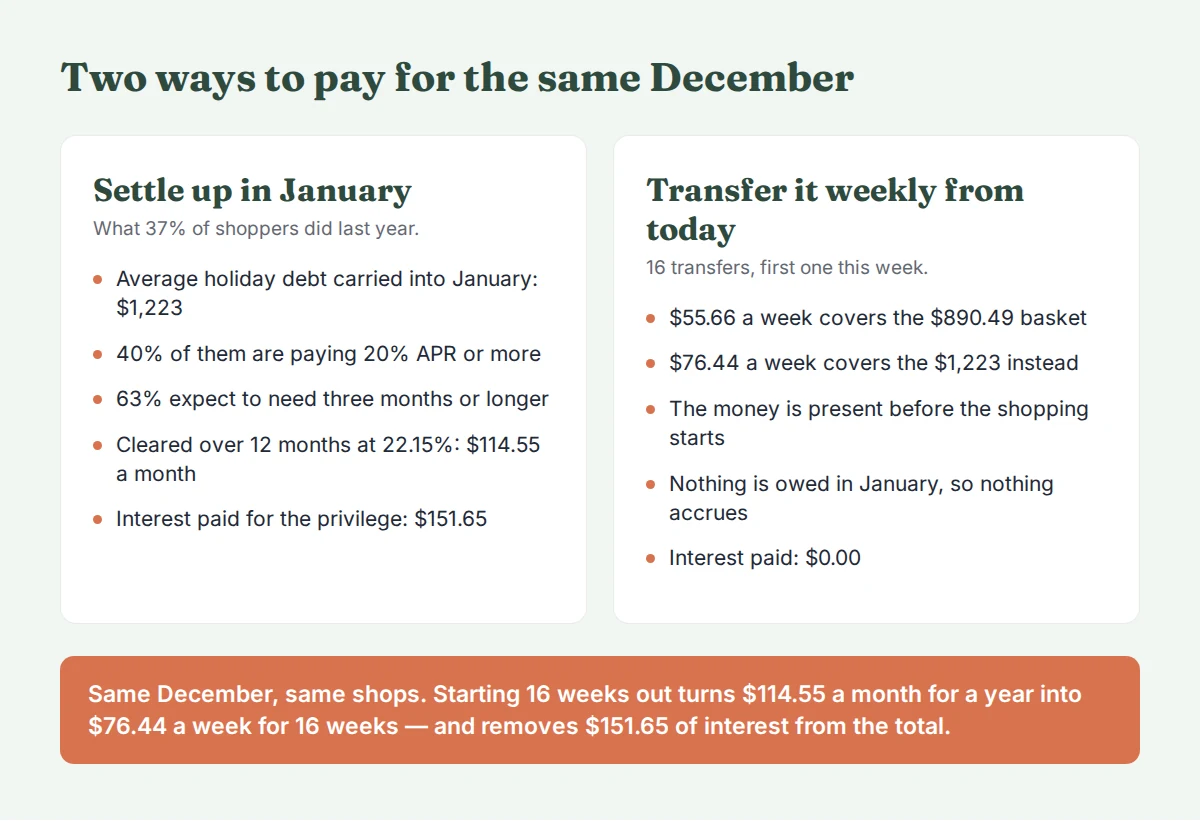
LendingTree encuestó a 2,032 consumidores de EE. UU. entre el 10 y el 15 de diciembre de 2025. El 37% había contraído deuda navideña, con una media de $1,223, frente a $1,181 el año anterior. Entre padres de menores de 18 años eran el 48%, con una media de $1,324. El 63% esperaba necesitar tres meses o más para saldarla, y el 40% pagaba una APR del 20% o más.
La publicación G.19 de la Reserva Federal del 7 de octubre de 2026 sitúa el tipo medio de las cuentas de tarjeta de crédito a las que se cobraron intereses en el 22.36% para agosto de 2026 (21.19% en el conjunto de cuentas). A ese tipo, sobre el saldo medio de $1,223, con cuotas mensuales iguales:
| Saldado en | Cuota mensual | Intereses pagados |
|---|---|---|
| 3 meses | $422.95 | $45.86 |
| 6 meses | $217.33 | $80.99 |
| 12 meses | $114.68 | $153.14 |
Reparte en cambio esos mismos $1,223 entre las 8 semanas que todavía quedan y son $152.88 a la semana y ningún interés. Es más por semana que la cuota de una devolución a doce meses —es el precio de las semanas que ya han pasado—, pero suma $1,223 y no $1,376.14, y termina antes de que llegue el primer extracto de la tarjeta del año nuevo.
Nada de esto es un argumento sobre fuerza de voluntad. Es un argumento sobre el orden. El dinero reunido antes de comprar cuesta lo que cuesta; el dinero reunido después cuesta más.
Cómo ponerlo en marcha
- Fija primero la fecha límite, no la cantidad. El 18 de diciembre o tu último día realista de compras.
- Cuenta las semanas completas de aquí a entonces. Redondea hacia abajo.
- Elige el total. El extracto del pasado diciembre si lo tienes; el extremo alto del rango de las encuestas si no.
- Divide y programa la transferencia periódica ese mismo día. Una transferencia semanal que tienes que recordar es un plan que termina en la semana tres. Nuestra calculadora de presupuesto gratuita te mostrará de dónde tiene que salir la cifra semanal, si no es evidente.
- Separa los regalos de todo lo demás y dale a la segunda línea alrededor del 30% del total, que es donde la sitúan los datos de la NRF.
- Revisa el 18 de noviembre. Para entonces, el fondo a la mitad, o el final de diciembre del plan estará haciendo el trabajo que debería haber hecho el de noviembre.
- En enero, apunta lo que costó realmente. Ese es el total del año que viene, y supera a cualquier encuesta de este artículo.
Los límites honestos
- $890.49 es la cifra del año pasado, y es por persona, no por hogar. La NRF encuesta a individuos, y su publicación de 2026 no ha dado una cantidad por persona. Dos adultos que planifican juntos deberían esperar una cifra por hogar más cercana al doble, antes de contar a los niños.
- Son cifras de EE. UU. La aritmética no depende de la moneda — a la división le da igual —, pero los totales sí, y deberías sustituirlos por los tuyos en cuanto tengas un año de historial.
- Una media no es tu número. El propio margen de error de Gallup es de ±$78, y la dispersión bajo la media es mucho mayor: el 31% de los encuestados estaba por debajo de $499 y el 37% por encima de $1,000.
- No puede crear un margen que no existe. Si $111.31 a la semana no existen en tu presupuesto, el cálculo te ha dicho algo cierto y útil: el total de diciembre tiene que bajar, y octubre es un mes mucho mejor que diciembre para decidirlo.
La versión corta
El total no es la variable. Las semanas sí, y quedan 8. Divide la cifra de diciembre entre las semanas completas que quedan, usa un total que incluya el 30% que no son regalos, automatiza la transferencia hoy en lugar de decidir cada semana y ten la mitad del fondo el 18 de noviembre, antes de la avalancha del fin de semana de Acción de Gracias.
Si prefieres no montar la hoja tú, el Presupuesto y Regalos de Navidad ya trae preparadas la lista por persona, las líneas que no son regalos y la cuenta atrás semanal, y hay un pack de muestra gratuito si quieres ver cómo organizamos estas cosas antes de gastar nada.



