
Combien épargner chaque semaine pour Noël 2026, dès aujourd'hui
Noël n'est pas une urgence. C'est la dépense la plus prévisible du calendrier — même date, chaque année, connue des décennies à l'avance — et c'est pourtant celle qui finit le plus sûrement sur une carte de crédit.
La raison n'est pas que les gens sont négligents avec l'argent. C'est que la totalité du coût arrive dans une fenêtre de trois semaines, et que presque personne ne la divise à l'avance par le nombre de semaines disponibles. Ce guide, c'est cette division : quel est réellement le total, combien de semaines il reste, et ce que coûte l'alternative si vous ne la faites pas.
Le seul calcul qui compte
hebdomadaire = total_decembre ÷ semaines_completes_restantes
Prenez le 18 décembre comme échéance — le dernier vendredi ouvré avant Noël, date à laquelle les cadeaux, la commande de nourriture et les éventuels voyages sont tous payés. D'aujourd'hui, mercredi 21 octobre 2026, à cette date, il reste 8 semaines complètes.
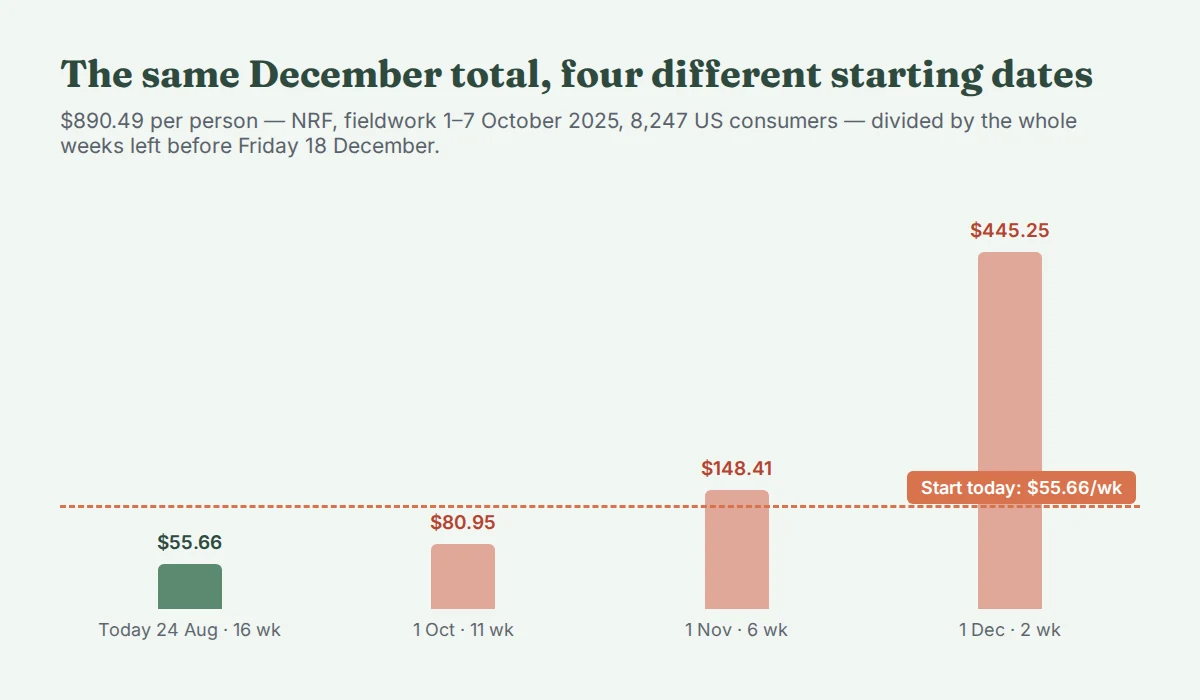
L'enquête 2026 sur les fêtes de la National Retail Federation (publiée le 20 octobre 2026, 8,094 consommateurs américains) décrit la façon dont les gens comptent faire leurs achats cette année, mais pas combien chacun prévoit de dépenser. La référence est donc celle de l'an dernier : l'enquête d'octobre 2025 de la NRF (terrain du 1er au 7 octobre 2025, 8,247 consommateurs américains) a établi les dépenses de fêtes prévues à $890.49 par personne. Divisé par 8, cela fait $111.31 par semaine.
C'est toute la méthode. La suite, ce sont les trois endroits où elle déraille.
La variable, ce sont les semaines, pas le total
Le total est à peu près fixé quand décembre arrive. Le nombre de semaines est la partie que vous contrôlez encore, et il diminue à un rythme fixe, que vous l'utilisiez ou non.
| Départ | Semaines complètes jusqu'au 18 déc. | Virement hebdomadaire |
|---|---|---|
| Aujourd'hui, 21 octobre | 8 | $111.31 |
| 1er novembre | 6 | $148.42 |
| 15 novembre | 4 | $222.62 |
| 1er décembre | 2 | $445.25 |
Rien ne change dans les achats sur ces quatre lignes. Les mêmes cadeaux, la même nourriture, les mêmes personnes. La seule différence, c'est le nombre de paies sur lesquelles le coût est réparti — et au 1er décembre, il y en a deux, ce qui n'est plus de l'épargne mais un paiement.
Comptez les semaines complètes, pas les semaines entamées. D'aujourd'hui au 18 décembre, il y a 58 jours, soit 8 semaines et 2 jours ; arrondir à 9 vous donne un chiffre hebdomadaire plus petit et plus sympathique, et un plan auquel il manque un virement. L'arrondi doit toujours jouer contre vous.
Sur quel total le faire
Deux enquêtes nationales l'ont mesuré pendant la même quinzaine d'octobre 2025 — ce sont les chiffres par personne les plus récents que l'une ou l'autre ait publiés — et ne sont pas tombées d'accord, ce qu'il vaut mieux savoir avant d'adopter l'un ou l'autre chiffre comme objectif.
- La NRF a interrogé sur le panier complet et a obtenu $890.49 par personne : $627.93 de cadeaux pour la famille et les amis, $262.56 d'achats de saison hors cadeaux — nourriture, confiseries, décorations, cartes. Échantillon de 8,247, marge d'erreur de ±1.1 point.
- Gallup (publiée le 28 octobre 2025, terrain du 1er au 16 octobre, 1,000 adultes américains) a interrogé uniquement sur les cadeaux et a obtenu une moyenne de $1,007, avec une marge d'erreur de ±$78. Dans le même sondage, 37% disaient qu'ils dépenseraient $1,000 ou plus et 31% jusqu'à $499.
La moyenne de Gallup pour les seuls cadeaux dépasse tout le panier de la NRF. Ce sont deux mesures réelles de personnes réelles ; elles utilisent des instruments, des échantillons et des formulations différents, et la lecture raisonnable est qu'elles encadrent une fourchette, pas que l'une d'elles soit la bonne réponse.
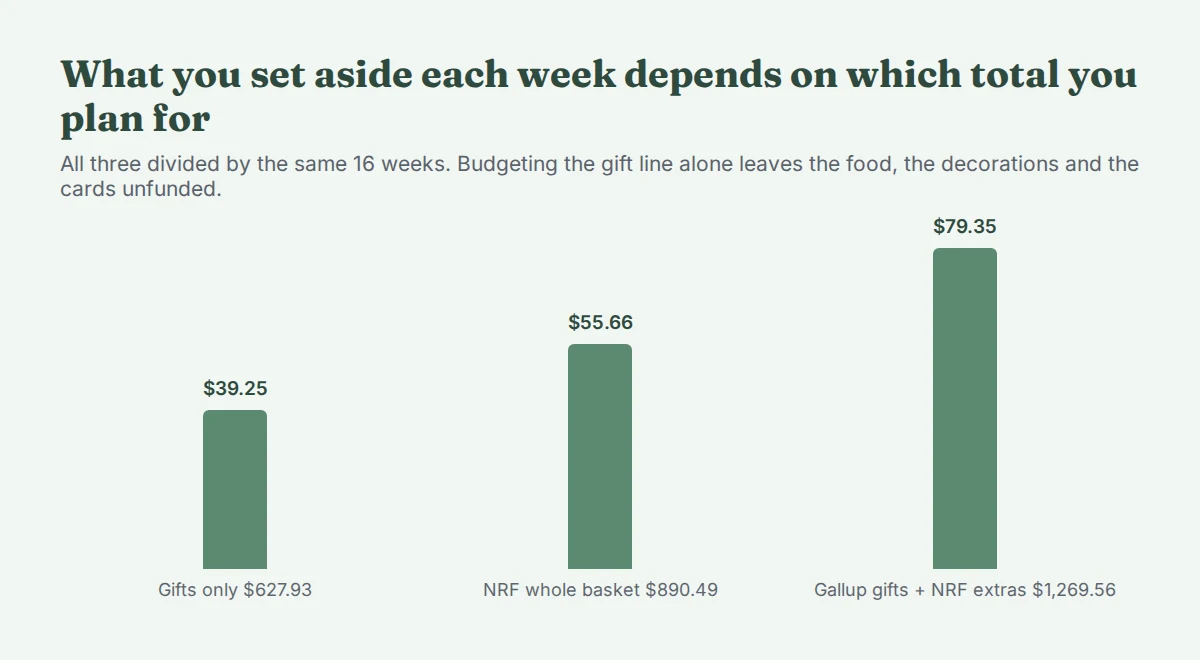
Budgétez la seule ligne des cadeaux et vous mettez de côté $78.49 par semaine. Prenez le panier complet de la NRF et c'est $111.31. Ajoutez le chiffre des cadeaux de Gallup à la ligne hors cadeaux de la NRF — $1,007 plus $262.56, soit $1,269.56 — et c'est $158.70.
Prenez le haut de la fourchette si vous n'avez pas de données à vous. Mieux encore, utilisez le relevé bancaire de décembre dernier, car votre propre foyer est le seul échantillon de taille un qui vous décrit.
La partie qui n'est jamais dans le plan
Le plus utile dans la répartition de la NRF, c'est la deuxième ligne. Les cadeaux représentent 70.5% du total. Les 29.5% — $262.56 — restants sont la nourriture, les confiseries, les décorations et les cartes.
Presque personne ne budgète cela. Les dépenses de cadeaux s'accompagnent d'une liste : des noms, des idées, un montant approximatif par personne. La moitié hors cadeaux n'a pas de liste, arrive sous forme de quarante petites opérations sur six semaines et reste invisible jusqu'à l'arrivée du relevé. Un plan fondé sur le seul chiffre des cadeaux n'est pas un peu optimiste : il lui manque $262.56, soit exactement le montant qui se manifeste d'habitude sous la forme « je ne sais pas où c'est passé ».
Si vous tenez déjà des fonds de réserve, c'est l'argument pour scinder Noël en deux lignes plutôt qu'une.
L'argent part plus tôt que vous ne le pensez
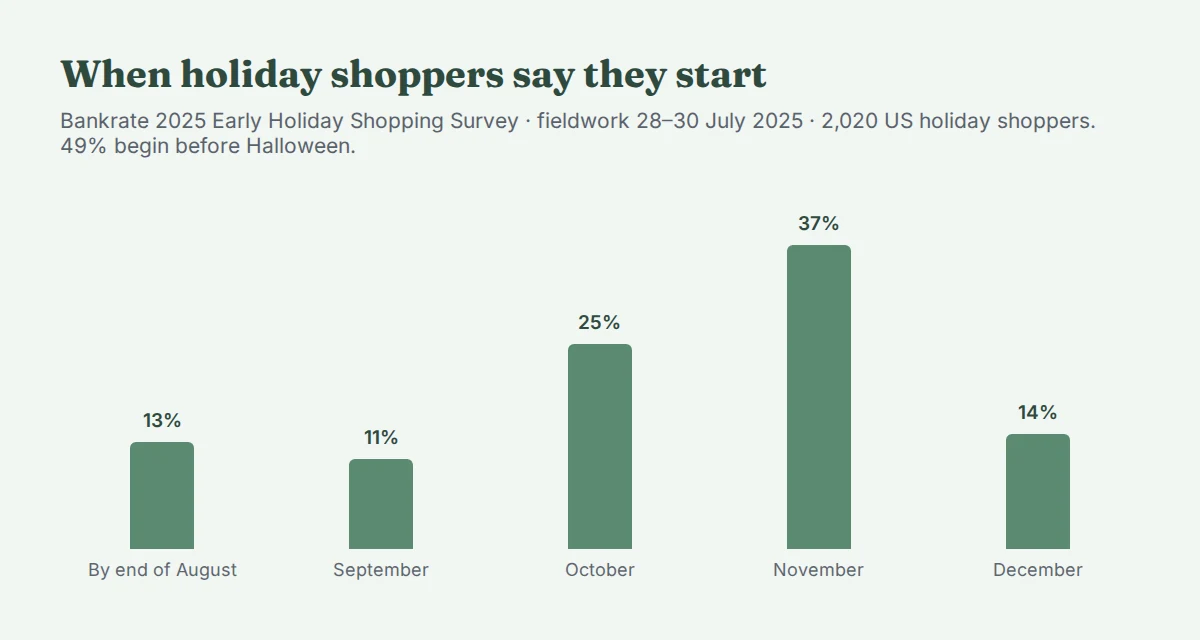
49% des acheteurs de fêtes interrogés par Bankrate disaient commencer avant Halloween : 13% avant fin août, 11% en septembre, 25% en octobre. Seuls 14% attendent décembre. L'enquête 2026 de la NRF va dans le même sens : 43% prévoient de commencer avant novembre (42% l'an dernier), et 64% comptent faire l'essentiel de leurs achats pendant le week-end de Thanksgiving.
Cela concerne le calendrier du fonds plutôt que sa taille. Si l'essentiel des achats est fait fin novembre, un plan qui finit d'alimenter le fonds le 18 décembre finance les achats après qu'ils ont été faits. Deux ajustements en découlent :
- Visez la moitié du fonds au 18 novembre. Cela représente quatre des huit virements, et tombe avant Thanksgiving, le 26 novembre — de quoi couvrir le grand week-end d'achats sans emprunter au reste.
- Gardez l'argent sur un compte séparé auquel vous pouvez réellement accéder. Pas sur le compte courant, où il devient de l'argent ordinaire, ni sur un placement avec préavis.
La même enquête de Bankrate a constaté que seuls 24% des acheteurs prévoient de budgéter leurs dépenses de fêtes, tandis que 29% disaient qu'elles pèseraient sur leur budget et 27% se décrivaient comme stressés par le coût. Ces trois chiffres sont le même constat, formulé de trois façons.
Ce que coûte l'alternative
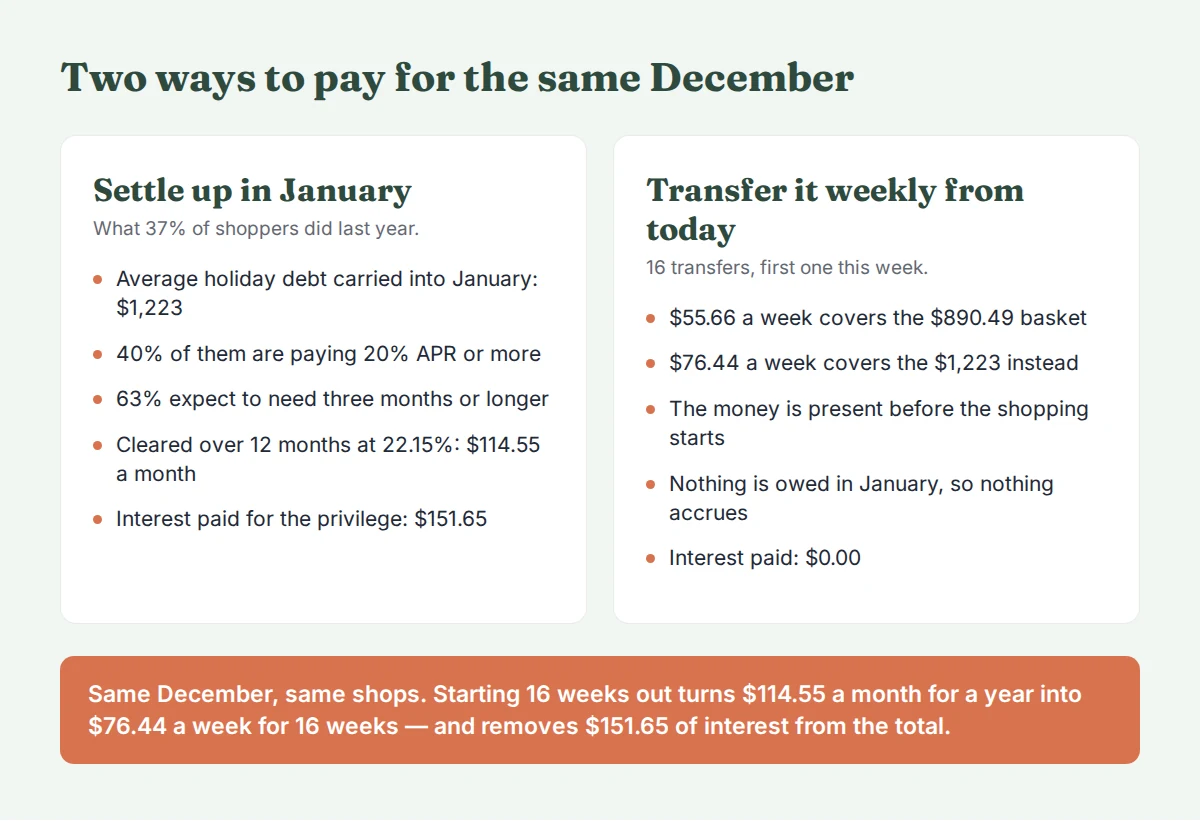
LendingTree a interrogé 2,032 consommateurs américains entre le 10 et le 15 décembre 2025. 37% s'étaient endettés pour les fêtes, pour une moyenne de $1,223 — contre $1,181 l'année précédente. Chez les parents d'enfants de moins de 18 ans, c'était 48%, pour une moyenne de $1,324. 63% pensaient avoir besoin de trois mois ou plus pour rembourser, et 40% payaient un APR de 20% ou plus.
La publication G.19 de la Réserve fédérale du 7 octobre 2026 situe le taux moyen des comptes de carte de crédit soumis à intérêts à 22.36% pour août 2026 (21.19% sur l'ensemble des comptes). À ce taux, sur le solde moyen de $1,223, en mensualités constantes :
| Remboursé sur | Mensualité | Intérêts payés |
|---|---|---|
| 3 mois | $422.95 | $45.86 |
| 6 mois | $217.33 | $80.99 |
| 12 mois | $114.68 | $153.14 |
Répartissez plutôt ces mêmes $1,223 sur les 8 semaines qui restent, et c'est $152.88 par semaine, sans aucun intérêt. C'est plus par semaine que la mensualité d'un remboursement sur douze mois — c'est le prix des semaines déjà passées —, mais le total fait $1,223 et non $1,376.14, et tout est réglé avant le premier relevé de carte de la nouvelle année.
Rien de tout cela n'est un argument sur la volonté. C'est un argument sur l'ordre. L'argent réuni avant les achats coûte ce qu'il coûte ; l'argent réuni après coûte plus.
La mise en place
- Fixez d'abord l'échéance, pas le montant. Le 18 décembre, ou votre propre dernier jour d'achats réaliste.
- Comptez les semaines complètes d'ici là. Arrondissez à l'inférieur.
- Choisissez le total. Le relevé de décembre dernier si vous l'avez, le haut de la fourchette des enquêtes sinon.
- Divisez, et programmez le virement permanent le jour même. Un virement hebdomadaire dont il faut se souvenir, c'est un plan qui s'arrête à la troisième semaine. Notre calculateur de budget gratuit vous montrera d'où doit venir le montant hebdomadaire, si ce n'est pas évident.
- Séparez les cadeaux de tout le reste et donnez à la deuxième ligne environ 30% du total, là où la placent les données de la NRF.
- Vérifiez le 18 novembre. À moitié financé à cette date, sinon la partie décembre du plan fait le travail que la partie novembre aurait dû faire.
- En janvier, notez ce que cela a réellement coûté. C'est le total de l'an prochain, et il bat toutes les enquêtes de cet article.
Les limites honnêtes
- $890.49, c'est le chiffre de l'an dernier, et c'est par personne, pas par foyer. La NRF interroge des individus, et sa publication 2026 ne donne pas de montant par personne. Deux adultes qui planifient ensemble doivent s'attendre à un chiffre par foyer plus proche du double, avant même de compter les enfants.
- Ce sont des chiffres américains. Le calcul ne dépend pas de la devise — la division s'en moque —, mais les totaux, si, et vous devriez les remplacer par les vôtres dès que vous avez un an d'historique.
- Une moyenne n'est pas votre chiffre. La marge d'erreur de Gallup elle-même est de ±$78, et la dispersion derrière la moyenne est bien plus large : 31% des répondants étaient sous $499 et 37% au-dessus de $1,000.
- Il ne peut pas créer une marge qui n'existe pas. Si $111.31 par semaine n'existent pas dans votre budget, le calcul vous a dit quelque chose de vrai et d'utile — le total de décembre doit baisser, et octobre est un bien meilleur mois que décembre pour le décider.
En bref
Le total n'est pas la variable. Les semaines, si, et il en reste 8. Divisez le chiffre de décembre par les semaines complètes restantes, utilisez un total qui inclut les 30% hors cadeaux, automatisez le virement aujourd'hui plutôt que de décider chaque semaine, et soyez à moitié financé au 18 novembre, avant la ruée du week-end de Thanksgiving.
Si vous préférez ne pas construire le tableau vous-même, le Budget de Noël & Liste de Cadeaux contient déjà la liste par personne, les lignes hors cadeaux et le compte à rebours hebdomadaire — et il existe un pack d'exemples gratuit si vous voulez voir comment nous organisons tout cela avant de dépenser quoi que ce soit.



