
Retos de ahorro, clasificados por lo que de verdad ahorran antes de Navidad
Todo reto de ahorro son en realidad dos números: el grande que aparece en el pin y la fecha en la que tendrías que haber empezado para alcanzarlo. El pin nunca muestra el segundo número.
El reto de las 52 semanas ahorra $1,378, si empezaste la primera semana de enero. El reto del céntimo ahorra $667.95, con la misma condición. Empieza cualquiera de los dos ahora, con la Navidad como fecha límite, y obtendrás un resultado completamente distinto, porque estos retos tienen forma de calendario: los depósitos están repartidos a lo largo de un año concreto, y unirse tarde significa quedarse con el extremo del calendario que resulte que queda.
Esta guía recalcula los retos populares sobre el calendario que realmente queda y los ordena por el único número que importa en agosto: lo que habrá en el bote el 18 de diciembre.
La ventana: 16 semanas completas
Entre hoy, 25 de agosto, y el viernes 18 de diciembre — el último viernes laborable antes de Navidad, cuando las compras tienen que estar pagadas — hay 115 días, es decir, 16 semanas completas y tres días. Cuenta solo las semanas completas; los tres días sobrantes no son una semana en la que puedas depositar. (Por qué el redondeo siempre tiene que ir en tu contra, y cuánto cuesta la temporada por semana con cuatro fechas de inicio distintas, está en la guía de la cuenta atrás.)
Dieciséis semanas son la regla de medir. Aquí está cada reto medido con ella.
La clasificación
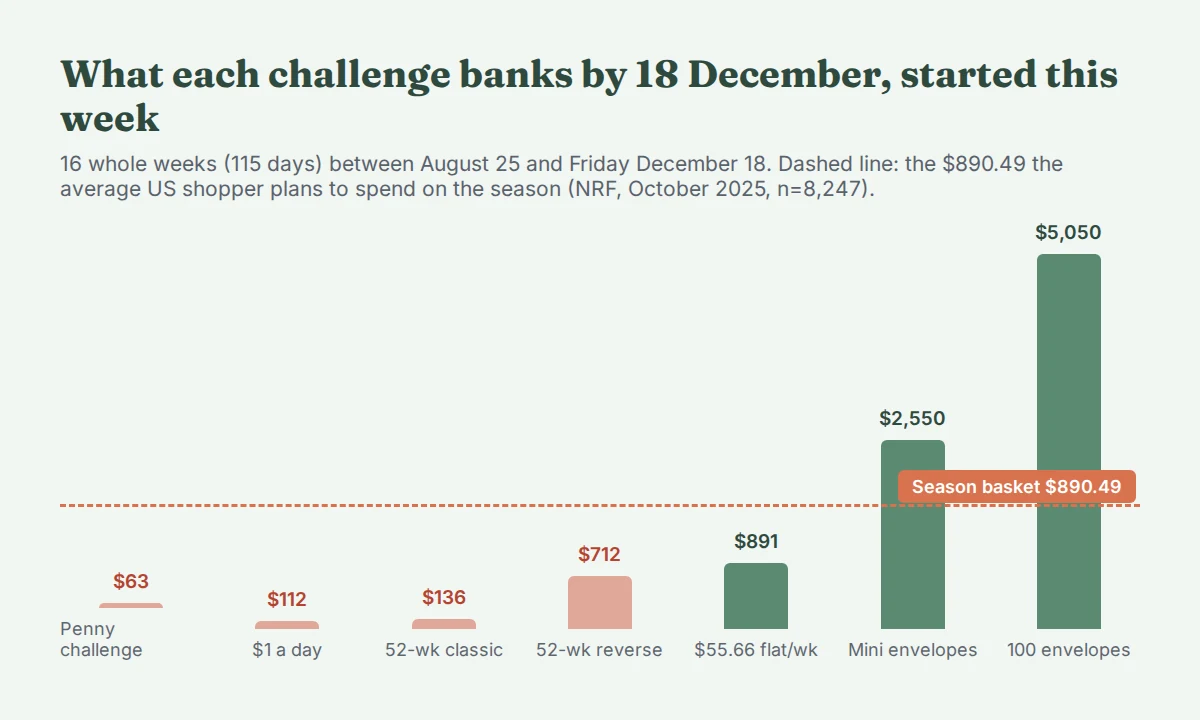
| Reto | Depósitos desde ahora hasta el 18 dic. | Ahorrado el 18 dic. |
|---|---|---|
| Reto del céntimo (desde el día 1) | 1¢ … $1.12, a diario | $63.28 |
| $1 al día | $1 × 112 días | $112 |
| 52 semanas clásico | $1, $2 … $16 a la semana | $136 |
| 52 semanas al revés | $52, $51 … $37 a la semana | $712 |
| Transferencia fija | $55.66 × 16 semanas | $890.56 |
| Mini sobres (máximo $50) | 100 sobres en 100 días | $2,550 |
| Reto de los 100 sobres | Sobres de $1–$100 en 100 días | $5,050 |
De esa tabla saltan dos cosas.
Primero, los tres retos más suaves — céntimo, $1 al día, 52 semanas clásico — se quedan entre $63 y $136. Dinero real y un hábito real. Pero frente a los $890.49 que el comprador medio prevé gastar en la temporada, cubren entre un 7–15%. Si el bote tiene que pagar la Navidad y no adornarla, los famosos retos para principiantes no llegan empezando en agosto, por muy fielmente que colorees las casillas.
Segundo, la distancia entre el calendario más débil y el más fuerte es de ochenta a uno, con la misma estantería de imprimibles y durante las mismas 16 semanas. Qué reto eliges importa más que lo disciplinado que seas con él.
La dirección vale $576
La ilustración más clara es el reto de las 52 semanas frente a su propia imagen en el espejo. Los dos usan la misma lista de cantidades, de $1 a $52. La versión clásica sube; la versión al revés baja. Si te unes en agosto, la clásica te da los depósitos del 1 al 16: el extremo barato. La versión al revés te da los depósitos del 52 al 37: el extremo caro.
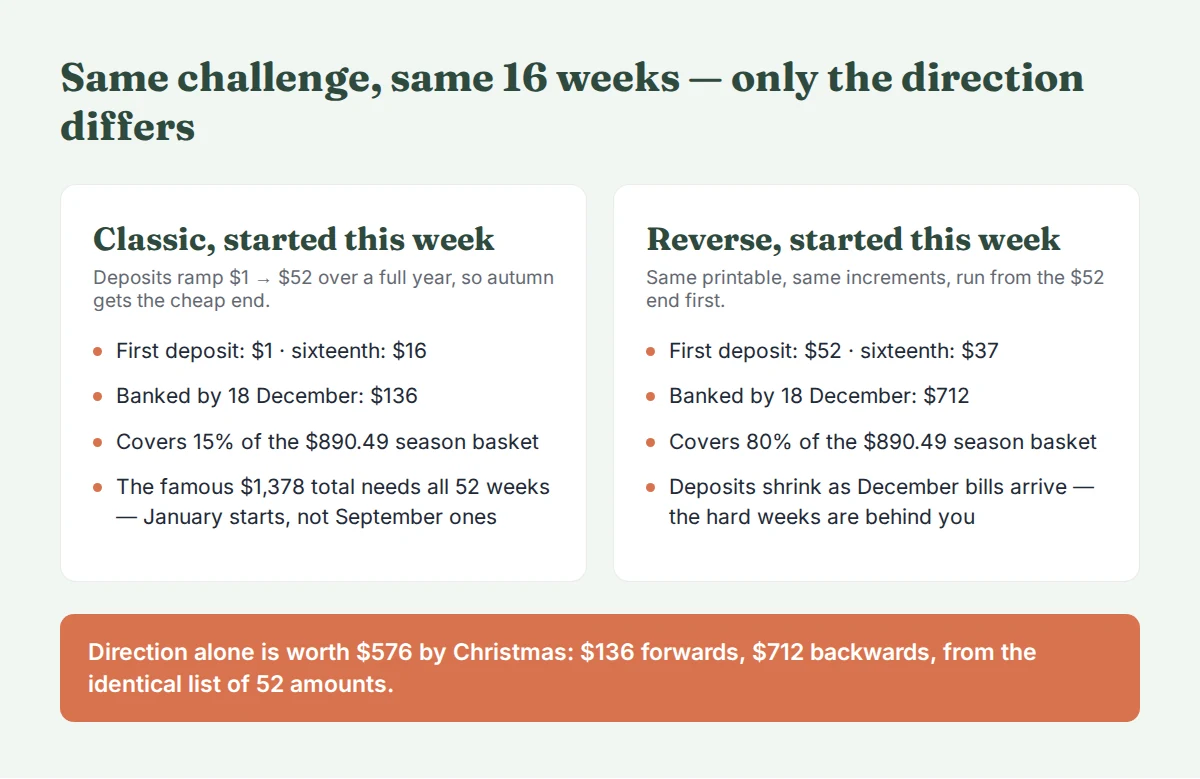
$136 hacia delante, $712 hacia atrás. El mismo papel, el mismo hábito, las mismas dieciséis marcas: una diferencia de $576 solo por la dirección en que recorres la lista.
La versión al revés tiene una segunda ventaja que no tiene nada que ver con la aritmética: sus depósitos bajan a medida que se acerca diciembre. Las semanas de $52 y $51 caen en septiembre, con el calendario tranquilo; para la semana en que coinciden la función del colegio, el pedido de comida y el viaje, el reto solo te pide $37. La versión clásica hace lo contrario: guarda sus cantidades más grandes justo para las semanas en que tu presupuesto está más apretado. Es una buena forma para empezar en enero, cuando el extremo caro cae en un otoño tranquilo tras once meses de hábito. Es la forma equivocada para empezar en agosto.
La cantidad semanal que nadie imprime en el pin
El otro número que el pin nunca muestra: lo que cuesta el reto por semana mientras estás dentro. Los totales de arriba hacen que los retos de sobres parezcan los ganadores obvios. Su cantidad semanal es la razón por la que no lo son, para la mayoría de la gente.
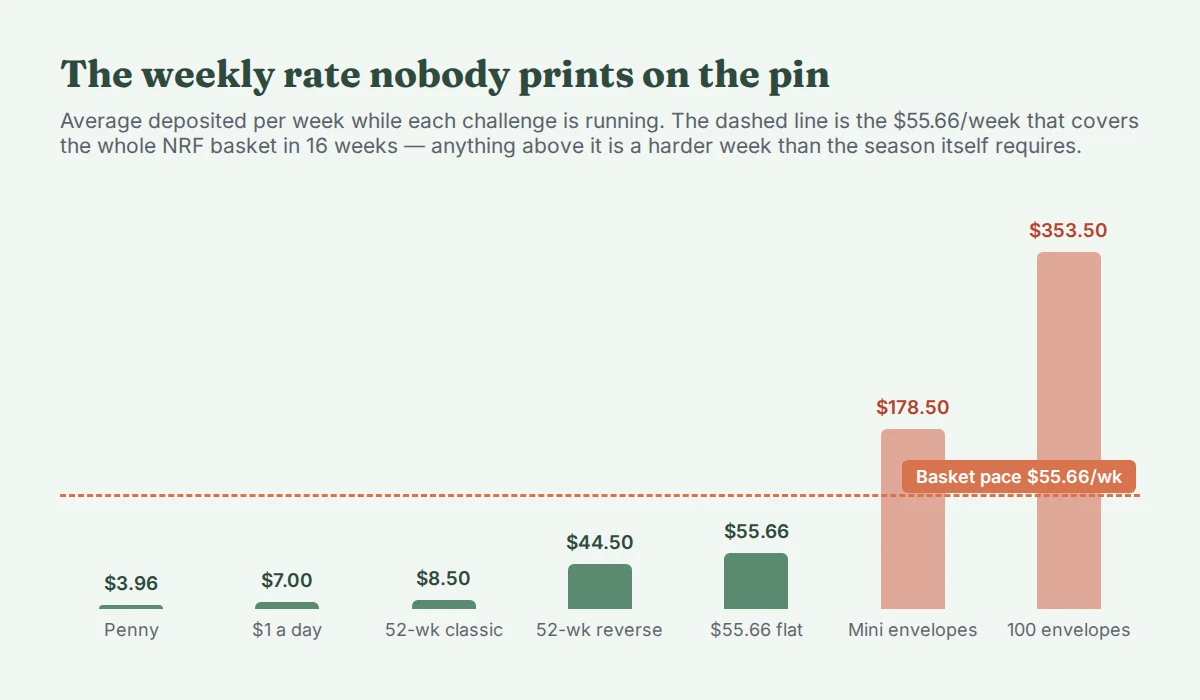
El reto de los 100 sobres ahorra $5,050 en 100 días, lo que supone una media de $353.50 a la semana, cada semana, catorce semanas seguidas. Sacar los sobres en orden aleatorio cambia qué semana es brutal, no si lo es: la media la fija el total. La versión mini, con sobres de un máximo de $50, sigue teniendo una media de $178.50 a la semana. Son retos excelentes para un ingreso realmente sobrante, y sí encajan en el calendario: empezados hoy, los 100 días terminan el 2 de diciembre, y puedes empezar como tarde el 10 de septiembre y aun así acabar antes del 18. Pero un reto de sobres es un compromiso de $350 a la semana disfrazado de sobre de $12, y deberías elegirlo como elegirías cualquier otro compromiso de $350 a la semana.
La regla honesta para elegir se reduce a una pregunta: ¿puedes pagar la peor semana del reto en tu peor semana? Si la respuesta es sí, lo terminarás. Si es no, acabará en la semana seis con una pausa culpable, y un reto en pausa ahorra sus depósitos más pequeños y se salta los más grandes.
Qué reto para qué objetivo
- Crear el hábito, $100–150 para Navidad: empezar el 52 semanas clásico ($136) o $1 al día ($112). Suaves, casi invisibles, y llegan exactamente hasta donde llegan.
- La mayoría de los regalos, ~$700: el 52 semanas al revés ($712). El calendario más fuerte por unidad de esfuerzo de la lista: carga septiembre y llega a diciembre con inercia.
- Toda la temporada, ~$890: la transferencia fija: $55.66 a la semana durante 16 semanas son $890.56, casi al dólar la cesta media prevista. Sin imprimible: una transferencia periódica. La aritmética que hay detrás de esa cifra, incluido lo que cambia si empiezas más tarde, está en la guía de la cuenta atrás.
- Un colchón de cuatro cifras: el calendario del fondo inicial de $1,000 ($20 por depósito, tres depósitos a la semana) llega a $960 el 18 de diciembre y termina los dos últimos depósitos antes del día de Navidad. Más estable que los sobres a una altura parecida: todos los depósitos son iguales, así que no hay semanas brutales que aguantar.
- $2,500–5,000, con ingreso sobrante que comprometer: los retos de sobres, con los ojos abiertos, a $178.50 y $353.50 a la semana respectivamente.
Dos retos populares faltan en el gráfico a propósito. El reto de los billetes de $5 (guardar cada billete de $5 que te llega) no tiene ningún calendario: lo que da es todo el efectivo que te pase por las manos, y en una cartera donde manda la tarjeta puede ser $0. Y un mes sin gastos ahorra tu gasto habitual, no la cifra de un imprimible; puede superar todo lo de aquí o no ahorrar nada, y cualquier gráfico que dijera lo contrario sería decoración. Los dos son buenos acompañantes. Ninguno es un plan.
El papel ayuda, si el papel hace las cuentas
Un reto funciona gracias a dos mecánicas: que el calendario encaje con tus semanas reales y que cada marca se vea. Lo segundo es la razón por la que los registros impresos sobreviven a las apps bancarias para este trabajo: el termómetro de la nevera es una barra de progreso que ve toda la casa.
Nuestro Pack Imprimible de Retos de Ahorro incluye los 22 calendarios de la familia de este artículo — 52 semanas clásico y al revés, los dos retos de sobres, el fondo inicial de $1,000, el reto del céntimo y una página de fondo navideño con cantidades semanales reales para cuatro meses de inicio distintos —, y cada casilla imprime su cantidad y el total acumulado, así que ir por detrás o por delante nunca es un misterio. Sus totales se calcularon y verificaron igual que las cifras de este artículo. Si el reto alimenta un diciembre concreto, el planificador Presupuesto y Regalos de Navidad convierte el bote en una lista de regalos con un tope por persona, y la hoja Metas de Ahorro y Fondos de Reserva aplica la misma lógica en una hoja de cálculo a cualquier otra fecha que repite el calendario, porque la Navidad es solo el mayor de los gastos que llegan con fecha fija. (El método general son los fondos de reserva.)
Dieciséis semanas bastan para cualquier objetivo del gráfico. Quince bastan para la mayoría. A la lista de 52 cantidades le da igual por qué extremo empieces, pero al bote no: le importa $576.



