
Come fare un budget con un reddito irregolare (il metodo del percentile)
Quasi ogni metodo di budget che leggerai presuppone qualcosa che per te non è vero: che la stessa cifra arrivi lo stesso giorno ogni mese.
Se sei freelance, lavori a provvigione, prendi mance, fai il collaboratore esterno o hai un'attività stagionale, il consiglio standard si rompe al primo passo. «Prendi il tuo reddito mensile e dividilo 50/30/20» non ha risposta quando la risposta onesta è quale mese? E la toppa abituale, «usa semplicemente la media», è peggio di nessun consiglio, per un motivo che salta fuori appena metti i numeri su un grafico.
Questa guida è invece l'aritmetica. Un anno di reddito freelance dalla forma realistica, quattro calcoli e il motivo per cui ognuno è il calcolo giusto da usare invece di un'alternativa.
Perché la media è il numero sbagliato
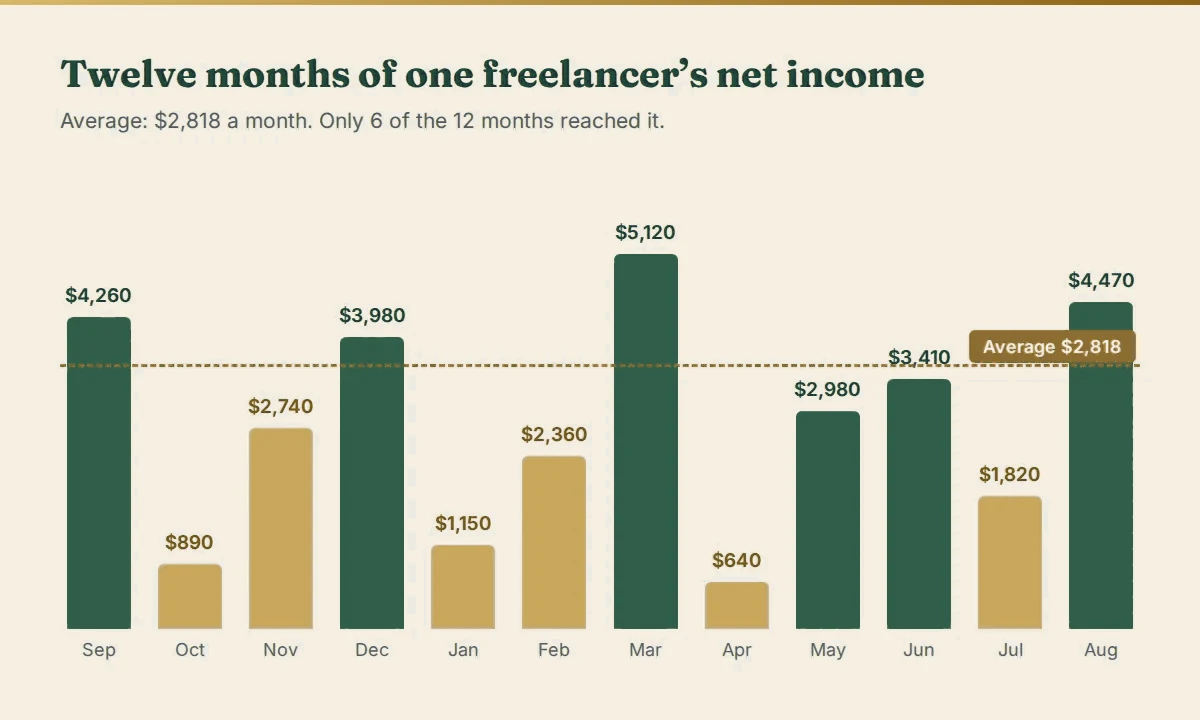
I dodici mesi qui sopra fanno in tutto $33,820, cioè una media di $2,818 al mese. Quel numero è aritmeticamente corretto e praticamente inutile.
Guarda quante barre superano la linea tratteggiata: sei su dodici. Metà dell'anno sta sotto la media, e ci sta parecchio sotto: ottobre a $890, aprile a $640. Un budget costruito su $2,818 è un budget sbagliato sei mesi su dodici, e sbagliato fino a $2,178 in un solo mese.
Non è sfortuna. È ciò che fa una media a una serie asimmetrica. Un solo mese da $5,120 tira in su la media per tutti e dodici, quindi la media è un numero che spesso non riesci a raggiungere, non un numero su cui puoi contare. Le medie descrivono un insieme di numeri. Non promettono nulla sul prossimo.
A un budget non serve una descrizione. Serve un pavimento.
Calcolo 1: lo stipendio da pagarti
Regola: pagati il 25° percentile del tuo reddito netto degli ultimi dodici mesi.
stipendio = PERCENTILE(netto_ultimi_12, 0.25)
Per l'anno qui sopra sono $1,652.50.
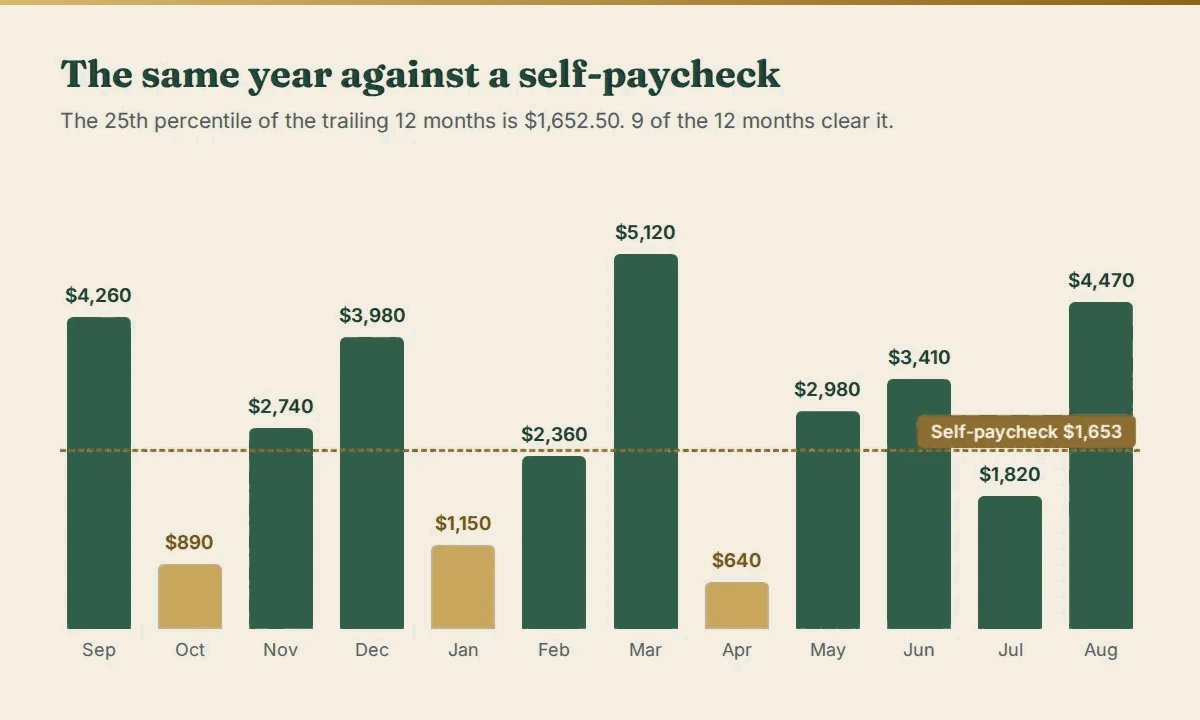
Il 25° percentile è il valore sotto il quale cade circa un quarto dei tuoi mesi: quindi tre mesi su quattro guadagni almeno quella cifra. Qui nove mesi su dodici la superano, ed è esattamente ciò che vuoi da una cifra che ti impegni a spendere ogni mese.
Perché non la mediana? La mediana ($2,860) viene superata solo sei mesi su dodici, per definizione. Uno stipendio che puoi pagarti metà delle volte non è uno stipendio. Perché non il minimo ($640)? Perché è il singolo mese peggiore dell'anno, e vivere stabilmente al livello del mese peggiore è un'austerità inutile; finiresti l'anno con un enorme avanzo inutilizzato e dodici mesi di restrizioni non necessarie.
Il 25° percentile sta dove questi due errori si compensano: abbastanza alto da essere un reddito vero, abbastanza basso da coprirlo quasi sempre.
Non calcolarlo su tre mesi di storico. Con meno di sei dati un percentile è rumore con un punto decimale. Prima registra i mesi; il numero diventa significativo dopo mezzo anno e affidabile dopo dodici mesi.
Calcolo 2: quanto sei variabile, esattamente
Due freelance possono avere entrambi una media di $2,800 e aver bisogno di sistemi completamente diversi. Quello che conta è la dispersione, e la misura standard è il coefficiente di variazione:
CV = STDEV(netto_ultimi_12) / AVERAGE(netto_ultimi_12)
Per quest'anno: deviazione standard $1,485.98 ÷ media $2,818.33 = CV 0.53.
Il CV è un rapporto, ed è questo che lo rende utilizzabile: elimina la dimensione del reddito e lascia solo la forma, così un freelance da $2,000 al mese e un'agenzia da $20,000 al mese si possono confrontare direttamente. In parole semplici:
| CV | Cosa significa |
|---|---|
| sotto 0.20 | Stabile. Vicino a uno stipendio. |
| 0.20 – 0.45 | Irregolare. Normale per il lavoro freelance. |
| 0.45 – 0.75 | Volatile. Il tuo cuscinetto deve lavorare sul serio. |
| oltre 0.75 | Abbondanza e carestia. Il cuscinetto non è facoltativo. |
A 0.53 questa persona è in pieno «volatile», e questo prepara il numero successivo.
Calcolo 3: un cuscinetto dimensionato sulla tua dispersione
«Da tre a sei mesi di spese» è la regola sul fondo di emergenza più ripetuta della finanza personale, e per un reddito variabile è sbagliata in entrambe le direzioni contemporaneamente: troppo per un collaboratore stabile, pericolosamente poco per chi ha un CV di 0.8.
Dimensionalo sulla volatilità che hai davvero misurato:
mesi_necessari = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
obiettivo_cuscinetto = mesi_necessari × (stipendio + costi_fissi)
Tre mesi sono il minimo per chiunque. Ogni 0.1 di CV aggiunge circa 1.2 mesi, perché un reddito più disperso produce sia buche più profonde sia serie più lunghe di buche. Dodici mesi sono il tetto: oltre, stai tenendo fermo contante che dovrebbe lavorare.
Con un CV di 0.53 e costi fissi di $1,850 al mese:
- mesi necessari = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10 mesi
- obiettivo del cuscinetto = 10 × ($1,652.50 + $1,850) = $35,025
È un numero grande, e deve esserlo: è quanto costa davvero assorbire un CV di 0.53. È anche un obiettivo, non un requisito d'ingresso. Il vantaggio di averlo calcolato è che puoi vedere la distanza e guardarla ridursi, invece di tirare a indovinare una cifra tonda scelta da qualcun altro.
Calcolo 4: il numero che nessuno ti vende
Ecco quello che conta di più in un martedì storto.
mese_peggiore = MIN(netto_ultimi_12)                                = $640
ammanco       = MAX(0, stipendio + costi_fissi − mese_peggiore)     = $2,862.50
mesi_autonomia = saldo_cuscinetto ÷ (stipendio + costi_fissi)
Il mese peggiore di quest'anno ha portato $640 contro $3,502.50 di uscite impegnate: un buco di $2,862.50 in un solo mese. È la dimensione dell'evento a cui il tuo sistema deve sopravvivere, ed è già successo una volta, quindi non è un'ipotesi.
L'autonomia trasforma il tuo cuscinetto nell'unica unità che significa qualcosa: a reddito zero, duri N mesi. Un saldo di $8,000 non è un'informazione. «Quattro mesi e due decimi» lo è.
Cosa cambia davvero quando lo fai
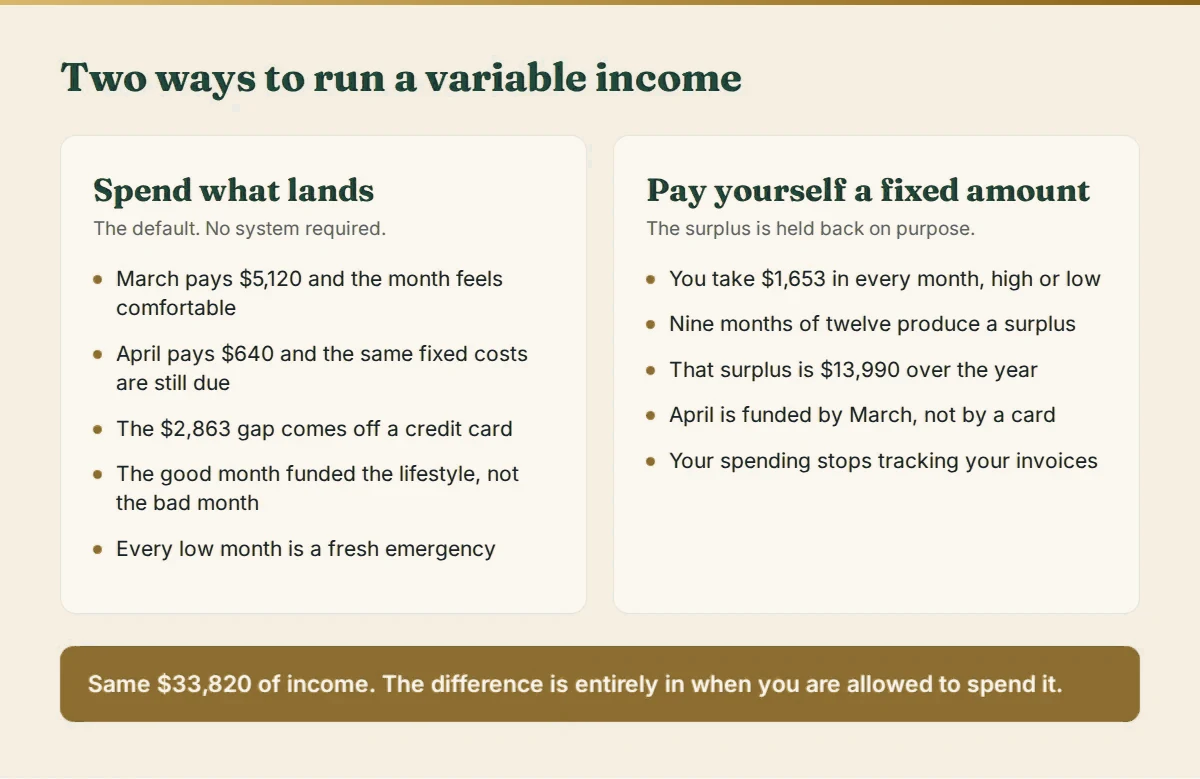
Prendi lo stipendio da pagarti ogni mese e lascia il resto sul conto del cuscinetto, e nell'arco di quest'anno l'avanzo che trattieni è di $13,990. Il buco di $2,862.50 di aprile viene riempito dai $3,467.50 che marzo ha prodotto sopra la linea: soldi che, con il sistema dello spendere ciò che arriva, erano già spariti.
Il reddito non è cambiato. Niente è stato guadagnato in modo diverso, nessun cliente è stato sostituito, nessuna tariffa è stata alzata. L'unico cambiamento è che un mese buono non è più un permesso di spendere e un mese cattivo non è più un'emergenza.
È tutto il metodo, ed è il motivo per cui regge allo scontro con un anno reale.
Farlo ogni mese
Sei passi, una volta al mese, circa quindici minuti:
- Registra ogni incasso al netto, dopo commissioni delle piattaforme e spese di lavoro. Il reddito lordo è un numero per la dichiarazione dei redditi, non per il budget di casa.
- Ricalcola lo stipendio su dodici mesi mobili, non su un anno fisso. Deve spostarsi man mano che cambia il tuo lavoro.
- Sposta lo stipendio sul conto personale lo stesso giorno ogni mese. Un solo bonifico, sempre della stessa cifra.
- Sposta subito l'accantonamento per le imposte, come percentuale del lordo, su un conto separato. Sono soldi tuoi solo nel senso in cui è tuo il cappotto di un estraneo appeso nel tuo ingresso.
- Tutto ciò che resta va nel cuscinetto finché non raggiunge l'obiettivo, poi verso ciò per cui risparmierai dopo.
- Ricontrolla il CV ogni trimestre. Se sale, sale anche l'obiettivo del cuscinetto: è il meccanismo che funziona, non un errore.
L'unica parte noiosa è il passo 2, perché un percentile mobile più una deviazione standard più una regola condizionale per il cuscinetto non sono cose che vuoi ricostruire in un foglio nuovo ogni mese. Impostalo una volta con le formule qui sopra, PERCENTILE, STDEV, AVERAGE, MIN, MAX e ROUNDUP funzionano tutte allo stesso modo in Excel, Google Sheets e LibreOffice, e si ricalcola da solo man mano che aggiungi righe.
I limiti onesti di tutto questo
- Serve uno storico. Sotto i sei mesi registrati, nessuno di questi numeri significa nulla. Inizia a registrare adesso e inizia a usarli in primavera.
- Presuppone che la volatilità sia più o meno stabile. Un cambio di carriera o la perdita del cliente più grande rendono inutilizzabili gli ultimi dodici mesi; azzera e ricostruisci.
- Non crea denaro. Se il tuo 25° percentile è sotto i tuoi costi fissi, nessuna organizzazione del budget lo risolve: il problema è il pavimento del reddito o la base dei costi, e il compito del calcolo è dirtelo chiaramente invece di nasconderlo dentro una media.
- Niente qui è consulenza fiscale. La percentuale da accantonare la fissi tu o te la indica un commercialista. L'aritmetica tiene solo traccia del fatto che tu abbia spostato i soldi che avevi detto di spostare.
La versione breve
Le medie descrivono il tuo passato. I percentili sono ciò su cui puoi pianificare. Pagati la cifra che superi nove mesi su dodici, dimensiona il cuscinetto sulla tua volatilità misurata invece che su una regola preconfezionata, e conosci la tua autonomia in mesi invece che in dollari.



