
Faire un budget avec des revenus irréguliers (la méthode des percentiles)
Presque toutes les méthodes de budget que vous lirez supposent une chose qui n'est pas vraie pour vous : que le même montant arrive le même jour chaque mois.
Si vous êtes freelance, payé à la commission, au pourboire, sous contrat ou si vous avez une activité saisonnière, le conseil standard s'effondre dès la première étape. « Prenez votre revenu mensuel et répartissez-le en 50/30/20 » est sans réponse quand la réponse honnête est quel mois ? Et la rustine habituelle — « prenez simplement votre moyenne » — est pire que pas de conseil du tout, pour une raison qui saute aux yeux dès qu'on trace les chiffres.
Ce guide, c'est le calcul à la place. Une année réaliste de revenus de freelance, quatre calculs, et la raison pour laquelle chacun est le bon calcul plutôt qu'une alternative.
Pourquoi la moyenne est le mauvais chiffre
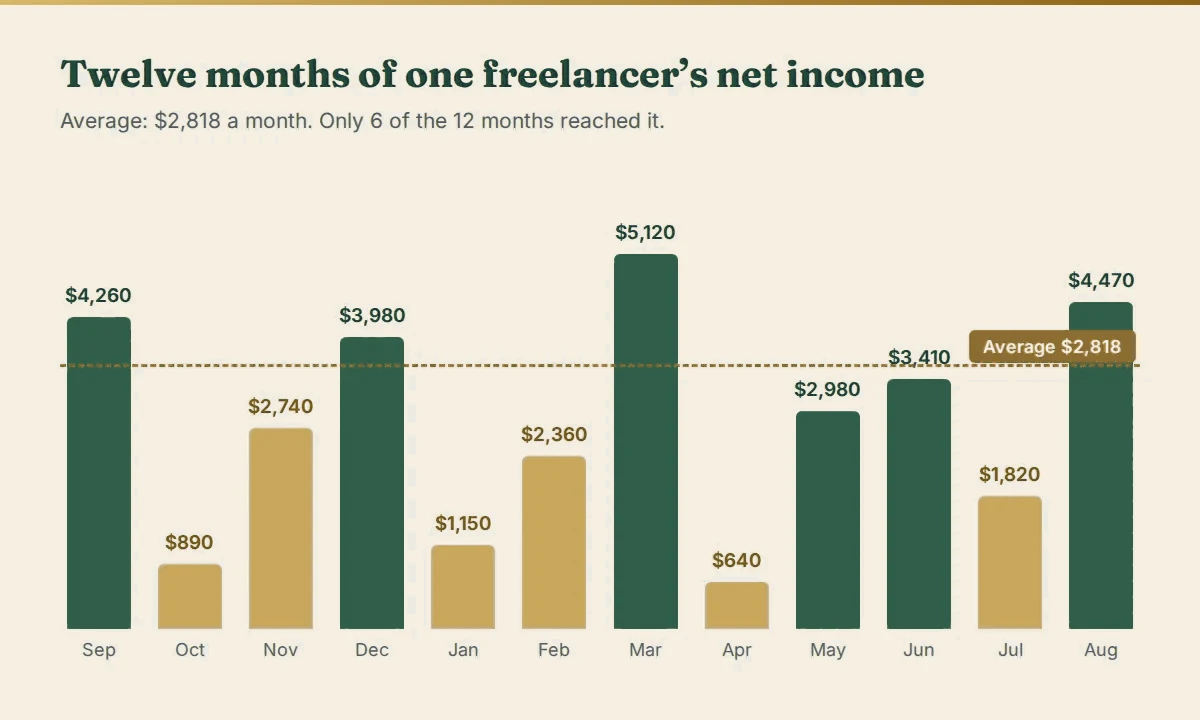
Les douze mois ci-dessus totalisent $33,820, soit une moyenne de $2,818 par mois. Ce chiffre est juste sur le plan arithmétique et inutile en pratique.
Regardez combien de barres dépassent la ligne pointillée : six sur douze. La moitié de l'année tombe sous la moyenne, et bien en dessous — octobre à $890, avril à $640. Un budget fondé sur $2,818 est un budget faux six mois sur douze, et faux de jusqu'à $2,178 sur un seul mois.
Ce n'est pas de la malchance. C'est ce que fait une moyenne à une série asymétrique. Un seul mois à $5,120 tire la moyenne vers le haut pour les douze, si bien que la moyenne est un chiffre que vous n'atteignez souvent pas, et non un chiffre sur lequel vous pouvez compter. Une moyenne décrit un ensemble de nombres. Elle ne promet rien sur le suivant.
Ce dont un budget a besoin, ce n'est pas d'une description. C'est d'un plancher.
Calcul 1 : votre salaire versé à vous-même
Règle : versez-vous le 25e percentile de votre revenu net des douze derniers mois.
salaire = PERCENTILE(net_12_derniers_mois, 0.25)
Pour l'année ci-dessus, cela fait $1,652.50.
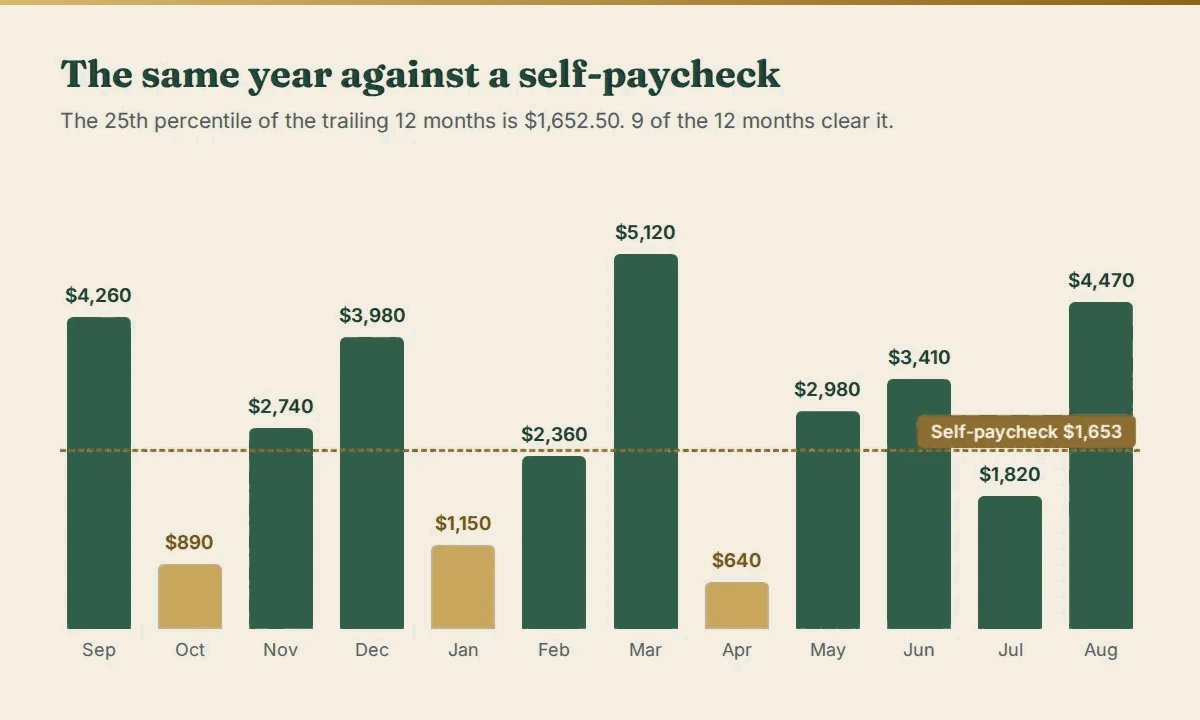
Le 25e percentile est la valeur sous laquelle tombe environ un quart de vos mois — trois mois sur quatre, vous gagnez donc au moins ce montant. Ici, neuf des douze mois le dépassent, ce qui est exactement ce que vous attendez d'un chiffre que vous vous engagez à dépenser chaque mois.
Pourquoi pas la médiane ? La médiane ($2,860) n'est dépassée que six mois sur douze — par définition. Un salaire que vous ne pouvez vous verser qu'une fois sur deux n'est pas un salaire. Pourquoi pas le minimum ($640) ? Parce que c'est le pire mois de l'année, et vivre en permanence au niveau de votre pire mois est une austérité inutile ; vous finiriez l'année avec un énorme excédent inutilisé et douze mois de restrictions superflues.
Le 25e percentile se situe là où ces deux échecs s'annulent : assez haut pour être un vrai revenu, assez bas pour que vous le couvriez presque toujours.
Ne le calculez pas sur trois mois d'historique. Avec moins de six données, un percentile n'est que du bruit avec une virgule. Enregistrez d'abord les mois ; le chiffre prend du sens à partir d'une demi-année et devient fiable avec douze mois.
Calcul 2 : à quel point vous êtes variable, exactement
Deux freelances peuvent avoir tous deux une moyenne de $2,800 et avoir besoin de systèmes complètement différents. Ce qui compte, c'est la dispersion, et la mesure standard est le coefficient de variation :
CV = STDEV(net_12_derniers_mois) / AVERAGE(net_12_derniers_mois)
Pour cette année : écart type $1,485.98 ÷ moyenne $2,818.33 = CV 0.53.
Le CV est un rapport, et c'est ce qui le rend utile : il retire la taille de votre revenu pour ne garder que sa forme, si bien qu'une freelance à $2,000 par mois et une agence à $20,000 par mois peuvent être comparées directement. En clair :
| CV | Ce que cela signifie |
|---|---|
| moins de 0.20 | Stable. Proche d'un salaire. |
| 0.20 – 0.45 | Cahoteux. Normal pour du freelance. |
| 0.45 – 0.75 | Volatil. Votre coussin doit vraiment travailler. |
| plus de 0.75 | Fête ou famine. Le coussin n'est pas facultatif. |
À 0.53, cette personne est clairement dans la zone « volatil », ce qui détermine le chiffre suivant.
Calcul 3 : un coussin calibré sur votre propre dispersion
« Trois à six mois de dépenses » est la règle de fonds d'urgence la plus répétée des finances personnelles, et pour un revenu variable elle se trompe dans les deux sens à la fois — trop pour un indépendant stable, dangereusement trop peu pour quelqu'un à un CV de 0.8.
Calibrez-le sur la volatilité que vous avez réellement mesurée :
mois_necessaires = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
objectif_coussin = mois_necessaires × (salaire + charges_fixes)
Trois mois est le plancher pour tout le monde. Chaque 0.1 de CV ajoute environ 1.2 mois, car un revenu plus dispersé produit à la fois des creux plus profonds et des séries de creux plus longues. Douze mois est le plafond — au-delà, vous gardez des liquidités qui devraient travailler.
Avec un CV de 0.53 et des charges fixes de $1,850 par mois :
- mois nécessaires = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10 mois
- objectif du coussin = 10 × ($1,652.50 + $1,850) = $35,025
C'est un chiffre élevé, et il doit l'être — c'est ce que coûte réellement l'absorption d'un CV de 0.53. C'est aussi un objectif, pas une condition d'entrée. L'intérêt de l'avoir calculé est de voir la distance et de la regarder se réduire, au lieu de deviner un chiffre rond choisi par quelqu'un d'autre.
Calcul 4 : le chiffre que personne ne vous vend
Voici celui qui compte le plus un mauvais mardi.
pire_mois         = MIN(net_12_derniers_mois)                          = $640
manque            = MAX(0, salaire + charges_fixes − pire_mois)      = $2,862.50
autonomie_mois    = solde_coussin ÷ (salaire + charges_fixes)
Le pire mois de cette année a rapporté $640 face à $3,502.50 de sorties engagées — un trou de $2,862.50 en un seul mois. C'est la taille de l'événement auquel votre système doit survivre, et il s'est déjà produit une fois : ce n'est donc pas une hypothèse.
L'autonomie convertit votre coussin dans la seule unité qui veut dire quelque chose : sans aucun revenu, vous tenez N mois. Un solde de $8,000 n'est pas une information. « Quatre virgule deux mois », si.
Ce qui change vraiment quand vous faites cela
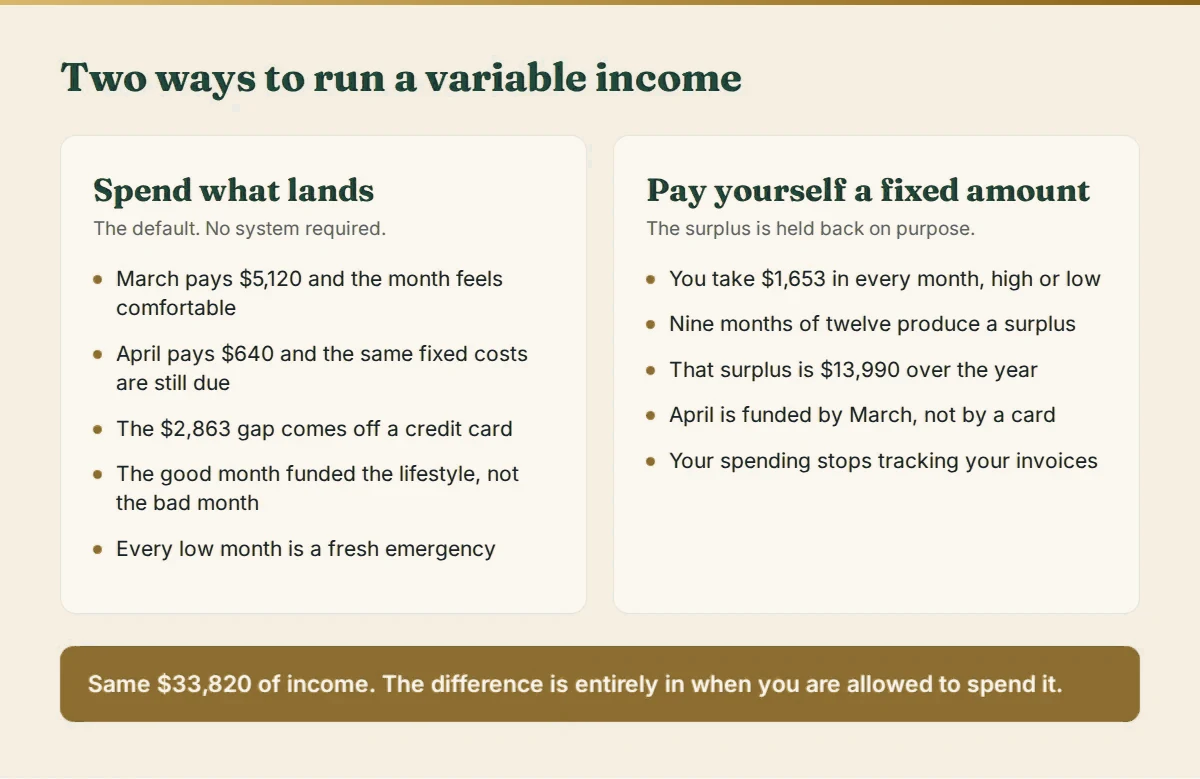
Versez-vous ce salaire chaque mois, laissez le reste sur le compte du coussin, et sur cette année l'excédent que vous mettez de côté atteint $13,990. Le trou de $2,862.50 en avril est comblé par les $3,467.50 que mars a produits au-dessus de la ligne — de l'argent qui, avec le système « je dépense ce qui arrive », aurait déjà disparu.
Le revenu n'a pas changé. Rien n'a été gagné autrement, aucun client n'a été remplacé, aucun tarif n'a été augmenté. Le seul changement, c'est qu'un bon mois n'est plus une permission de dépenser et qu'un mauvais mois n'est plus une urgence.
C'est toute la méthode, et c'est pourquoi elle résiste au contact d'une vraie année.
L'appliquer chaque mois
Six étapes, une fois par mois, environ quinze minutes :
- Enregistrez chaque paiement en net, après les frais de plateforme et les dépenses professionnelles. Le revenu brut est un chiffre pour votre déclaration d'impôts, pas pour le budget du foyer.
- Recalculez le salaire sur douze mois glissants, pas sur une année fixe. Il doit évoluer avec votre activité.
- Virez le salaire sur votre compte personnel le même jour chaque mois. Un seul virement, toujours du même montant.
- Mettez immédiatement de côté la part des impôts, en pourcentage du brut, sur un compte séparé. Cet argent n'est à vous qu'au sens où le manteau d'un inconnu dans votre entrée est votre manteau.
- Tout le reste va au coussin jusqu'à ce qu'il atteigne l'objectif, puis à ce pour quoi vous épargnez ensuite.
- Revérifiez le CV chaque trimestre. S'il augmente, l'objectif du coussin augmente avec lui — c'est le mécanisme qui fonctionne, pas une erreur.
La seule partie fastidieuse est l'étape 2, car un percentile glissant plus un écart type plus une règle conditionnelle de coussin, ce n'est pas quelque chose qu'on a envie de reconstruire dans un nouveau tableur chaque mois. Mettez-le en place une fois avec les formules ci-dessus — PERCENTILE, STDEV, AVERAGE, MIN, MAX, ROUNDUP fonctionnent de la même façon dans Excel, Google Sheets et LibreOffice — et il se recalcule tout seul à mesure que vous ajoutez des lignes.
Les limites honnêtes de la méthode
- Elle a besoin d'historique. Avec moins de six mois enregistrés, aucun de ces chiffres ne veut rien dire. Commencez à enregistrer maintenant et commencez à les utiliser au printemps.
- Elle suppose que la volatilité est à peu près stable. Un changement de métier ou la perte de votre plus gros client invalide les douze mois glissants ; remettez à zéro et reconstruisez.
- Elle ne crée pas d'argent. Si votre 25e percentile est inférieur à vos charges fixes, aucune organisation budgétaire n'y remédiera — le problème est le plancher de revenu ou la base de coûts, et le rôle du calcul est de vous le dire clairement plutôt que de le cacher dans une moyenne.
- Rien de tout cela n'est un conseil fiscal. Le pourcentage mis de côté pour les impôts, c'est à vous de le fixer ou de le demander à un comptable. Le calcul vérifie seulement si vous avez déplacé l'argent que vous aviez prévu de déplacer.
En bref
Les moyennes décrivent votre passé. Les percentiles sont ce sur quoi vous pouvez planifier. Versez-vous le montant que vous dépassez neuf mois sur douze, calibrez le coussin sur votre propre volatilité mesurée plutôt que sur une règle toute faite, et connaissez votre autonomie en mois plutôt qu'en dollars.



