
Como fazer orçamento com renda irregular (o método do percentil)
Quase todo método de orçamento que você vai ler pressupõe algo que não é verdade no seu caso: que o mesmo valor chega no mesmo dia todo mês.
Se você é freelancer, trabalha por comissão, vive de gorjetas, presta serviços por contrato ou tem um negócio sazonal, o conselho padrão quebra logo no primeiro passo. «Pegue sua renda mensal e divida em 50/30/20» não tem resposta quando a resposta honesta é de qual mês? E o remendo habitual — «use a sua média» — é pior do que nenhum conselho, por um motivo que aparece na hora em que você coloca os números num gráfico.
Este guia é a conta no lugar disso. Um ano de renda freelance com formato real, quatro cálculos e o motivo pelo qual cada um é o cálculo certo, e não uma alternativa.
Por que a média é o número errado
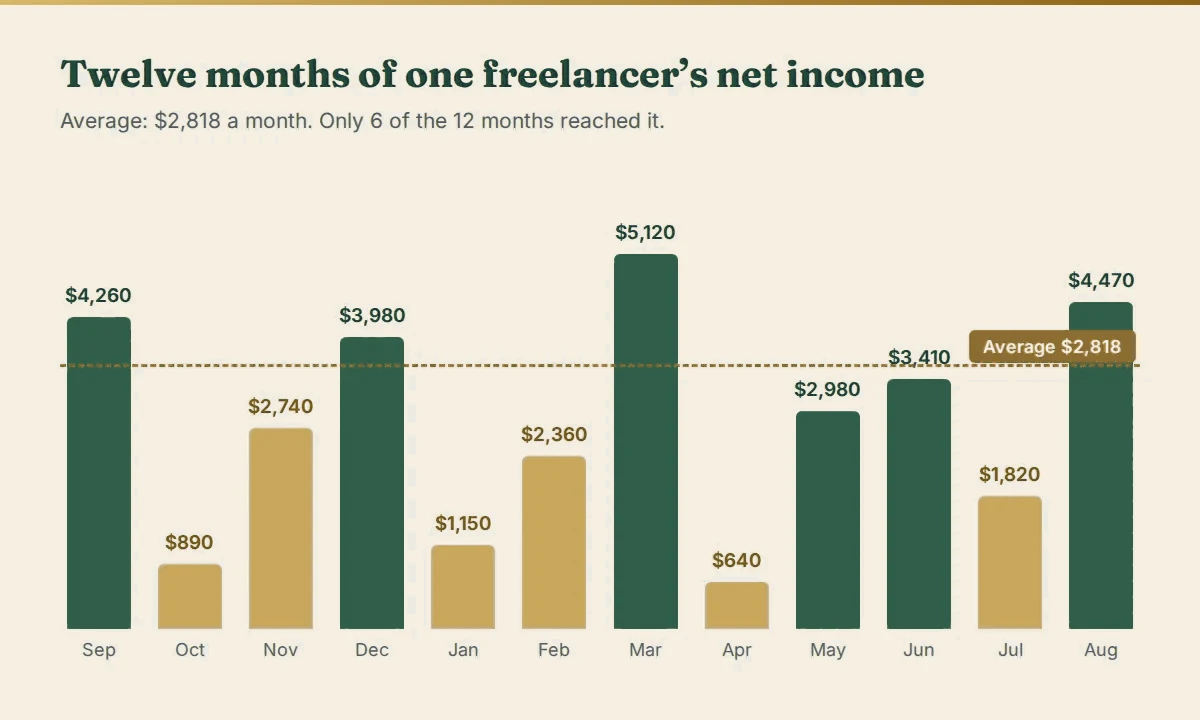
Os doze meses acima somam $33,820, o que dá uma média de $2,818 por mês. Esse número é aritmeticamente correto e praticamente inútil.
Veja quantas barras passam da linha tracejada: seis de doze. Metade do ano fica abaixo da média, e bem abaixo — outubro com $890, abril com $640. Um orçamento baseado em $2,818 erra em seis meses de cada doze, e erra em até $2,178 num único mês.
Não é azar. É o que uma média faz com uma série assimétrica. Um único mês de $5,120 puxa a média para cima nos doze, então a média é um número que você muitas vezes não alcança, e não um número com que você pode contar. Médias descrevem um conjunto de números. Não prometem nada sobre o próximo.
O que um orçamento precisa não é de uma descrição. É de um piso.
Cálculo 1: o seu salário para você mesmo
Regra: pague a si mesmo o percentil 25 da sua renda líquida dos últimos doze meses.
salario = PERCENTILE(liquido_ultimos_12, 0.25)
Para o ano acima, são $1,652.50.
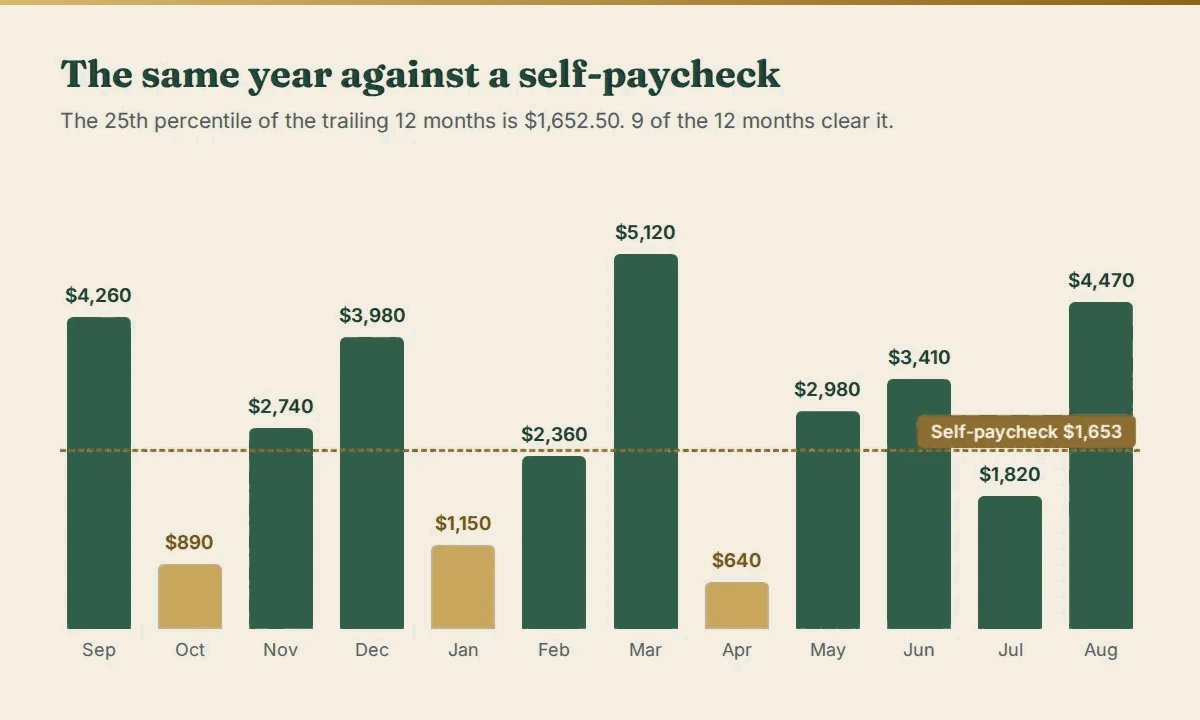
O percentil 25 é o valor abaixo do qual cai mais ou menos um quarto dos seus meses — ou seja, em três de cada quatro meses você ganha pelo menos isso. Aqui, nove dos doze meses ficam acima dele, exatamente o que você quer de um valor que vai se comprometer a gastar todo mês.
Por que não a mediana? A mediana ($2,860) só é superada em seis meses de doze — por definição. Um salário que você só consegue se pagar metade das vezes não é salário. Por que não o mínimo ($640)? Porque esse é o pior mês do ano, e viver para sempre no nível do seu pior mês é austeridade desnecessária; você terminaria o ano com uma enorme sobra parada e doze meses de restrições inúteis.
O percentil 25 fica onde esses dois erros se anulam: alto o bastante para ser uma renda de verdade, baixo o bastante para você quase sempre cobri-lo.
Não calcule isso com três meses de histórico. Com menos de seis dados, um percentil é ruído com casa decimal. Primeiro registre os meses; o número passa a ter sentido com meio ano e fica confiável com doze meses.
Cálculo 2: o quanto você varia, exatamente
Dois freelancers podem ter a mesma média de $2,800 e precisar de sistemas completamente diferentes. O que importa é a dispersão, e a medida padrão é o coeficiente de variação:
CV = STDEV(liquido_ultimos_12) / AVERAGE(liquido_ultimos_12)
Para este ano: desvio-padrão $1,485.98 ÷ média $2,818.33 = CV 0.53.
O CV é uma razão, e é isso que o torna útil — ele tira o tamanho da sua renda e deixa só a forma, então uma freelancer de $2,000 por mês e uma agência de $20,000 por mês podem ser comparadas diretamente. Em palavras simples:
| CV | O que significa |
|---|---|
| abaixo de 0.20 | Estável. Quase um salário. |
| 0.20 – 0.45 | Irregular. Normal para trabalho freelance. |
| 0.45 – 0.75 | Volátil. A sua reserva precisa trabalhar de verdade. |
| acima de 0.75 | Oito ou oitenta. A reserva não é opcional. |
Com 0.53, essa pessoa está claramente na faixa «volátil», e isso define o próximo número.
Cálculo 3: uma reserva dimensionada pela sua própria dispersão
«De três a seis meses de despesas» é a regra de reserva de emergência mais repetida das finanças pessoais, e para uma renda variável ela erra nas duas direções ao mesmo tempo — demais para um prestador estável, perigosamente pouco para alguém com CV 0.8.
Dimensione a reserva pela volatilidade que você realmente mediu:
meses_necessarios = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
meta_reserva      = meses_necessarios × (salario + custos_fixos)
Três meses é o piso para qualquer pessoa. Cada 0.1 de CV acrescenta cerca de 1.2 mês, porque uma renda mais dispersa produz vales mais fundos e sequências mais longas deles. Doze meses é o teto — acima disso você está guardando dinheiro que deveria estar trabalhando.
Com CV 0.53 e custos fixos de $1,850 por mês:
- meses necessários = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10 meses
- meta da reserva = 10 × ($1,652.50 + $1,850) = $35,025
É um número grande, e deve ser — é o que custa de verdade absorver um CV de 0.53. Também é uma meta, não uma condição de entrada. A utilidade de tê-lo calculado é ver a distância e acompanhar ela diminuir, em vez de chutar um número redondo que outra pessoa escolheu.
Cálculo 4: o número que ninguém vende para você
Este é o que mais importa numa terça-feira ruim.
pior_mes          = MIN(liquido_ultimos_12)                           = $640
deficit           = MAX(0, salario + custos_fixos − pior_mes)        = $2,862.50
autonomia_meses   = saldo_reserva ÷ (salario + custos_fixos)
O pior mês deste ano rendeu $640 contra $3,502.50 de saídas comprometidas — um buraco de $2,862.50 em um único mês. Esse é o tamanho do evento que o seu sistema precisa aguentar, e ele já aconteceu uma vez, então não é hipotético.
A autonomia transforma a sua reserva na única unidade que significa algo: com renda zero, você aguenta N meses. Um saldo de $8,000 não é informação. «Quatro vírgula dois meses» é.
O que realmente muda quando você faz isso
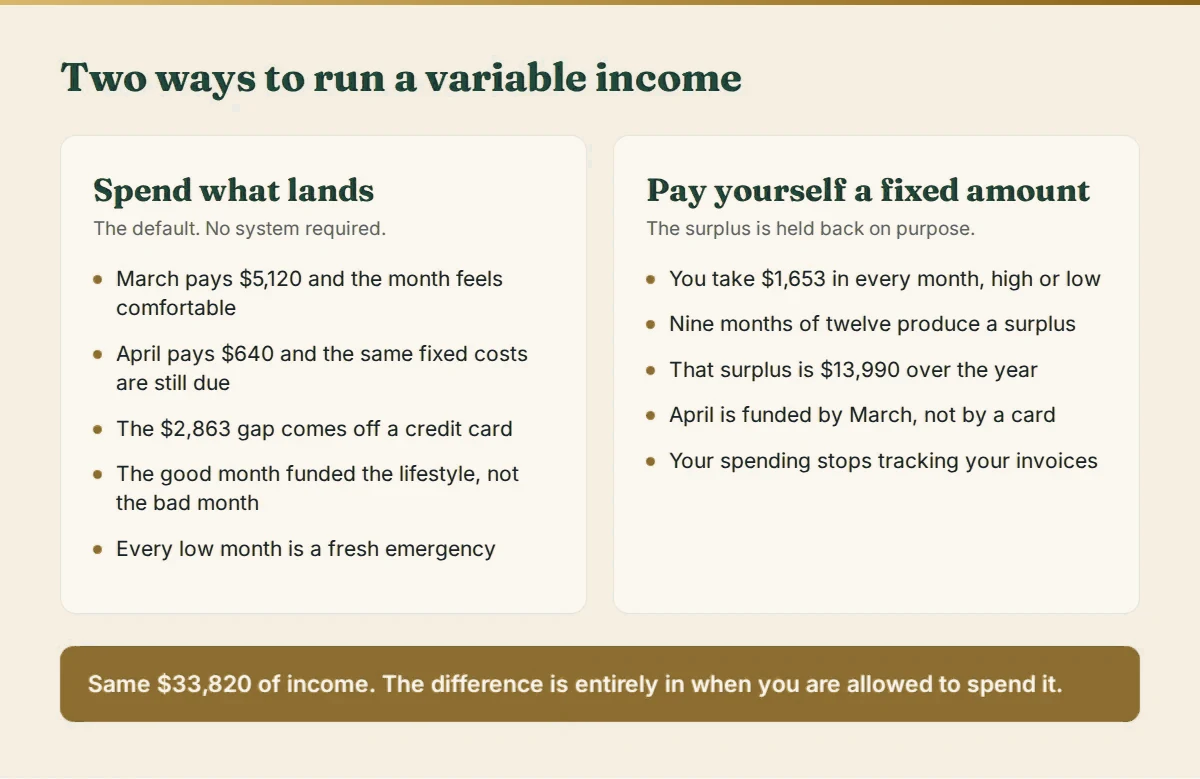
Tire o seu salário todo mês e deixe o resto na conta da reserva, e ao longo deste ano a sobra que você segura chega a $13,990. O buraco de $2,862.50 de abril é coberto pelos $3,467.50 que março produziu acima da linha — dinheiro que, no sistema de gastar o que entra, já teria ido embora.
A renda não mudou. Nada foi ganho de outro jeito, nenhum cliente foi substituído, nenhuma tarifa foi aumentada. A única mudança é que um mês bom deixou de ser permissão para gastar e um mês ruim deixou de ser uma emergência.
Esse é o método inteiro, e é por isso que ele resiste ao contato com um ano real.
Fazendo isso todo mês
Seis passos, uma vez por mês, uns quinze minutos:
- Registre cada pagamento pelo líquido, depois das taxas das plataformas e das despesas do negócio. A renda bruta é um número para a sua declaração de imposto, não para o orçamento da casa.
- Recalcule o salário com os doze meses móveis, não com um ano fixo. Ele deve se mover conforme o seu trabalho muda.
- Transfira o salário para a sua conta pessoal no mesmo dia todo mês. Uma transferência, sempre o mesmo valor.
- Separe na hora a parte dos impostos, como percentual do bruto, numa conta separada. Esse dinheiro é seu só no sentido em que o casaco de um estranho no seu corredor é o seu casaco.
- Todo o resto vai para a reserva até ela atingir a meta, e depois para o próximo objetivo da sua poupança.
- Revise o CV a cada trimestre. Se ele subir, a meta da reserva sobe junto — é o mecanismo funcionando, não um erro.
A única parte trabalhosa é o passo 2, porque um percentil móvel mais um desvio-padrão mais uma regra condicional de reserva não é algo que você queira refazer numa planilha nova todo mês. Configure uma vez com as fórmulas acima — PERCENTILE, STDEV, AVERAGE, MIN, MAX, ROUNDUP funcionam do mesmo jeito no Excel, no Google Sheets e no LibreOffice — e ela se recalcula sozinha conforme você adiciona linhas.
Os limites honestos do método
- Ele precisa de histórico. Com menos de seis meses registrados, nenhum desses números significa nada. Comece a registrar agora e comece a usá-los na primavera.
- Ele pressupõe que a volatilidade é mais ou menos estável. Uma mudança de carreira ou a perda do seu maior cliente invalida os doze meses móveis; zere e reconstrua.
- Ele não cria dinheiro. Se o seu percentil 25 está abaixo dos seus custos fixos, nenhum arranjo de orçamento resolve — o problema é o piso de renda ou a base de custos, e o papel do cálculo é dizer isso claramente, em vez de escondê-lo dentro de uma média.
- Nada disto é aconselhamento tributário. O percentual separado para impostos é você quem define ou obtém com um contador. A conta só acompanha se você moveu o dinheiro que disse que moveria.
A versão curta
Médias descrevem o seu passado. Percentis são aquilo com que você pode planejar. Pague a si mesmo o valor que você supera em nove de cada doze meses, dimensione a reserva pela sua própria volatilidade medida, e não por uma regra pronta, e conheça a sua autonomia em meses, não em dólares.



