
Cómo hacer un presupuesto con ingresos irregulares (el método de percentiles)
Casi todos los métodos de presupuesto que leerás dan por hecho algo que en tu caso no es cierto: que cada mes llega la misma cantidad el mismo día.
Si eres freelance, trabajas a comisión, vives de propinas, trabajas por contrato o tienes un negocio de temporada, el consejo estándar se rompe en el primer paso. «Toma tu ingreso mensual y repártelo 50/30/20» no tiene respuesta cuando la respuesta honesta es ¿de qué mes? Y el parche habitual — «usa tu media» — es peor que no tener consejo, por un motivo que salta a la vista en cuanto pones los números en un gráfico.
Esta guía es la aritmética en su lugar. Un año de ingresos freelance con forma real, cuatro cálculos y la razón por la que cada uno es el cálculo que hay que usar y no una alternativa.
Por qué la media es el número equivocado
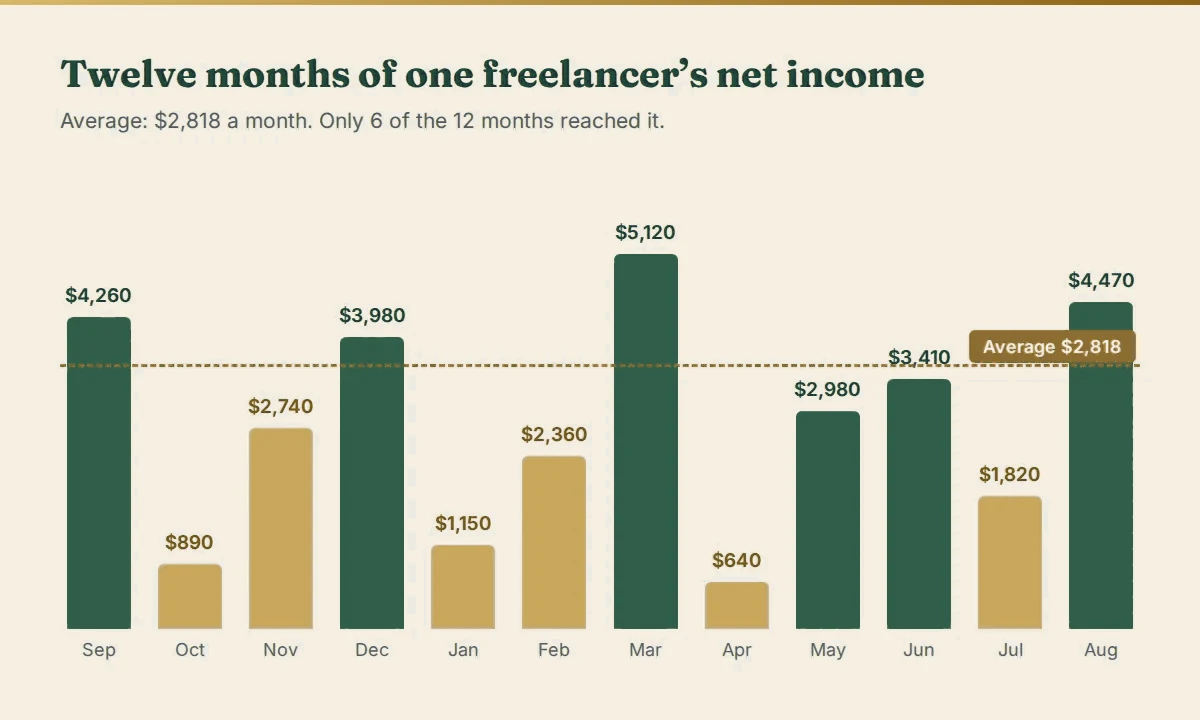
Los doce meses de arriba suman $33,820, lo que da una media de $2,818 al mes. Ese número es aritméticamente correcto y prácticamente inútil.
Mira cuántas barras superan la línea discontinua: seis de doce. La mitad del año queda por debajo de la media, y muy por debajo: octubre con $890, abril con $640. Un presupuesto basado en $2,818 es un presupuesto que se equivoca seis meses de cada doce, y hasta en $2,178 en un solo mes.
No es mala suerte. Es lo que hace una media con una serie asimétrica. Un solo mes de $5,120 tira de la media hacia arriba para los doce, así que la media es un número que con frecuencia no alcanzas, no un número con el que puedas contar. Las medias describen un conjunto de números. No prometen nada sobre el siguiente.
Lo que necesita un presupuesto no es una descripción. Necesita un suelo.
Cálculo 1: tu sueldo para ti
Regla: págate el percentil 25 de tus ingresos netos de los últimos doce meses.
sueldo = PERCENTILE(neto_ultimos_12, 0.25)
Para el año de arriba son $1,652.50.
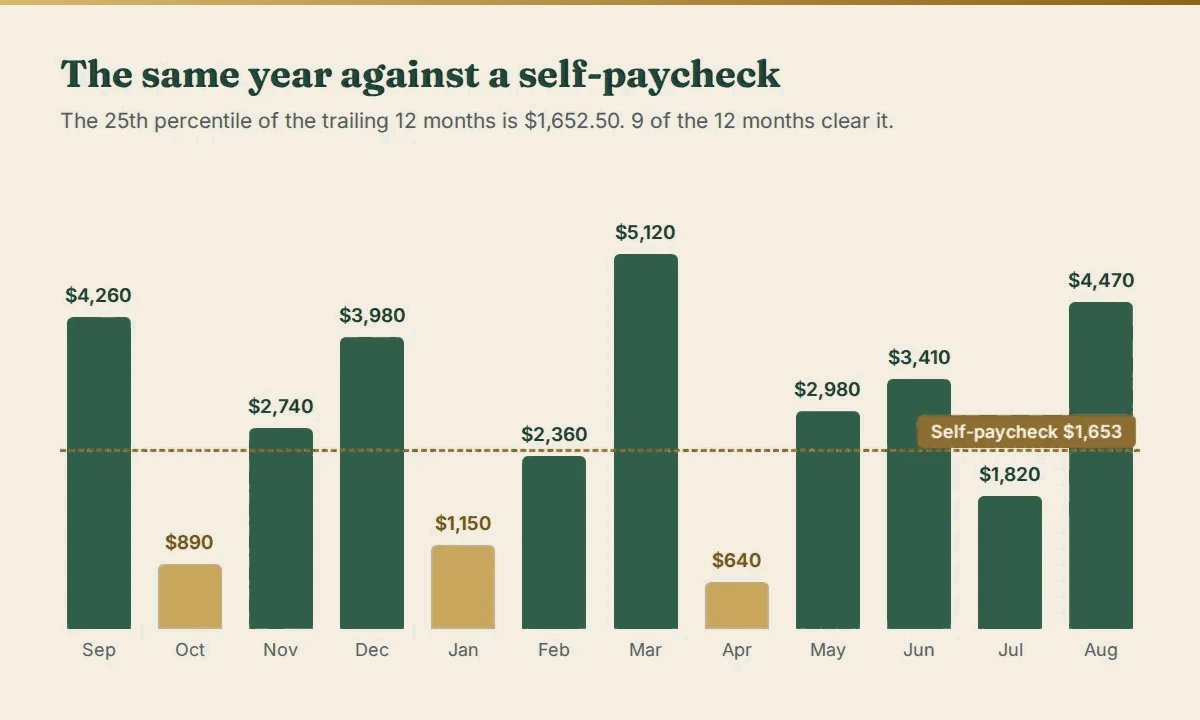
El percentil 25 es el valor por debajo del cual cae aproximadamente una cuarta parte de tus meses, así que tres meses de cada cuatro ganas al menos eso. Aquí, nueve de los doce meses lo superan, que es exactamente lo que quieres de una cifra que te comprometes a gastar cada mes.
¿Por qué no la mediana? La mediana ($2,860) solo se supera en seis meses de doce, por definición. Un sueldo que solo puedes pagarte la mitad de las veces no es un sueldo. ¿Por qué no el mínimo ($640)? Porque es el peor mes del año, y vivir permanentemente al nivel de tu peor mes es una austeridad innecesaria; acabarías el año con un enorme excedente ocioso y doce meses de restricciones inútiles.
El percentil 25 está donde esos dos fallos se compensan: lo bastante alto para ser un ingreso real y lo bastante bajo para que casi siempre lo cubras.
No lo calcules con tres meses de historial. Con menos de seis datos, un percentil es ruido con decimales. Primero registra los meses; la cifra empieza a tener sentido con medio año y es fiable con doce meses.
Cálculo 2: cuánto varías exactamente
Dos freelances pueden tener ambos una media de $2,800 y necesitar sistemas completamente distintos. Lo que importa es la dispersión, y la medida estándar es el coeficiente de variación:
CV = STDEV(neto_ultimos_12) / AVERAGE(neto_ultimos_12)
Para este año: desviación estándar $1,485.98 ÷ media $2,818.33 = CV 0.53.
El CV es un cociente, y eso es lo que lo hace útil: elimina el tamaño de tu ingreso y deja solo la forma, así que una freelance de $2,000 al mes y una agencia de $20,000 al mes se pueden comparar directamente. En palabras sencillas:
| CV | Qué significa |
|---|---|
| menos de 0.20 | Estable. Casi como un sueldo. |
| 0.20 – 0.45 | Con baches. Normal en el trabajo freelance. |
| 0.45 – 0.75 | Volátil. Tu colchón tiene que trabajar de verdad. |
| más de 0.75 | O todo o nada. El colchón no es opcional. |
Con 0.53, esta persona está de lleno en «volátil», y eso determina el siguiente número.
Cálculo 3: un colchón calculado con tu propia dispersión
«De tres a seis meses de gastos» es la regla del fondo de emergencia más repetida de las finanzas personales, y para un ingreso variable falla en las dos direcciones a la vez: demasiado para un contratista estable y peligrosamente poco para alguien con CV 0.8.
Dimensiónalo con la volatilidad que realmente has medido:
meses_necesarios = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
objetivo_colchon = meses_necesarios × (sueldo + gastos_fijos)
Tres meses es el mínimo para cualquiera. Cada 0.1 de CV añade aproximadamente 1.2 meses, porque un ingreso más disperso produce valles más profundos y rachas más largas de ellos. Doce meses es el tope: por encima, estás guardando efectivo que debería estar trabajando.
Con CV 0.53 y gastos fijos de $1,850 al mes:
- meses necesarios = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10 meses
- objetivo del colchón = 10 × ($1,652.50 + $1,850) = $35,025
Es una cifra grande, y debe serlo: es lo que cuesta realmente absorber un CV de 0.53. También es un objetivo, no un requisito de entrada. Lo útil de tenerlo calculado es que puedes ver la distancia y verla acortarse, en lugar de adivinar una cifra redonda que eligió otra persona.
Cálculo 4: el número que nadie te vende
Este es el que más importa un mal martes.
peor_mes         = MIN(neto_ultimos_12)                             = $640
deficit          = MAX(0, sueldo + gastos_fijos − peor_mes)        = $2,862.50
autonomia_meses  = saldo_colchon ÷ (sueldo + gastos_fijos)
El peor mes de este año trajo $640 frente a $3,502.50 de salidas comprometidas: un agujero de $2,862.50 en un solo mes. Ese es el tamaño del evento que tu sistema tiene que aguantar, y ya ocurrió una vez, así que no es hipotético.
La autonomía convierte tu colchón en la única unidad que significa algo: con cero ingresos, aguantas N meses. Un saldo de $8,000 no es información. «Cuatro coma dos meses» sí lo es.
Qué cambia realmente cuando haces esto
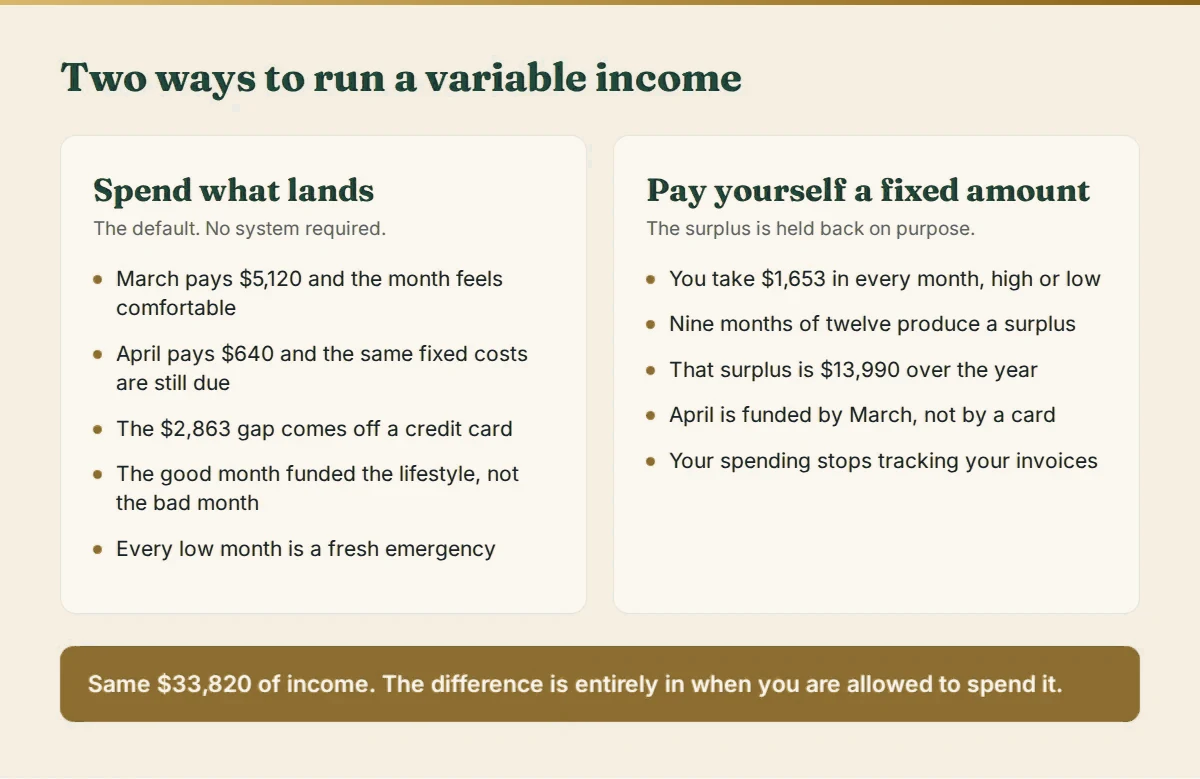
Cobra tu sueldo cada mes, deja el resto en la cuenta del colchón y, a lo largo de este año, el excedente que retienes es de $13,990. El agujero de $2,862.50 de abril lo llenan los $3,467.50 que marzo produjo por encima de la línea: dinero que, con el sistema de gastar lo que entra, ya habría desaparecido.
El ingreso no cambió. No se ganó nada de otra forma, no se sustituyó a ningún cliente, no se subió ninguna tarifa. El único cambio es que un buen mes ya no es un permiso para gastar y un mal mes ya no es una emergencia.
Ese es todo el método, y por eso aguanta el contacto con un año real.
Hacerlo cada mes
Seis pasos, una vez al mes, unos quince minutos:
- Registra cada cobro en neto, después de comisiones de plataformas y gastos del negocio. El ingreso bruto es una cifra para tu declaración de impuestos, no para el presupuesto de casa.
- Recalcula el sueldo con los doce meses móviles, no con un año fijo. Debe ir cambiando a medida que cambia tu trabajo.
- Transfiere el sueldo a tu cuenta personal el mismo día de cada mes. Una sola transferencia, siempre la misma cantidad.
- Aparta enseguida lo de los impuestos, como porcentaje del bruto, en una cuenta separada. Ese dinero es tuyo solo en el sentido en que el abrigo de un desconocido en tu recibidor es tu abrigo.
- Todo lo que sobra va al colchón hasta que alcance el objetivo, y después a lo siguiente para lo que ahorres.
- Revisa el CV cada trimestre. Si sube, sube con él el objetivo del colchón: es el mecanismo funcionando, no un error.
La única parte pesada es el paso 2, porque un percentil móvil más una desviación estándar más una regla condicional para el colchón no es algo que quieras reconstruir en una hoja nueva cada mes. Prepáralo una vez con las fórmulas de arriba — PERCENTILE, STDEV, AVERAGE, MIN, MAX, ROUNDUP funcionan igual en Excel, Google Sheets y LibreOffice — y se recalcula solo a medida que añades filas.
Los límites honestos de esto
- Necesita historial. Con menos de seis meses registrados, ninguno de estos números significa nada. Empieza a registrar ahora y empieza a usarlos en primavera.
- Supone que la volatilidad es más o menos estable. Un cambio de profesión o perder a tu mayor cliente invalida los doce meses móviles; reinicia y reconstruye.
- No crea dinero. Si tu percentil 25 está por debajo de tus gastos fijos, ningún reparto de presupuesto lo arregla: el problema es el suelo de ingresos o la base de costes, y la tarea del cálculo es decírtelo claramente en lugar de esconderlo dentro de una media.
- Nada de esto es asesoramiento fiscal. El porcentaje que apartas para impuestos lo fijas tú o te lo da un asesor. La aritmética solo registra si moviste el dinero que dijiste que moverías.
La versión corta
Las medias describen tu pasado. Los percentiles son con lo que puedes planificar. Págate la cifra que superas nueve meses de cada doce, dimensiona el colchón con tu propia volatilidad medida en lugar de con una regla de manual, y conoce tu autonomía en meses, no en dólares.



