
Как вести бюджет при нерегулярном доходе (метод процентилей)
Почти любой метод бюджета, о котором вы прочитаете, исходит из того, что для вас неверно: что каждый месяц в один и тот же день приходит одна и та же сумма.
Если вы фрилансер, работаете за комиссию, получаете чаевые, работаете по контрактам или ведёте сезонный бизнес, стандартный совет ломается на первом же шаге. «Возьмите месячный доход и разделите его по 50/30/20» — на это невозможно ответить, когда честный ответ звучит как какого месяца? А обычная заплатка — «просто возьмите среднее» — хуже, чем отсутствие совета вообще, и причина видна сразу, как только вы нанесёте цифры на график.
Это руководство — арифметика вместо советов. Один год фриланс-дохода реалистичной формы, четыре расчёта и объяснение, почему использовать нужно именно этот расчёт, а не альтернативу.
Почему среднее — не та цифра
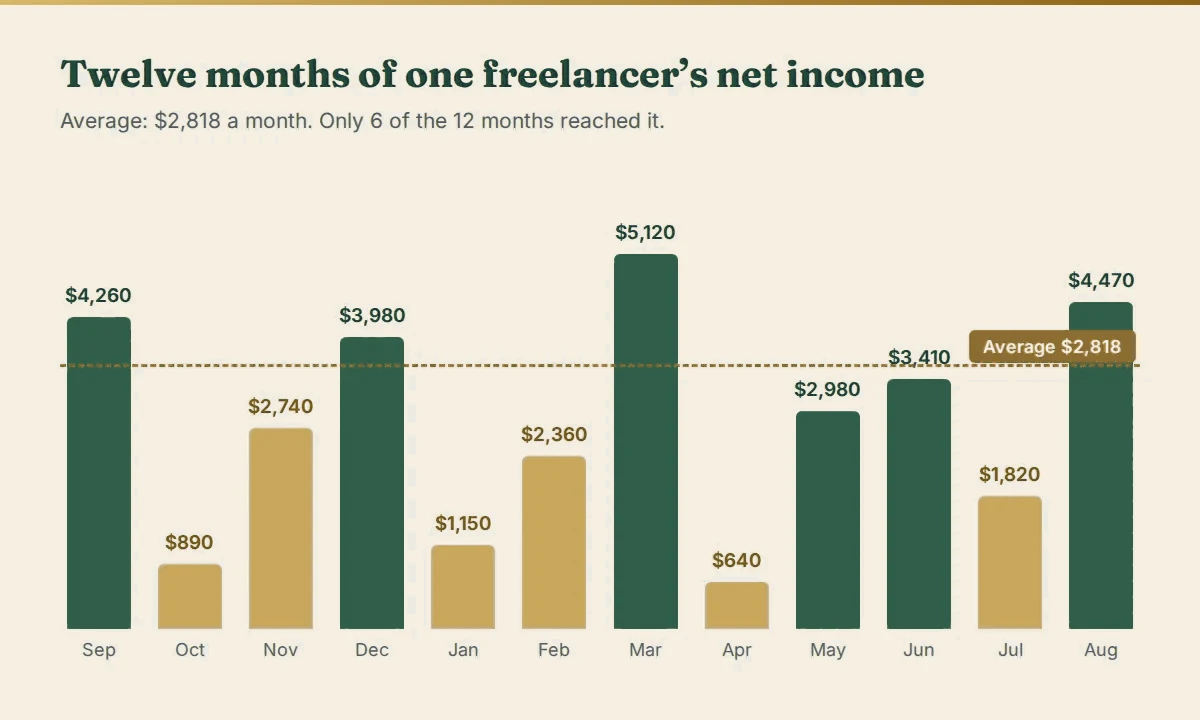
Двенадцать месяцев выше в сумме дают $33,820, то есть в среднем $2,818 в месяц. Эта цифра арифметически верна и практически бесполезна.
Посмотрите, сколько столбиков выше пунктирной линии: шесть из двенадцати. Половина года оказывается ниже среднего, причём сильно ниже — октябрь с $890, апрель с $640. Бюджет на основе $2,818 ошибается в шести месяцах из двенадцати, и в отдельный месяц ошибка доходит до $2,178.
Это не невезение. Это то, что среднее делает с несимметричным рядом. Один месяц на $5,120 тянет среднее вверх для всех двенадцати, поэтому среднее — это цифра, до которой вы часто не дотягиваете, а не цифра, на которую можно рассчитывать. Среднее описывает набор чисел. Оно ничего не обещает о следующем.
Бюджету нужно не описание. Ему нужен пол.
Расчёт 1: зарплата самому себе
Правило: платите себе 25-й процентиль чистого дохода за последние двенадцать месяцев.
зарплата = PERCENTILE(чистый_доход_12_мес, 0.25)
Для года выше это $1,652.50.
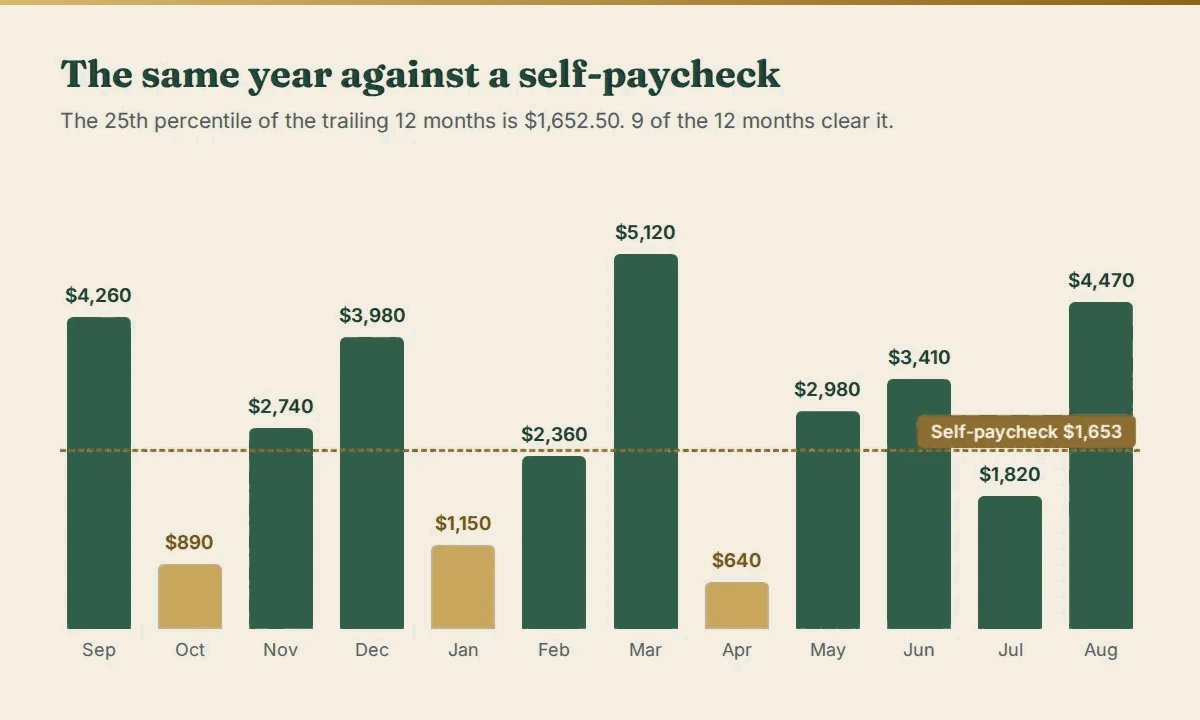
25-й процентиль — это значение, ниже которого оказывается примерно четверть ваших месяцев, то есть три месяца из четырёх вы зарабатываете не меньше этой суммы. Здесь девять из двенадцати месяцев выше неё — именно то, что нужно от цифры, которую вы обязуетесь тратить каждый месяц.
Почему не медиана? Медиану ($2,860) превышают только шесть месяцев из двенадцати — по определению. Зарплата, которую можно выплатить себе в половине случаев, — не зарплата. Почему не минимум ($640)? Потому что это единственный худший месяц в году, а постоянно жить на уровне худшего месяца — лишняя аскеза: вы закончите год с огромным неиспользуемым излишком и двенадцатью месяцами ненужных ограничений.
25-й процентиль находится там, где эти две ошибки взаимно гасятся: достаточно высоко, чтобы быть настоящим доходом, и достаточно низко, чтобы вы почти всегда его покрывали.
Не считайте это по трём месяцам истории. Меньше чем при шести точках данных процентиль — это шум с десятичной запятой. Сначала записывайте месяцы; цифра становится осмысленной, когда у вас есть полгода, и надёжной — когда двенадцать месяцев.
Расчёт 2: насколько именно вы нестабильны
Два фрилансера могут оба получать в среднем $2,800, и им понадобятся совершенно разные системы. Значение имеет разброс, а стандартная мера разброса — коэффициент вариации:
CV = STDEV(чистый_доход_12_мес) / AVERAGE(чистый_доход_12_мес)
Для этого года: стандартное отклонение $1,485.98 ÷ среднее $2,818.33 = CV 0.53.
CV — это отношение, и именно поэтому им можно пользоваться: он убирает размер дохода и оставляет только форму, так что фрилансера с $2,000 в месяц и агентство с $20,000 в месяц можно сравнивать напрямую. Простыми словами:
| CV | Что это значит |
|---|---|
| меньше 0.20 | Стабильно. Почти как зарплата. |
| 0.20 – 0.45 | Неровно. Нормально для фриланса. |
| 0.45 – 0.75 | Волатильно. Подушке придётся по-настоящему работать. |
| больше 0.75 | То густо, то пусто. Подушка обязательна. |
При 0.53 этот человек уверенно находится в зоне «волатильно», и это задаёт следующую цифру.
Расчёт 3: подушка, рассчитанная по вашему собственному разбросу
«Расходы на три–шесть месяцев» — самое повторяемое правило о резервном фонде в личных финансах, и для переменного дохода оно ошибается сразу в обе стороны: слишком много для стабильного подрядчика и опасно мало для человека с CV 0.8.
Рассчитайте размер по волатильности, которую вы действительно измерили:
нужно_месяцев = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
цель_подушки = нужно_месяцев × (зарплата + пост_расходы)
Три месяца — минимум для всех. Каждые 0.1 CV добавляют сверху примерно 1.2 месяца, потому что более разбросанный доход даёт и более глубокие провалы, и более длинные их серии. Двенадцать месяцев — потолок: сверх этого вы держите наличные, которые должны работать.
При CV 0.53 и постоянных расходах $1,850 в месяц:
- нужно месяцев = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10 месяцев
- цель подушки = 10 × ($1,652.50 + $1,850) = $35,025
Это большая цифра, и так и должно быть: именно столько на самом деле стоит поглотить CV 0.53. Кроме того, это цель, а не входное требование. Польза от рассчитанной цифры в том, что вы видите расстояние и наблюдаете, как оно сокращается, вместо того чтобы гадать о круглой сумме, которую выбрал кто-то другой.
Расчёт 4: цифра, которую вам никто не продаёт
Вот та, что важнее всего в плохой вторник.
худший_месяц   = MIN(чистый_доход_12_мес)                          = $640
нехватка       = MAX(0, зарплата + пост_расходы − худший_месяц) = $2,862.50
запас_хода_мес = остаток_подушки ÷ (зарплата + пост_расходы)
Худший месяц этого года принёс $640 при $3,502.50 обязательных расходов — дыра в $2,862.50 за один месяц. Это размер события, которое ваша система должна пережить, и оно уже однажды случилось, так что это не гипотеза.
Запас хода переводит подушку в единственную единицу, которая что-то значит: при нулевом доходе вы продержитесь N месяцев. Остаток в $8,000 — это не информация. «Четыре целых две десятых месяца» — информация.
Что на самом деле меняется, когда вы так делаете
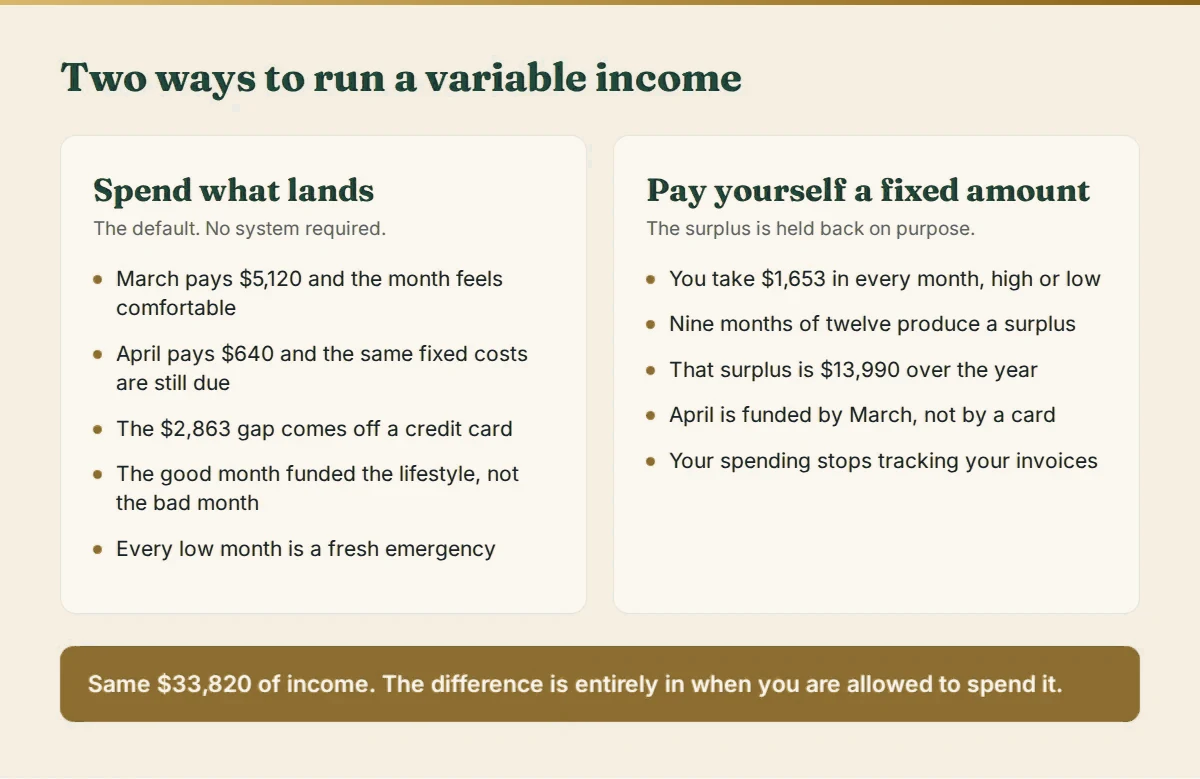
Берите зарплату самому себе каждый месяц, а остальное оставляйте на счёте подушки — и за этот год отложенный излишек составит $13,990. Дыру в $2,862.50 в апреле закрывают $3,467.50, которые март принёс сверх линии, — деньги, которые при системе «трачу, что пришло» уже были бы потрачены.
Доход не изменился. Ничего не заработано иначе, ни один клиент не заменён, ставка не поднята. Изменилось только одно: хороший месяц больше не разрешение тратить, а плохой — больше не чрезвычайная ситуация.
Вот и весь метод, и именно поэтому он выдерживает столкновение с реальным годом.
Как вести это каждый месяц
Шесть шагов, раз в месяц, около пятнадцати минут:
- Записывайте каждый платёж в чистом виде, после комиссий платформ и деловых расходов. Валовой доход — цифра для налоговой декларации, а не для семейного бюджета.
- Пересчитывайте зарплату по скользящим двенадцати месяцам, а не по фиксированному году. Она должна смещаться вместе с изменениями в вашей работе.
- Переводите зарплату на личный счёт в один и тот же день каждого месяца. Один перевод, всегда одна и та же сумма.
- Сразу откладывайте на налоги процент от валового дохода на отдельный счёт. Это ваши деньги только в том смысле, в каком чужое пальто в вашей прихожей — ваше пальто.
- Всё остальное идёт в подушку, пока она не достигнет цели, а потом — на то, на что вы копите дальше.
- Перепроверяйте CV раз в квартал. Если он растёт, растёт и цель подушки — это работает механизм, а не ошибка.
Утомительным становится только шаг 2, потому что скользящий процентиль плюс стандартное отклонение плюс условное правило подушки — не то, что хочется собирать заново в новой таблице каждый месяц. Настройте это один раз с формулами выше — PERCENTILE, STDEV, AVERAGE, MIN, MAX, ROUNDUP одинаково работают в Excel, Google Sheets и LibreOffice, — и таблица будет пересчитываться сама, когда вы добавляете строки.
Честные ограничения метода
- Ему нужна история. Пока записано меньше шести месяцев, ни одна из этих цифр ничего не значит. Начните записывать сейчас, а пользоваться ими — весной.
- Он предполагает, что волатильность примерно стабильна. Смена профессии или потеря крупнейшего клиента обесценивают скользящие двенадцать месяцев; обнулите и соберите заново.
- Он не создаёт деньги. Если ваш 25-й процентиль ниже постоянных расходов, никакая схема бюджета это не исправит — проблема в нижней границе дохода или в базе расходов, и задача расчёта — прямо сказать вам об этом, а не спрятать внутри среднего.
- Ничто здесь не является налоговой консультацией. Процент на налоги вы устанавливаете сами или узнаёте у бухгалтера. Арифметика лишь отслеживает, перевели ли вы деньги, которые собирались перевести.
Коротко
Среднее описывает ваше прошлое. Процентили — это то, на что можно планировать. Платите себе сумму, которую вы превышаете девять месяцев из двенадцати, рассчитывайте подушку по своей измеренной волатильности, а не по готовому правилу, и знайте свой запас хода в месяцах, а не в долларах.



