
Budgetieren mit unregelmäßigem Einkommen (die Perzentil-Methode)
Fast jede Budgetmethode, über die du liest, setzt etwas voraus, das für dich nicht stimmt: dass jeden Monat am selben Tag derselbe Betrag eingeht.
Wenn du freiberuflich arbeitest, auf Provision, von Trinkgeld, auf Vertragsbasis oder mit einem Saisongeschäft, scheitert der Standardrat schon am ersten Schritt. „Nimm dein Monatseinkommen und teile es nach 50/30/20 auf“ lässt sich nicht beantworten, wenn die ehrliche Gegenfrage lautet: Welcher Monat? Und die übliche Notlösung — „nimm einfach deinen Durchschnitt“ — ist schlimmer als gar kein Rat, aus einem Grund, der sofort sichtbar wird, sobald du die Zahlen aufträgst.
Dieser Ratgeber liefert stattdessen die Rechnung. Ein realistisch geformtes Freelance-Jahr, vier Berechnungen und der Grund, warum jeweils genau diese Berechnung die richtige ist und keine Alternative.
Warum der Durchschnitt die falsche Zahl ist
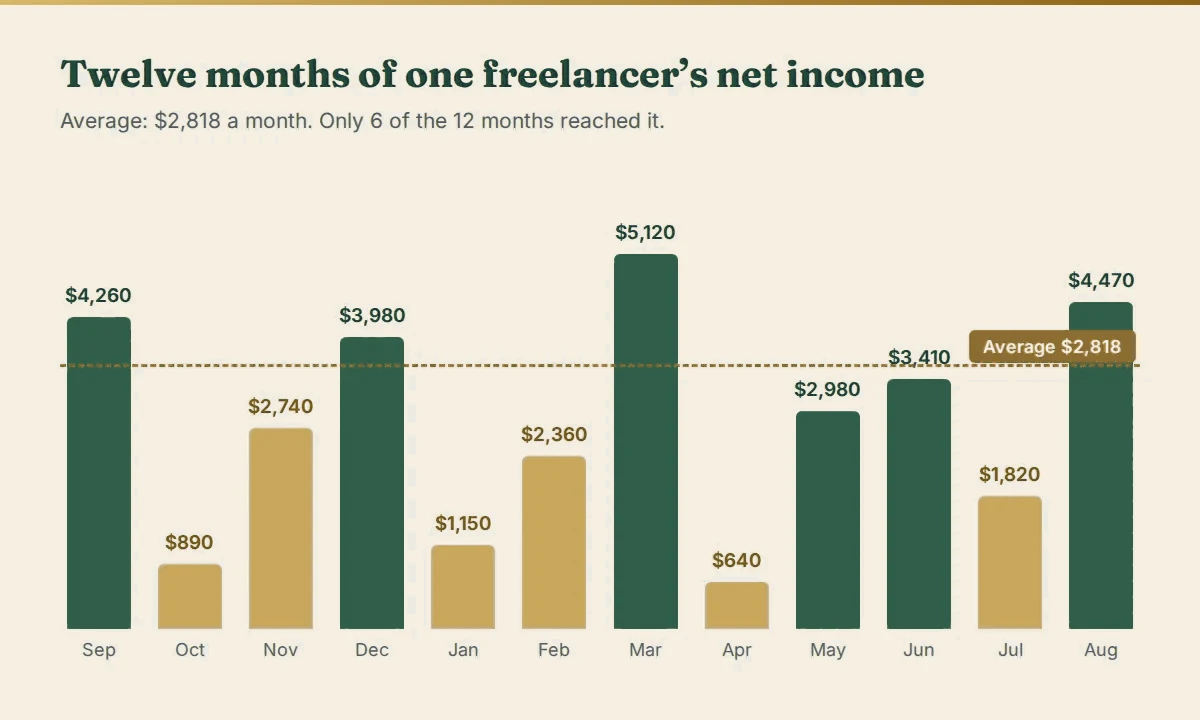
Die zwölf Monate oben ergeben zusammen $33,820, im Schnitt also $2,818 pro Monat. Diese Zahl ist rechnerisch korrekt und praktisch nutzlos.
Schau, wie viele Balken über die gestrichelte Linie kommen: sechs von zwölf. Das halbe Jahr liegt unter dem Durchschnitt, und zwar weit darunter — der Oktober mit $890, der April mit $640. Ein Budget auf Basis von $2,818 liegt in sechs von zwölf Monaten falsch, in einem einzelnen Monat um bis zu $2,178.
Das ist kein Pech. Das ist, was ein Durchschnitt mit einer schiefen Reihe macht. Ein einziger Monat mit $5,120 zieht den Mittelwert für alle zwölf nach oben, sodass der Mittelwert eine Zahl ist, die du oft nicht erreichst, statt einer Zahl, auf die du dich verlassen kannst. Durchschnitte beschreiben eine Menge von Zahlen. Sie versprechen nichts über die nächste.
Ein Budget braucht keine Beschreibung. Es braucht einen Boden.
Berechnung 1: dein Gehalt an dich selbst
Regel: Zahl dir das 25. Perzentil deines Nettoeinkommens der letzten zwölf Monate aus.
gehalt = PERCENTILE(netto_letzte_12, 0.25)
Für das Jahr oben sind das $1,652.50.
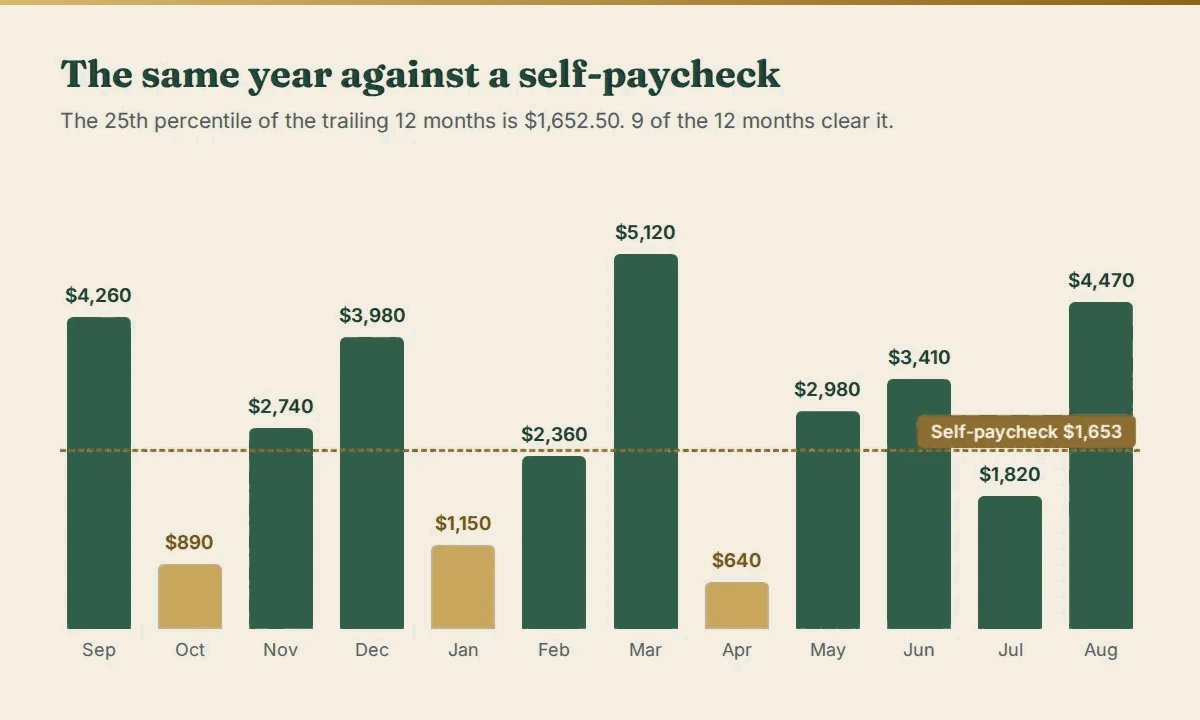
Das 25. Perzentil ist der Wert, unter dem ungefähr ein Viertel deiner Monate liegt — in drei von vier Monaten verdienst du also mindestens so viel. Hier liegen neun der zwölf Monate darüber, und genau das willst du von einer Zahl, deren Ausgabe du dir jeden Monat fest vornimmst.
Warum nicht der Median? Der Median ($2,860) wird per Definition nur in sechs von zwölf Monaten übertroffen. Ein Gehalt, das du dir nur in der Hälfte der Fälle zahlen kannst, ist kein Gehalt. Warum nicht das Minimum ($640)? Weil das der eine schlechteste Monat im Jahr ist, und dauerhaft auf dem Niveau des schlechtesten Monats zu leben ist unnötige Askese; du endest das Jahr mit einem riesigen ungenutzten Überschuss und zwölf Monaten unnötiger Einschränkung.
Das 25. Perzentil liegt dort, wo sich diese beiden Fehler aufheben: hoch genug, um ein echtes Einkommen zu sein, niedrig genug, dass du es fast immer deckst.
Rechne das nicht aus drei Monaten Historie. Mit weniger als sechs Datenpunkten ist ein Perzentil Rauschen mit Nachkommastelle. Erfasse zuerst die Monate; nach einem halben Jahr wird die Zahl aussagekräftig, nach zwölf Monaten verlässlich.
Berechnung 2: wie stark du genau schwankst
Zwei Freelancer können beide im Schnitt $2,800 verdienen und völlig unterschiedliche Systeme brauchen. Entscheidend ist die Streuung, und das Standardmaß dafür ist der Variationskoeffizient:
CV = STDEV(netto_letzte_12) / AVERAGE(netto_letzte_12)
Für dieses Jahr: Standardabweichung $1,485.98 ÷ Durchschnitt $2,818.33 = CV 0.53.
Der CV ist ein Verhältnis, und genau das macht ihn brauchbar — er nimmt die Höhe deines Einkommens heraus und lässt nur die Form übrig, sodass eine Freelancerin mit $2,000 im Monat und eine Agentur mit $20,000 im Monat direkt vergleichbar sind. Einfach gesagt:
| CV | Was das heißt |
|---|---|
| unter 0.20 | Stabil. Fast wie ein Gehalt. |
| 0.20 – 0.45 | Holprig. Normal für Freelance-Arbeit. |
| 0.45 – 0.75 | Volatil. Dein Puffer muss echte Arbeit leisten. |
| über 0.75 | Mal üppig, mal mager. Der Puffer ist nicht optional. |
Mit 0.53 liegt diese Person klar im Bereich „volatil“, und das bestimmt die nächste Zahl.
Berechnung 3: ein Puffer, bemessen an deiner eigenen Streuung
„Drei bis sechs Monatsausgaben“ ist die meistwiederholte Notgroschen-Regel der privaten Finanzen, und für ein schwankendes Einkommen liegt sie gleich in beide Richtungen falsch — zu viel für einen stabilen Auftragnehmer, gefährlich zu wenig für jemanden mit CV 0.8.
Bemiss ihn an der Schwankung, die du tatsächlich gemessen hast:
monate_noetig = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
puffer_ziel   = monate_noetig × (gehalt + fixkosten)
Drei Monate sind für alle die Untergrenze. Jedes 0.1 CV fügt grob 1.2 Monate hinzu, weil ein stärker streuendes Einkommen sowohl tiefere Täler als auch längere Serien davon erzeugt. Zwölf Monate sind die Obergrenze — darüber hinaus hältst du Bargeld, das arbeiten sollte.
Mit CV 0.53 und Fixkosten von $1,850 im Monat:
- nötige Monate = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10 Monate
- Pufferziel = 10 × ($1,652.50 + $1,850) = $35,025
Das ist eine große Zahl, und das soll sie sein — so viel kostet es tatsächlich, einen CV von 0.53 abzufedern. Sie ist außerdem ein Ziel, keine Eintrittsbedingung. Der Nutzen einer berechneten Zahl ist, dass du den Abstand siehst und zuschauen kannst, wie er schrumpft, statt eine runde Zahl zu raten, die jemand anderes gewählt hat.
Berechnung 4: die Zahl, die dir niemand verkauft
Das ist die, die an einem schlechten Dienstag am meisten zählt.
schlechtester_monat = MIN(netto_letzte_12)                                = $640
fehlbetrag          = MAX(0, gehalt + fixkosten − schlechtester_monat)  = $2,862.50
reichweite_monate   = puffer_stand ÷ (gehalt + fixkosten)
Der schlechteste Monat dieses Jahres brachte $640 gegenüber $3,502.50 festen Ausgaben — ein Loch von $2,862.50 in einem Monat. So groß ist das Ereignis, das dein System überstehen muss, und es ist schon einmal passiert, also nicht hypothetisch.
Die Reichweite übersetzt deinen Puffer in die einzige Einheit, die etwas bedeutet: ohne Einkommen hältst du N Monate durch. Ein Kontostand von $8,000 ist keine Information. „Vier Komma zwei Monate“ schon.
Was sich tatsächlich ändert, wenn du das machst
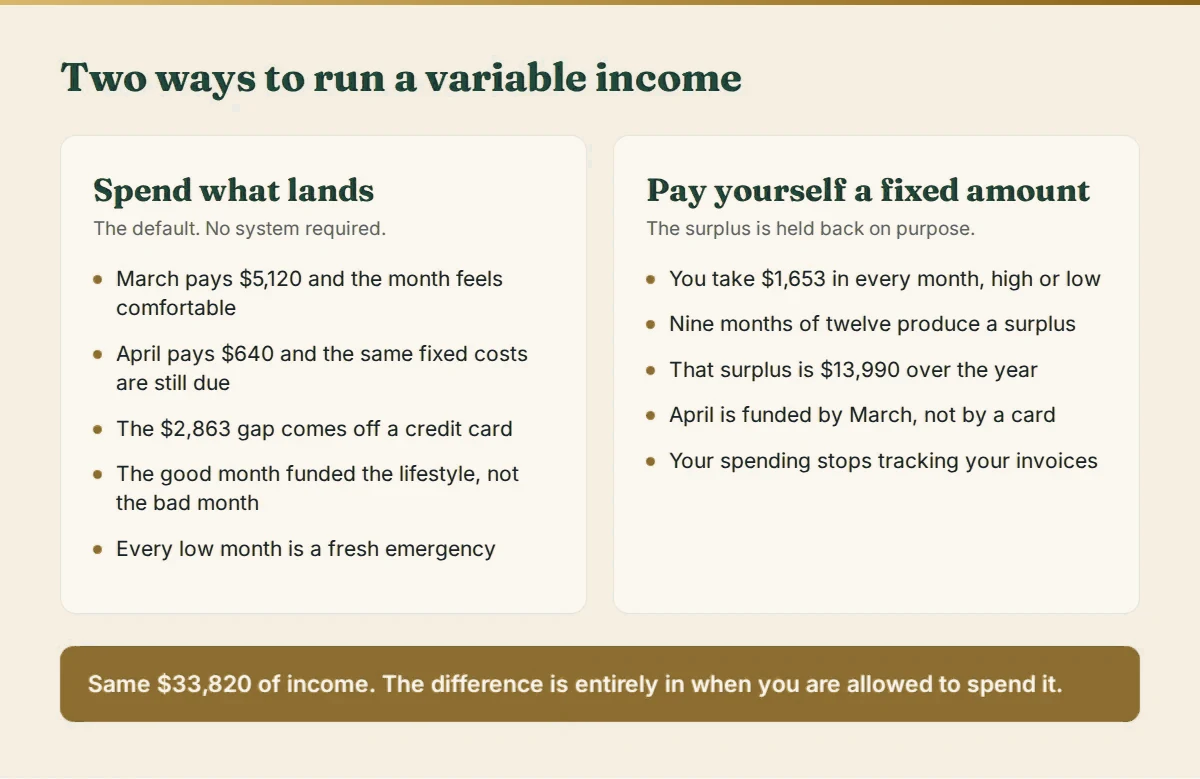
Nimm dir jeden Monat das Gehalt an dich selbst und lass den Rest auf dem Pufferkonto, und über dieses Jahr hältst du einen Überschuss von $13,990 zurück. Das Loch von $2,862.50 im April füllen die $3,467.50, die der März über der Linie gebracht hat — Geld, das beim System „ausgeben, was reinkommt“ schon weg gewesen wäre.
Das Einkommen hat sich nicht verändert. Nichts wurde anders verdient, kein Kunde ersetzt, kein Satz erhöht. Die einzige Änderung: Ein guter Monat ist keine Erlaubnis mehr zum Ausgeben, und ein schlechter Monat ist kein Notfall mehr.
Das ist die ganze Methode, und deshalb hält sie dem Kontakt mit einem echten Jahr stand.
Jeden Monat durchführen
Sechs Schritte, einmal im Monat, etwa fünfzehn Minuten:
- Erfasse jede Zahlung netto, nach Plattformgebühren und Geschäftsausgaben. Das Bruttoeinkommen ist eine Zahl für deine Steuererklärung, nicht für dein Haushaltsbudget.
- Berechne das Gehalt über rollierende zwölf Monate neu, nicht über ein festes Jahr. Es sollte sich mit deiner Arbeit verschieben.
- Überweise das Gehalt auf dein Privatkonto, jeden Monat am selben Tag. Eine Überweisung, immer derselbe Betrag.
- Leg die Steuerrücklage sofort zurück, als Prozentsatz vom Brutto, auf ein separates Konto. Dieses Geld gehört dir nur in dem Sinn, in dem der Mantel eines Fremden in deinem Flur dein Mantel ist.
- Alles Übrige geht in den Puffer, bis er das Ziel erreicht, danach in das, wofür du als Nächstes sparst.
- Prüf den CV jedes Quartal. Steigt er, steigt das Pufferziel mit — das ist der Mechanismus bei der Arbeit, kein Fehler.
Mühsam wird nur Schritt 2, denn ein rollierendes Perzentil plus Standardabweichung plus bedingte Pufferregel will man nicht jeden Monat in einer neuen Tabelle nachbauen. Richte es einmal mit den Formeln oben ein — PERCENTILE, STDEV, AVERAGE, MIN, MAX, ROUNDUP funktionieren in Excel, Google Sheets und LibreOffice identisch — und es rechnet sich selbst neu, wenn du Zeilen hinzufügst.
Die ehrlichen Grenzen
- Es braucht Historie. Bei weniger als sechs erfassten Monaten bedeuten diese Zahlen nichts. Fang jetzt an zu erfassen und nutze sie ab dem Frühjahr.
- Es setzt voraus, dass die Schwankung ungefähr stabil ist. Ein Berufswechsel oder der Verlust deines größten Kunden macht die letzten zwölf Monate wertlos; setz zurück und bau neu auf.
- Es erzeugt kein Geld. Liegt dein 25. Perzentil unter deinen Fixkosten, behebt das keine Budgetaufteilung — das Problem ist der Einkommensboden oder die Kostenbasis, und die Aufgabe der Rechnung ist, dir das klar zu sagen, statt es in einem Durchschnitt zu verstecken.
- Nichts hiervon ist Steuerberatung. Den Prozentsatz für die Steuerrücklage legst du selbst fest oder erfährst ihn von einer Steuerberaterin. Die Rechnung verfolgt nur, ob du das Geld bewegt hast, das du bewegen wolltest.
Die Kurzfassung
Durchschnitte beschreiben deine Vergangenheit. Perzentile sind das, womit du planen kannst. Zahl dir den Betrag, den du in neun von zwölf Monaten übertriffst, bemiss den Puffer an deiner eigenen gemessenen Schwankung statt an einer Standardregel, und kenn deine Reichweite in Monaten statt in Dollar.



