
Quale differenza inventariale è accettabile — e come calcolarla
La differenza inventariale è quantità contata − quantità attesa, valorizzata al costo unitario. La quantità attesa non è il numero che il tuo sistema mostrava all'inizio del conteggio: è quella fotografia delle giacenze più o meno ogni vendita, consegna e trasferimento avvenuti prima che lo scaffale fosse contato. Non esiste una percentuale «accettabile» universale. Fissa una tolleranza di riconteggio per articolo (più stretta per gli articoli costosi e ad alta rotazione), indaga ogni riga che la supera e valuta il risultato complessivo rispetto alle differenze inventariali in percentuale sulle vendite: nel NRF National Retail Security Survey i retailer statunitensi hanno dichiarato una media dell'1.6% per FY 2022. Soprattutto, mostra ammanchi ed eccedenze separatamente: un piccolo risultato netto può nascondere due grossi errori.
Come si calcola la differenza inventariale?
Quattro formule coprono quasi ogni conteggio:
- Quantità attesa = quantità nella fotografia − uscite (vendite, trasferimenti in uscita) + entrate (consegne, resi, trasferimenti in entrata), considerando i movimenti registrati tra la fotografia e il momento in cui quella riga è stata contata.
- Differenza in unità = contato − atteso. Negativo è un ammanco, positivo un'eccedenza.
- Differenza in valore = differenza in unità × costo unitario.
- Differenza in % = differenza in unità ÷ atteso × 100, per riga.
Per l'intero periodo, la formula delle differenze inventariali usata dalla maggior parte dei retailer è: valore dell'ammanco confermato ÷ vendite del periodo × 100. Misura ammanco e vendite sulla stessa base (entrambi a costo o entrambi a prezzo di vendita), altrimenti la percentuale non significa nulla.
Un esempio svolto: 100 bottiglie, 8 escono durante il conteggio
Un negozio scatta la fotografia delle giacenze alle 8 del mattino: 100 bottiglie di olio d'oliva a $7.50 l'una. Il negozio resta aperto e 8 bottiglie escono (vendute o spostate) prima che lo scaffale venga contato. Il primo conteggio dà 99, la riga viene segnalata e ricontata; il riconteggio trova 89.
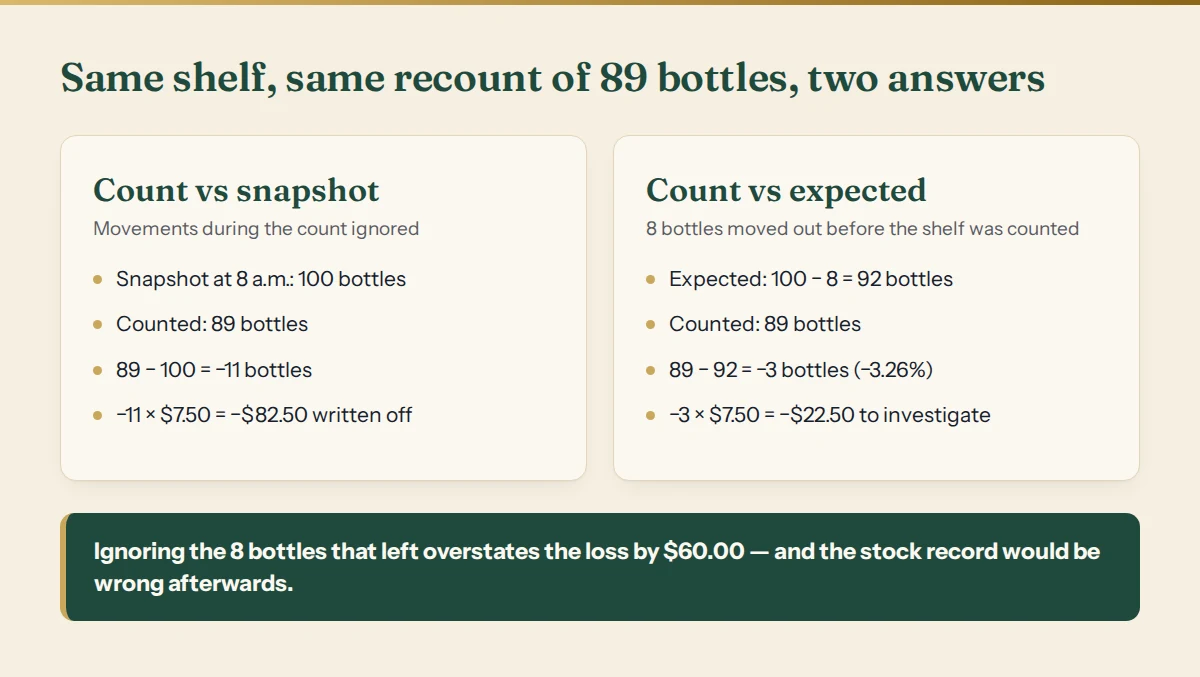
- Atteso: 100 − 8 = 92 bottiglie.
- Differenza: 89 − 92 = −3 bottiglie, ovvero −3.26% dell'atteso.
- Valore: −3 × $7.50 = −$22.50.
Se invece confronti il conteggio con la fotografia, ottieni 89 − 100 = −11 bottiglie, −11 × $7.50 = −$82.50. La perdita è sovrastimata di $60.00, e se poi sovrascrivi la giacenza con 89 «perché è quello che c'è», quelle 8 bottiglie vengono di fatto scaricate due volte. La rettifica da registrare è di −3 bottiglie: la giacenza attuale passa da 92 a 89.
Perché una differenza di magazzino non è automaticamente una perdita?
Una riga negativa significa «non sappiamo ancora spiegare queste unità», non «sono state rubate». Spiegazioni frequenti, più o meno nell'ordine in cui conviene verificarle:
- Movimenti durante il conteggio. Vendite, consegne o trasferimenti tra la fotografia e il conteggio, oppure registrati in ritardo, dopo il conteggio.
- Errori di unità di misura. Un cartone da 12 contato come 1, o 6 bottiglie sfuse registrate come 6 cartoni.
- Ubicazione sbagliata. Merce nel retro, in un furgone o su un altro scaffale, contata altrove o non contata affatto.
- Documenti mancanti. Una consegna ricevuta ma mai registrata crea un'eccedenza; un reso al fornitore mai registrato crea un ammanco.
- Errori di conteggio. Scaffali saltati, vani contati due volte, un errore su una pila alta.
L'indagine NRF ricorda che non tutte le differenze inventariali sono furti: i retailer hanno attribuito il 36% ai furti esterni, il 29% ai furti dei dipendenti e il 27% a errori e falle di processo e di controllo, mentre il resto era sconosciuto o altro (NRF National Retail Security Survey 2023, PDF). Sistema le cause di processo e la «perdita» spesso si riduce da sola.
Quale percentuale di differenza inventariale è accettabile?
Il riferimento più citato è della NRF: il tasso medio di differenze inventariali è stato dell'1.6% delle vendite in FY 2022, contro l'1.4% dell'anno precedente, per perdite pari a $112.1 miliardi (comunicato stampa NRF). Su $500,000 di vendite annue, l'1.6% equivale a $8,000; l'1.4% a $7,000. Sono medie dichiarate dai retailer statunitensi dell'indagine, non un obiettivo, e un negozio con articoli di valore o poco personale potrebbe dover fare molto meglio.
Per un singolo conteggio, una percentuale unica è lo strumento sbagliato. Usa due soglie per articolo e riconta quando una delle due viene superata:
- Una tolleranza in quantità — per esempio «più di 2 unità» per le bottiglie, molto più stretta per telefoni o profumi.
- Una tolleranza percentuale sulla quantità attesa, così una riga da 240 unità non viene segnalata per le stesse 2 unità di una riga da 12.
E una regola indipendente da qualsiasi tolleranza: tutto ciò che si trova dove era atteso zero va controllato, perché di solito indica un documento mancante o un'ubicazione sbagliata. La tolleranza decide cosa ricontare, non cosa stornare.
Perché ammanchi ed eccedenze vanno mostrati separatamente?
Perché nella realtà non si annullano a vicenda. Ecco quattro righe dello stesso conteggio:
| Articolo | Atteso | Contato | Unità | Costo unitario | Valore | % dell'atteso |
|---|---|---|---|---|---|---|
| Olio d'oliva 1 l | 92 | 89 | −3 | $7.50 | −$22.50 | −3.26% |
| Caffè in grani 1 kg | 40 | 52 | +12 | $14.00 | +$168.00 | +30.00% |
| Rioja 75 cl | 60 | 42 | −18 | $9.00 | −$162.00 | −30.00% |
| Pasta 500 g | 240 | 236 | −4 | $1.20 | −$4.80 | −1.67% |
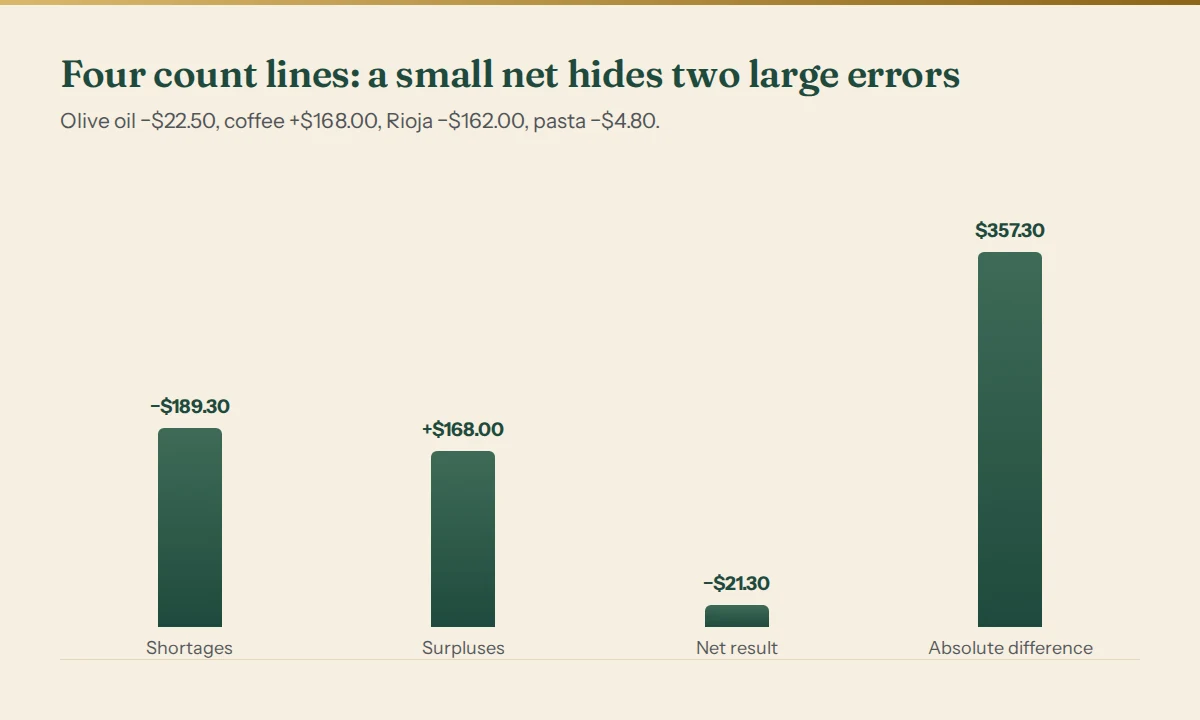
Il risultato netto è −$21.30, circa l'1.03% dei $2,078.00 di giacenza attesa su queste righe. Sembra un buon conteggio. Ma gli ammanchi ammontano a −$189.30 e le eccedenze a +$168.00: una differenza assoluta di $357.30, il 17.19% del valore atteso. Due righe sono fuori del 30% ciascuna. In questo caso l'eccedenza di caffè era una bolla di consegna mai registrata e il Rioja mancante una pila di cartoni nel retro. Spiegate entrambe, resta da indagare −$27.30 (olio e pasta), e la giacenza è corretta su tutte e quattro le righe. Se invece le compensi, entrambi gli errori restano nei registri fino al conteggio successivo.
Un report delle differenze inventariali utile mostra quindi, per riga e in totale: atteso, contato, unità, valore, percentuale, causa, e totali separati per ammanchi, eccedenze, risultato netto e differenza assoluta.
Come fare un conteggio che dia numeri onesti
- Scatta una fotografia delle giacenze con l'orario, con quantità e costo unitario per ogni articolo e ubicazione.
- Decidi se i movimenti si fermano. Se il negozio continua a vendere, registra l'orario di ogni conteggio e di ogni movimento.
- Conta alla cieca. Chi conta vede articolo e ubicazione, mai la quantità attesa: così conta ciò che c'è invece di confermare un numero.
- Registra confezioni intere e unità sfuse separatamente, così la conversione in unità base la fa una formula e non la memoria di qualcuno.
- Riconta le righe fuori tolleranza, meglio se con un'altra persona. Conserva ogni tentativo; non fare mai la media di due conteggi.
- Trova una causa per ogni differenza residua prima di approvarla e registra prima gli eventuali movimenti mancanti.
- Registra la rettifica, poi confronta il valore dell'ammanco con le vendite del periodo.
Errori comuni nell'analisi delle differenze di magazzino
- Confrontare il conteggio con la fotografia iniziale mentre il negozio continuava a vendere.
- Riportare solo il netto, lasciando che un'eccedenza nasconda un ammanco.
- Fare la media tra conteggio e riconteggio invece di scegliere quello di cui ti fidi.
- Attribuire tutto ai furti prima di verificare unità, ubicazioni e documenti.
- Sovrascrivere la giacenza con il conteggio senza registrare la rettifica e la sua causa.
- Usare una sola tolleranza per tutto, dalla pasta al profumo.
Se vendi abbigliamento o scarpe, la stessa disciplina vale a livello di taglia e colore: vedi inventario della boutique per taglia e colore e inventario del negozio di scarpe per scala taglie.
Fai il tuo conteggio con lo strumento
Stocktake & Shrinkage Control fa esattamente questo: fotografia delle giacenze con orario, conteggio alla cieca in confezioni e unità sfuse, movimenti collocati rispetto a ogni conteggio, riconteggi mai mediati, causa obbligatoria per ogni differenza e rettifiche approvate. Il prospetto finale mostra per riga atteso, contato, differenza, valore e causa, con ammanchi ed eccedenze valorizzati separatamente, e si esporta in CSV. Aritmetica decimale esatta, nessuna supposizione di AI. Apri prima la demo gratuita; lo strumento costa $24, una tantum.
Questo è un metodo di conteggio e registrazione, non una consulenza contabile, fiscale o legale.
Strumenti citati in questa guida
 Strumento interattivo
Controllo inventario e ammanchi
Conta ciò che c’è davvero, tieni conto dei movimenti di magazzino e risolvi le differenze prima di rettificare le giacenze.
 Novità
 Novità

