
Qué diferencia de inventario es aceptable — y cómo calcularla
La diferencia de inventario es cantidad contada − cantidad esperada, valorada al coste unitario. La cantidad esperada no es la cifra que tenía tu sistema al empezar el recuento: es esa foto del stock más o menos cada venta, entrega y traspaso que ocurrió antes de contar la estantería. No existe un porcentaje «aceptable» universal. Fija un margen de recuento por artículo (más estrecho en productos caros y de alta rotación), investiga cada línea que lo supere y juzga el resultado global frente a la merma como porcentaje de las ventas: los minoristas de EE. UU. declararon una media del 1.6% en FY 2022 en el NRF National Retail Security Survey. Y sobre todo, muestra faltantes y sobrantes por separado: un resultado neto pequeño puede esconder dos errores grandes.
¿Cómo se calcula la diferencia de inventario?
Cuatro fórmulas cubren casi cualquier recuento:
- Cantidad esperada = cantidad en la foto − salidas (ventas, traspasos a otros sitios) + entradas (entregas, devoluciones, traspasos recibidos), contando los movimientos registrados entre la foto y el momento en que se contó esa línea.
- Diferencia en unidades = contado − esperado. Negativo es un faltante; positivo, un sobrante.
- Diferencia en valor = diferencia en unidades × coste unitario.
- Diferencia en % = diferencia en unidades ÷ esperado × 100, por línea.
Para el periodo completo, la fórmula de merma que usan la mayoría de los minoristas es: valor del faltante confirmado ÷ ventas del periodo × 100. Mide faltante y ventas con la misma base (ambos a coste o ambos a precio de venta); si no, el porcentaje no significa nada.
Un ejemplo resuelto: 100 botellas, 8 salen durante el recuento
Una tienda toma su foto de stock a las 8 de la mañana: 100 botellas de aceite de oliva a $7.50 cada una. La tienda sigue abierta y 8 botellas salen (vendidas o trasladadas) antes de contar la estantería. El primer conteo da 99, se marca y se recuenta; el recuento encuentra 89.
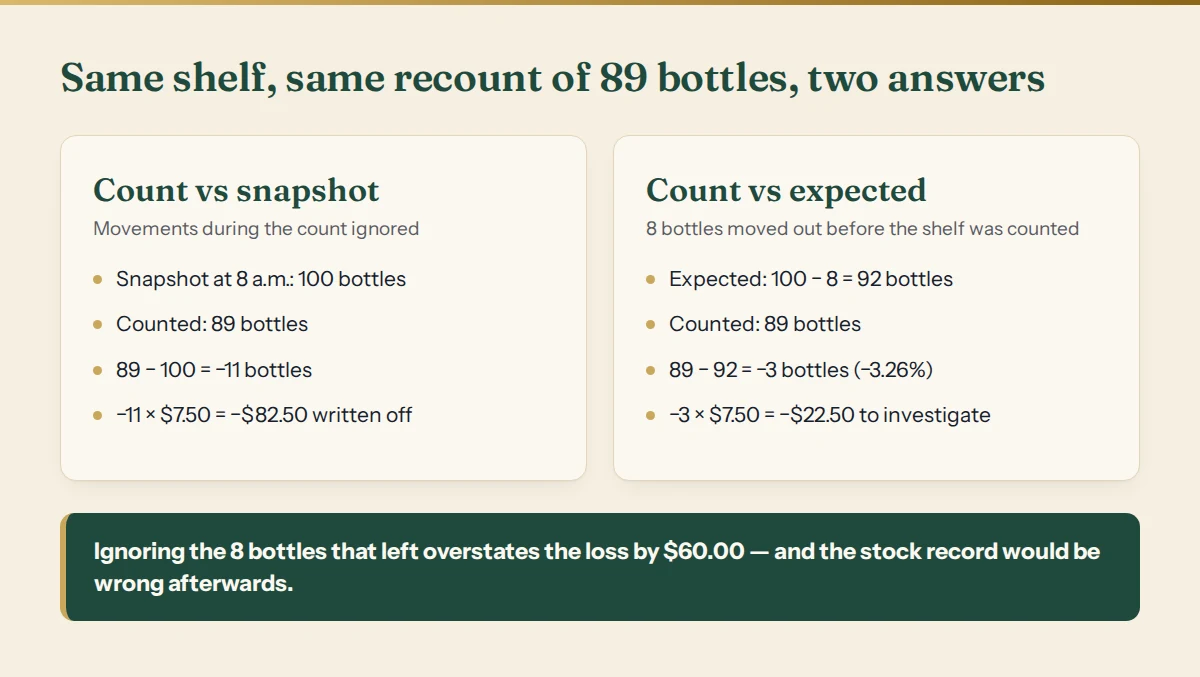
- Esperado: 100 − 8 = 92 botellas.
- Diferencia: 89 − 92 = −3 botellas, o −3.26% de lo esperado.
- Valor: −3 × $7.50 = −$22.50.
Si comparas el recuento con la foto, obtienes 89 − 100 = −11 botellas, −11 × $7.50 = −$82.50. Eso exagera la pérdida en $60.00, y si luego sobrescribes el stock con 89 «porque es lo que hay», esas 8 botellas se descuentan dos veces. El ajuste que hay que registrar es de −3 botellas: el stock actual pasa de 92 a 89.
¿Por qué una diferencia de stock no es automáticamente una pérdida?
Una línea negativa significa «todavía no podemos explicar estas unidades», no «las han robado». Explicaciones habituales, más o menos en el orden en que conviene revisarlas:
- Movimientos durante el recuento. Ventas, entregas o traspasos entre la foto y el conteo, o registrados tarde, después del conteo.
- Errores de unidad de medida. Una caja de 12 contada como 1, o 6 botellas sueltas registradas como 6 cajas.
- Ubicación equivocada. Mercancía en la trastienda, en una furgoneta o en otra estantería, contada en otro sitio o no contada.
- Documentos sin registrar. Una entrega recibida pero nunca registrada crea un sobrante; una devolución al proveedor sin registrar crea un faltante.
- Errores de conteo. Estanterías saltadas, huecos contados dos veces, un error en una pila alta.
El estudio de la NRF recuerda que no toda la merma es robo: los minoristas atribuyeron el 36% de la merma al robo externo, el 29% al robo de empleados y el 27% a fallos de procesos, de control y errores; el resto fue desconocido u otros (NRF National Retail Security Survey 2023, PDF). Arregla las causas de proceso y la «pérdida» a menudo se reduce sola.
¿Qué porcentaje de diferencia de inventario es aceptable?
La referencia más citada viene de la NRF: la tasa media de merma fue del 1.6% de las ventas en FY 2022, frente al 1.4% del año anterior, y la merma supuso $112.1 mil millones en pérdidas (nota de prensa de la NRF). Con $500,000 de ventas anuales, el 1.6% son $8,000; el 1.4%, $7,000. Son medias declaradas por los minoristas de EE. UU. del estudio, no un objetivo, y una tienda con artículos de alto valor o poco personal quizá necesite hacerlo mucho mejor.
Para un recuento concreto, un único porcentaje es la herramienta equivocada. Usa dos umbrales por artículo y recuenta cuando se supere cualquiera de ellos:
- Un margen en cantidad: por ejemplo, «más de 2 unidades» para botellas, mucho más estrecho para móviles o perfumes.
- Un margen en porcentaje de la cantidad esperada, para que una línea de 240 unidades no se marque por las mismas 2 unidades que una de 12.
Y una regla al margen de cualquier tolerancia: todo lo que aparezca donde se esperaba cero se revisa, porque suele apuntar a un documento sin registrar o a una ubicación equivocada. El margen decide qué recontar, no qué dar de baja.
¿Por qué hay que mostrar faltantes y sobrantes por separado?
Porque en la realidad no se anulan entre sí. Estas son cuatro líneas del mismo recuento:
| Artículo | Esperado | Contado | Unidades | Coste unitario | Valor | % de lo esperado |
|---|---|---|---|---|---|---|
| Aceite de oliva 1 l | 92 | 89 | −3 | $7.50 | −$22.50 | −3.26% |
| Café en grano 1 kg | 40 | 52 | +12 | $14.00 | +$168.00 | +30.00% |
| Rioja 75 cl | 60 | 42 | −18 | $9.00 | −$162.00 | −30.00% |
| Pasta 500 g | 240 | 236 | −4 | $1.20 | −$4.80 | −1.67% |
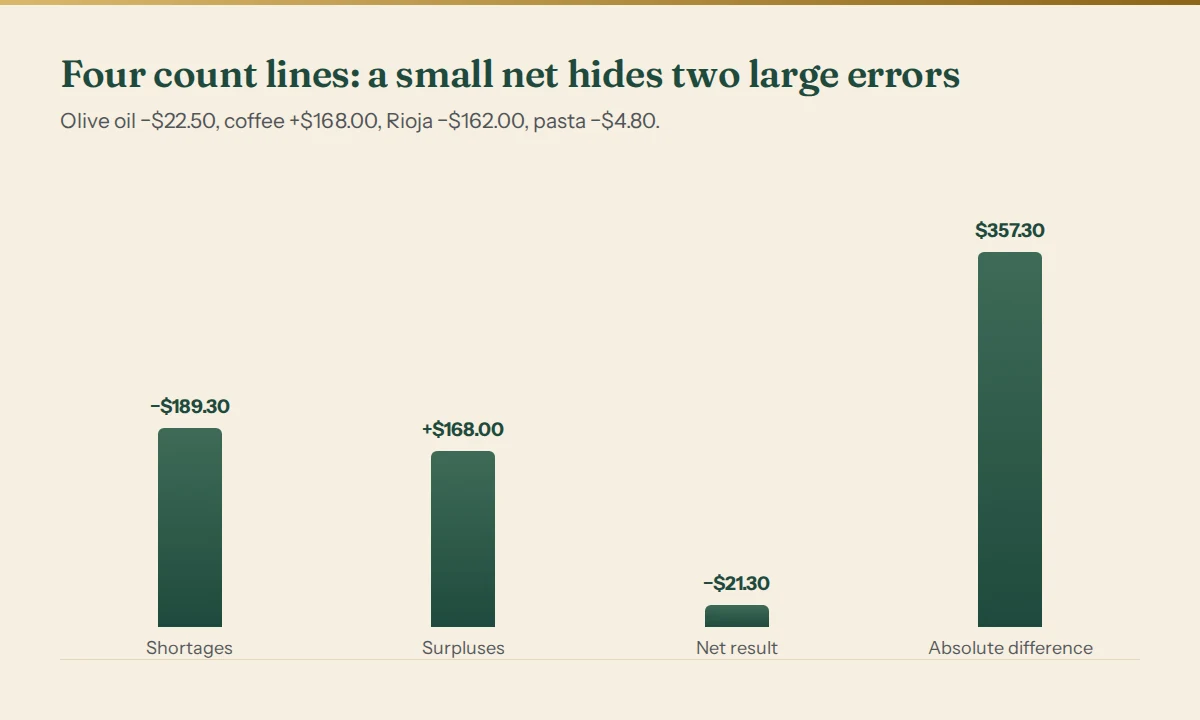
El resultado neto es −$21.30, alrededor del 1.03% de los $2,078.00 de stock esperado en estas líneas. Parece un buen recuento. Pero los faltantes suman −$189.30 y los sobrantes +$168.00: una diferencia absoluta de $357.30, el 17.19% del valor esperado. Dos líneas se desvían un 30% cada una. En este caso, el sobrante de café era un albarán nunca registrado y el Rioja que faltaba era una pila de cajas en la trastienda. Una vez explicados ambos, queda por investigar −$27.30 (aceite y pasta), y el registro de stock es correcto en las cuatro líneas. Si en cambio los compensas, los dos errores siguen en los libros hasta el siguiente recuento.
Por eso, un informe de diferencias de inventario útil muestra, por línea y en total: esperado, contado, unidades, valor, porcentaje, causa, y totales separados de faltantes, sobrantes, resultado neto y diferencia absoluta.
Cómo hacer un recuento que dé cifras honestas
- Toma una foto del stock con hora, con cantidad y coste unitario de cada artículo y ubicación.
- Decide si se detienen los movimientos. Si la tienda sigue vendiendo, anota la hora de cada conteo y la de cada movimiento.
- Cuenta a ciegas. Quien cuenta ve el artículo y la ubicación, nunca la cantidad esperada, así cuenta lo que hay en vez de confirmar un número.
- Registra cajas completas y unidades sueltas por separado, para que la conversión a unidades base la haga una fórmula y no la memoria de alguien.
- Recuenta las líneas fuera de margen, mejor con otra persona. Guarda cada intento; nunca promedies dos conteos.
- Encuentra una causa para cada diferencia restante antes de aprobarla, y registra primero cualquier movimiento que falte.
- Registra el ajuste y después compara el valor del faltante con las ventas del periodo.
Errores comunes en el análisis de diferencias de inventario
- Comparar el recuento con la foto inicial mientras la tienda seguía vendiendo.
- Informar solo del neto, lo que permite que un sobrante oculte un faltante.
- Promediar un conteo y un recuento en lugar de elegir el que te merece confianza.
- Darlo todo por robo antes de revisar unidades, ubicaciones y papeles.
- Sobrescribir el stock con el conteo sin registrar el ajuste y su causa.
- Usar un mismo margen para todo, de la pasta al perfume.
Si vendes ropa o calzado, la misma disciplina se aplica a nivel de talla y color: consulta inventario de boutique por talla y color e inventario de zapatería por curva de tallas.
Haz tu recuento con la herramienta
Stocktake & Shrinkage Control hace exactamente esto: foto del stock con hora, conteo a ciegas en cajas y unidades sueltas, movimientos situados frente a cada conteo, recuentos que nunca se promedian, una causa obligatoria para cada diferencia y ajustes aprobados. El informe final muestra por línea lo esperado, lo contado, la diferencia, el valor y la causa, con faltantes y sobrantes valorados por separado, y se exporta a CSV. Aritmética decimal exacta, sin conjeturas de AI. Abre primero la demo gratuita; la herramienta cuesta $24, pago único.
Esto es un método de recuento y registro, no asesoramiento contable, fiscal ni legal.
Herramientas mencionadas en esta guía
 Herramienta interactiva
Control de inventario y mermas
Cuenta lo que realmente hay, ten en cuenta los movimientos de stock y resuelve las diferencias antes de ajustar el inventario.
 Novedad
 Novedad

