
Welche Inventurdifferenz ist akzeptabel — und wie berechnest du sie?
Die Inventurdifferenz ist gezählte Menge − erwartete Menge, bewertet zum Stückkostenpreis. Die erwartete Menge ist nicht die Zahl, die zu Beginn der Zählung in deinem System stand, sondern dieser Bestandsschnappschuss plus oder minus jeder Verkauf, jede Lieferung und jede Umlagerung, die passiert ist, bevor das Regal gezählt wurde. Einen allgemeingültigen „akzeptablen" Prozentsatz gibt es nicht. Leg pro Artikel eine Nachzähltoleranz fest (enger bei teuren, schnell drehenden Artikeln), prüfe jede Zeile außerhalb davon und miss das Gesamtergebnis am Schwund in Prozent vom Umsatz — US-Händler meldeten im NRF National Retail Security Survey für FY 2022 durchschnittlich 1.6%. Vor allem: Weise Fehlmengen und Überbestände getrennt aus. Ein kleines Nettoergebnis kann zwei große Fehler verstecken.
Wie berechnest du die Inventurdifferenz?
Vier Formeln decken fast jede Zählung ab:
- Erwartete Menge = Menge im Schnappschuss − Abgänge (Verkäufe, Umlagerungen nach außen) + Zugänge (Lieferungen, Retouren, Umlagerungen herein), gezählt werden die Bewegungen zwischen Schnappschuss und dem Moment, in dem genau diese Zeile gezählt wurde.
- Differenz in Stück = gezählt − erwartet. Negativ ist eine Fehlmenge, positiv ein Überbestand.
- Differenz im Wert = Differenz in Stück × Stückkosten.
- Differenz in % = Differenz in Stück ÷ erwartet × 100, pro Zeile.
Für den ganzen Zeitraum nutzen die meisten Händler diese Schwundformel: Wert der bestätigten Fehlmengen ÷ Umsatz des Zeitraums × 100. Miss Fehlmenge und Umsatz auf derselben Basis (beides zu Einstandspreisen oder beides zu Verkaufspreisen), sonst sagt der Prozentsatz nichts.
Ein Rechenbeispiel: 100 Flaschen, 8 gehen während der Zählung raus
Ein Laden zieht seinen Bestandsschnappschuss um 8 Uhr morgens: 100 Flaschen Olivenöl zu je $7.50. Der Laden bleibt offen, und 8 Flaschen gehen raus (verkauft oder umgelagert), bevor das Regal gezählt wird. Die erste Zählung ergibt 99, wird markiert und nachgezählt; die Nachzählung findet 89.
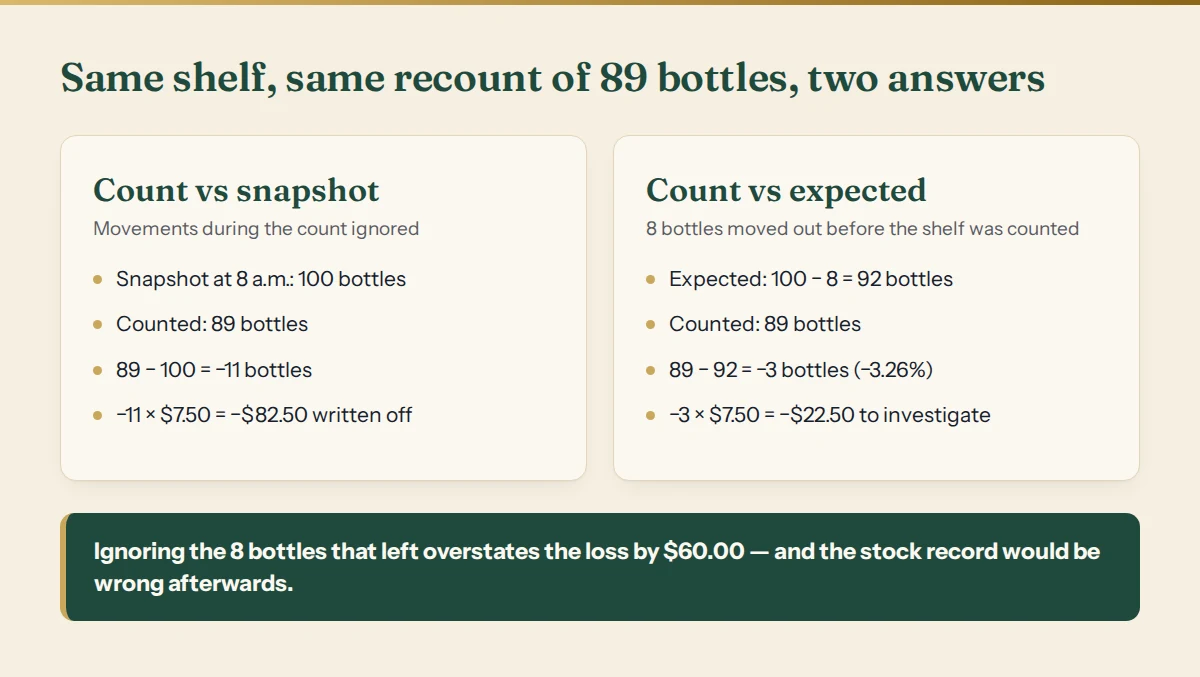
- Erwartet: 100 − 8 = 92 Flaschen.
- Differenz: 89 − 92 = −3 Flaschen, also −3.26% der erwarteten Menge.
- Wert: −3 × $7.50 = −$22.50.
Vergleichst du die Zählung stattdessen mit dem Schnappschuss, kommst du auf 89 − 100 = −11 Flaschen, −11 × $7.50 = −$82.50. Das überschätzt den Verlust um $60.00 — und wenn du den Bestand dann mit 89 überschreibst, „weil so viel dasteht", werden diese 8 Flaschen praktisch doppelt abgezogen. Zu buchen ist eine Korrektur von −3 Flaschen: Der aktuelle Bestand geht von 92 auf 89.
Warum ist eine Bestandsdifferenz nicht automatisch ein Verlust?
Eine negative Zeile heißt „diese Einheiten können wir noch nicht erklären", nicht „sie wurden gestohlen". Häufige Erklärungen, grob in der Reihenfolge, in der sich die Prüfung lohnt:
- Bewegungen während der Zählung. Verkäufe, Lieferungen oder Umlagerungen zwischen Schnappschuss und Zählung — oder verspätet nach der Zählung erfasst.
- Fehler bei der Mengeneinheit. Ein Karton mit 12 als 1 gezählt, oder 6 lose Flaschen als 6 Kartons erfasst.
- Falscher Lagerort. Ware im Lagerraum, im Lieferwagen oder in einem anderen Regal, woanders gezählt oder gar nicht.
- Fehlende Belege. Eine erhaltene, aber nie erfasste Lieferung erzeugt einen Überbestand; eine nie erfasste Rücksendung an den Lieferanten eine Fehlmenge.
- Zählfehler. Übersprungene Regale, doppelt gezählte Fächer, ein Verzähler bei einem hohen Stapel.
Der NRF-Survey erinnert daran, dass nicht jeder Schwund Diebstahl ist: Die Händler ordneten 36% des Schwunds externem Diebstahl zu, 29% Mitarbeiterdiebstahl und 27% Prozess- und Kontrollfehlern, der Rest war unbekannt oder sonstiges (NRF National Retail Security Survey 2023, PDF). Bring die Prozesse in Ordnung, und der „Verlust" schrumpft oft von selbst.
Welcher Prozentsatz an Inventurdifferenz ist akzeptabel?
Der am häufigsten zitierte Richtwert stammt von der NRF: Die durchschnittliche Schwundquote lag in FY 2022 bei 1.6% des Umsatzes, nach 1.4% im Vorjahr, und der Schwund verursachte Verluste von $112.1 Mrd. (NRF-Pressemitteilung). Bei $500,000 Jahresumsatz sind 1.6% also $8,000, 1.4% sind $7,000. Das sind Durchschnittswerte der befragten US-Händler, kein Ziel — ein Laden mit hochwertiger Ware oder wenig Personal muss womöglich deutlich besser sein.
Für eine einzelne Zählung ist ein einziger Prozentsatz das falsche Werkzeug. Nutze pro Artikel zwei Schwellen und zähl nach, sobald eine davon überschritten ist:
- Eine Mengentoleranz — zum Beispiel „mehr als 2 Einheiten" bei Flaschen, viel enger bei Handys oder Parfüm.
- Eine Prozenttoleranz bezogen auf die erwartete Menge, damit eine Zeile mit 240 Einheiten nicht wegen derselben 2 Stück markiert wird wie eine mit 12.
Dazu eine Regel unabhängig von jeder Toleranz: Alles, was dort gefunden wird, wo null erwartet war, wird geprüft — meist steckt ein fehlender Beleg oder ein falscher Lagerort dahinter. Die Toleranz entscheidet, was nachgezählt wird, nicht was abgeschrieben wird.
Warum müssen Fehlmengen und Überbestände getrennt ausgewiesen werden?
Weil sie sich in der Realität nicht gegenseitig aufheben. Hier sind vier Zeilen aus derselben Zählung:
| Artikel | Erwartet | Gezählt | Stück | Stückkosten | Wert | % von erwartet |
|---|---|---|---|---|---|---|
| Olivenöl 1 l | 92 | 89 | −3 | $7.50 | −$22.50 | −3.26% |
| Kaffeebohnen 1 kg | 40 | 52 | +12 | $14.00 | +$168.00 | +30.00% |
| Rioja 75 cl | 60 | 42 | −18 | $9.00 | −$162.00 | −30.00% |
| Pasta 500 g | 240 | 236 | −4 | $1.20 | −$4.80 | −1.67% |
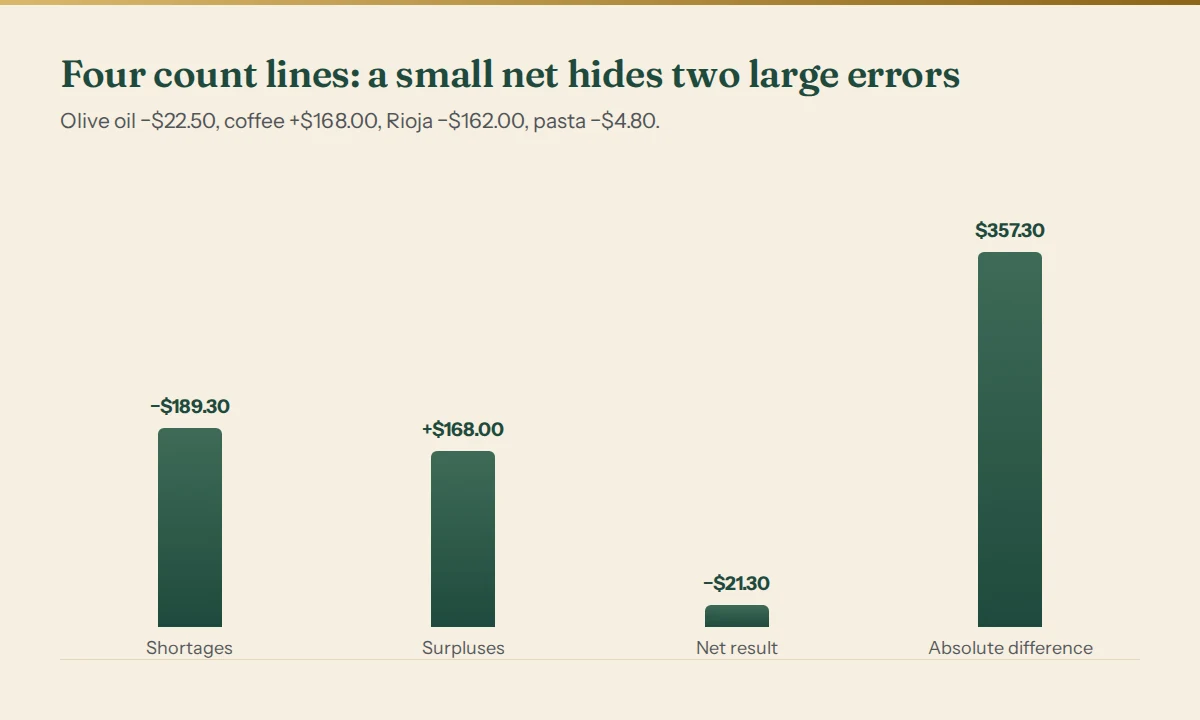
Das Nettoergebnis ist −$21.30, etwa 1.03% der $2,078.00 an erwartetem Bestand dieser Zeilen. Sieht nach einer guten Zählung aus. Aber die Fehlmengen summieren sich auf −$189.30 und die Überbestände auf +$168.00 — eine absolute Differenz von $357.30, also 17.19% des erwarteten Werts. Zwei Zeilen liegen jeweils 30% daneben. Hier war der Kaffee-Überbestand ein nie erfasster Lieferschein, und der fehlende Rioja stand als Kartonstapel im Lagerraum. Sind beide geklärt, bleiben −$27.30 zu untersuchen (Olivenöl und Pasta), und der Bestand stimmt in allen vier Zeilen. Verrechnest du sie stattdessen einfach, bleiben beide Fehler bis zur nächsten Zählung in den Büchern.
Ein brauchbarer Inventurdifferenzbericht zeigt deshalb pro Zeile und in Summe: erwartet, gezählt, Stück, Wert, Prozent, Ursache — und getrennte Summen für Fehlmengen, Überbestände, Nettoergebnis und absolute Differenz.
So läuft eine Zählung, die ehrliche Zahlen liefert
- Zieh einen Schnappschuss mit Uhrzeit — Menge und Stückkosten für jeden Artikel und Lagerort.
- Entscheide, ob Bewegungen stoppen. Läuft der Verkauf weiter, erfasse die Uhrzeit jeder Zählung und jeder Bewegung.
- Zähl blind. Zählende sehen Artikel und Lagerort, aber nie die erwartete Menge — so zählen sie, was da ist, statt eine Zahl zu bestätigen.
- Erfasse volle Packungen und lose Einheiten getrennt, damit die Umrechnung in Basiseinheiten eine Formel macht und nicht jemandes Kopf.
- Zähl Zeilen außerhalb der Toleranz nach, am besten durch eine andere Person. Behalte jeden Versuch; bilde nie den Mittelwert zweier Zählungen.
- Finde eine Ursache für jede verbleibende Differenz, bevor du sie freigibst, und erfasse fehlende Bewegungen zuerst.
- Buche die Korrektur und vergleiche dann den Wert der Fehlmengen mit dem Umsatz des Zeitraums.
Typische Fehler bei der Analyse von Bestandsdifferenzen
- Die Zählung mit dem Anfangsschnappschuss vergleichen, obwohl der Laden weiter verkauft hat.
- Nur die Nettozahl berichten, sodass ein Überbestand eine Fehlmenge verdeckt.
- Zählung und Nachzählung mitteln, statt die zu wählen, der du vertraust.
- Alles als Diebstahl abschreiben, bevor Einheiten, Lagerorte und Belege geprüft sind.
- Den Bestand mit der Zählung überschreiben, ohne die Korrektur und ihre Ursache festzuhalten.
- Eine Toleranz für alles verwenden, von Pasta bis Parfüm.
Wenn du Kleidung oder Schuhe verkaufst, gilt dieselbe Disziplin auf Ebene von Größe und Farbe: siehe Boutique-Bestand nach Größe und Farbe und Schuhgeschäft-Bestand nach Größenlauf.
Mach deine Zählung mit dem Tool
Stocktake & Shrinkage Control macht genau das: Schnappschuss mit Uhrzeit, Blindzählung in Packungen und losen Einheiten, Bewegungen, die jeder Zählung zugeordnet werden, Nachzählungen, die nie gemittelt werden, eine Pflichtursache für jede Differenz und freigegebene Korrekturen. Die Schlussaufstellung zeigt pro Zeile erwartet, gezählt, Differenz, Wert und Ursache, mit getrennt bewerteten Fehlmengen und Überbeständen, und lässt sich als CSV exportieren. Exakte Dezimalrechnung, keine AI-Schätzungen. Öffne zuerst die kostenlose Demo; das Tool kostet einmalig $24.
Das ist eine Methode zum Zählen und Dokumentieren, keine Buchhaltungs-, Steuer- oder Rechtsberatung.
In diesem Leitfaden erwähnte Tools
 Interaktives Tool
Inventur- & Schwundkontrolle
Zähle, was wirklich da ist, berücksichtige Lagerbewegungen und kläre Differenzen, bevor du den Bestand korrigierst.
 Neu
 Neu

