
Quel écart d'inventaire est acceptable — et comment le calculer
L'écart d'inventaire est quantité comptée − quantité attendue, valorisé au coût unitaire. La quantité attendue n'est pas le chiffre affiché par votre système au début du comptage : c'est cet instantané du stock plus ou moins chaque vente, livraison et transfert intervenus avant que le rayon soit compté. Il n'existe pas de pourcentage « acceptable » universel. Fixez une tolérance de recomptage par article (plus stricte pour les articles chers et à forte rotation), examinez chaque ligne qui la dépasse et jugez le résultat global par rapport à la démarque en pourcentage des ventes : les détaillants américains ont déclaré en moyenne 1.6% pour FY 2022 dans le NRF National Retail Security Survey. Surtout, présentez les manquants et les excédents séparément : un petit résultat net peut cacher deux grosses erreurs.
Comment calculer un écart d'inventaire ?
Quatre formules couvrent presque tous les comptages :
- Quantité attendue = quantité de l'instantané − sorties (ventes, transferts sortants) + entrées (livraisons, retours, transferts entrants), en retenant les mouvements enregistrés entre l'instantané et le moment où cette ligne a été comptée.
- Écart en unités = compté − attendu. Négatif, c'est un manquant ; positif, un excédent.
- Écart en valeur = écart en unités × coût unitaire.
- Écart en % = écart en unités ÷ attendu × 100, par ligne.
Pour la période entière, la formule de démarque utilisée par la plupart des détaillants est : valeur des manquants confirmés ÷ ventes de la période × 100. Mesurez manquants et ventes sur la même base (les deux au coût ou les deux au prix de vente), sinon le pourcentage ne veut rien dire.
Un exemple chiffré : 100 bouteilles, 8 sorties pendant le comptage
Un magasin prend son instantané de stock à 8 heures du matin : 100 bouteilles d'huile d'olive à $7.50 pièce. Le magasin reste ouvert et 8 bouteilles sortent (vendues ou déplacées) avant que le rayon soit compté. Le premier comptage donne 99 ; la ligne est signalée et recomptée, et le recomptage trouve 89.
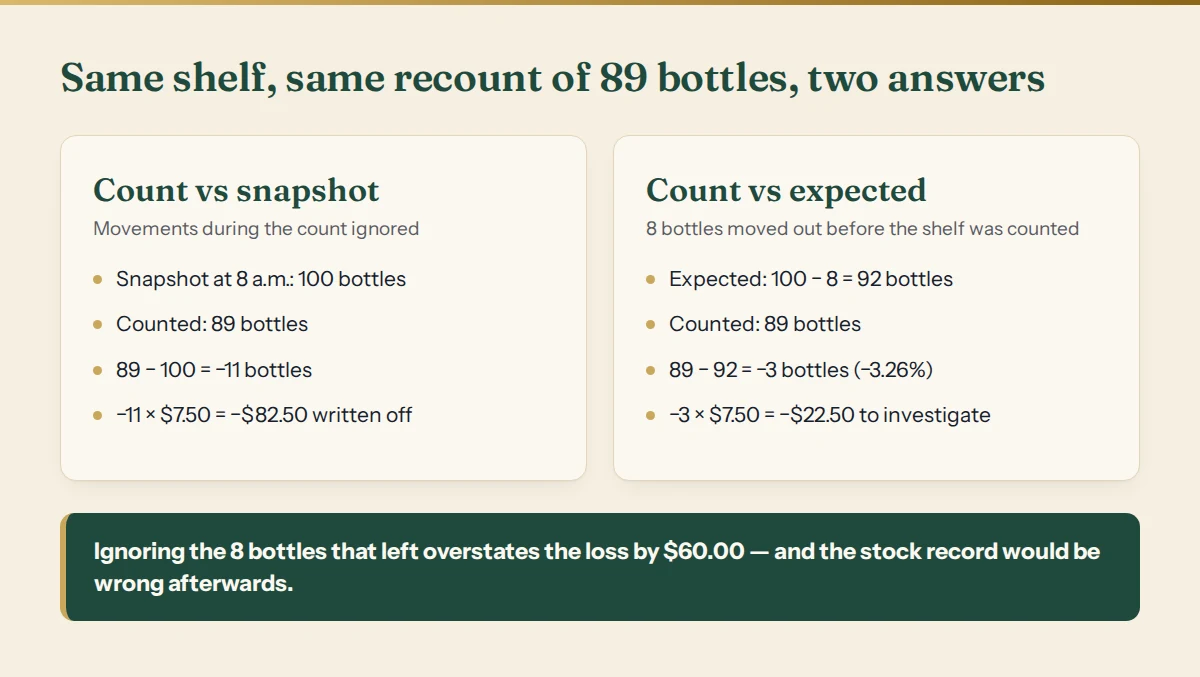
- Attendu : 100 − 8 = 92 bouteilles.
- Écart : 89 − 92 = −3 bouteilles, soit −3.26% de l'attendu.
- Valeur : −3 × $7.50 = −$22.50.
Comparez plutôt le comptage à l'instantané et vous obtenez 89 − 100 = −11 bouteilles, −11 × $7.50 = −$82.50. La perte est surestimée de $60.00, et si vous écrasez ensuite le stock avec 89 « parce que c'est ce qu'il y a », ces 8 bouteilles sont en pratique retirées deux fois. L'ajustement à passer est de −3 bouteilles : le stock courant passe de 92 à 89.
Pourquoi un écart de stock n'est-il pas automatiquement une perte ?
Une ligne négative signifie « nous ne savons pas encore expliquer ces unités », pas « elles ont été volées ». Explications fréquentes, à peu près dans l'ordre où il vaut la peine de les vérifier :
- Mouvements pendant le comptage. Ventes, livraisons ou transferts entre l'instantané et le comptage, ou saisis en retard, après le comptage.
- Erreurs d'unité de mesure. Un carton de 12 compté comme 1, ou 6 bouteilles à l'unité saisies comme 6 cartons.
- Mauvais emplacement. Marchandise dans la réserve, dans une camionnette ou sur un autre rayon, comptée ailleurs ou pas du tout.
- Documents manquants. Une livraison reçue mais jamais saisie crée un excédent ; un retour fournisseur jamais saisi crée un manquant.
- Erreurs de comptage. Rayons sautés, emplacements comptés deux fois, erreur sur une pile haute.
L'enquête de la NRF rappelle utilement que toute démarque n'est pas du vol : les détaillants ont attribué 36% de la démarque au vol externe, 29% au vol interne et 27% aux défaillances de processus, de contrôle et aux erreurs, le reste étant inconnu ou autre (NRF National Retail Security Survey 2023, PDF). Corrigez les causes liées aux processus et la « perte » diminue souvent d'elle-même.
Quel pourcentage d'écart d'inventaire est acceptable ?
La référence la plus citée vient de la NRF : le taux moyen de démarque était de 1.6% des ventes en FY 2022, contre 1.4% l'année précédente, et la démarque représentait $112.1 milliards de pertes (communiqué de la NRF). Sur $500,000 de ventes annuelles, 1.6% représente $8,000 ; 1.4%, $7,000. Ce sont des moyennes déclarées par les détaillants américains de l'enquête, pas un objectif, et un magasin aux articles de grande valeur ou au personnel réduit peut devoir faire nettement mieux.
Pour un comptage donné, un pourcentage unique n'est pas le bon outil. Utilisez deux seuils par article et recomptez dès que l'un d'eux est dépassé :
- Une tolérance en quantité — par exemple « plus de 2 unités » pour des bouteilles, bien plus stricte pour des téléphones ou du parfum.
- Une tolérance en pourcentage de la quantité attendue, pour qu'une ligne de 240 unités ne soit pas signalée pour les mêmes 2 unités qu'une ligne de 12.
Ajoutez une règle indépendante de toute tolérance : tout ce qui est trouvé là où zéro était attendu est vérifié, car cela révèle le plus souvent un document manquant ou un mauvais emplacement. La tolérance décide de ce qu'il faut recompter, pas de ce qu'il faut sortir du stock.
Pourquoi faut-il présenter manquants et excédents séparément ?
Parce que, dans la réalité, ils ne s'annulent pas. Voici quatre lignes du même comptage :
| Article | Attendu | Compté | Unités | Coût unitaire | Valeur | % de l'attendu |
|---|---|---|---|---|---|---|
| Huile d'olive 1 l | 92 | 89 | −3 | $7.50 | −$22.50 | −3.26% |
| Café en grains 1 kg | 40 | 52 | +12 | $14.00 | +$168.00 | +30.00% |
| Rioja 75 cl | 60 | 42 | −18 | $9.00 | −$162.00 | −30.00% |
| Pâtes 500 g | 240 | 236 | −4 | $1.20 | −$4.80 | −1.67% |
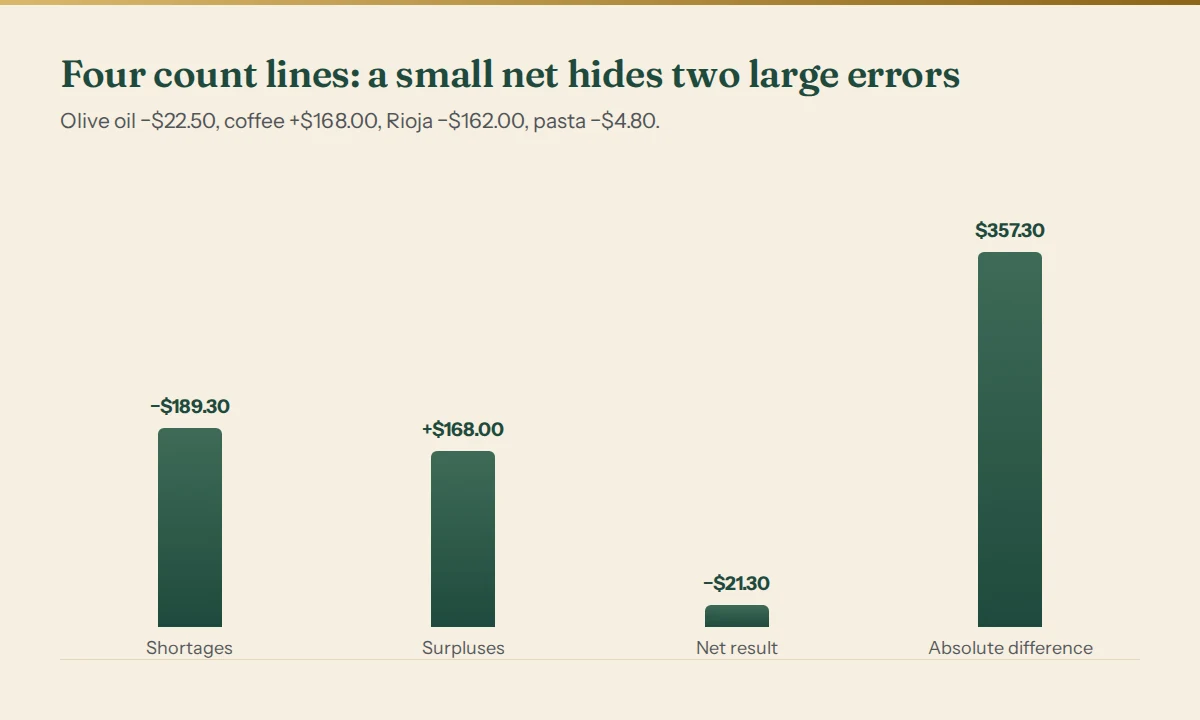
Le résultat net est de −$21.30, soit environ 1.03% des $2,078.00 de stock attendu sur ces lignes. Cela ressemble à un bon comptage. Mais les manquants totalisent −$189.30 et les excédents +$168.00, soit un écart absolu de $357.30 — 17.19% de la valeur attendue. Deux lignes s'écartent chacune de 30%. Ici, l'excédent de café était un bon de livraison jamais saisi, et le Rioja manquant une pile de cartons dans la réserve. Une fois les deux expliqués, il reste −$27.30 à examiner (huile et pâtes), et le stock est juste sur les quatre lignes. Si vous les compensez simplement, les deux erreurs restent dans les comptes jusqu'au comptage suivant.
Un rapport d'écarts d'inventaire utile présente donc, par ligne et au total : attendu, compté, unités, valeur, pourcentage, cause, et des totaux séparés pour les manquants, les excédents, le résultat net et l'écart absolu.
Comment mener un comptage qui donne des chiffres honnêtes
- Prenez un instantané horodaté de la quantité et du coût unitaire de chaque article et emplacement.
- Décidez si les mouvements s'arrêtent. Si le magasin continue de vendre, notez l'heure de chaque comptage et de chaque mouvement.
- Comptez à l'aveugle. Les compteurs voient l'article et l'emplacement, jamais la quantité attendue : ils comptent ce qui est là au lieu de confirmer un chiffre.
- Saisissez séparément les colis complets et les unités à l'unité, pour que la conversion en unités de base soit faite par une formule et non de tête.
- Recomptez les lignes hors tolérance, de préférence par une autre personne. Conservez chaque tentative ; ne faites jamais la moyenne de deux comptages.
- Trouvez une cause à chaque écart restant avant de l'approuver, et saisissez d'abord tout mouvement manquant.
- Passez l'ajustement, puis comparez la valeur des manquants aux ventes de la période.
Erreurs fréquentes dans l'analyse des écarts de stock
- Comparer le comptage à l'instantané d'ouverture alors que le magasin continuait de vendre.
- Ne publier que le chiffre net, ce qui laisse un excédent masquer un manquant.
- Faire la moyenne d'un comptage et d'un recomptage au lieu de choisir celui auquel vous vous fiez.
- Tout passer en vol avant de vérifier unités, emplacements et documents.
- Écraser le stock avec le comptage sans enregistrer l'ajustement et sa cause.
- Utiliser une seule tolérance pour tout, des pâtes au parfum.
Si vous vendez des vêtements ou des chaussures, la même discipline s'applique au niveau de la taille et de la couleur : voir le stock d'une boutique par taille et couleur et le stock d'un magasin de chaussures par série de pointures.
Faites votre comptage avec l'outil
Stocktake & Shrinkage Control fait exactement cela : instantané horodaté, comptage à l'aveugle en colis et unités, mouvements placés face à chaque comptage, recomptages jamais moyennés, cause obligatoire pour chaque écart et ajustements approuvés. L'état final présente par ligne l'attendu, le compté, l'écart, la valeur et la cause, avec manquants et excédents valorisés séparément, et s'exporte en CSV. Arithmétique décimale exacte, aucune supposition d'AI. Ouvrez d'abord la démo gratuite ; l'outil coûte $24, en achat unique.
Il s'agit d'une méthode de comptage et de tenue des registres, pas d'un conseil comptable, fiscal ou juridique.
Outils cités dans ce guide
 Outil interactif
Contrôle d’inventaire et de démarque
Comptez ce qui est réellement là, tenez compte des mouvements de stock et résolvez les écarts avant d’ajuster l’inventaire.
 Nouveau
 Nouveau

