
Que diferença de inventário é aceitável — e como calculá-la
A diferença de inventário é quantidade contada − quantidade esperada, valorizada pelo custo unitário. A quantidade esperada não é o número que o seu sistema mostrava no início da contagem: é esse retrato do estoque mais ou menos cada venda, entrega e transferência que aconteceu antes de a prateleira ser contada. Não existe um percentual «aceitável» universal. Defina uma tolerância de recontagem por item (mais apertada para itens caros e de giro rápido), investigue cada linha fora dela e avalie o resultado geral em relação à quebra como percentual das vendas — os varejistas dos EUA relataram uma média de 1.6% em FY 2022 no NRF National Retail Security Survey. Acima de tudo, mostre faltas e sobras separadamente: um resultado líquido pequeno pode esconder dois erros grandes.
Como calcular a diferença de inventário?
Quatro fórmulas cobrem quase qualquer contagem:
- Quantidade esperada = quantidade no retrato − saídas (vendas, transferências para fora) + entradas (entregas, devoluções, transferências recebidas), considerando os movimentos lançados entre o retrato e o momento em que aquela linha foi contada.
- Diferença em unidades = contado − esperado. Negativo é falta; positivo, sobra.
- Diferença em valor = diferença em unidades × custo unitário.
- Diferença em % = diferença em unidades ÷ esperado × 100, por linha.
Para o período inteiro, a fórmula de quebra de estoque que a maioria dos varejistas usa é: valor da falta confirmada ÷ vendas do período × 100. Meça a falta e as vendas na mesma base (ambas a custo ou ambas a preço de venda); caso contrário, o percentual não significa nada.
Um exemplo resolvido: 100 garrafas, 8 saem durante a contagem
Uma loja tira o retrato do estoque às 8 da manhã: 100 garrafas de azeite a $7.50 cada. A loja continua aberta e 8 garrafas saem (vendidas ou transferidas) antes de a prateleira ser contada. A primeira contagem dá 99, a linha é sinalizada e recontada; a recontagem encontra 89.
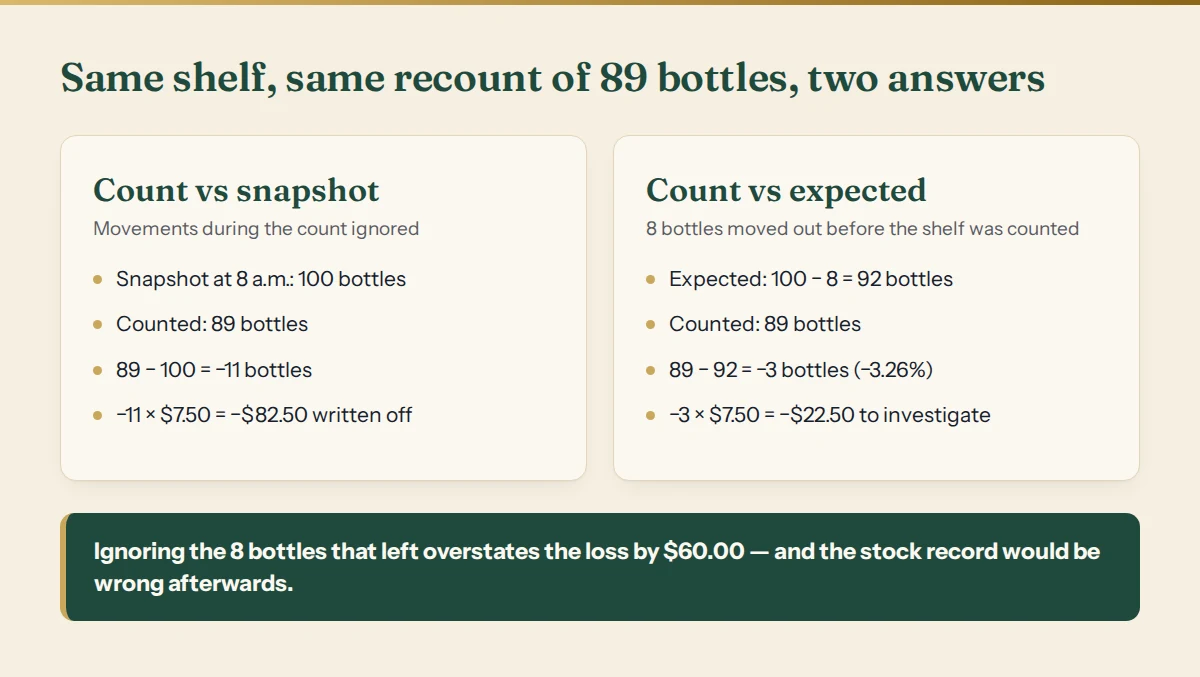
- Esperado: 100 − 8 = 92 garrafas.
- Diferença: 89 − 92 = −3 garrafas, ou −3.26% do esperado.
- Valor: −3 × $7.50 = −$22.50.
Se comparar a contagem com o retrato, você obtém 89 − 100 = −11 garrafas, −11 × $7.50 = −$82.50. Isso superestima a perda em $60.00, e se depois sobrescrever o estoque com 89 «porque é o que está lá», essas 8 garrafas são, na prática, baixadas duas vezes. O ajuste a lançar é de −3 garrafas: o estoque atual passa de 92 para 89.
Por que uma diferença de estoque não é automaticamente uma perda?
Uma linha negativa significa «ainda não conseguimos explicar estas unidades», e não «foram roubadas». Explicações comuns, mais ou menos na ordem em que vale a pena verificá-las:
- Movimentos durante a contagem. Vendas, entregas ou transferências entre o retrato e a contagem, ou lançadas com atraso, depois dela.
- Erros de unidade de medida. Uma caixa de 12 contada como 1, ou 6 garrafas avulsas lançadas como 6 caixas.
- Local errado. Mercadoria no depósito, numa van ou em outra prateleira, contada em outro lugar ou não contada.
- Documentos não lançados. Uma entrega recebida mas nunca lançada gera sobra; uma devolução ao fornecedor nunca lançada gera falta.
- Erros de contagem. Prateleiras puladas, nichos contados duas vezes, um erro numa pilha alta.
A pesquisa da NRF lembra que nem toda quebra é furto: os varejistas atribuíram 36% da quebra a furtos externos, 29% a furtos de funcionários e 27% a falhas de processo, de controle e erros, sendo o restante desconhecido ou outros (NRF National Retail Security Survey 2023, PDF). Corrija as causas de processo e a «perda» muitas vezes diminui sozinha.
Que percentual de diferença de inventário é aceitável?
A referência mais citada vem da NRF: a taxa média de quebra foi de 1.6% das vendas em FY 2022, ante 1.4% no ano anterior, e a quebra respondeu por $112.1 bilhões em perdas (comunicado da NRF). Com $500,000 de vendas anuais, 1.6% são $8,000; 1.4% são $7,000. São médias relatadas pelos varejistas dos EUA participantes da pesquisa, não uma meta, e uma loja com itens de alto valor ou equipe pequena pode precisar fazer bem melhor.
Para uma contagem específica, um único percentual é a ferramenta errada. Use dois limites por item e reconte quando qualquer um deles for ultrapassado:
- Uma tolerância em quantidade — por exemplo, «mais de 2 unidades» para garrafas, muito mais apertada para celulares ou perfumes.
- Uma tolerância percentual sobre a quantidade esperada, para que uma linha com 240 unidades não seja sinalizada pelas mesmas 2 unidades que uma com 12.
E uma regra independente de qualquer tolerância: tudo o que for encontrado onde se esperava zero é verificado, porque geralmente indica um documento não lançado ou um local errado. A tolerância decide o que recontar, não o que baixar.
Por que faltas e sobras devem ser mostradas separadamente?
Porque, na vida real, elas não se anulam. Veja quatro linhas da mesma contagem:
| Item | Esperado | Contado | Unidades | Custo unitário | Valor | % do esperado |
|---|---|---|---|---|---|---|
| Azeite 1 l | 92 | 89 | −3 | $7.50 | −$22.50 | −3.26% |
| Café em grão 1 kg | 40 | 52 | +12 | $14.00 | +$168.00 | +30.00% |
| Rioja 75 cl | 60 | 42 | −18 | $9.00 | −$162.00 | −30.00% |
| Massa 500 g | 240 | 236 | −4 | $1.20 | −$4.80 | −1.67% |
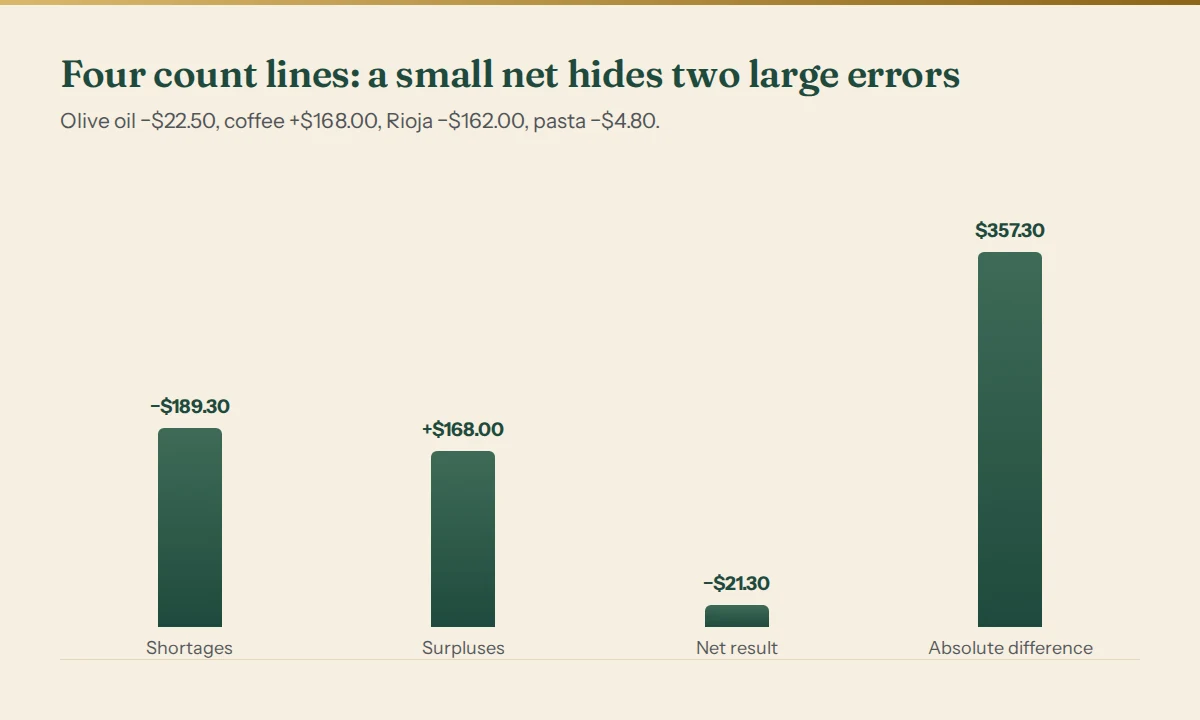
O resultado líquido é −$21.30, cerca de 1.03% dos $2,078.00 de estoque esperado nessas linhas. Parece uma boa contagem. Mas as faltas somam −$189.30 e as sobras +$168.00 — uma diferença absoluta de $357.30, ou 17.19% do valor esperado. Duas linhas estão 30% fora cada uma. Neste caso, a sobra de café era uma nota de entrega nunca lançada e o Rioja em falta era uma pilha de caixas no depósito. Depois de explicar as duas, resta investigar −$27.30 (azeite e massa), e o registro de estoque fica correto nas quatro linhas. Se simplesmente compensá-las, os dois erros permanecem nos livros até a próxima contagem.
Por isso, um relatório de diferenças de inventário útil mostra, por linha e no total: esperado, contado, unidades, valor, percentual, causa e totais separados para faltas, sobras, resultado líquido e diferença absoluta.
Como fazer uma contagem que dê números honestos
- Tire um retrato do estoque com horário, com quantidade e custo unitário de cada item e local.
- Decida se os movimentos param. Se a loja continuar vendendo, registre o horário de cada contagem e de cada movimento.
- Conte às cegas. Quem conta vê o item e o local, nunca a quantidade esperada — assim conta o que existe, em vez de confirmar um número.
- Lance embalagens completas e unidades avulsas separadamente, para que a conversão em unidades base seja feita por uma fórmula, não de cabeça.
- Reconte as linhas fora da tolerância, de preferência com outra pessoa. Guarde cada tentativa; nunca tire a média de duas contagens.
- Encontre uma causa para cada diferença restante antes de aprová-la e lance primeiro qualquer movimento que esteja faltando.
- Lance o ajuste e depois compare o valor da falta com as vendas do período.
Erros comuns na análise de diferenças de estoque
- Comparar a contagem com o retrato inicial enquanto a loja continuava vendendo.
- Informar apenas o número líquido, o que deixa uma sobra esconder uma falta.
- Tirar a média de uma contagem e de uma recontagem em vez de escolher aquela em que você confia.
- Atribuir tudo a furto antes de verificar unidades, locais e documentos.
- Sobrescrever o estoque com a contagem sem registrar o ajuste e sua causa.
- Usar uma tolerância para tudo, da massa ao perfume.
Se você vende roupas ou calçados, a mesma disciplina vale no nível de tamanho e cor: veja estoque de boutique por tamanho e cor e estoque de loja de calçados por grade de numeração.
Faça a sua contagem com a ferramenta
Stocktake & Shrinkage Control faz exatamente isso: retrato do estoque com horário, contagem às cegas em embalagens e unidades avulsas, movimentos posicionados em relação a cada contagem, recontagens que nunca são promediadas, causa obrigatória para cada diferença e ajustes aprovados. O relatório final mostra por linha o esperado, o contado, a diferença, o valor e a causa, com faltas e sobras valorizadas separadamente, e exporta para CSV. Aritmética decimal exata, sem palpites de AI. Abra primeiro a demo gratuita; a ferramenta custa $24, pagamento único.
Este é um método de contagem e registro, não aconselhamento contábil, fiscal ou jurídico.
Ferramentas mencionadas neste guia
 Ferramenta interativa
Controle de inventário e perdas
Conte o que realmente existe, considere as movimentações de estoque e resolva as diferenças antes de ajustar o inventário.
 Novidade
 Novidade

