
Come riprendere il budget dopo settimane di pausa, senza recuperare nulla
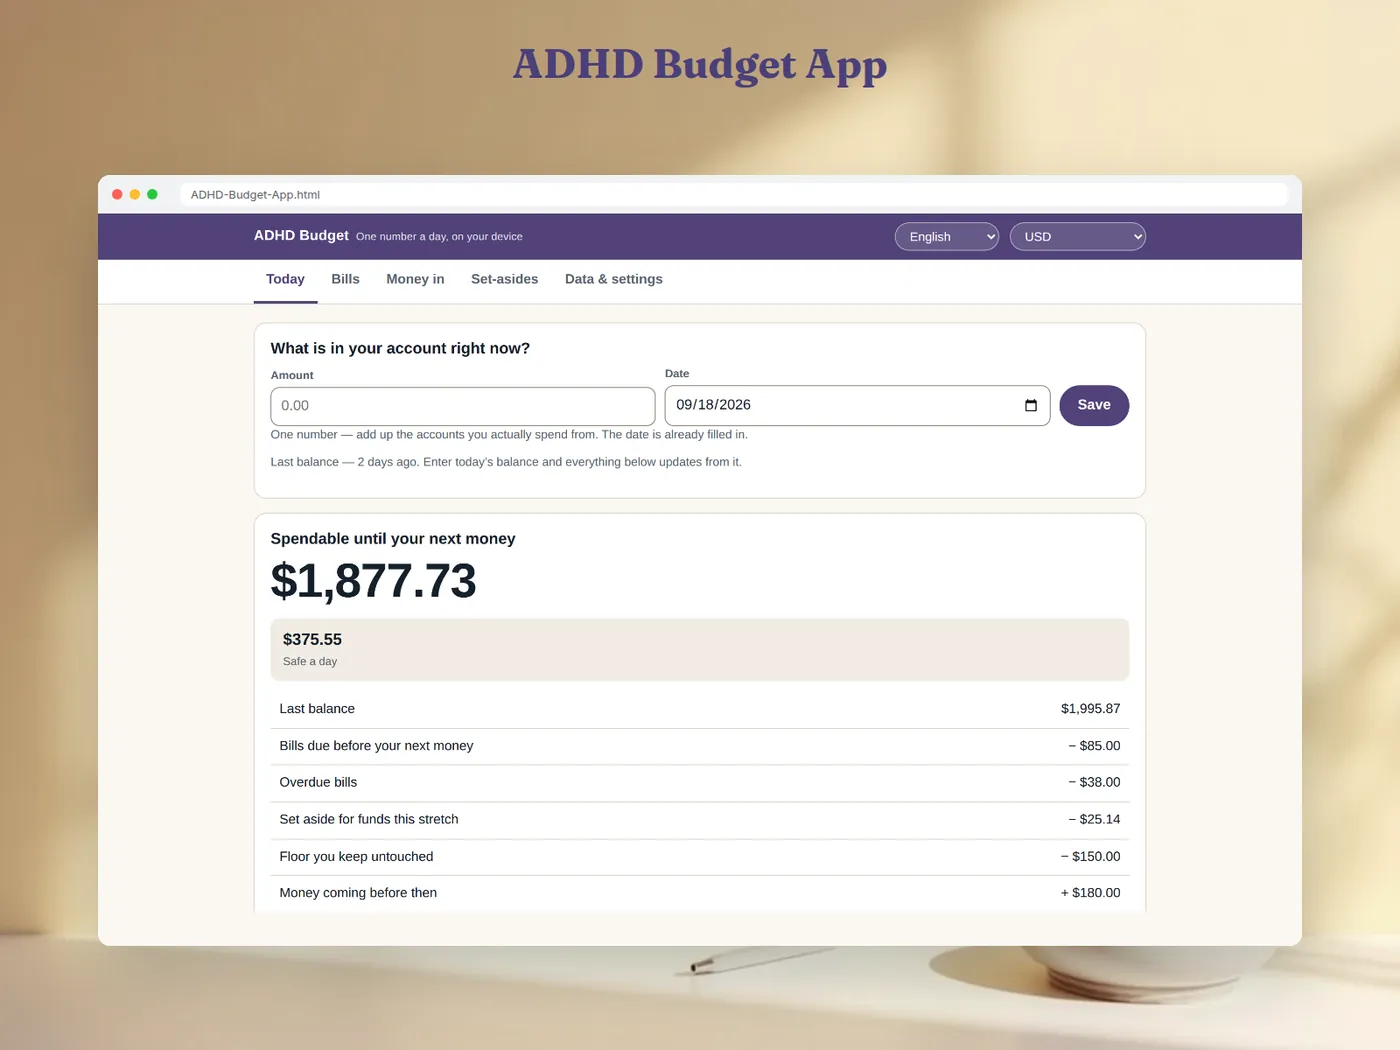
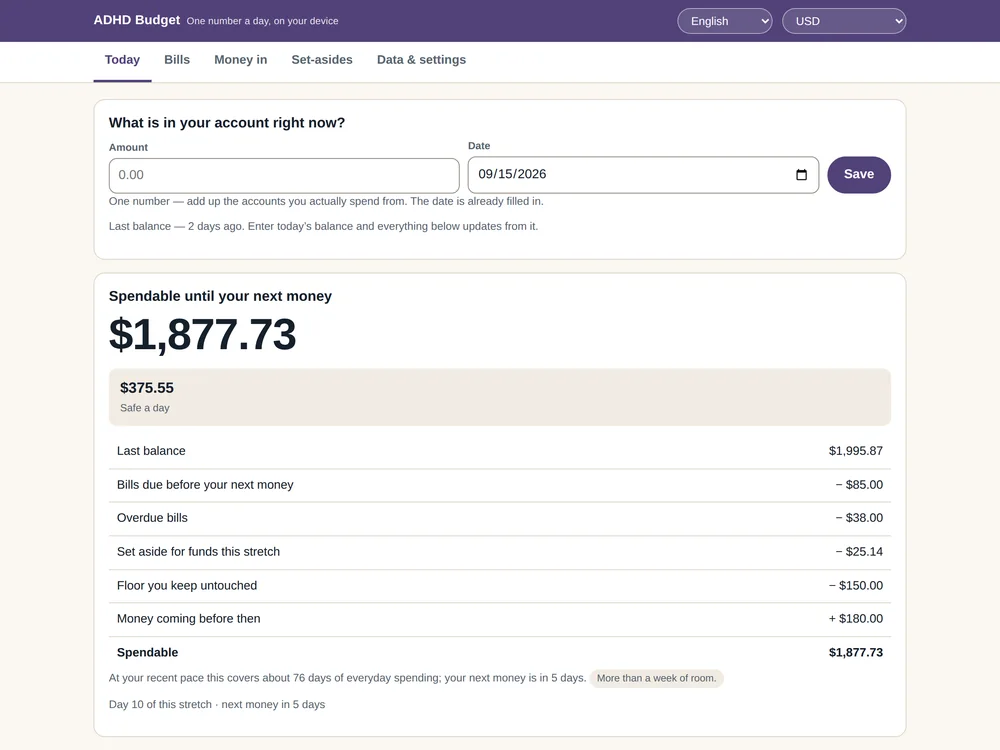
Per riprendere il budget dopo settimane di pausa non recuperare nemmeno una transazione. Inserisci il saldo di oggi, togli le bollette che scadono prima dei prossimi soldi, ciò che è scaduto, la quota dei tuoi salvadanai per questo periodo e la soglia che mantieni, poi aggiungi i soldi che arriveranno di sicuro. Il risultato è quanto puoi spendere fino ai prossimi soldi: corretto oggi, qualunque cosa sia successa nel frattempo. Nell'esempio qui sotto, chi si è fermato per tre settimane torna in pari con un solo numero: 1,877.73 liberi fino allo stipendio tra 5 giorni, cioè 375.55 al giorno.
Il vuoto stesso diventa un dato, non un compito: in quei 21 giorni sono usciti 1,904.13.
Perché «rimettersi in pari» è dove muoiono i budget
Un budget basato sulle transazioni è corretto solo se contiene ogni acquisto. Mancano tre settimane ed ecco l'arretrato: se fai di solito tre pagamenti con carta al giorno, sono circa 63 voci da ritrovare, inserire e classificare prima che i totali tornino a significare qualcosa. È su quell'arretrato che la maggior parte dei budget viene abbandonata in silenzio: non perché i conti siano difficili, ma perché ripartire ora costa una serata.
C'è una seconda trappola: una serie o un contatore di «giorni registrati». Quando segna zero, aprire il budget significa vedersi mostrare ciò che non si è fatto.
La soluzione è strutturale, non motivazionale. Calcola la tua situazione dal saldo, che è corretto che tu abbia annotato o no, e tratta la spesa come un valore dedotto:
Ciò che è uscito = saldo precedente + soldi entrati − saldo di oggi.
Con questa regola un vuoto di un giorno e uno di un mese costano uguale: un numero.
Un esempio svolto: di ritorno dopo 21 giorni
L'ultimo saldo inserito era 2,400.00, tre settimane fa. Nel frattempo è arrivato uno stipendio di 1,500.00. Oggi l'app della banca mostra 1,995.87.
Passo 1 — descrivi il vuoto, una volta. 2,400.00 + 1,500.00 − 1,995.87 = 1,904.13 usciti in 21 giorni. È un'affermazione su un periodo. Niente ti chiede di dividerla per giorni o categorie.
Passo 2 — guarda solo avanti. I prossimi soldi arrivano tra 5 giorni.
| Riga | Importo |
|---|---|
| Saldo di oggi | 1,995.87 |
| − Bollette prima dei prossimi soldi | −85.00 |
| − Bollette scadute | −38.00 |
| − Accantonato per i salvadanai in questo periodo | −25.14 |
| − Soglia che non tocchi | −150.00 |
| + Soldi in arrivo prima | +180.00 |
| = Disponibile fino ai prossimi soldi | 1,877.73 |
A mano: 1,995.87 − 85.00 = 1,910.87; − 38.00 = 1,872.87; − 25.14 = 1,847.73; − 150.00 = 1,697.73; + 180.00 = 1,877.73.
Passo 3 — rendilo utile alla cassa. 1,877.73 ÷ 5 giorni = 375.55 al giorno.
La riga delle bollette scadute è la parte onesta del ritorno. La bolletta dell'acqua da 38.00 è scaduta durante la pausa; invece di nasconderla, il budget la sottrae adesso, così i soldi che sembrano liberi lo sono davvero.
E le bollette e i risparmi durante la pausa?
- Bollette: se ogni bolletta è salvata come importo, ritmo e una data di ancoraggio, dopo una pausa non c'è nulla da aggiornare: la scadenza successiva si calcola dall'ancoraggio. Una bolletta scaduta mentre eri via risulta scaduta finché non la segni come pagata.
- Bollette irregolari: trasformale in una cifra mensile per vederne il peso. Un'assicurazione auto da 214.00 ogni 3 mesi fa 214.00 ÷ 3 = 71.33 al mese in media.
- Salvadanai: alimentali per i giorni che questo periodo copre davvero. Un periodo saltato viene indicato una volta come mancanza; non viene addebitato di nuovo sopra il periodo in corso, quindi tornare non fa scattare un enorme bonifico di recupero.
Come farlo nell'App di Budget per l'ADHD
L'App di Budget per l'ADHD è costruita proprio su questa regola. È un unico file .html che apri in qualsiasi browser: niente installazione, niente account, niente abbonamento e nessun accesso alla banca.
- Bollette: per ognuna un importo, un ritmo (ogni N giorni, settimane, mesi o anni, oppure una volta) e una data di ancoraggio. Mostra i giorni mancanti, lo stato di scaduta e l'equivalente mensile.
- Entrate: gli importi datati che aspetti, ciascuno con l'indicazione se apre un nuovo periodo. Da qui nasce «prossimi soldi tra N giorni».
- Salvadanai: un obiettivo, una data e quanto hai già spostato.
- Oggi: un campo per il saldo, con la data di oggi già compilata. Tutto il resto viene ricostruito da lì, riga per riga, e l'età del tuo ultimo saldo è mostrata come un semplice dato.
Non ci sono serie, né indicatori di completamento, né conteggi dei giorni registrati in nessun punto del file. I tuoi numeri restano nel tuo browser, con backup su file ed esportazione CSV. L'aritmetica è verificata contro un secondo modello scritto in modo indipendente — 616 scenari, 5,536 confronti, 0 differenze — e non ci sono ipotesi dell'IA da nessuna parte.
Un file, un numero al giorno e nulla da recuperare quando la vita si mette in mezzo.
Guide correlate: budget per busta paga e le app di budget dopo Mint.
Domande frequenti
Davvero non devo mai inserire le transazioni passate?
Non per avere un numero corretto oggi. Il saldo contiene già tutto ciò che è successo. Se vuoi sapere nel dettaglio dove sono finiti i soldi, lo strumento giusto è un registro delle transazioni, ma non dovrebbe mettersi tra te e un budget utilizzabile.
E se durante la pausa sono entrati soldi non previsti?
Aggiungili alle entrate con la loro data. Cambiano la descrizione della pausa («è uscito tanto»), ma non il disponibile di oggi, che parte dal saldo appena inserito.
Quale saldo inserisco se ho più conti?
Il totale dei conti da cui spendi davvero. Lascia fuori i risparmi a lungo termine che non tocchi nel quotidiano.
È solo per chi ha l'ADHD?
No: va bene per chiunque ricominci il budget di continuo. L'App di Budget per l'ADHD è uno strumento di auto-aiuto per organizzarsi, non un prodotto medico: non fa diagnosi, non cura nulla e non sostituisce un professionista. Non è nemmeno una consulenza finanziaria; mostra aritmetica sui numeri che inserisci.
Cosa succede se mi fermo di nuovo il mese prossimo?
La stessa cosa: apri il file, inserisci il saldo e sei in pari. La pausa compare come un solo dato, e nulla conta i giorni in cui sei stato via.


