
Nach Wochen Pause zurück ins Budget — ohne etwas nachzutragen
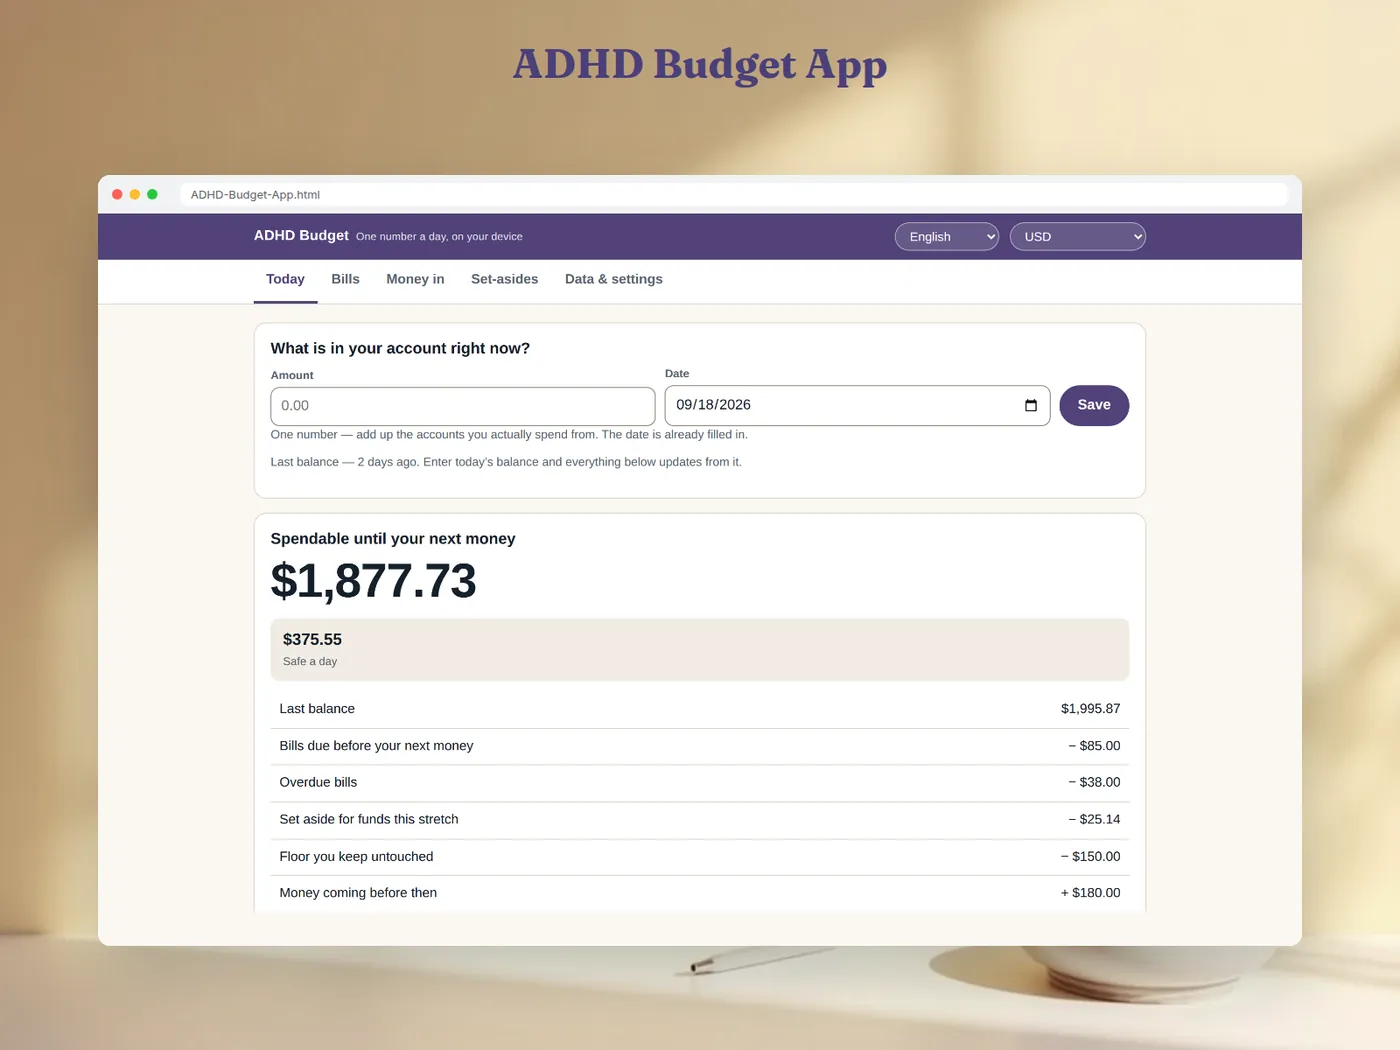
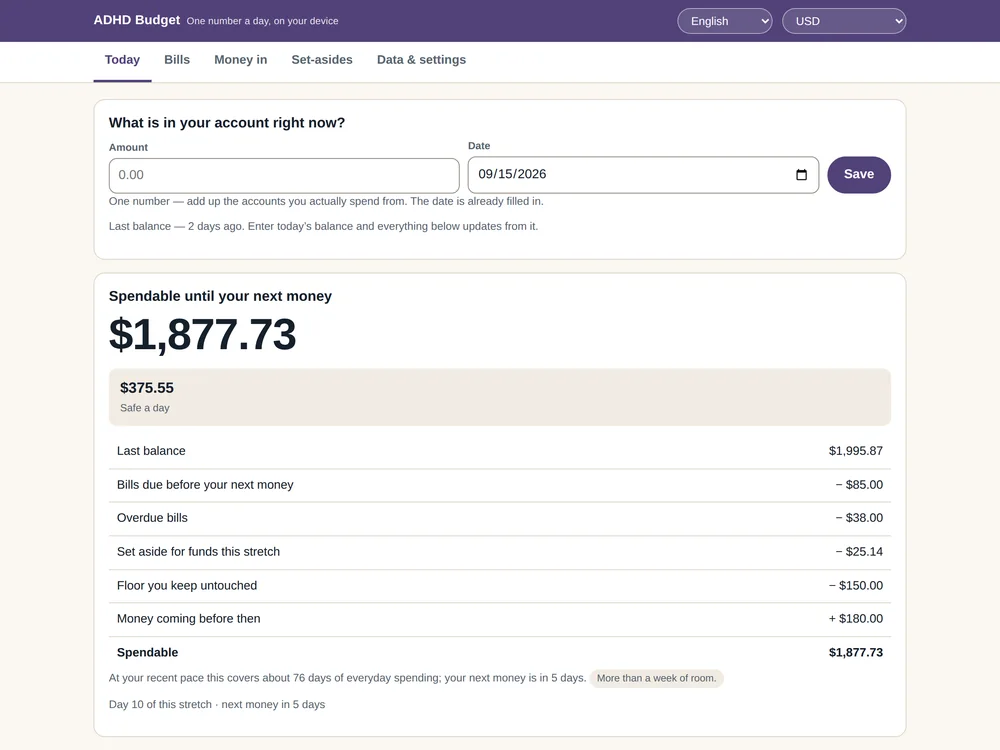
Um nach Wochen Pause wieder ins Budget zu kommen, trag keine einzige Buchung nach. Gib den heutigen Kontostand ein, zieh die Rechnungen vor deinem nächsten Geld ab, alles Überfällige, den Anteil deiner Spartöpfe für diese Periode und die Untergrenze, die du hältst, und addiere Geld, das sicher kommt. Das Ergebnis ist, was du bis zum nächsten Geld ausgeben kannst — heute korrekt, egal was in der Lücke passiert ist. Im Beispiel unten ist jemand, der drei Wochen ausgesetzt hat, mit einer einzigen Zahl wieder aktuell: 1,877.73 frei bis zum Zahltag in 5 Tagen, 375.55 pro Tag.
Die Lücke selbst wird zu einer Tatsache, nicht zu Hausaufgaben: In diesen 21 Tagen sind 1,904.13 abgeflossen.
Warum am „Nachholen“ die meisten Budgets scheitern
Ein Budget auf Buchungsbasis stimmt nur, wenn jeder Kauf drinsteht. Fehlen drei Wochen, entsteht ein Rückstau: Wer am Tag etwa drei Kartenzahlungen macht, hat rund 63 Einträge zu suchen, einzutippen und einzuordnen, bevor die Summen wieder etwas bedeuten. An diesem Rückstau werden die meisten Budgets still aufgegeben — nicht weil die Rechnung schwer ist, sondern weil der Neustart jetzt einen Abend kostet.
Die zweite Falle: eine Serie oder ein Zähler „Tage erfasst“. Steht er auf null, heißt das Budget öffnen, gezeigt zu bekommen, was man nicht getan hat.
Die Lösung ist eine Frage der Struktur, nicht der Motivation. Berechne deine Lage aus dem Kontostand, der stimmt, ob du etwas aufgeschrieben hast oder nicht, und behandle Ausgaben als abgeleitet:
Was abgeflossen ist = früherer Kontostand + eingegangenes Geld − heutiger Kontostand.
Mit dieser Regel kosten eine Lücke von einem Tag und eine von einem Monat dasselbe: eine Zahl.
Ein durchgerechnetes Beispiel: zurück nach 21 Tagen
Der zuletzt eingetragene Kontostand war 2,400.00, vor drei Wochen. Seitdem kam ein Gehalt von 1,500.00. Heute zeigt die Banking-App 1,995.87.
Schritt 1 — die Lücke einmal beschreiben. 2,400.00 + 1,500.00 − 1,995.87 = 1,904.13 sind in 21 Tagen abgeflossen. Das ist eine Aussage über einen Zeitraum. Nichts verlangt, sie auf Tage oder Kategorien aufzuteilen.
Schritt 2 — nur nach vorn schauen. Dein nächstes Geld kommt in 5 Tagen.
| Zeile | Betrag |
|---|---|
| Kontostand heute | 1,995.87 |
| − Rechnungen vor dem nächsten Geld | −85.00 |
| − Überfällige Rechnungen | −38.00 |
| − Rücklagen für Töpfe in dieser Periode | −25.14 |
| − Untergrenze, die unberührt bleibt | −150.00 |
| + Geld, das vorher kommt | +180.00 |
| = Verfügbar bis zum nächsten Geld | 1,877.73 |
Von Hand: 1,995.87 − 85.00 = 1,910.87; − 38.00 = 1,872.87; − 25.14 = 1,847.73; − 150.00 = 1,697.73; + 180.00 = 1,877.73.
Schritt 3 — an der Kasse brauchbar machen. 1,877.73 ÷ 5 Tage = 375.55 pro Tag.
Die Zeile mit dem Überfälligen ist der ehrliche Teil der Rückkehr. Die Wasserrechnung über 38.00 wurde während der Lücke fällig; statt sie zu verstecken, zieht das Budget sie jetzt ab, damit das Geld, das frei aussieht, auch wirklich frei ist.
Und Rechnungen und Sparen während der Lücke?
- Rechnungen: Wird jede Rechnung als Betrag, Rhythmus und ein Ankerdatum gespeichert, muss nach einer Lücke nichts aktualisiert werden — das nächste Fälligkeitsdatum ergibt sich aus dem Anker. Eine Rechnung, die in deiner Abwesenheit fällig war, steht als überfällig da, bis du sie als bezahlt markierst.
- Unregelmäßige Rechnungen: Rechne sie in einen Monatsbetrag um, damit du ihr Gewicht siehst. Eine Autoversicherung von 214.00 alle 3 Monate sind 214.00 ÷ 3 = 71.33 pro Monat im Schnitt.
- Spartöpfe: Bespare sie für die Tage, die diese Periode tatsächlich abdeckt. Eine verpasste Periode wird einmal als Fehlbetrag genannt; sie wird nicht zusätzlich auf die laufende Periode gerechnet, also löst die Rückkehr keine riesige Nachhol-Überweisung aus.
So geht es in der ADHD-Budget-App
Die ADHD-Budget-App ist genau auf dieser Regel gebaut. Sie ist eine einzige .html-Datei, die du in jedem Browser öffnest — keine Installation, kein Konto, kein Abo und kein Bank-Login.
- Rechnungen: pro Rechnung ein Betrag, ein Rhythmus (alle N Tage, Wochen, Monate oder Jahre, oder einmalig) und ein Ankerdatum. Angezeigt werden Tage bis zur Fälligkeit, Überfällig-Status und der Monatswert.
- Geldeingänge: die datierten Beträge, die du erwartest, jeweils mit der Angabe, ob sie eine neue Periode beginnen. Daraus entsteht „nächstes Geld in N Tagen“.
- Spartöpfe: ein Ziel, ein Datum und was du schon übertragen hast.
- Heute: ein Feld für den Kontostand, das heutige Datum ist schon eingetragen. Alles oben wird daraus Zeile für Zeile neu berechnet, und das Alter deines letzten Kontostands wird als schlichte Tatsache angezeigt.
Es gibt keine Serie, keine Erfüllungsanzeige und keinen Zähler erfasster Tage — nirgends in der Datei. Deine Zahlen bleiben in deinem eigenen Browser, mit Sicherung als Datei und CSV-Export. Die Arithmetik wird gegen ein zweites, unabhängig geschriebenes Modell geprüft — 616 Szenarien, 5,536 Vergleiche, 0 Abweichungen — und nirgends stecken KI-Vermutungen drin.
Eine Datei, eine Zahl am Tag und nichts nachzutragen, wenn das Leben dazwischenkommt.
Verwandte Ratgeber: Budget nach Gehaltszahlung und Budget-Apps nach Mint.
FAQ
Muss ich wirklich nie alte Buchungen eintragen?
Nicht, um heute eine korrekte Zahl zu haben. Der Kontostand enthält bereits alles, was passiert ist. Wer genau wissen will, wohin das Geld ging, braucht ein Buchungsjournal — aber es sollte nicht zwischen dir und einem brauchbaren Budget stehen.
Was, wenn in der Lücke ungeplant Geld eingegangen ist?
Trag es mit Datum bei den Geldeingängen ein. Es ändert die Beschreibung der Lücke („so viel ist abgeflossen“), aber nicht den heutigen verfügbaren Betrag, der beim gerade eingetippten Kontostand startet.
Welchen Kontostand gebe ich bei mehreren Konten ein?
Die Summe der Konten, von denen du tatsächlich ausgibst. Langfristige Ersparnisse, die du im Alltag nicht anrührst, lässt du weg.
Ist das nur für Menschen mit ADHS?
Nein — es passt zu allen, die ihr Budget immer wieder neu anfangen. Die ADHD-Budget-App ist ein Selbsthilfe- und Organisationswerkzeug, kein Medizinprodukt: Sie diagnostiziert und behandelt nichts und ersetzt keine Fachperson. Sie ist auch keine Finanzberatung, sondern zeigt Arithmetik mit den Zahlen, die du eingibst.
Was passiert, wenn ich nächsten Monat wieder aufhöre?
Dasselbe: Datei öffnen, Kontostand eintippen, und alles ist aktuell. Die Lücke erscheint als eine Tatsache, und nichts zählt die Tage, an denen du weg warst.


