
Reprendre son budget après des semaines d'absence, sans rien rattraper
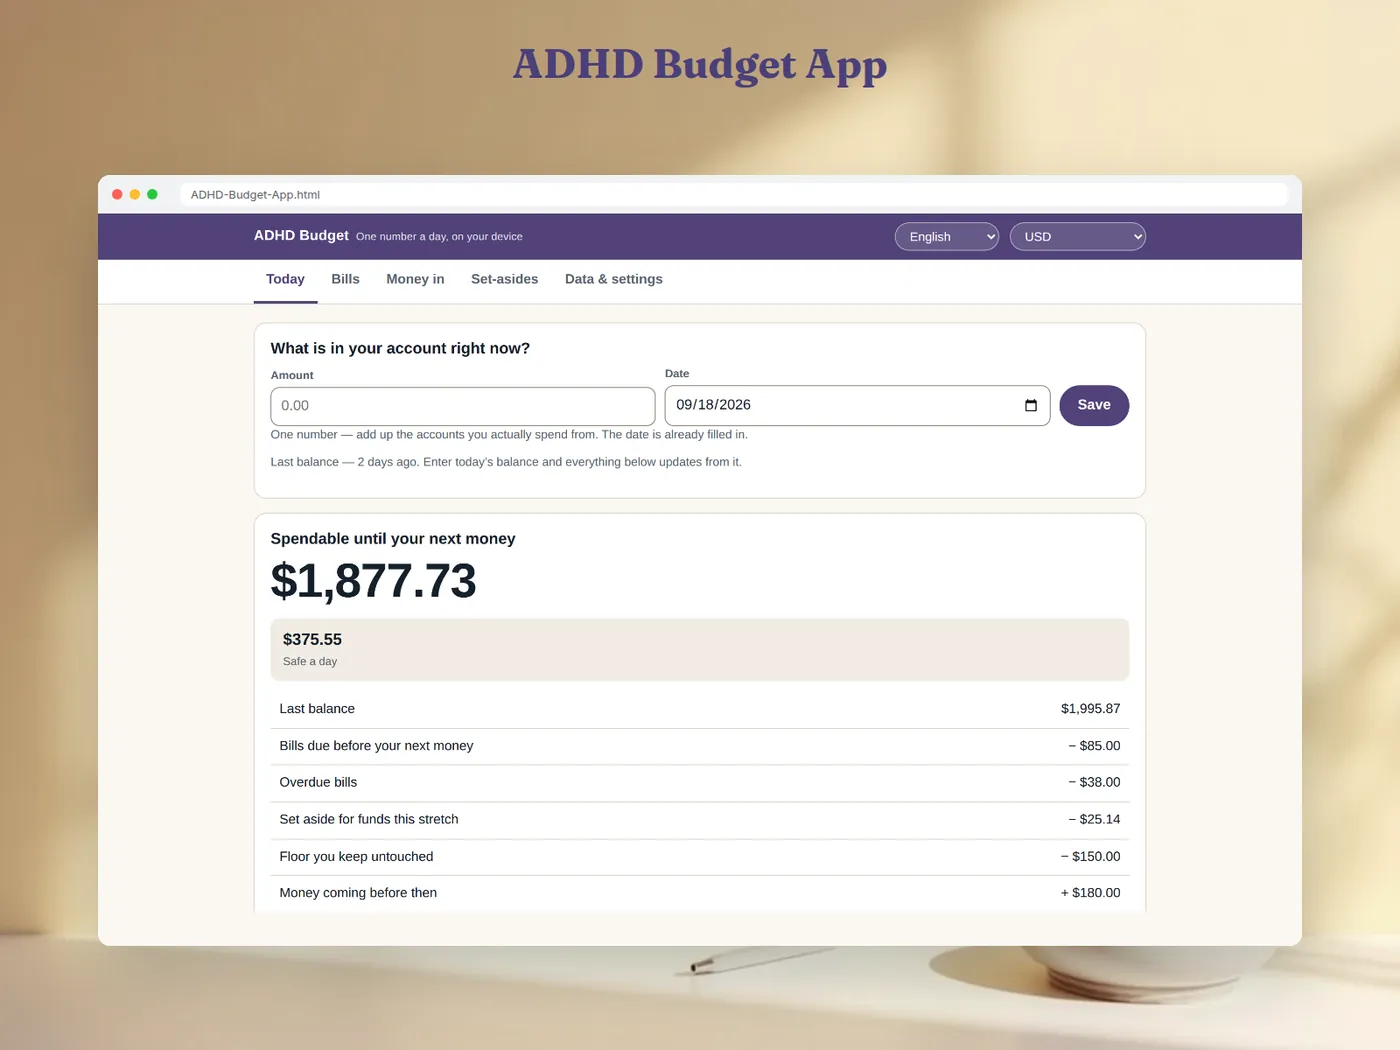
Pour reprendre votre budget après des semaines d'absence, ne rattrapez aucune transaction. Saisissez le solde du jour, retirez les factures qui tombent avant votre prochain argent, ce qui est en retard, la part de vos cagnottes pour cette période et le plancher que vous gardez, puis ajoutez l'argent certain. Le résultat est ce que vous pouvez dépenser jusqu'au prochain argent : juste aujourd'hui, quoi qu'il se soit passé pendant le trou. Dans l'exemple ci-dessous, une personne qui a arrêté trois semaines est de nouveau à jour avec un seul chiffre : 1,877.73 libres jusqu'à la paie dans 5 jours, soit 375.55 par jour.
Le trou lui-même devient un fait, pas un devoir : pendant ces 21 jours, 1,904.13 sont sortis.
Pourquoi « rattraper » est là où meurent les budgets
Un budget fondé sur les transactions n'est juste que s'il contient chaque achat. Trois semaines manquent, et voilà un arriéré : si vous faites environ trois paiements par carte par jour, cela fait près de 63 lignes à retrouver, saisir et classer avant que les totaux veuillent de nouveau dire quelque chose. C'est à cet arriéré que la plupart des budgets sont abandonnés en silence — pas parce que le calcul est difficile, mais parce que reprendre coûte désormais une soirée.
Deuxième piège : une série ou un compteur de « jours saisis ». Quand il affiche zéro, ouvrir le budget revient à se voir montrer ce qu'on n'a pas fait.
La solution est structurelle, pas une question de motivation. Calculez votre situation à partir du solde, qui est juste que vous ayez noté ou non, et traitez les dépenses comme une valeur déduite :
Ce qui est sorti = solde précédent + argent entré − solde du jour.
Avec cette règle, un trou d'un jour et un trou d'un mois coûtent pareil : un chiffre.
Un exemple chiffré : retour après 21 jours
Le dernier solde saisi était de 2,400.00, il y a trois semaines. Depuis, un salaire de 1,500.00 est arrivé. Aujourd'hui, l'appli de la banque affiche 1,995.87.
Étape 1 — décrire le trou, une fois. 2,400.00 + 1,500.00 − 1,995.87 = 1,904.13 sont sortis en 21 jours. C'est un constat sur une période. Rien ne vous demande de le répartir par jour ou par catégorie.
Étape 2 — ne regarder que devant. Votre prochain argent arrive dans 5 jours.
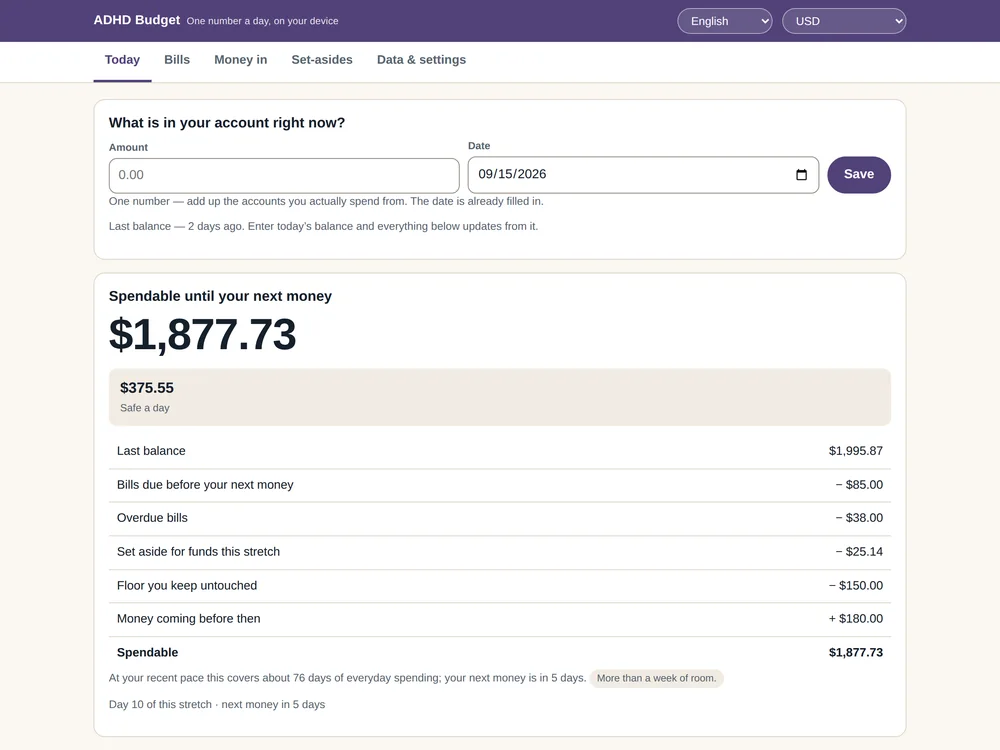
| Ligne | Montant |
|---|---|
| Solde du jour | 1,995.87 |
| − Factures avant le prochain argent | −85.00 |
| − Factures en retard | −38.00 |
| − Mis de côté pour les cagnottes cette période | −25.14 |
| − Plancher auquel on ne touche pas | −150.00 |
| + Argent qui arrive d'ici là | +180.00 |
| = Disponible jusqu'au prochain argent | 1,877.73 |
À la main : 1,995.87 − 85.00 = 1,910.87 ; − 38.00 = 1,872.87 ; − 25.14 = 1,847.73 ; − 150.00 = 1,697.73 ; + 180.00 = 1,877.73.
Étape 3 — le rendre utile à la caisse. 1,877.73 ÷ 5 jours = 375.55 par jour.
La ligne des retards est la partie honnête du retour. La facture d'eau de 38.00 est tombée pendant le trou ; au lieu de la cacher, le budget la retire maintenant, pour que l'argent qui paraît libre le soit vraiment.
Et les factures et l'épargne pendant le trou ?
- Factures : si chaque facture est enregistrée avec un montant, un rythme et une date d'ancrage, rien n'est à mettre à jour après un trou : la prochaine échéance se calcule à partir de l'ancrage. Une facture tombée pendant votre absence apparaît en retard jusqu'à ce que vous la marquiez payée.
- Factures irrégulières : convertissez-les en montant mensuel pour voir leur poids. Une assurance auto de 214.00 tous les 3 mois, c'est 214.00 ÷ 3 = 71.33 par mois en moyenne.
- Cagnottes : alimentez-les pour les jours que couvre réellement cette période. Une période manquée est signalée une fois comme manque ; elle n'est pas facturée en plus de la période en cours, donc revenir ne déclenche pas un énorme virement de rattrapage.
Comment faire dans l'Application budget TDAH
L'Application budget TDAH repose exactement sur cette règle. C'est un seul fichier .html que vous ouvrez dans n'importe quel navigateur — sans installation, sans compte, sans abonnement et sans connexion bancaire.
- Factures : pour chacune, un montant, un rythme (tous les N jours, semaines, mois ou ans, ou une seule fois) et une date d'ancrage. Elle affiche les jours restants, l'état en retard et l'équivalent mensuel.
- Rentrées : les montants datés que vous attendez, chacun indiquant s'il ouvre une nouvelle période. C'est de là que vient « prochain argent dans N jours ».
- Cagnottes : un objectif, une date et ce que vous avez déjà versé.
- Aujourd'hui : un champ pour le solde, avec la date du jour déjà remplie. Tout ce qui précède est recalculé à partir de lui, ligne par ligne, et l'âge de votre dernier solde est affiché comme un simple fait.
Il n'y a ni série, ni jauge de régularité, ni compteur de jours saisis nulle part dans le fichier. Vos chiffres restent dans votre propre navigateur, avec sauvegarde dans un fichier et export CSV. L'arithmétique est vérifiée contre un second modèle écrit indépendamment — 616 scénarios, 5,536 comparaisons, 0 écart — et il n'y a aucune supposition d'IA nulle part.
Un fichier, un chiffre par jour, et rien à rattraper quand la vie s'en mêle.
Guides liés : budgéter par paie et les applis de budget après Mint.
FAQ
Je n'ai vraiment jamais à saisir les transactions passées ?
Pas pour obtenir un chiffre juste aujourd'hui. Le solde contient déjà tout ce qui s'est passé. Si vous voulez savoir en détail où est allé l'argent, un journal des transactions est le bon outil — mais il ne devrait pas se dresser entre vous et un budget utilisable.
Et si de l'argent imprévu est entré pendant le trou ?
Ajoutez-le aux rentrées avec sa date. Cela change la description du trou (« tant est sorti »), mais pas le disponible du jour, qui part du solde que vous venez de saisir.
Quel solde saisir si j'ai plusieurs comptes ?
Le total des comptes sur lesquels vous dépensez vraiment. Laissez de côté l'épargne de long terme à laquelle vous ne touchez pas au quotidien.
Est-ce seulement pour les personnes avec un TDAH ?
Non — cela convient à toute personne qui recommence sans cesse son budget. L'Application budget TDAH est un outil d'organisation et d'auto-assistance, pas un produit médical : elle ne pose aucun diagnostic, ne soigne rien et ne remplace pas un professionnel. Ce n'est pas non plus un conseil financier ; elle montre de l'arithmétique sur les chiffres que vous saisissez.
Que se passe-t-il si j'arrête de nouveau le mois prochain ?
La même chose : vous ouvrez le fichier, saisissez le solde, et vous êtes à jour. Le trou apparaît comme un seul fait, et rien ne compte les jours d'absence.


