
Как вернуться к бюджету после недель перерыва — ничего не заполняя задним числом
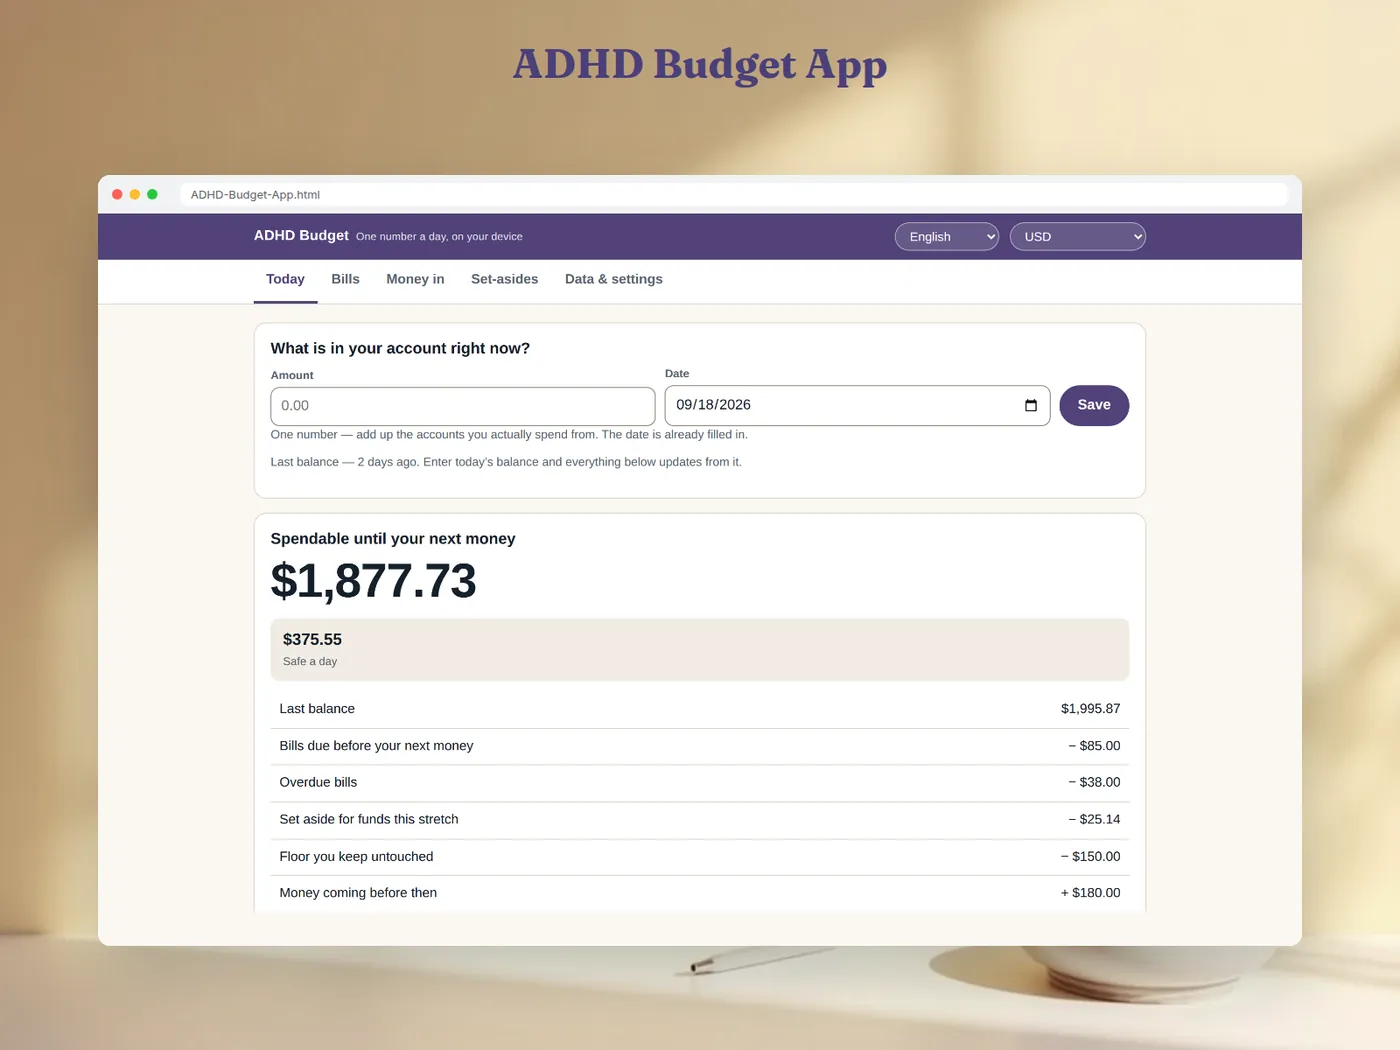
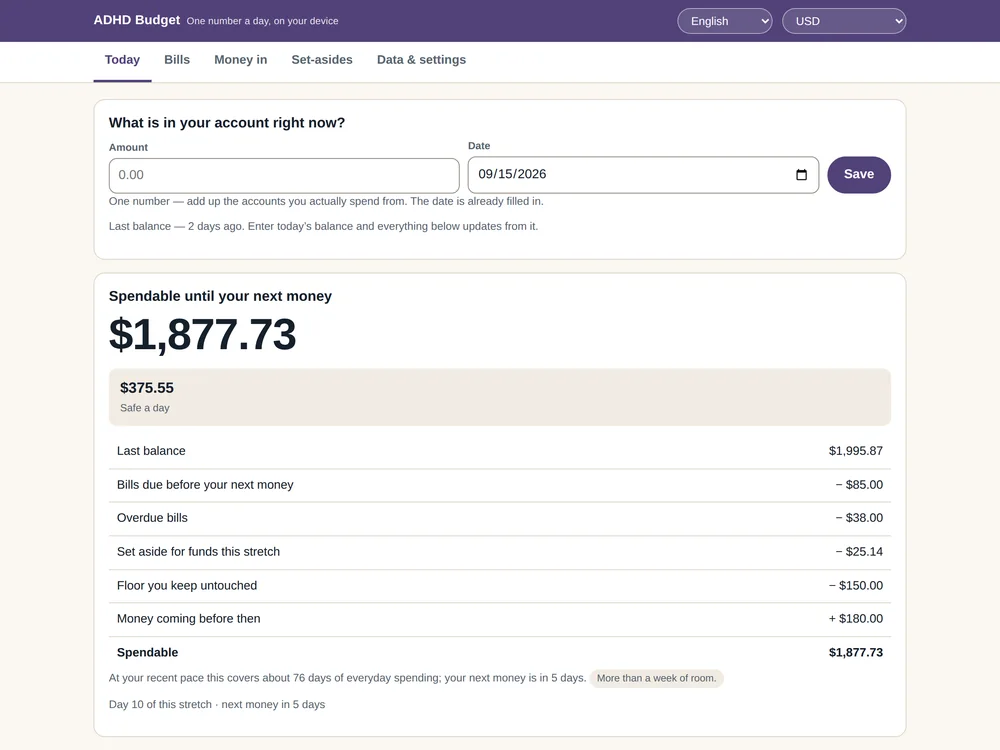
Чтобы вернуться к бюджету после нескольких недель перерыва, не восстанавливайте ни одной операции. Введите сегодняшний остаток, вычтите счета, которые придут до следующих денег, всё просроченное, долю копилок за этот период и неприкосновенный минимум, а затем прибавьте деньги, которые точно придут. Результат — сколько можно тратить до следующих денег: верно на сегодня, что бы ни происходило в перерыве. В примере ниже человек, бросивший учёт на три недели, снова в курсе дел с одним числом: 1,877.73 свободно до зарплаты через 5 дней, то есть 375.55 в день.
А сам перерыв становится одним фактом, а не домашним заданием: за эти 21 день ушло 1,904.13.
Почему бюджеты умирают на «наверстать»
Бюджет на основе операций верен, только если в нём есть каждая покупка. Пропали три недели — и появился завал: если вы обычно делаете около трёх оплат картой в день, это примерно 63 записи, которые нужно найти, ввести и разнести по категориям, прежде чем итоги снова начнут что-то значить. Именно на этом завале большинство бюджетов тихо бросают — не потому, что считать сложно, а потому, что вернуться теперь стоит целого вечера.
Вторая ловушка — серия или счётчик «дней с записями». Когда он показывает ноль, открыть бюджет значит увидеть то, чего вы не сделали.
Решение здесь в устройстве, а не в силе воли. Считайте своё положение от остатка на счёте — он верен независимо от того, записывали вы что-то или нет, — а траты выводите из него:
Ушло = прежний остаток + поступления − сегодняшний остаток.
С таким правилом перерыв в день и перерыв в месяц стоят одинаково: одно число.
Пример расчёта: возвращение через 21 день
Последний введённый остаток — 2,400.00, три недели назад. С тех пор пришла зарплата 1,500.00. Сегодня банковское приложение показывает 1,995.87.
Шаг 1 — один раз описать перерыв. 2,400.00 + 1,500.00 − 1,995.87 = 1,904.13 ушло за 21 день. Это утверждение о периоде. Ничто не требует разбивать его по дням или категориям.
Шаг 2 — смотреть только вперёд. Следующие деньги придут через 5 дней.
| Строка | Сумма |
|---|---|
| Остаток сегодня | 1,995.87 |
| − Счета до следующих денег | −85.00 |
| − Просроченные счета | −38.00 |
| − Отложить в копилки за этот период | −25.14 |
| − Неприкосновенный минимум | −150.00 |
| + Деньги, которые придут раньше | +180.00 |
| = Свободно до следующих денег | 1,877.73 |
Вручную: 1,995.87 − 85.00 = 1,910.87; − 38.00 = 1,872.87; − 25.14 = 1,847.73; − 150.00 = 1,697.73; + 180.00 = 1,877.73.
Шаг 3 — сделать удобным у кассы. 1,877.73 ÷ 5 дней = 375.55 в день.
Строка просрочки — честная часть возвращения. Счёт за воду на 38.00 пришёлся на перерыв; вместо того чтобы его прятать, бюджет вычитает его сейчас, чтобы деньги, которые выглядят свободными, такими и были.
А счета и накопления за время перерыва?
- Счета: если каждый счёт хранится как сумма, ритм и одна опорная дата, после перерыва ничего обновлять не нужно — следующая дата считается от опорной. Счёт, который пришёлся на ваше отсутствие, показывается просроченным, пока вы не отметите его оплаченным.
- Нерегулярные счета: переведите их в месячную сумму, чтобы видеть их вес. Страховка машины 214.00 раз в 3 месяца — это 214.00 ÷ 3 = 71.33 в месяц в среднем.
- Копилки: пополняйте их за те дни, которые этот период действительно покрывает. Пропущенный период указывается один раз как недостача; он не начисляется повторно поверх текущего, поэтому возвращение не оборачивается огромным «догоняющим» переводом.
Как это сделать в «Бюджетном приложении для СДВГ»
Бюджетное приложение для СДВГ построено ровно на этом правиле. Это один файл .html, который открывается в любом браузере, — без установки, без аккаунта, без подписки и без входа в банк.
- Счета: для каждого — сумма, ритм (каждые N дней, недель, месяцев или лет либо разово) и одна опорная дата. Видно, сколько дней осталось, есть ли просрочка и сколько это в месяц.
- Поступления: ожидаемые суммы с датами, у каждой отметка, начинает ли она новый период. Отсюда берётся «следующие деньги через N дней».
- Копилки: цель, дата и сколько уже переведено.
- Сегодня: одно поле для остатка, сегодняшняя дата уже подставлена. Всё перечисленное выше пересчитывается от него построчно, а давность последнего остатка показывается как простой факт.
Ни серий, ни шкалы выполнения, ни счётчика дней с записями — нигде в файле. Ваши данные остаются в вашем браузере, есть резервная копия в файл и экспорт в CSV. Арифметика сверяется со второй, независимо написанной моделью — 616 сценариев, 5,536 сравнений, 0 расхождений, — и никаких догадок ИИ.
Один файл, одно число в день и ничего не нужно восстанавливать, когда жизнь вмешалась.
Связанные материалы: бюджет по выплатам и бюджетные приложения после Mint.
Вопросы и ответы
Мне правда никогда не нужно вводить прошлые операции?
Чтобы получить верное число на сегодня — не нужно. В остатке уже учтено всё, что произошло. Если хочется подробно знать, куда ушли деньги, для этого есть журнал операций, — но он не должен стоять между вами и рабочим бюджетом.
А если за время перерыва пришли незапланированные деньги?
Добавьте их в поступления с датой. Это изменит описание перерыва («ушло столько-то»), но не сегодняшнюю свободную сумму — она считается от только что введённого остатка.
Какой остаток вводить, если счетов несколько?
Сумму по тем счетам, с которых вы реально тратите. Долгосрочные накопления, которые вы в обычной жизни не трогаете, не включайте.
Это только для людей с СДВГ?
Нет — подходит всем, кто снова и снова начинает бюджет заново. «Бюджетное приложение для СДВГ» — инструмент самоорганизации, а не медицинский продукт: оно ничего не диагностирует и не лечит и не заменяет специалиста. Это и не финансовая консультация — только арифметика над числами, которые вы вводите.
Что будет, если в следующем месяце я снова брошу?
То же самое: открываете файл, вводите остаток — и всё актуально. Перерыв показывается одним фактом, и ничто не считает дни, когда вас не было.


