
Como voltar ao orçamento depois de semanas parado, sem preencher nada
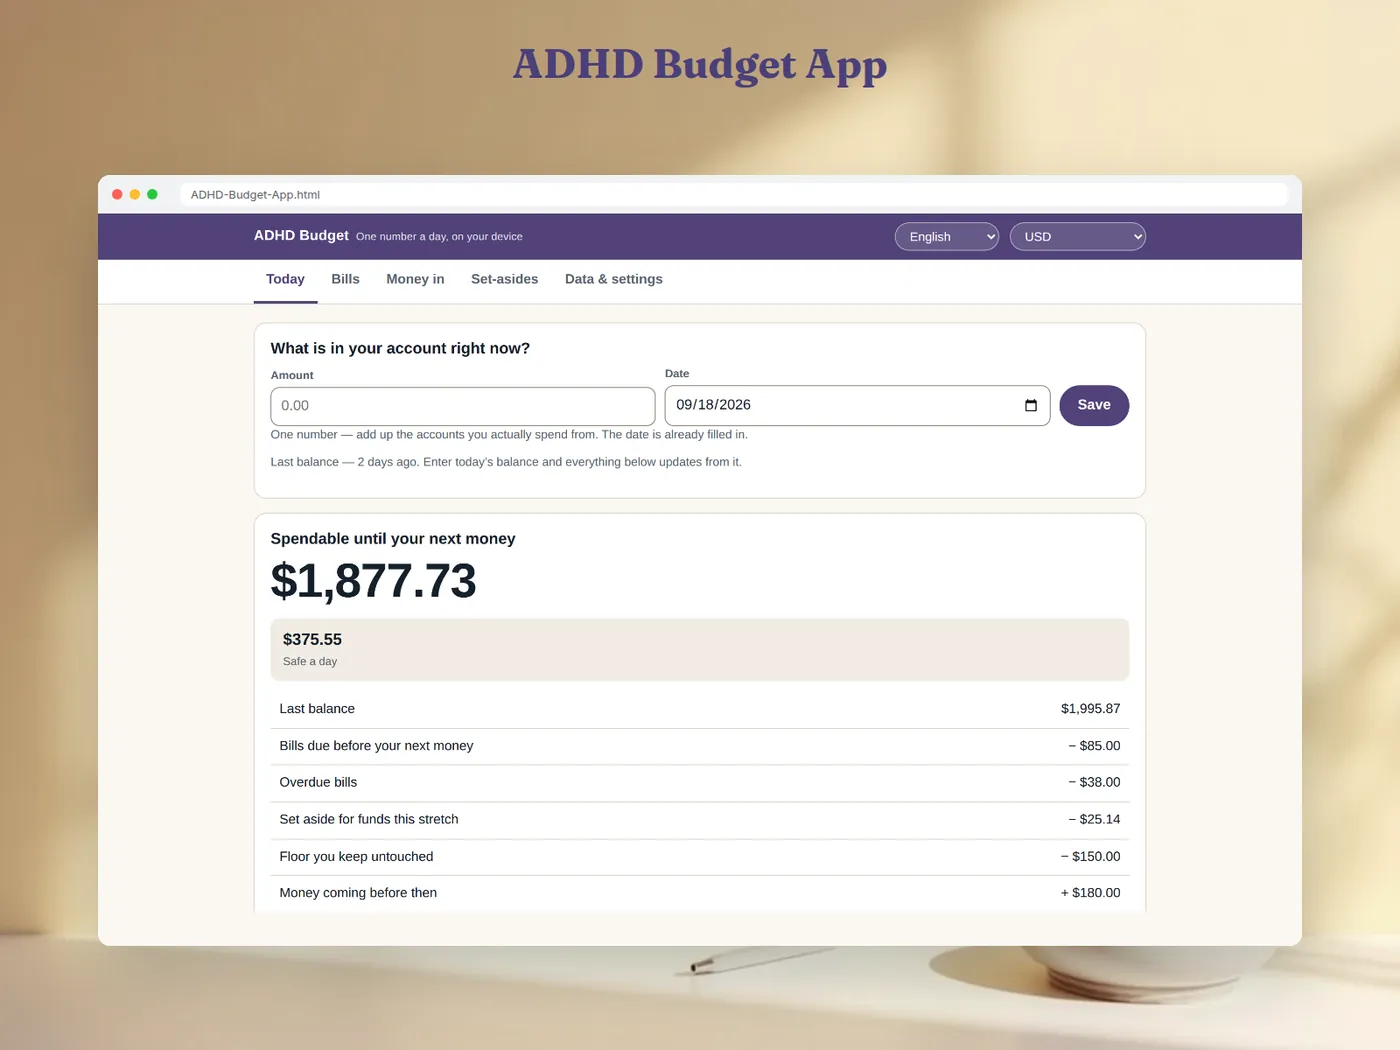
Para voltar ao orçamento depois de semanas parado, não preencha nenhuma transação atrasada. Digite o saldo de hoje, tire as contas que vencem antes do seu próximo dinheiro, o que está atrasado, a parte dos seus potes deste período e o piso que você mantém, e some o dinheiro que com certeza vai entrar. O resultado é o que você pode gastar até o próximo dinheiro — certo hoje, não importa o que aconteceu no intervalo. No exemplo abaixo, alguém que parou por três semanas volta a estar em dia com um único número: 1,877.73 livres até o pagamento em 5 dias, 375.55 por dia.
O intervalo em si vira um fato, não lição de casa: nesses 21 dias saíram 1,904.13.
Por que «colocar em dia» é onde os orçamentos morrem
Um orçamento baseado em transações só está certo se tiver cada compra. Faltaram três semanas, e há um acúmulo: se você costuma fazer três pagamentos no cartão por dia, são cerca de 63 lançamentos para achar, digitar e classificar antes que os totais voltem a significar algo. É nesse acúmulo que a maioria dos orçamentos é abandonada em silêncio — não porque a conta seja difícil, mas porque recomeçar agora custa uma noite.
Há uma segunda armadilha: uma sequência ou um contador de «dias registrados». Quando ele marca zero, abrir o orçamento significa ver o que você não fez.
A solução é de estrutura, não de motivação. Calcule a sua situação a partir do saldo, que está certo tendo você anotado algo ou não, e trate o gasto como algo deduzido:
O que saiu = saldo anterior + dinheiro que entrou − saldo de hoje.
Com essa regra, um intervalo de um dia e um de um mês custam o mesmo: um número.
Um exemplo resolvido: de volta depois de 21 dias
O último saldo registrado foi 2,400.00, há três semanas. Desde então entrou um salário de 1,500.00. Hoje o app do banco mostra 1,995.87.
Passo 1 — descreva o intervalo, uma vez. 2,400.00 + 1,500.00 − 1,995.87 = 1,904.13 saíram em 21 dias. É uma afirmação sobre um período. Nada pede que você divida isso por dias ou categorias.
Passo 2 — olhe só para a frente. Seu próximo dinheiro chega em 5 dias.
| Linha | Valor |
|---|---|
| Saldo de hoje | 1,995.87 |
| − Contas antes do próximo dinheiro | −85.00 |
| − Contas atrasadas | −38.00 |
| − Reservado para os potes neste período | −25.14 |
| − Piso que você não toca | −150.00 |
| + Dinheiro que chega antes | +180.00 |
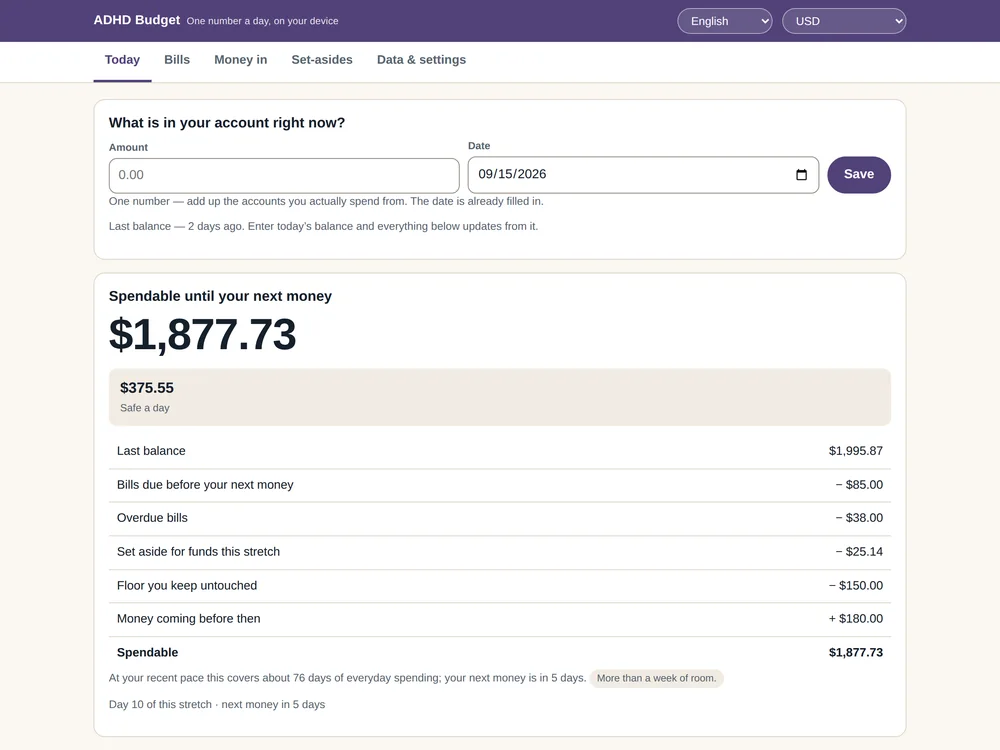
| = Disponível até o próximo dinheiro | 1,877.73 |
À mão: 1,995.87 − 85.00 = 1,910.87; − 38.00 = 1,872.87; − 25.14 = 1,847.73; − 150.00 = 1,697.73; + 180.00 = 1,877.73.
Passo 3 — torne útil na hora de pagar. 1,877.73 ÷ 5 dias = 375.55 por dia.
A linha de atrasados é a parte honesta da volta. A conta de água de 38.00 venceu durante o intervalo; em vez de escondê-la, o orçamento a desconta agora, para que o dinheiro que parece livre esteja realmente livre.
E as contas e as reservas durante o intervalo?
- Contas: se cada conta for guardada como valor, ritmo e uma data-âncora, nada precisa ser atualizado depois de um intervalo — o próximo vencimento é calculado a partir da âncora. Uma conta que venceu enquanto você estava fora aparece como atrasada até você marcá-la como paga.
- Contas irregulares: transforme-as num valor mensal para ver o peso delas. Um seguro do carro de 214.00 a cada 3 meses dá 214.00 ÷ 3 = 71.33 por mês, em média.
- Potes: alimente-os pelos dias que este período realmente cobre. Um período que você perdeu é informado uma vez como falta; ele não é cobrado de novo em cima do período atual, então voltar não dispara uma transferência gigante para pôr tudo em dia.
Como fazer no App de Orçamento para TDAH
O App de Orçamento para TDAH é construído exatamente sobre essa regra. É um único arquivo .html que você abre em qualquer navegador — sem instalação, sem conta, sem assinatura e sem login no banco.
- Contas: para cada uma, um valor, um ritmo (a cada N dias, semanas, meses ou anos, ou uma vez) e uma data-âncora. Mostra os dias que faltam, se está atrasada e o equivalente mensal.
- Entradas: os valores com data que você espera, cada um indicando se abre um novo período. Daí vem «próximo dinheiro em N dias».
- Potes: uma meta, uma data e quanto você já transferiu.
- Hoje: um campo para o saldo, com a data de hoje já preenchida. Tudo o que está acima é refeito a partir dele, linha por linha, e a idade do seu último saldo aparece como um simples fato.
Não há sequência, nem medidor de cumprimento, nem contagem de dias registrados em parte alguma do arquivo. Seus números ficam no seu próprio navegador, com backup em arquivo e exportação CSV. A aritmética é conferida contra um segundo modelo escrito de forma independente — 616 cenários, 5,536 comparações, 0 diferenças — e não há palpites de IA em lugar nenhum.
Um arquivo, um número por dia e nada para preencher para trás quando a vida atropela.
Guias relacionados: orçamento por pagamento e apps de orçamento depois do Mint.
Perguntas frequentes
Eu realmente nunca preciso lançar transações passadas?
Não para ter um número certo hoje. O saldo já contém tudo o que aconteceu. Se você quiser saber em detalhe para onde foi o dinheiro, um registro de transações é a ferramenta certa — mas ele não deveria ficar entre você e um orçamento utilizável.
E se entrou dinheiro não planejado durante o intervalo?
Adicione-o às entradas com a data. Isso muda a descrição do intervalo («saiu tanto»), mas não o disponível de hoje, que parte do saldo que você acabou de digitar.
Que saldo digito se tenho várias contas?
O total das contas de onde você realmente gasta. Deixe de fora a poupança de longo prazo que você não mexe no dia a dia.
É só para quem tem TDAH?
Não — serve para qualquer pessoa que vive recomeçando o orçamento. O App de Orçamento para TDAH é uma ferramenta de autoajuda e organização, não um produto médico: não diagnostica nem trata nada e não substitui um profissional. Também não é aconselhamento financeiro; mostra aritmética sobre os números que você digita.
O que acontece se eu parar de novo no mês que vem?
O mesmo: abra o arquivo, digite o saldo e você está em dia. O intervalo aparece como um fato, e nada conta os dias em que você esteve fora.


