
Come dividere tra fratelli i costi di assistenza di un genitore
Per dividere i costi di assistenza di un genitore, mettetevi prima d'accordo sulla soluzione di assistenza e sul suo costo mensile, sottraete i redditi e gli aiuti confermati e dividete solo il fabbisogno che resta — in parti uguali, con pesi concordati, budget o importi fissi —, con un credito per il tempo dato solo dove la famiglia lo concorda. Poi controllate due cose che la divisione non mostra: che ogni ora di assistenza necessaria sia davvero coperta e quanto dureranno i risparmi. Nell'esempio qui sotto, un fabbisogno mensile di $3,000 si divide in $1,400, $960 e $640 dopo un credito di tempo di $200 per una sorella.
Perché i costi di assistenza sono difficili da dividere
I soldi dell'assistenza si complicano in fretta, e i disaccordi nascono di solito da ciò che nessuno ha detto:
- Il costo dipende dalla soluzione. Visite a domicilio, centro diurno e residenza si pagano in modi diversi.
- I minimi per visita si sommano. Una visita breve può essere fatturata come una molto più lunga.
- Non tutti i fondi sono certi. Un aiuto atteso non è un reddito confermato.
- Il tempo non è denaro senza accordo. Chi passa ogni giorno dà qualcosa di vero, ma questo cambia le quote in denaro solo se tutti sono d'accordo.
- Una soluzione più economica può lasciare buchi. Le ore che nessuno copre sono un problema, non un risparmio.
La formula
- Fabbisogno = costi mensili di assistenza approvati − fondi esterni confermati; le fonti attese sono mostrate a parte.
- Costo di una visita = tariffa oraria × il maggiore tra tempo reale e tempo minimo fatturato, più maggiorazioni notturne, festive e di trasferta come da preventivo.
- Quota di ciascuno = il suo peso × un livello comune − un eventuale credito di tempo concordato, con il livello fissato in modo che le quote diano esattamente il fabbisogno.
- Valore del tempo dato = ore × una tariffa di riferimento concordata, solo informativo se non è concordato un credito di tempo.
- Durata dei risparmi = quanti pagamenti del calendario reale i risparmi coprono per intero.
Un esempio con i numeri
Queste cifre seguono gli esempi di controllo usati per testare il Pianificatore dei costi di assistenza e dei contributi familiari.
Il fabbisogno. La soluzione approvata costa $4,000 al mese e redditi e aiuti confermati coprono $1,000. Il fabbisogno della famiglia è di $3,000 al mese.
La divisione. Tre fratelli concordano pesi di 50, 30 e 20.
| Fratello A | Fratello B | Fratello C | Totale | |
|---|---|---|---|---|
| Solo pesi | $1,500 | $900 | $600 | $3,000 |
| Con credito di tempo di $200 per A | $1,400 | $960 | $640 | $3,000 |
Con il credito, il livello comune sale a $3,200: A paga il 50% meno $200, B il 30% e C il 20%, e le quote danno ancora esattamente il fabbisogno. Se A ha dato 10 ore di assistenza e la famiglia annota una tariffa di riferimento di $20 l'ora, quel tempo vale $200 — ma senza accordo è mostrato solo come informazione, e le quote restano $1,500, $900 e $600.
Minimi per visita. Un preventivo di assistenza domiciliare chiede $20 l'ora con un minimo di 3 ore per visita. Una visita di 2 ore costa $60, e due visite separate di un'ora nello stesso giorno costano $120 se il fornitore non le unisce — quanto sei ore di assistenza.
Quanto durano i risparmi. Se il fabbisogno mensile di $3,000 si paga con $30,000 di risparmi dal 1° gennaio, i risparmi coprono 10 pagamenti completi. L'ultima fattura pagata per intero è quella del 1° ottobre; il pagamento del 1° novembre è il primo che non si può pagare, con un ammanco di $3,000.
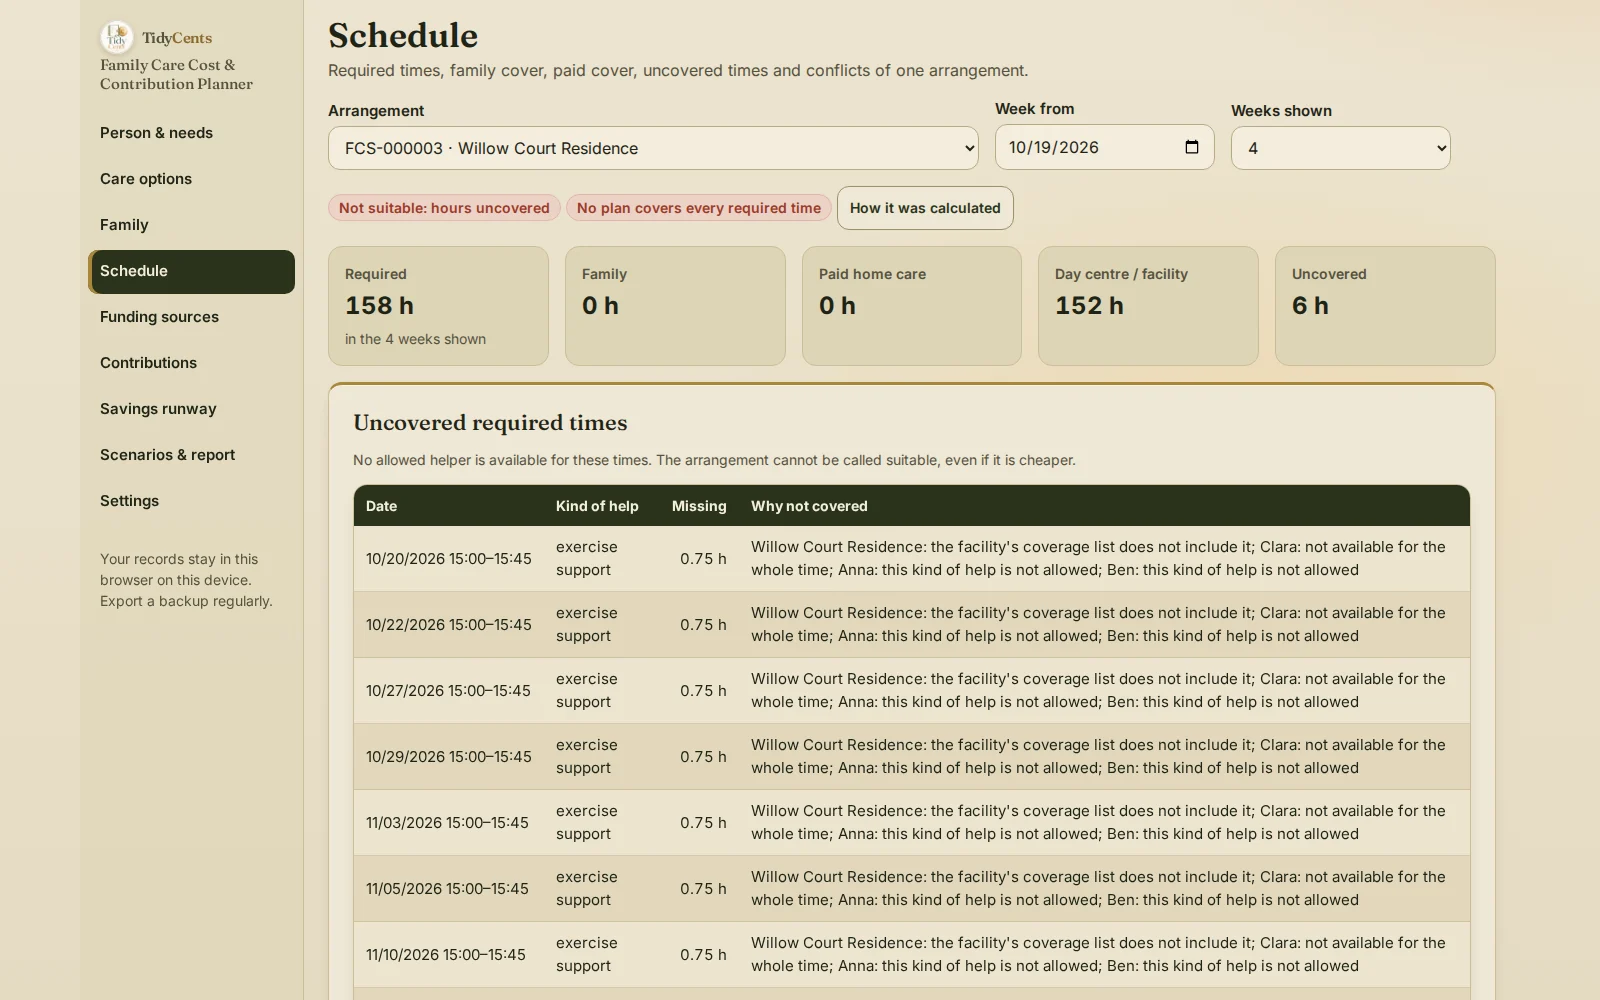
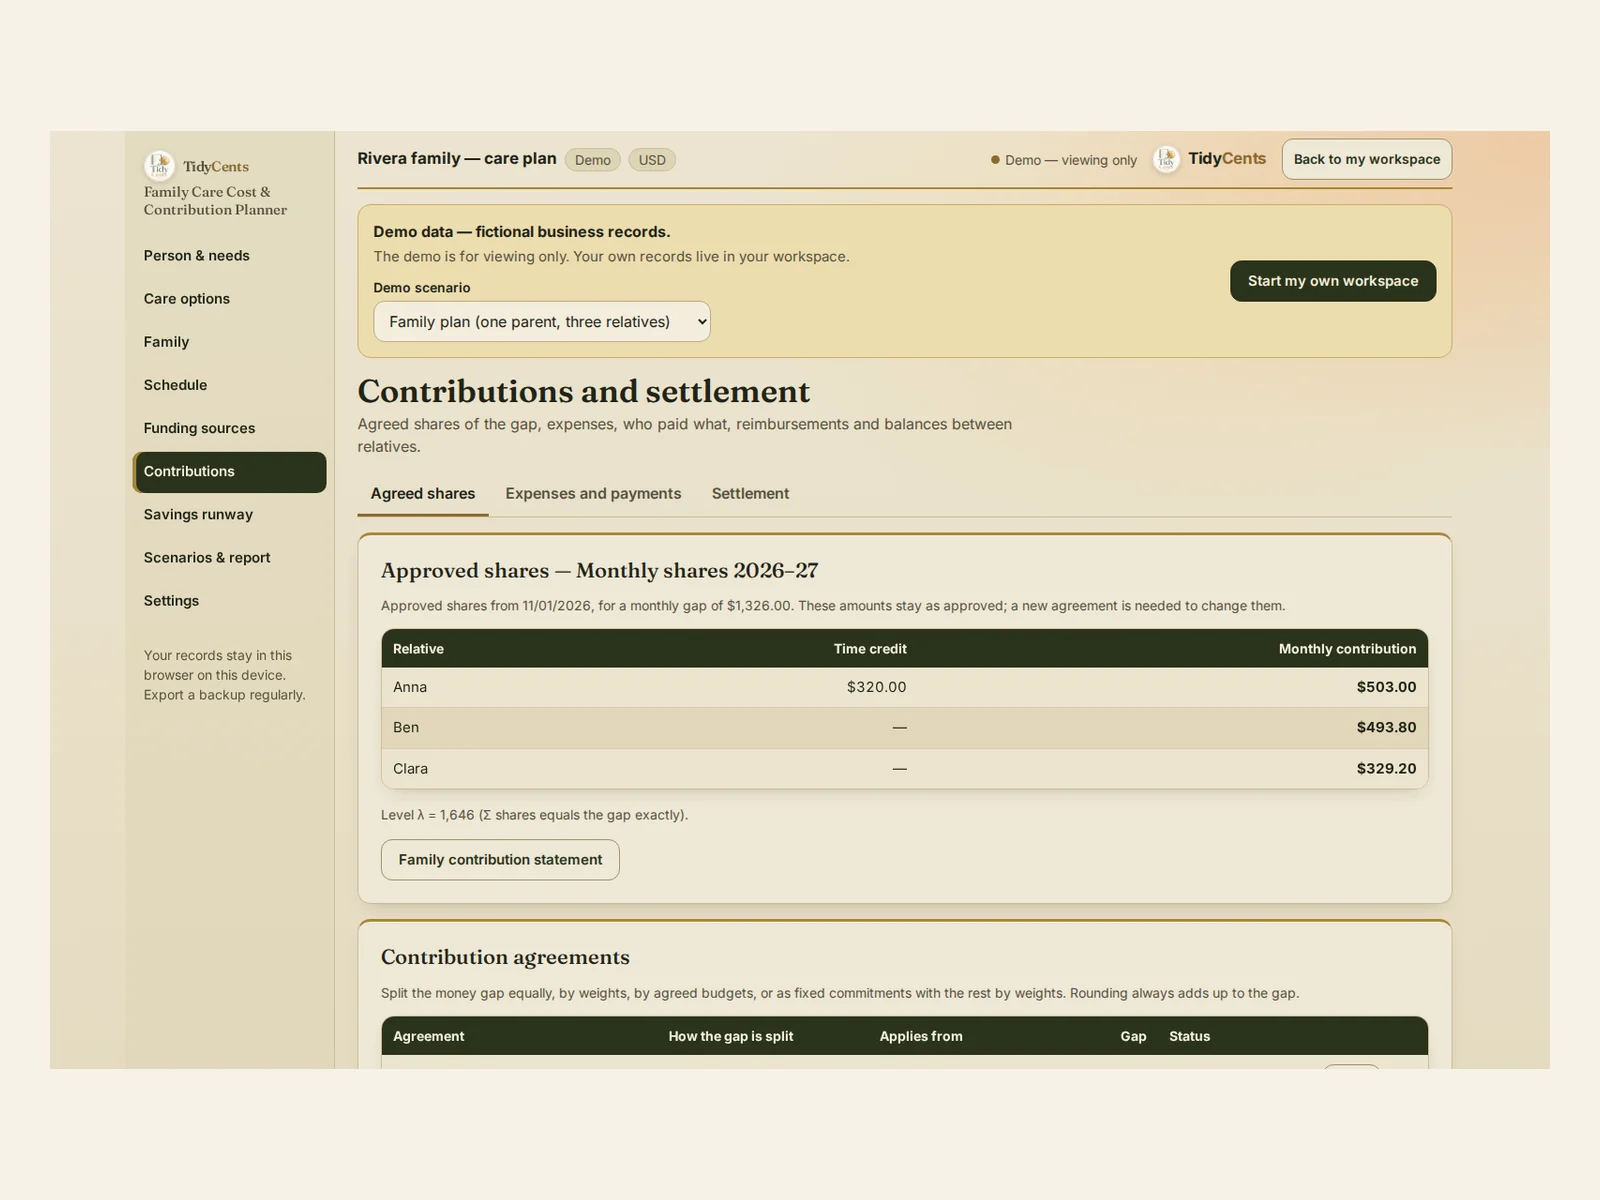
Cosa mostra la demo. Nella demo tre familiari si dividono l'assistenza di un genitore. Il fabbisogno mensile approvato è di $1,326; con un credito di tempo di $320 per una persona e pesi di 50, 30 e 20, le quote sono $503.00, $493.80 e $329.20. Una soluzione in residenza sembra completa all'inizio, ma in 4 settimane copre solo 152 delle 158 ore necessarie: il supporto all'esercizio due volte a settimana non è nell'elenco della residenza e nessun familiare è disponibile, quindi 6 ore restano scoperte e la soluzione è segnata come non adatta, qualunque sia il prezzo.
Passo dopo passo: impostare un accordo familiare sull'assistenza
- Descrivi l'assistenza necessaria con le tue parole: giorni, orari, luogo e quante persone insieme, in base alle informazioni professionali che avete.
- Raccogli preventivi scritti e inserisci prezzi, visite minime, tariffe notturne e festive e costi di ogni fornitore.
- Annota cosa può fare ogni familiare e quando, con limiti di ore settimanali e mensili.
- Costruisci le soluzioni e verifica che ogni ora necessaria sia coperta da qualcuno che può farlo.
- Separa i redditi confermati dalle fonti attese e calcola il fabbisogno mensile.
- Concordate come dividere il fabbisogno: in parti uguali, con pesi, con budget o con importi fissi, e se il tempo conta.
- Controlla la durata dei risparmi alle date di pagamento reali.
- Registra pagamenti e rimborsi e stampa un estratto che tutti possano vedere.
Errori comuni
- Confrontare le soluzioni solo per prezzo. Una con ore scoperte non è una versione più economica della stessa assistenza.
- Ignorare i minimi per visita. Le visite brevi possono costare molto più di quanto suggerisca la loro durata.
- Contare come certo un aiuto atteso. Calcola il fabbisogno con denaro confermato e pianifica il resto.
- Trasformare il tempo in debito senza accordo. Conta in denaro solo se la famiglia concorda un credito di tempo.
- Arrotondare le quote finché non tornano più. Ogni centesimo del fabbisogno deve essere assegnato.
- Dimenticare quando finiscono i risparmi. Conosci la prima fattura che non si potrà pagare molto prima che arrivi.
Quando aiuta uno strumento
Un foglio di calcolo sa dividere un numero per tre. Di rado incastra ogni ora necessaria con le disponibilità della famiglia e le regole dei fornitori, applica minimi per visita e tariffe notturne, separa i fondi confermati da quelli attesi, divide il fabbisogno con pesi, tetti e crediti di tempo che tornano al centesimo e mostra la durata dei risparmi alle date di pagamento reali. Il Pianificatore dei costi di assistenza e dei contributi familiari lo fa, e ogni cifra apre "Come è calcolato". Non stabilisce i bisogni di assistenza, il diritto a prestazioni, gli obblighi legali tra familiari né l'idoneità di un fornitore. Aritmetica esatta, nessuna ipotesi dell'IA. Per pianificare la parte dei risparmi, guarda il Savings Goals & Sinking Funds Tracker.
Apri la demo con la famiglia qui sopra — tutte le schermate, senza registrazione — poi inserisci i vostri bisogni di assistenza, i preventivi e i familiari.
Apri la demoPianificatore dei costi di assistenza e dei contributi familiari — $14.90
Guide correlate: i fondi accantonati per spese previste, quanto deve essere grande un fondo di emergenza e fare un budget con un reddito irregolare.
Domande frequenti
Come si dividono tra fratelli i costi di assistenza di un genitore?
Concordate la soluzione, sottraete i redditi confermati dal suo costo mensile e dividete solo il fabbisogno con una regola accettata da tutti. Nell'esempio, un fabbisogno di $3,000 diviso con pesi di 50, 30 e 20 dà $1,500, $900 e $600.
Il fratello che assiste deve pagare meno?
Lo decide la famiglia. Se concordate un credito di tempo, la quota in denaro di quella persona scende e quelle degli altri salgono perché il fabbisogno resti coperto: nell'esempio $1,400, $960 e $640.
Come confronto l'assistenza a domicilio con una residenza?
Confronta il costo mensile e il fabbisogno, ma prima verifica che ogni soluzione copra tutte le ore necessarie. Nella demo una residenza lascia scoperte 6 ore su 158, quindi non è un'opzione completa.
Per quanto tempo i risparmi pagheranno l'assistenza?
Conta quanti pagamenti i risparmi coprono per intero alle date di pagamento reali. Nell'esempio $30,000 coprono 10 pagamenti mensili da $3,000.
Questo è un supporto alle decisioni, non una consulenza medica, legale, fiscale o sulle prestazioni.
Strumenti citati in questa guida
 Strumento interattivo
Pianificatore dei costi di assistenza e dei contributi familiari
Confronta le soluzioni di assistenza, copri le ore necessarie e concorda chi contribuisce con denaro e tempo.

