
De zorgkosten van een ouder verdelen tussen broers en zussen
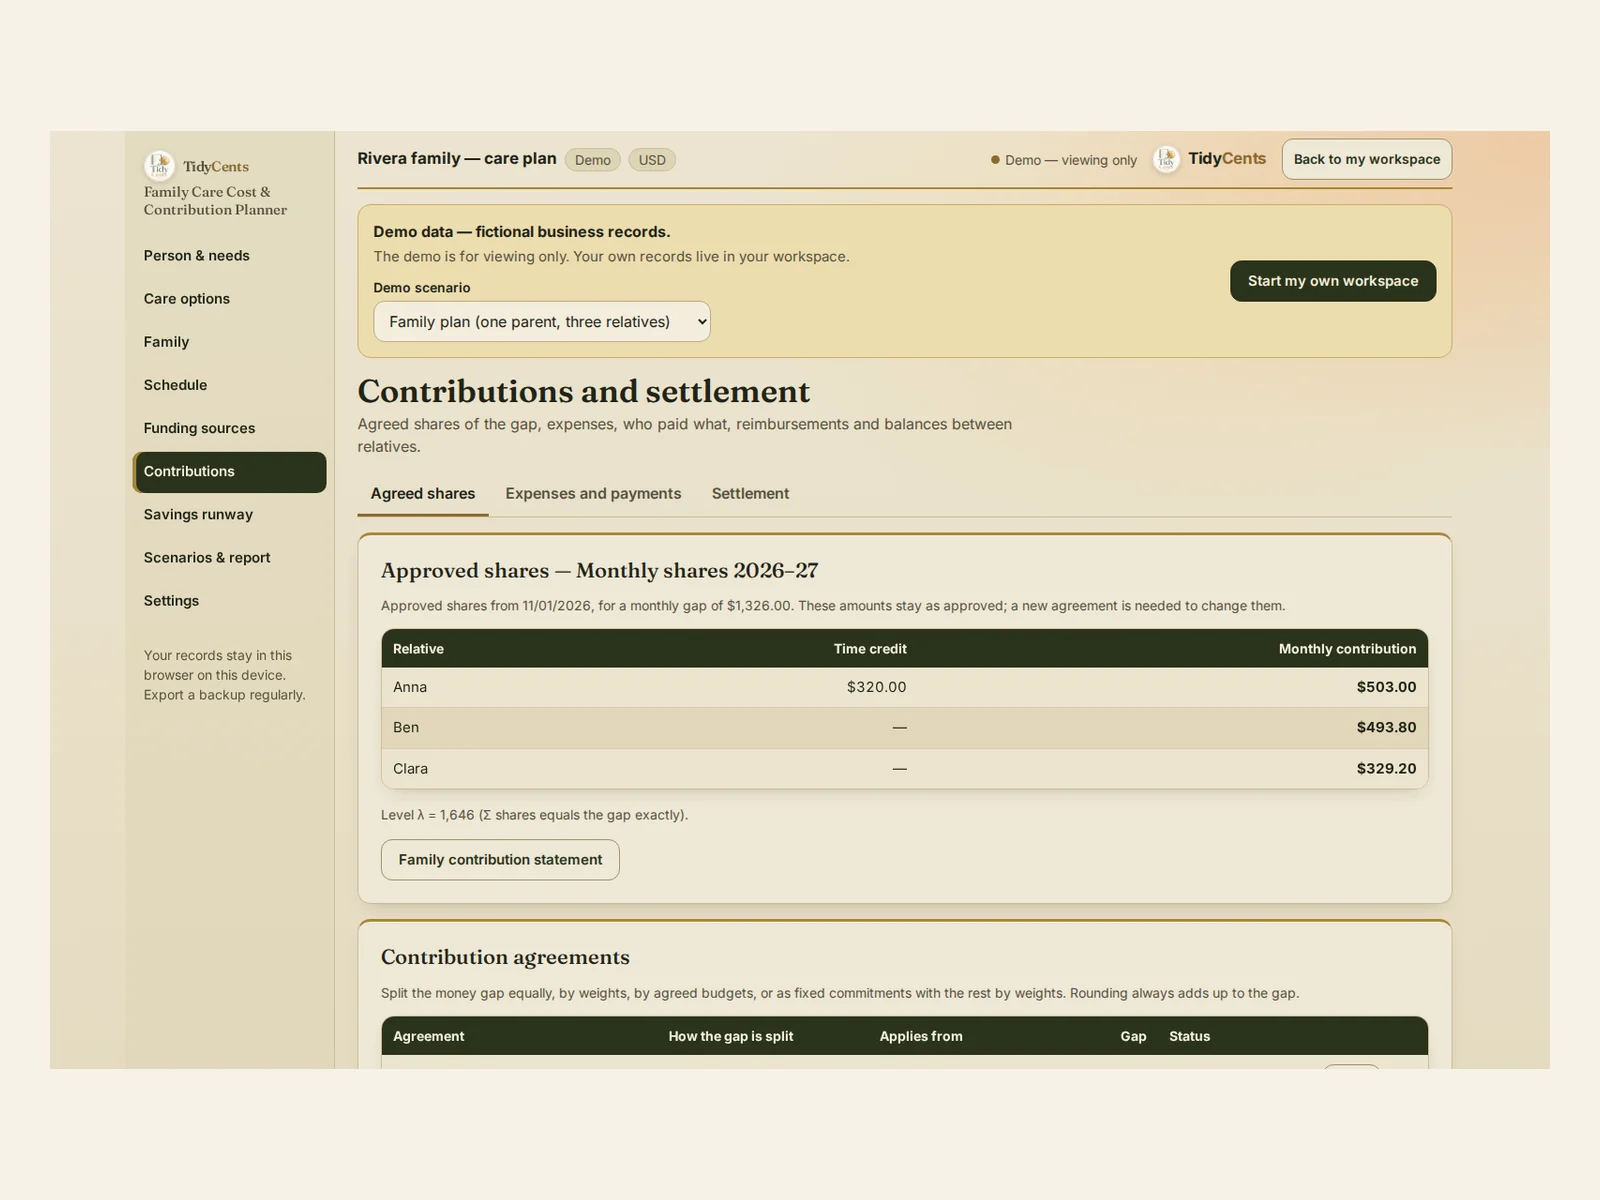
Om de zorgkosten van een ouder te verdelen, spreek je eerst de zorgvorm en de maandelijkse kosten af, trek je de bevestigde inkomsten en bijdragen eraf en verdeel je alleen het tekort dat overblijft — in gelijke delen, met afgesproken gewichten, budgetten of vaste bedragen —, met een tegoed voor gegeven tijd alleen waar de familie dat afspreekt. Controleer daarna twee dingen die de verdeling niet laat zien: dat elk nodig zorguur echt gedekt is en hoe lang het spaargeld meegaat. In het voorbeeld hieronder wordt een maandelijks tekort van $3,000 verdeeld in $1,400, $960 en $640 na een tijdtegoed van $200 voor één zus.
Waarom zorgkosten lastig te verdelen zijn
Zorggeld wordt snel ingewikkeld, en onenigheid komt meestal voort uit wat niemand heeft uitgesproken:
- De kosten hangen af van de zorgvorm. Thuisbezoeken, dagbesteding en een woonzorgcentrum worden verschillend berekend.
- Minimumtijden per bezoek tellen op. Een kort bezoek kan als een veel langer bezoek worden gefactureerd.
- Niet alle financiering is zeker. Verwachte steun is niet hetzelfde als bevestigd inkomen.
- Tijd is geen geld zonder afspraak. Wie elke dag langskomt, geeft iets echts, maar dat verandert de geldaandelen alleen als iedereen het eens is.
- Een goedkopere zorgvorm kan gaten laten. Uren die niemand dekt, zijn een probleem, geen besparing.
De formule
- Financieringstekort = goedgekeurde maandelijkse zorgkosten − bevestigde externe financiering; verwachte bronnen worden apart getoond.
- Kosten van een bezoek = uurtarief × de langste van de werkelijke tijd en de minimaal gefactureerde tijd, plus nacht-, weekend- en reiskosten volgens de offerte.
- Aandeel per persoon = het gewicht × een gemeenschappelijk niveau − een eventueel afgesproken tijdtegoed, waarbij het niveau zo wordt gekozen dat de aandelen precies het tekort opleveren.
- Waarde van gegeven tijd = uren × een afgesproken referentietarief, alleen ter informatie zolang er geen tijdtegoed is afgesproken.
- Looptijd van het spaargeld = hoeveel betalingen volgens de echte betaalkalender het spaargeld volledig dekt.
Een rekenvoorbeeld
Deze cijfers volgen de controlevoorbeelden waarmee de Planner voor zorgkosten en gezinsbijdragen wordt getest.
Het tekort. De goedgekeurde zorgvorm kost $4,000 per maand en bevestigde inkomsten en steun dekken $1,000. Het tekort van de familie is $3,000 per maand.
De verdeling. Drie broers en zussen spreken gewichten af van 50, 30 en 20.
| Broer of zus A | Broer of zus B | Broer of zus C | Totaal | |
|---|---|---|---|---|
| Alleen gewichten | $1,500 | $900 | $600 | $3,000 |
| Met $200 tijdtegoed voor A | $1,400 | $960 | $640 | $3,000 |
Met het tegoed wordt het gemeenschappelijke niveau $3,200: A betaalt daarvan 50% min $200, B betaalt 30% en C 20%, en de aandelen tellen nog steeds precies op tot het tekort. Heeft A 10 uur zorg gegeven en noteert de familie een referentietarief van $20 per uur, dan is die tijd $200 waard — maar zonder afspraak wordt dat alleen ter informatie getoond en blijven de aandelen $1,500, $900 en $600.
Minimumtijden per bezoek. Een offerte voor thuiszorg rekent $20 per uur met een minimum van 3 uur per bezoek. Een bezoek van 2 uur kost $60, en twee losse bezoeken van een uur op dezelfde dag kosten $120 als de aanbieder ze niet samenvoegt — evenveel als zes uur zorg.
Hoe lang het spaargeld meegaat. Wordt het maandelijkse tekort van $3,000 vanaf 1 januari betaald uit $30,000 spaargeld, dan dekt dat 10 betalingen volledig. De laatste volledig betaalde rekening is die van 1 oktober; de betaling van 1 november is de eerste die niet kan worden betaald, met een tekort van $3,000.
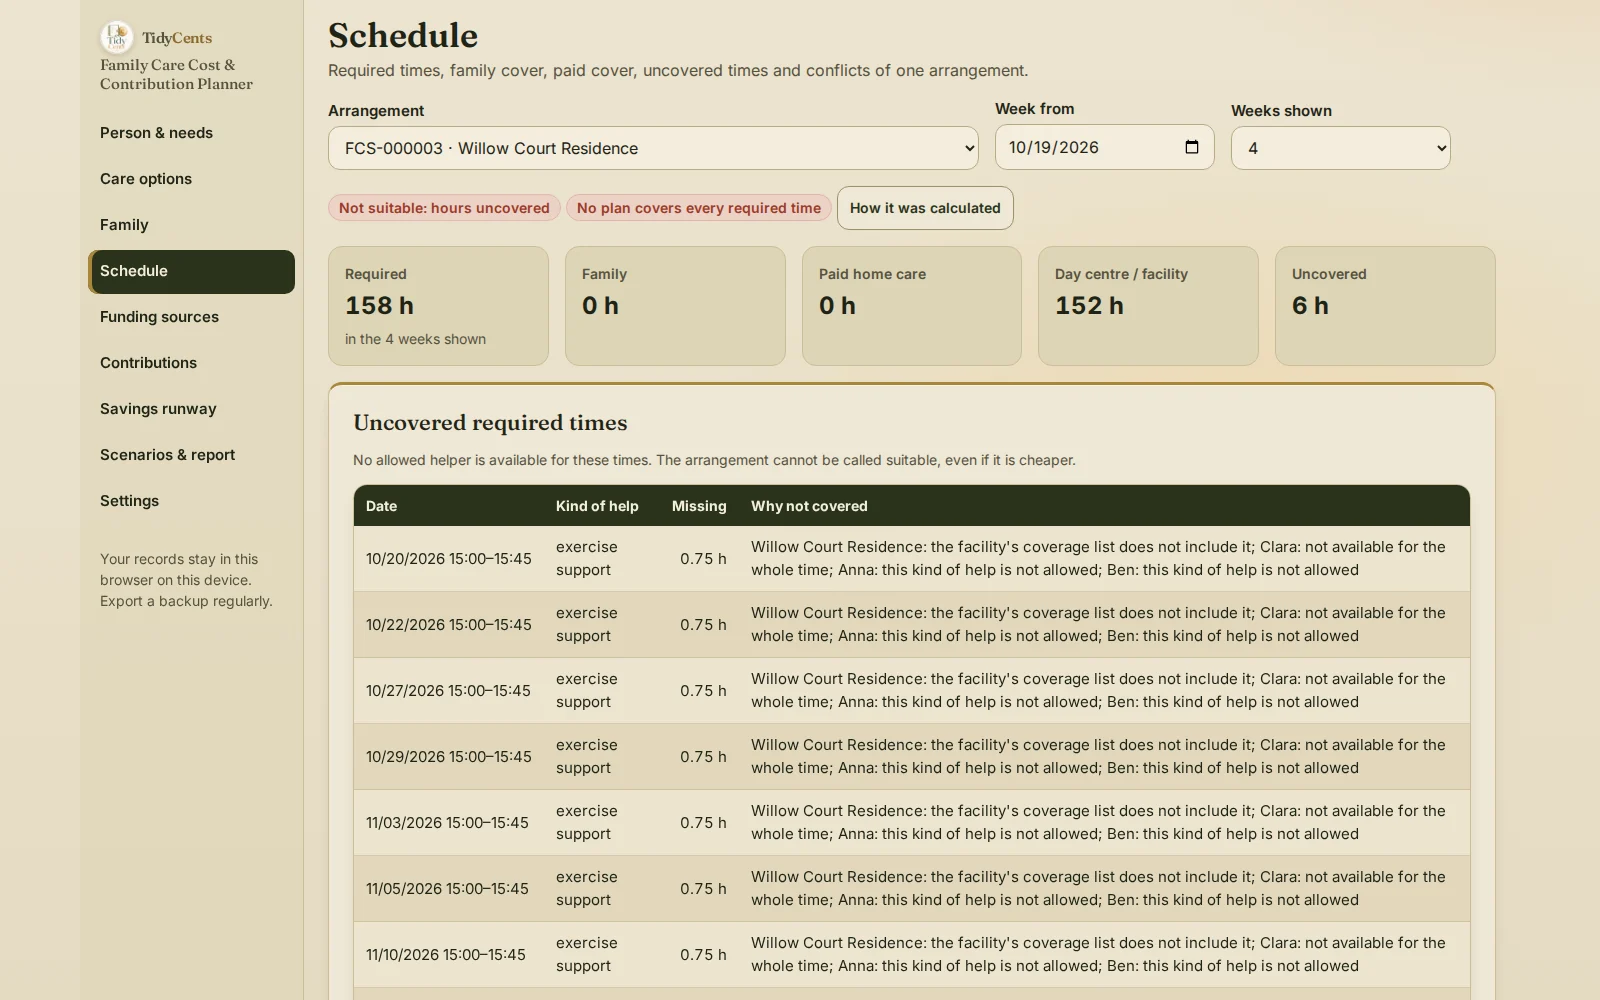
Wat de demo laat zien. In de demo delen drie familieleden de zorg voor één ouder. Het goedgekeurde maandelijkse tekort is $1,326; met een tijdtegoed van $320 voor één persoon en gewichten van 50, 30 en 20 zijn de aandelen $503.00, $493.80 en $329.20. Een woonzorgoptie lijkt eerst compleet, maar dekt in 4 weken maar 152 van de 158 nodige uren: begeleiding bij bewegen twee keer per week staat niet op de lijst van het centrum en geen familielid is beschikbaar, dus blijven 6 uur open en wordt de zorgvorm als niet geschikt gemarkeerd, wat die ook kost.
Stap voor stap: een zorgafspraak binnen de familie opzetten
- Beschrijf de nodige zorg in je eigen woorden: dagen, tijden, plaats en hoeveel helpers tegelijk, op basis van de professionele informatie die jullie hebben.
- Vraag schriftelijke offertes en voer van elke aanbieder prijzen, minimumbezoeken, nacht- en weekendtarieven en kosten in.
- Zet op een rij wat elk familielid kan doen en wanneer, met urengrenzen per week en per maand.
- Stel de zorgvormen samen en controleer of elk nodig uur gedekt is door iemand die het mag doen.
- Scheid bevestigd inkomen van verwachte bronnen en bereken het maandelijkse tekort.
- Spreek af hoe het tekort wordt verdeeld: gelijk, met gewichten, met budgetten of in vaste bedragen, en of tijd meetelt.
- Controleer hoe lang het spaargeld meegaat op de echte betaaldata.
- Leg betalingen en terugbetalingen vast en print een overzicht dat iedereen kan zien.
Veelgemaakte fouten
- Zorgvormen alleen op prijs vergelijken. Een vorm met open uren is geen goedkopere versie van dezelfde zorg.
- Minimumtijden per bezoek negeren. Korte bezoeken kunnen veel meer kosten dan hun duur doet vermoeden.
- Verwachte steun als zeker tellen. Baseer het tekort op bevestigd geld en plan de rest.
- Tijd zonder afspraak in schuld omzetten. Het telt alleen in geld als de familie een tijdtegoed afspreekt.
- Aandelen zo afronden dat ze niet meer kloppen. Elke cent van het tekort hoort verdeeld te zijn.
- Vergeten wanneer het spaargeld op is. Weet ruim van tevoren welke rekening als eerste niet kan worden betaald.
Wanneer een tool helpt
Een spreadsheet kan een getal door drie delen. Zelden legt hij elk nodig uur naast de beschikbaarheid van de familie en de regels van aanbieders, past hij minimumbezoeken en nachttarieven toe, houdt hij bevestigde en verwachte financiering apart, verdeelt hij het tekort met gewichten, plafonds en tijdtegoeden die tot op de cent kloppen en toont hij de looptijd van het spaargeld op echte betaaldata. De Planner voor zorgkosten en gezinsbijdragen doet dat, en elk getal opent "Hoe berekend". Hij bepaalt geen zorgbehoefte, recht op uitkeringen, wettelijke plichten tussen familieleden of de geschiktheid van een aanbieder. Exacte rekenkunde, geen AI-gissingen. Om de spaarkant te plannen, zie de Savings Goals & Sinking Funds Tracker.
Open de demo met de familie hierboven — elk scherm, zonder account — en voer daarna jullie zorgbehoefte, offertes en familieleden in.
Open de demoPlanner voor zorgkosten en gezinsbijdragen — $14.90
Verwante gidsen: potjes voor geplande uitgaven, hoe groot moet een noodfonds zijn en budgetteren met een onregelmatig inkomen.
Veelgestelde vragen
Hoe verdelen broers en zussen de zorgkosten van een ouder?
Spreek de zorgvorm af, trek bevestigd inkomen af van de maandelijkse kosten en verdeel alleen het tekort volgens een regel die iedereen aanvaardt. In het voorbeeld geeft een tekort van $3,000 met gewichten van 50, 30 en 20 precies $1,500, $900 en $600.
Moet de broer of zus die zorgt minder betalen?
Dat beslist de familie. Spreken jullie een tijdtegoed af, dan daalt het geldaandeel van die persoon en stijgen de aandelen van de anderen zodat het tekort gedekt blijft — in het voorbeeld $1,400, $960 en $640.
Hoe vergelijk ik thuiszorg met een woonzorgcentrum?
Vergelijk de maandkosten en het tekort, maar controleer eerst of elke zorgvorm alle nodige uren dekt. In de demo laat een woonzorgcentrum 6 van de 158 uur open, dus is het geen volledige optie.
Hoe lang betaalt het spaargeld de zorg?
Tel hoeveel betalingen het spaargeld op de echte betaaldata volledig dekt. In het voorbeeld dekt $30,000 precies 10 maandbetalingen van $3,000.
Dit is beslissingsondersteuning, geen medisch, juridisch, fiscaal of uitkeringsadvies.
Tools uit deze gids
 Interactieve tool
Planner voor zorgkosten en gezinsbijdragen
Vergelijk zorgvormen, dek de benodigde uren en spreek af wie geld en tijd bijdraagt.

