
Répartir entre frères et sœurs le coût des soins d'un parent
Pour répartir le coût des soins d'un parent, mettez-vous d'abord d'accord sur la solution de prise en charge et son coût mensuel, retirez les revenus et aides confirmés, et ne partagez que le besoin de financement restant — à parts égales, selon des pondérations, des budgets ou des montants fixes —, avec un crédit pour le temps donné seulement là où la famille le convient. Vérifiez ensuite deux choses que la répartition ne montre pas : que chaque heure de soins nécessaire est réellement couverte, et combien de temps l'épargne tiendra. Dans l'exemple ci-dessous, un besoin mensuel de $3,000 est réparti en $1,400, $960 et $640 après un crédit de temps de $200 pour une sœur.
Pourquoi les frais de soins sont difficiles à partager
L'argent des soins se complique vite, et les désaccords naissent surtout de ce que personne n'a dit :
- Le coût dépend de la solution. Visites à domicile, accueil de jour et résidence sont facturés différemment.
- Les minimums par visite s'additionnent. Une visite courte peut être facturée comme une beaucoup plus longue.
- Tout financement n'est pas certain. Une aide attendue n'est pas un revenu confirmé.
- Le temps n'est pas de l'argent sans accord. Un proche qui passe chaque jour donne quelque chose de réel, mais cela ne change les parts en argent que si tous l'acceptent.
- Une solution moins chère peut laisser des trous. Des heures que personne ne couvre sont un problème, pas une économie.
La formule
- Besoin de financement = coûts de soins mensuels validés − financement externe confirmé ; les sources attendues sont affichées à part.
- Coût d'une visite = taux horaire × le plus long entre le temps réel et le temps minimum facturé, plus majorations de nuit, de week-end et de déplacement selon le devis.
- Part de chacun = sa pondération × un niveau commun − un éventuel crédit de temps convenu, le niveau étant fixé pour que les parts totalisent exactement le besoin.
- Valeur du temps donné = heures × un taux de référence convenu, à titre d'information tant qu'aucun crédit de temps n'est convenu.
- Durée de l'épargne = nombre de paiements du calendrier réel que l'épargne couvre entièrement.
Un exemple chiffré
Ces chiffres suivent les exemples de contrôle qui servent à tester le Planificateur des coûts de soins et des contributions familiales.
Le besoin. La solution validée coûte $4,000 par mois, et les revenus et aides confirmés couvrent $1,000. Le besoin de la famille est de $3,000 par mois.
La répartition. Trois frères et sœurs conviennent de pondérations de 50, 30 et 20.
| Proche A | Proche B | Proche C | Total | |
|---|---|---|---|---|
| Pondérations seules | $1,500 | $900 | $600 | $3,000 |
| Avec un crédit de temps de $200 pour A | $1,400 | $960 | $640 | $3,000 |
Avec le crédit, le niveau commun passe à $3,200 : A paie 50% moins $200, B paie 30% et C 20%, et les parts totalisent toujours exactement le besoin. Si A a donné 10 heures de soins et que la famille note un taux de référence de $20 de l'heure, ce temps vaut $200 — mais sans accord il est seulement affiché pour information, et les parts restent de $1,500, $900 et $600.
Minimums par visite. Un devis d'aide à domicile facture $20 de l'heure avec un minimum de 3 heures par visite. Une visite de 2 heures coûte $60, et deux visites séparées d'une heure le même jour coûtent $120 si le prestataire ne les regroupe pas — autant que six heures de soins.
Combien de temps l'épargne tient. Si le besoin mensuel de $3,000 est payé avec $30,000 d'épargne à partir du 1er janvier, l'épargne couvre 10 paiements complets. La dernière facture entièrement payée est celle du 1er octobre ; le paiement du 1er novembre est le premier qui ne peut pas être réglé, avec un manque de $3,000.
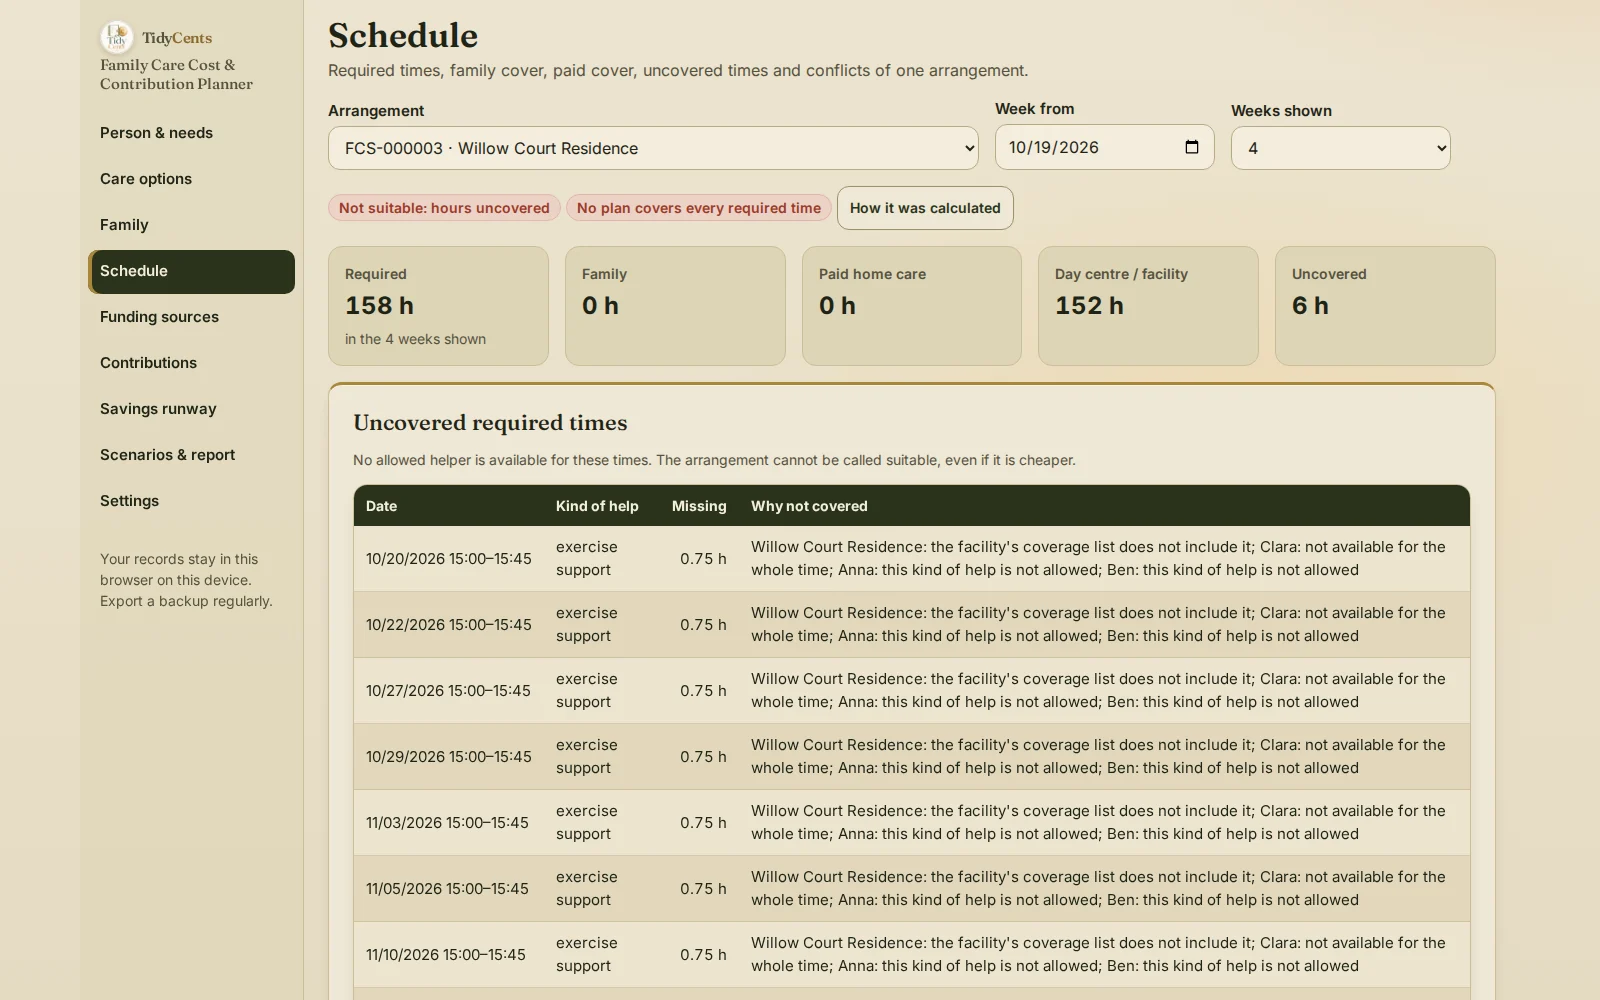
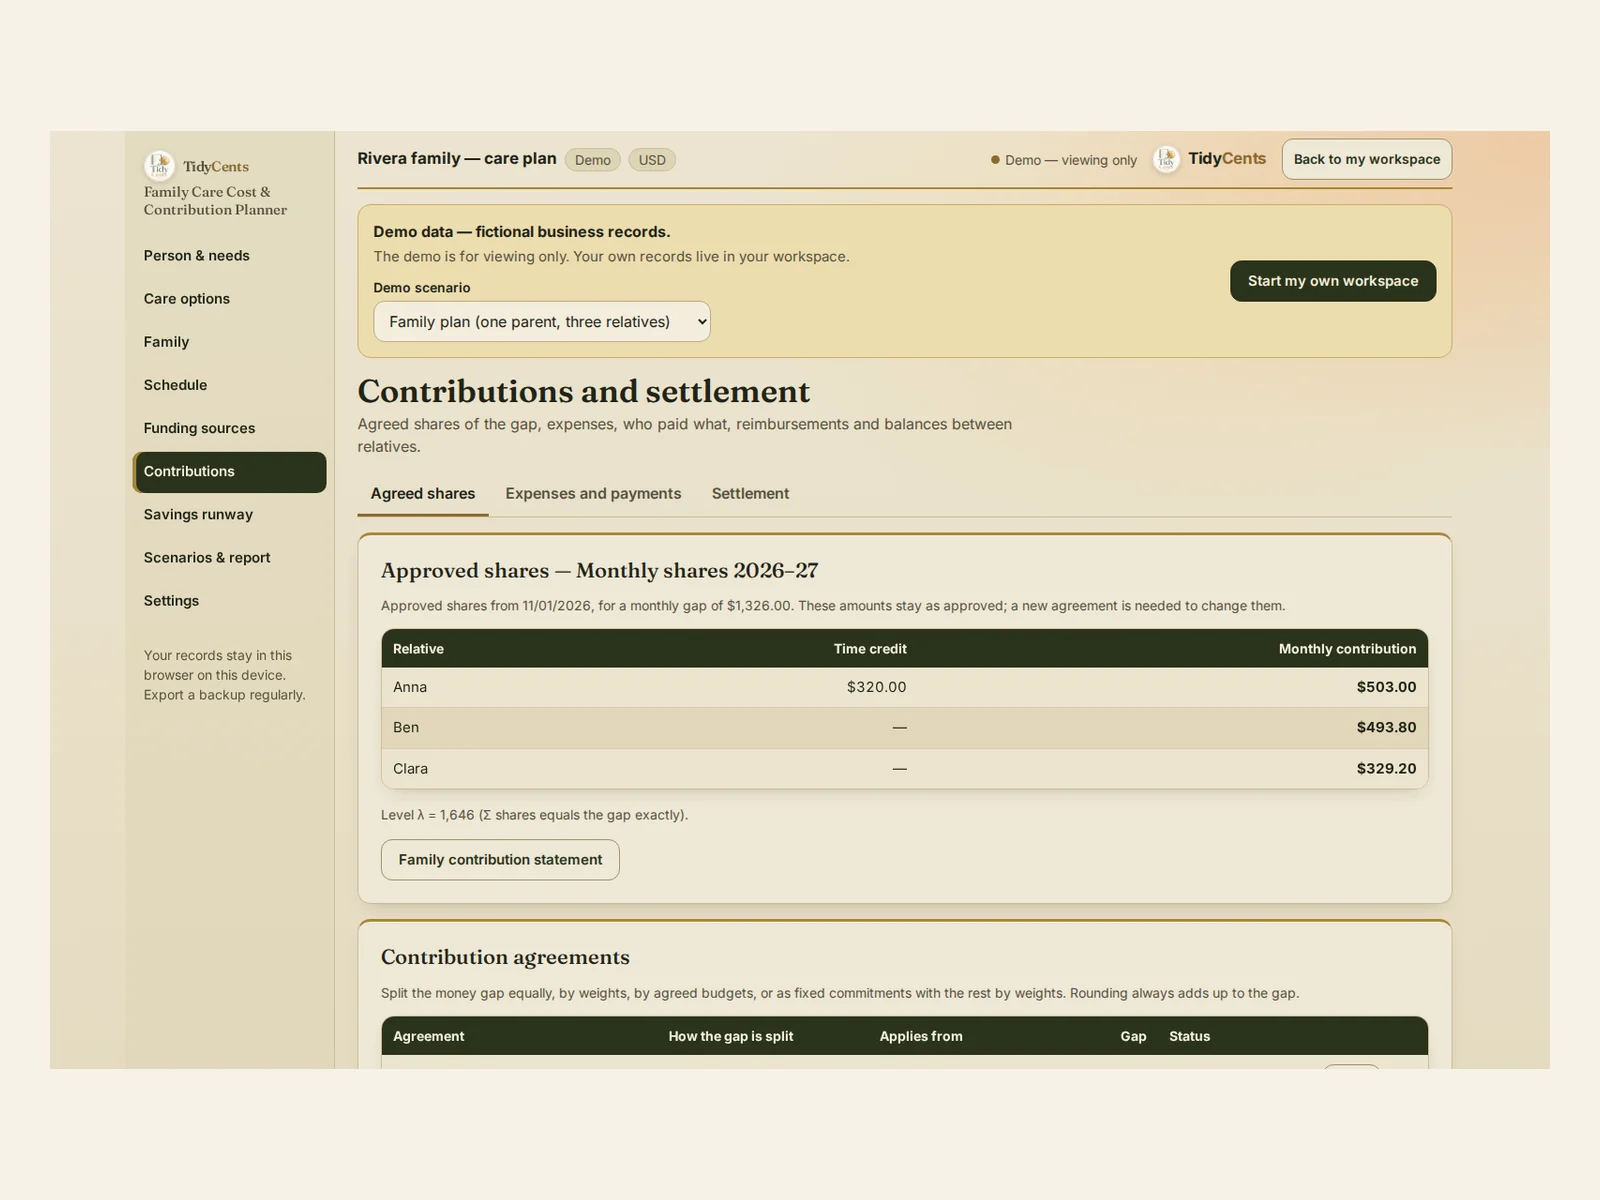
Ce que montre la démo. Dans la démo, trois proches partagent les soins d'un parent. Le besoin mensuel validé est de $1,326 ; avec un crédit de temps de $320 pour un proche et des pondérations de 50, 30 et 20, les parts sont de $503.00, $493.80 et $329.20. Une solution en résidence semble complète au départ, mais sur 4 semaines elle ne couvre que 152 des 158 heures nécessaires : l'accompagnement à l'exercice deux fois par semaine ne figure pas dans la liste de la résidence et aucun proche n'est disponible, donc 6 heures restent non couvertes et la solution est marquée non adaptée, quel que soit son prix.
Étape par étape : établir un accord familial sur les soins
- Décrivez les soins nécessaires avec vos mots : jours, horaires, lieu et nombre d'aidants à la fois, d'après les informations professionnelles dont vous disposez.
- Demandez des devis écrits et saisissez les prix, visites minimales, tarifs de nuit et de week-end et frais de chaque prestataire.
- Notez ce que chaque proche peut faire et quand, avec des plafonds d'heures par semaine et par mois.
- Construisez les solutions et vérifiez que chaque heure nécessaire est couverte par quelqu'un qui peut l'assurer.
- Séparez les revenus confirmés des sources attendues et calculez le besoin mensuel.
- Convenez de la répartition du besoin : à parts égales, selon des pondérations, des budgets ou des montants fixes, et décidez si le temps compte.
- Vérifiez la durée de l'épargne aux vraies dates de paiement.
- Enregistrez paiements et remboursements, et imprimez un relevé que tout le monde peut voir.
Erreurs fréquentes
- Comparer les solutions sur le seul prix. Une solution avec des heures non couvertes n'est pas une version moins chère des mêmes soins.
- Ignorer les minimums par visite. Des visites courtes peuvent coûter bien plus que leur durée ne le laisse penser.
- Compter une aide attendue comme certaine. Calculez le besoin avec l'argent confirmé et prévoyez le reste.
- Transformer le temps en dette sans accord. Il ne compte en argent que si la famille convient d'un crédit de temps.
- Arrondir les parts au point qu'elles ne tombent plus juste. Chaque centime du besoin doit être attribué.
- Oublier quand l'épargne s'épuise. Connaissez la première facture impayable bien avant qu'elle arrive.
Quand un outil aide
Un tableur sait diviser un nombre par trois. Il planifie rarement chaque heure nécessaire face aux disponibilités de la famille et aux règles des prestataires, applique minimums par visite et tarifs de nuit, sépare financement confirmé et attendu, répartit le besoin avec pondérations, plafonds et crédits de temps qui tombent juste au centime et montre la durée de l'épargne aux vraies dates de paiement. Le Planificateur des coûts de soins et des contributions familiales le fait, et chaque chiffre ouvre « Comment c'est calculé ». Il ne détermine ni les besoins de soins, ni le droit à des aides, ni les obligations légales entre proches, ni l'adéquation d'un prestataire. Arithmétique exacte, aucune supposition d'IA. Pour planifier le côté épargne, voyez le Savings Goals & Sinking Funds Tracker.
Ouvrez la démo avec la famille ci-dessus — tous les écrans, sans inscription — puis saisissez vos besoins de soins, devis et proches.
Ouvrir la démoPlanificateur des coûts de soins et des contributions familiales — $14.90
Guides associés : les provisions pour dépenses prévues, quelle taille pour une épargne de précaution et faire un budget avec des revenus irréguliers.
Questions fréquentes
Comment des frères et sœurs se partagent-ils le coût des soins d'un parent ?
Convenez de la solution, retirez les revenus confirmés de son coût mensuel et ne partagez que le besoin restant selon une règle acceptée par tous. Dans l'exemple, un besoin de $3,000 réparti selon des pondérations de 50, 30 et 20 donne $1,500, $900 et $600.
Le proche qui s'occupe du parent doit-il payer moins ?
C'est à la famille de décider. Si vous convenez d'un crédit de temps, la part en argent de cette personne baisse et celles des autres augmentent pour que le besoin reste couvert — dans l'exemple, $1,400, $960 et $640.
Comment comparer l'aide à domicile et une résidence ?
Comparez le coût mensuel et le besoin de financement, mais vérifiez d'abord que chaque solution couvre toutes les heures nécessaires. Dans la démo, une résidence laisse 6 heures sur 158 non couvertes : ce n'est pas une solution complète.
Combien de temps l'épargne paiera-t-elle les soins ?
Comptez combien de paiements l'épargne couvre entièrement aux vraies dates de paiement. Dans l'exemple, $30,000 couvrent 10 paiements mensuels de $3,000.
Ceci est une aide à la décision, pas un conseil médical, juridique, fiscal ou sur les prestations sociales.
Outils cités dans ce guide
 Outil interactif
Planificateur des coûts de soins et des contributions familiales
Comparez les formules de soins, couvrez les heures nécessaires et convenez de qui contribue en argent et en temps.

