
Quelle taille pour un fonds d'urgence ? Trois mois est le plancher, pas la réponse
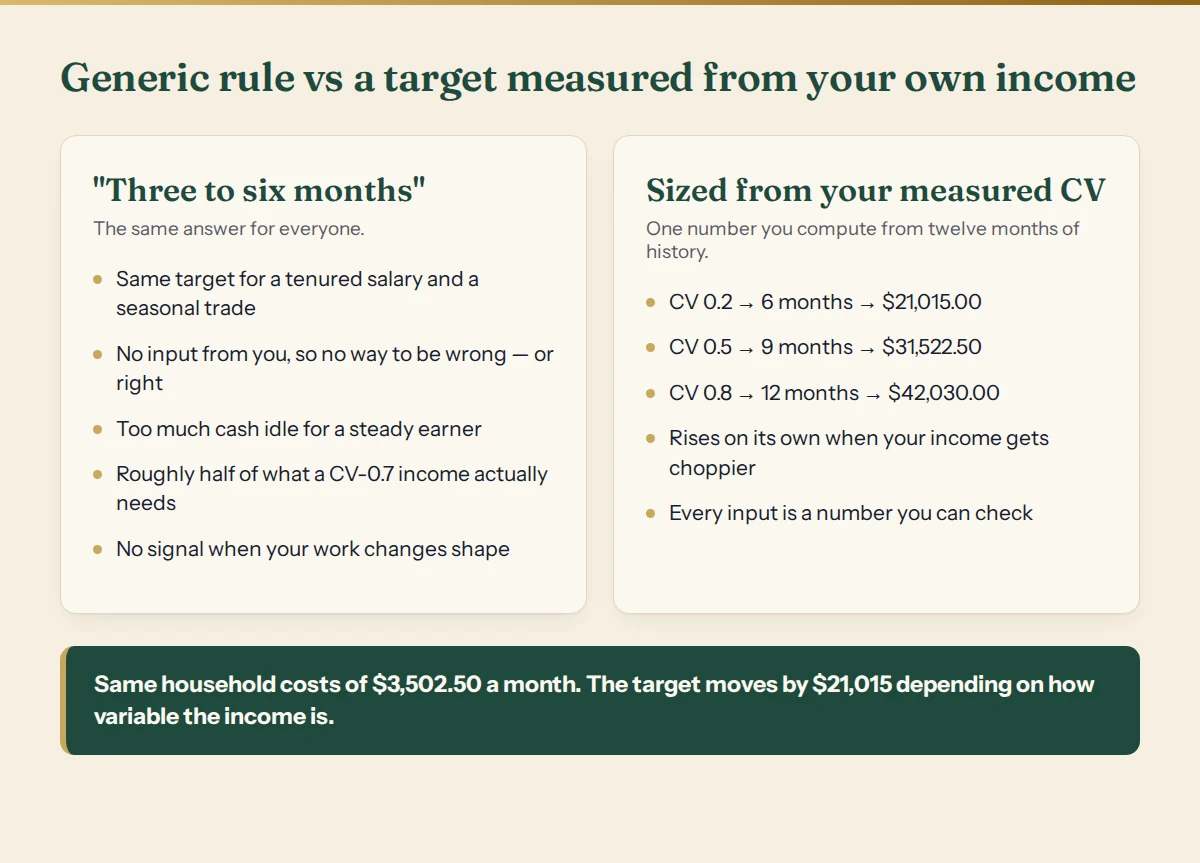
« Trois à six mois de dépenses. » Tous les articles le disent, et c'est le seul conseil de finances personnelles qui donne exactement la même réponse à une praticienne hospitalière au salaire fixe et à un couvreur saisonnier.
Cela ne peut pas être juste, et la raison pour laquelle ce n'est pas le cas a un nom et une formule. Ce guide vous donne les deux, plus le tableau honnête d'où en sont réellement les gens.
Ce que les gens ont réellement
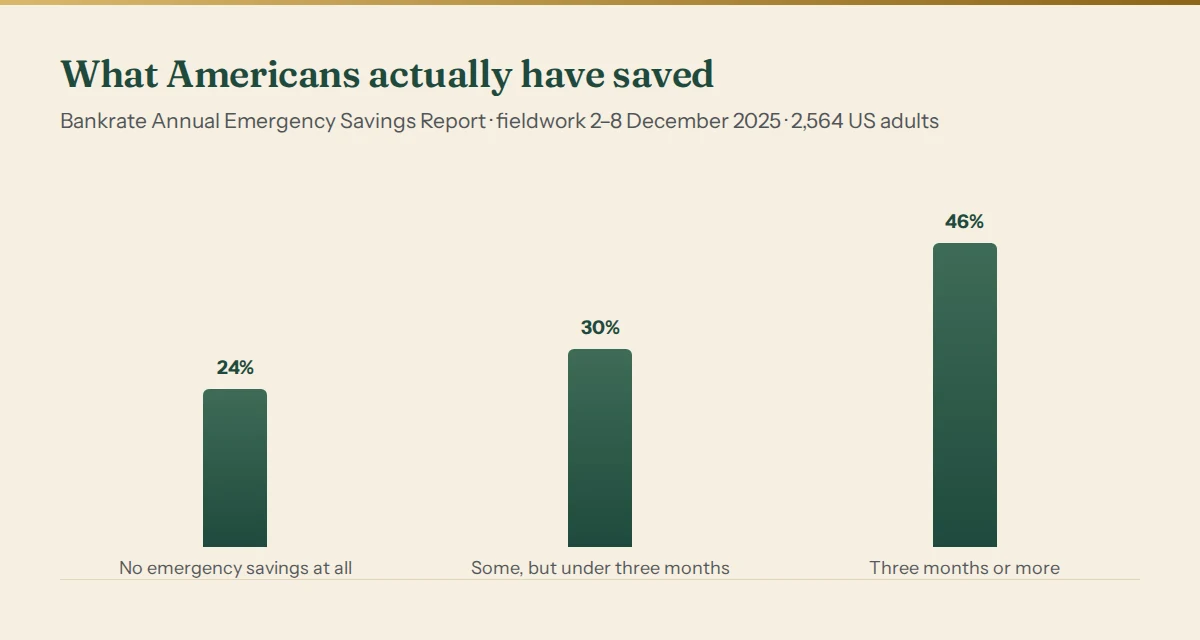
46% des adultes américains ont au moins trois mois de dépenses d'avance. 30% ont une épargne, mais moins de trois mois. 24% n'ont rien mis de côté. Dans la même enquête, seuls 47% ont dit pouvoir couvrir une urgence de $1,000 avec leur épargne.
L'enquête de la Réserve fédérale raconte une histoire semblable pour un montant plus petit : dans ses données de 2025, 63% des adultes ont dit qu'ils couvriraient une dépense surprise de $400 entièrement avec du liquide, de l'épargne ou une carte de crédit soldée au relevé suivant — et 12% ont dit qu'ils ne pourraient la payer par aucun moyen.
Deux choses découlent de ces chiffres, et elles tirent dans des directions opposées. La plupart des gens sont loin des trois mois, donc une cible plus grande peut sembler absurde. Mais les ménages aux revenus les moins stables sont exactement ceux pour qui trois mois est le plus loin de suffire. Faire la moyenne par-dessus cette tension, c'est ainsi que « trois à six » est devenu la réponse standard — et qu'elle a fini par être fausse pour presque chacun pris individuellement.
Pourquoi un seul chiffre ne peut pas convenir à tous
Un fonds d'urgence fait un seul travail : il paie vos coûts fixes pendant les mois où vos revenus ne le font pas.
La taille qu'il vous faut dépend donc de deux choses — combien vous dépensez, ce que la règle standard prend bien en compte, et combien vos revenus varient, ce qu'elle ignore. Un salaire qui tombe le même jour pour le même montant a une variance quasi nulle ; le fonds n'a qu'à survivre à une perte d'emploi. Un revenu qui oscille entre $640 et $5,120 la même année est exposé à tout autre chose : non pas un événement dramatique unique, mais un mauvais trimestre parfaitement ordinaire.
La mesure de ce balancement est le coefficient de variation :
CV = STDEV(12 derniers mois de revenu net) / AVERAGE(12 derniers mois de revenu net)
C'est un ratio, donc il fonctionne à tout niveau de revenu — un freelance à $2,000 par mois et une dirigeante d'agence à $20,000 par mois se comparent directement. En mots :
| CV | La forme de vos revenus |
|---|---|
| moins de 0.20 | Stable. Proche d'un salaire. |
| 0.20 – 0.45 | Cahoteux. Normal en freelance. |
| 0.45 – 0.75 | Volatil. Le coussin a un vrai travail. |
| plus de 0.75 | Festin et famine. Non négociable. |
La règle
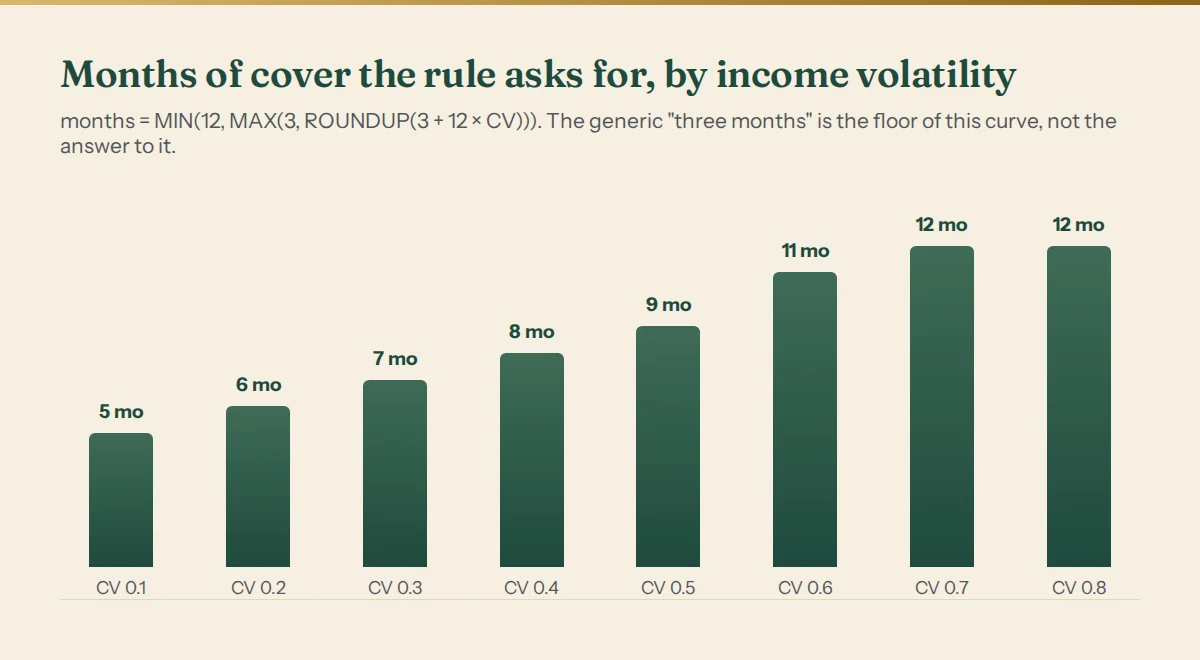
mois_requis = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
cible_coussin = mois_requis × couts_mensuels_engages
Trois morceaux, chacun avec son rôle :
- Le 3 est la base — la couverture qu'il vous faut même si vos revenus ne varient jamais, parce que le risque de les perdre entièrement ne dépend pas de leur régularité.
- Le 12 × CV est la partie que tous les autres oublient. Chaque 0.1 de volatilité ajoute environ 1.2 mois, parce qu'un revenu plus dispersé produit des creux plus profonds et des séries de creux plus longues ; les manques s'additionnent au lieu d'alterner.
- Le plafond à 12 empêche la règle de s'emballer. Au-delà d'un an de couverture, vous immobilisez une grosse somme de liquidités oisives, et la bonne réponse à une volatilité au-dessus de ce point est de changer le revenu, pas de continuer à thésauriser contre lui.
Regardez ce que montre le graphique : à tout niveau réel de variabilité, la réponse est déjà au-dessus de trois mois. Trois est le plancher de cette courbe, et seul un revenu littéralement sans variance s'y pose. Si vos revenus bougent un tant soit peu, le conseil standard était sous-spécifié pour vous dès le départ.
Exemple résolu
Prenez une freelance avec $3,502.50 de coûts mensuels engagés — le salaire qu'elle se verse plus ses factures fixes — et douze mois de revenus nets qui ont produit un CV de 0.53.
mois = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10
cible = 10 × $3,502.50 = $35,025
Face au conseil standard de trois à six mois — $10,508 à $21,015 — la règle mesurée demande $35,025. Ce n'est pas la règle qui est pessimiste. Cette freelance a eu un mois qui a rapporté $640 contre $3,502.50 de coûts, un trou de $2,862.50 en un seul mois, et ce n'était pas son seul mauvais mois. Six mois de couverture auraient été un risque réel de finir à sec.
Ce qui compte comme « coûts mensuels engagés »
Pas vos dépenses moyennes. Le chiffre qu'il vous faut, c'est ce que vous ne pouvez pas cesser de payer dans le mois :
- À inclure : loyer ou crédit immobilier, charges, assurances, mensualités minimales des dettes, courses, transport pour le travail, garde d'enfants, téléphone, et tout abonnement que vous garderiez vraiment pendant un mauvais trimestre.
- À exclure : les dépenses de confort que vous couperiez vraiment, les versements d'épargne autres que le coussin lui-même, et tout ce que vous pourriez suspendre d'un coup de fil.
Soyez honnête dans les deux sens. Gonfler le chiffre rend la cible inatteignable et vous l'abandonnerez ; le réduire à l'os fait échouer le fonds au moment précis où vous en avez besoin, qui est le seul moment qui compte.
Y arriver quand la cible semble impossible
$35,025 est un chiffre qui fait fermer l'onglet. Trois choses le rendent abordable :
- Comptez en mois, pas en dollars. « $8,000 d'épargne » n'est pas une information. « 2.3 mois d'autonomie », si — et ça monte d'une façon qui se sent. L'autonomie, c'est simplement
solde ÷ couts_engages. - Le premier mois de couverture vaut plus que le dixième. Passer de 0 à 1 mois supprime toute la catégorie d'urgences qui partent aujourd'hui sur une carte de crédit à 22%. Passer de 9 à 10 apporte bien moins. Mettez l'effort au début et laissez les derniers mois prendre des années s'il le faut.
- Alimentez-le avec le surplus, pas avec la discipline. Si votre revenu est variable, les bons mois sont la source du coussin. Versez-vous un salaire fixe, laissez le reste, et le fonds se remplit tout seul sans qu'aucun mois ressemble à un sacrifice — la méthode du percentile fixe ce montant.
Revérifiez chaque trimestre
Le CV n'est pas une constante. Perdre un gros client, gagner un contrat récurrent ou passer du projet ponctuel au travail sous contrat change la forme de vos revenus, et la cible doit bouger avec. Recalculez l'écart type et la moyenne sur douze mois glissants chaque trimestre ; si la cible du coussin a monté, c'est le mécanisme qui vous dit quelque chose de réel sur votre risque, pas une erreur d'arithmétique.
La version courte
Trois à six mois est une valeur par défaut pour un calcul que personne ne vous oblige à faire. Mesurez votre propre volatilité, ajoutez 1.2 mois de couverture pour chaque 0.1 de celle-ci, plafonnez à un an, et comptez ce que vous avez en mois plutôt qu'en dollars. Le chiffre obtenu sera le vôtre, spécifiquement — et vous saurez dire exactement pourquoi il est ce qu'il est.
Sources : Bankrate Annual Emergency Savings Report (terrain du 2 au 8 décembre 2025, n = 2,564 adultes américains) ; Réserve fédérale, Report on the Economic Well-Being of U.S. Households in 2025.



