
Какого размера должен быть резервный фонд? Три месяца — нижняя планка, а не ответ
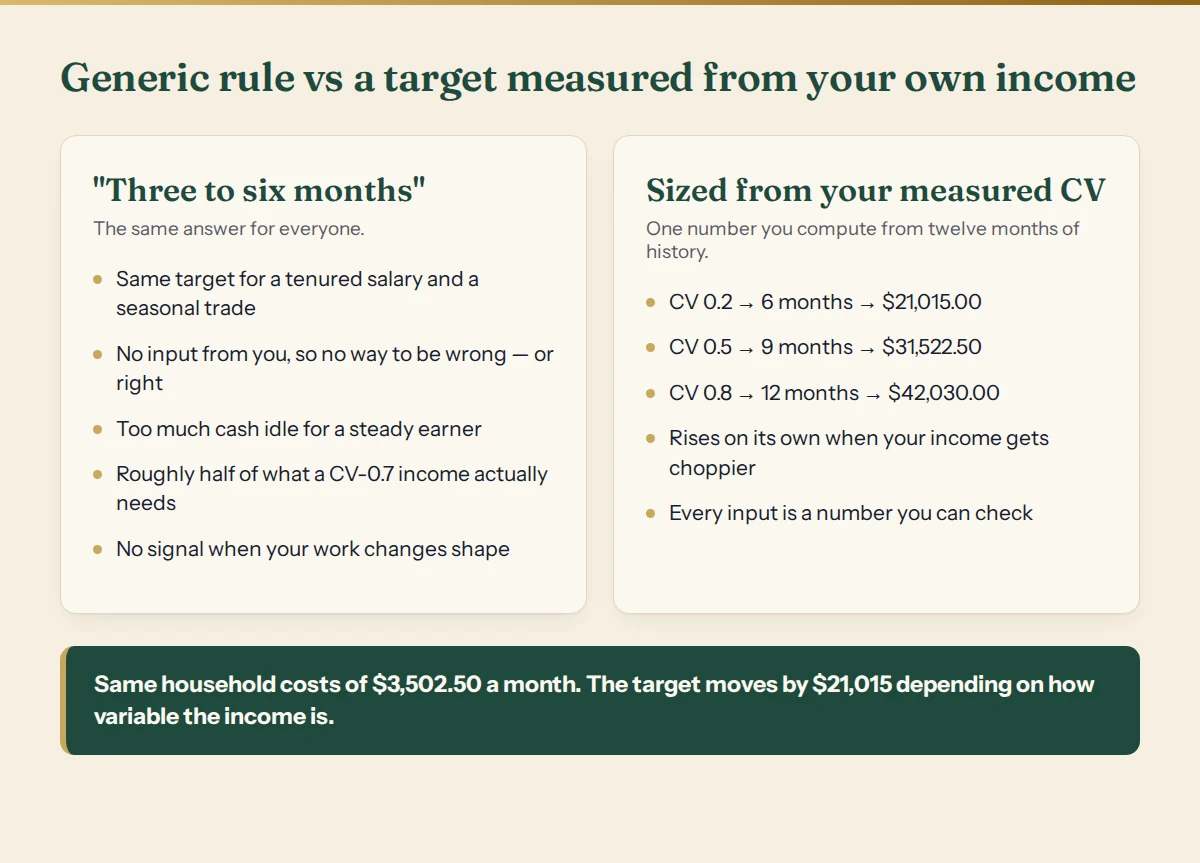
«От трёх до шести месяцев расходов». Это пишут в каждой статье, и это единственный совет по личным финансам, который даёт врачу больницы с фиксированным окладом и сезонному кровельщику совершенно одинаковый ответ.
Так быть не может, и у причины, почему это неверно, есть имя и формула. В этом руководстве вы получите и то и другое — плюс честную картину того, где люди находятся на самом деле.
Что у людей есть на самом деле
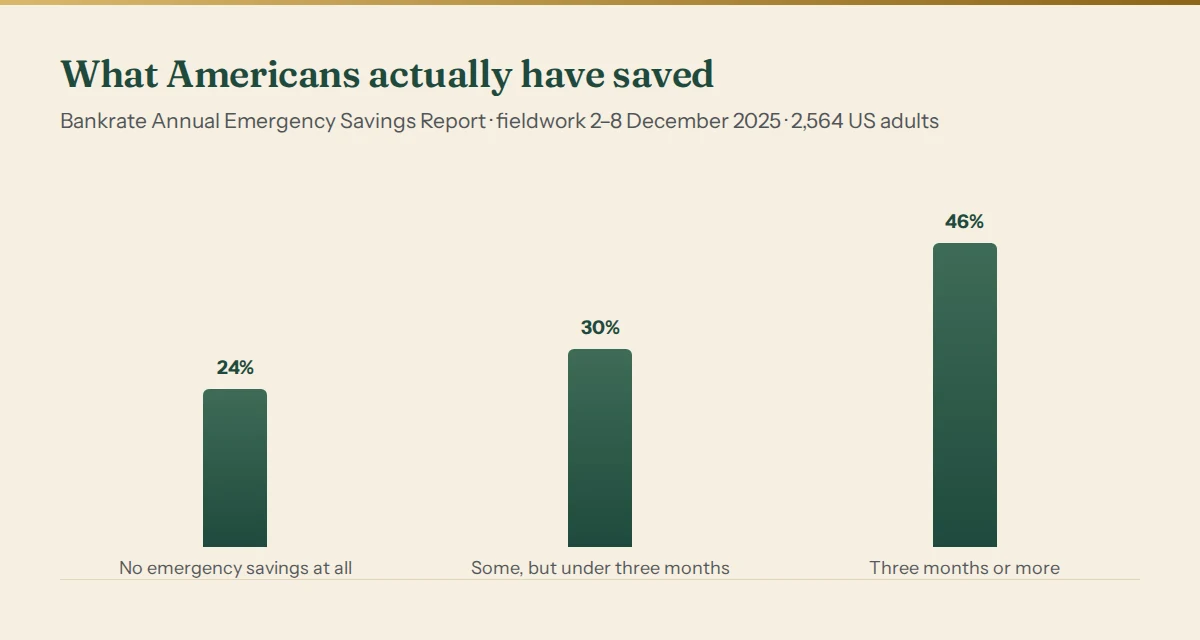
У 46% взрослых в США отложено не меньше трёх месяцев расходов. У 30% сбережения есть, но меньше трёх месяцев. У 24% не отложено ничего. В том же опросе лишь 47% сказали, что закрыли бы из сбережений внезапную трату в $1,000.
Опрос Федеральной резервной системы рассказывает похожую историю на меньшей сумме: по данным за 2025 год 63% взрослых ответили, что покрыли бы неожиданный расход в $400 целиком наличными, сбережениями или картой, погашаемой к следующей выписке, — а 12% сказали, что не смогли бы оплатить его никак вообще.
Из этих цифр следуют две вещи, и они тянут в противоположные стороны. Большинству до трёх месяцев далеко, поэтому цель побольше может выглядеть абсурдом. Но именно домохозяйствам с самым нестабильным доходом трёх месяцев не хватает сильнее всего. Усреднение поверх этого противоречия — вот как «от трёх до шести» стало стандартным ответом и как он оказался неверным почти для каждого в отдельности.
Почему одно число не может подойти всем
У резервного фонда одна работа: платить ваши постоянные расходы в те месяцы, когда их не платит ваш доход.
Значит, нужный размер зависит от двух вещей — от того, сколько вы тратите, что стандартное правило учитывает, и от того, насколько ваш доход колеблется, чего оно не учитывает. Оклад, приходящий в один и тот же день одной и той же суммой, имеет разброс около нуля; фонду достаточно пережить потерю работы. Доход, который за один год ходит между $640 и $5,120, подвержен совсем другому: не единственному драматичному событию, а самому обыкновенному плохому кварталу.
Мера этого разброса — коэффициент вариации:
CV = STDEV(последние 12 месяцев чистого дохода) / AVERAGE(последние 12 месяцев чистого дохода)
Это отношение, поэтому оно работает на любом уровне дохода — фрилансера с $2,000 в месяц и владелицу агентства с $20,000 в месяц можно сравнивать напрямую. Словами:
| CV | Форма вашего дохода |
|---|---|
| меньше 0.20 | Устойчивый. Почти оклад. |
| 0.20 – 0.45 | С ухабами. Норма для фриланса. |
| 0.45 – 0.75 | Изменчивый. У подушки настоящая работа. |
| больше 0.75 | Пир и голод. Не обсуждается. |
Правило
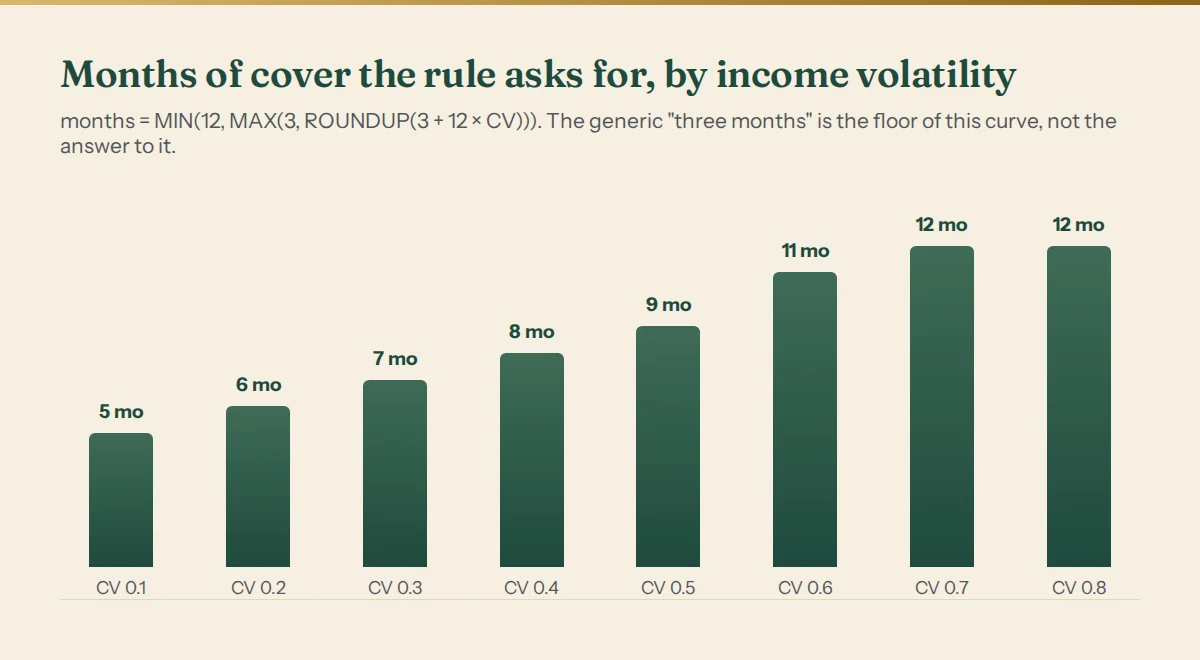
нужно_месяцев = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
цель_подушки = нужно_месяцев × обязательные_расходы_месяца
Три части, у каждой своя роль:
- 3 — это основа: запас, который нужен, даже если доход не колеблется никогда, потому что риск потерять его целиком не зависит от того, насколько он ровный.
- 12 × CV — та часть, которую все остальные опускают. Каждые 0.1 изменчивости добавляют примерно 1.2 месяца, потому что более разбросанный доход даёт и более глубокие провалы, и более длинные их серии; недостачи складываются, а не чередуются.
- Потолок в 12 не даёт правилу разогнаться. За пределами года запаса вы держите большую сумму без дела, и правильный ответ на изменчивость выше этой точки — менять доход, а не копить против него дальше.
Обратите внимание, что показывает график: на любом реальном уровне изменчивости ответ уже выше трёх месяцев. Три — это нижняя планка этой кривой, и на ней лежит только доход буквально без разброса. Если ваш доход движется хоть немного, стандартный совет был недоопределён для вас с самого начала.
Разобранный пример
Возьмём фрилансершу с $3,502.50 обязательных расходов в месяц — зарплата, которую она платит самой себе, плюс постоянные счета — и двенадцатью месяцами чистого дохода, давшими CV 0.53.
месяцев = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10
цель = 10 × $3,502.50 = $35,025
Против стандартного совета «три—шесть месяцев» — от $10,508 до $21,015 — измеренное правило просит $35,025. И это не пессимизм правила. У той фрилансерши был месяц, принёсший $640 при $3,502.50 расходов, — дыра в $2,862.50 за один месяц, и он был не единственным плохим. Шесть месяцев запаса были бы реальным риском остаться ни с чем.
Что считать «обязательными расходами месяца»
Не средние траты. Нужное вам число — то, что вы не можете перестать платить в течение месяца:
- Включайте: аренду или ипотеку, коммунальные платежи, страховки, минимальные платежи по долгам, продукты, дорогу до работы, присмотр за детьми, телефон и любую подписку, которую вы действительно оставили бы в плохой квартал.
- Исключайте: необязательные траты, которые вы действительно бы срезали, взносы в сбережения помимо самой подушки и всё, что можно поставить на паузу одним звонком.
Будьте честны в обе стороны. Раздутое число делает цель недостижимой, и вы её бросите; урезанное до костей — заставит фонд отказать ровно в тот момент, когда он понадобится, а это единственный момент, который имеет значение.
Как дойти, когда цель выглядит невозможной
$35,025 — число, от которого закрывают вкладку. Три вещи делают его подъёмным:
- Считайте в месяцах, а не в долларах. «Отложено $8,000» — это не информация. «Запас на 2.3 месяца» — информация, и она растёт так, что это чувствуется. Запас — это просто
остаток ÷ обязательные_расходы. - Первый месяц запаса стоит больше десятого. Путь от 0 до 1 месяца убирает целую категорию форс-мажоров, которые сегодня ложатся на кредитку под 22%. Путь от 9 до 10 даёт куда меньше. Сдвиньте усилия в начало и позвольте поздним месяцам занять годы, если потребуется.
- Наполняйте из излишка, а не из дисциплины. Если доход изменчив, подушка приходит из хороших месяцев. Платите себе фиксированную зарплату, оставляйте остальное — и фонд наполняется сам, без месяцев, похожих на жертву; этот фиксированный размер задаёт метод перцентиля.
Пересчитывайте каждый квартал
CV — не константа. Потеря крупного клиента, появление абонентского контракта или переход от разовых проектов к работе по договору меняют форму дохода, и цель должна двигаться вместе с ней. Раз в квартал пересчитывайте стандартное отклонение и среднее по скользящим двенадцати месяцам; если цель подушки выросла — это механизм говорит вам что-то настоящее о вашем риске, а не ошибка в арифметике.
Коротко
«От трёх до шести месяцев» — заглушка вместо расчёта, который никто не заставляет вас делать. Измерьте собственную изменчивость, добавляйте 1.2 месяца запаса на каждые её 0.1, ограничьте годом и считайте накопленное в месяцах, а не в долларах. Полученное число будет именно вашим — и вы сможете точно сказать, почему оно такое, какое есть.
Источники: Bankrate Annual Emergency Savings Report (опрос 2–8 декабря 2025 года, n = 2,564 взрослых жителя США); Федеральная резервная система, Report on the Economic Well-Being of U.S. Households in 2025.



