
Quanto deve essere grande un fondo di emergenza? Tre mesi è la soglia minima, non la risposta
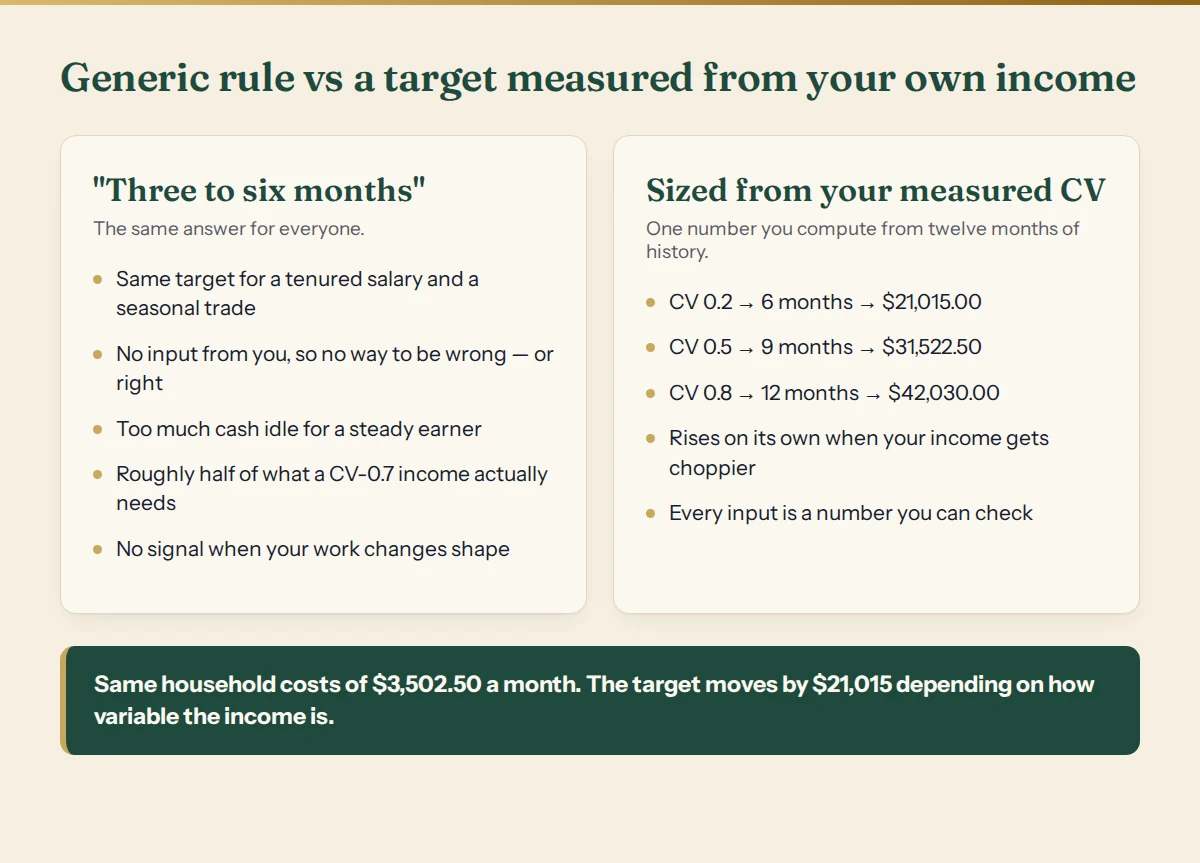
"Da tre a sei mesi di spese." Lo dicono tutti gli articoli, ed è l'unico consiglio di finanza personale che dà esattamente la stessa risposta a una dottoressa ospedaliera con stipendio fisso e a un copritetti stagionale.
Non può essere giusto, e il motivo per cui non lo è ha un nome e una formula. Questa guida ti dà entrambi, più il quadro onesto di dove stanno davvero le persone.
Che cosa hanno davvero le persone
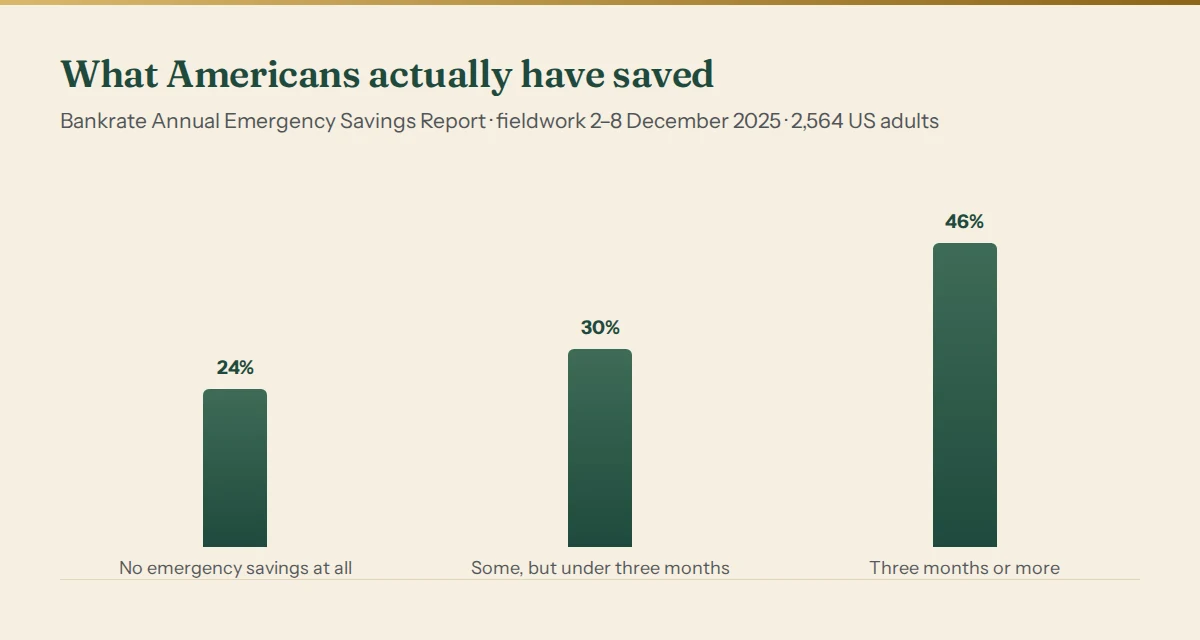
Il 46% degli adulti USA ha da parte almeno tre mesi di spese. Il 30% ha qualche risparmio, ma meno di tre mesi. Il 24% non ha nulla di accantonato. Nella stessa indagine, solo il 47% ha detto di poter coprire un'emergenza da $1,000 con i risparmi.
L'indagine della Federal Reserve racconta una storia simile su una cifra più piccola: nei dati del 2025, il 63% degli adulti ha detto che coprirebbe una spesa a sorpresa da $400 interamente con contanti, risparmi o una carta di credito saldata all'estratto conto successivo — e il 12% ha detto che non riuscirebbe a pagarla in alcun modo.
Da quei numeri seguono due cose, e puntano in direzioni opposte. La maggior parte delle persone non è vicina ai tre mesi, quindi un obiettivo più grande può sembrare assurdo. Ma le famiglie con le entrate meno stabili sono esattamente quelle per cui tre mesi è ciò che più resta lontano dal bastare. Fare la media sopra questa tensione è il modo in cui "da tre a sei" è diventata la risposta standard — e in cui ha finito per essere sbagliata per quasi ognuno preso singolarmente.
Perché un numero solo non può andare bene per tutti
Un fondo di emergenza fa un solo lavoro: paga i tuoi costi fissi nei mesi in cui le tue entrate non lo fanno.
Quindi la dimensione che ti serve dipende da due cose — da quanto spendi, che la regola standard considera, e da quanto variano le tue entrate, che la regola ignora. Uno stipendio che arriva lo stesso giorno per lo stesso importo ha varianza quasi nulla; il fondo deve solo sopravvivere alla perdita del lavoro. Un'entrata che oscilla tra $640 e $5,120 nello stesso anno è esposta a tutt'altro: non a un singolo evento drammatico, ma a un trimestre storto del tutto ordinario.
La misura di quell'oscillazione è il coefficiente di variazione:
CV = STDEV(ultimi 12 mesi di entrate nette) / AVERAGE(ultimi 12 mesi di entrate nette)
È un rapporto, quindi funziona a qualunque livello di reddito — un freelance da $2,000 al mese e la titolare di un'agenzia da $20,000 al mese si confrontano direttamente. A parole:
| CV | La forma delle tue entrate |
|---|---|
| sotto 0.20 | Stabile. Quasi uno stipendio. |
| 0.20 – 0.45 | A sobbalzi. Normale per il lavoro freelance. |
| 0.45 – 0.75 | Volatile. Il cuscinetto lavora sul serio. |
| oltre 0.75 | Abbondanza e carestia. Non negoziabile. |
La regola
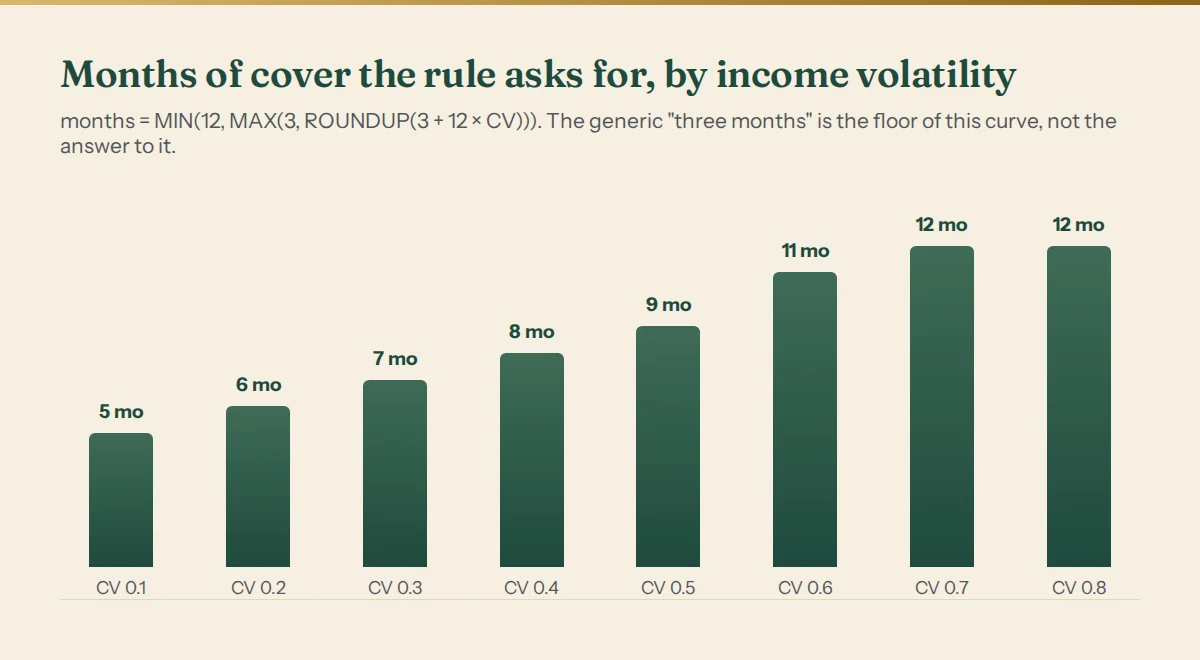
mesi_necessari = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
obiettivo_cuscinetto = mesi_necessari × costi_mensili_impegnati
Tre pezzi, ognuno con il suo compito:
- Il 3 è la base — la copertura che ti serve anche se le entrate non variano mai, perché il rischio di perderle del tutto non dipende da quanto sono regolari.
- Il 12 × CV è la parte che tutti gli altri lasciano fuori. Ogni 0.1 di volatilità aggiunge circa 1.2 mesi, perché un'entrata più dispersa produce buche più profonde e anche serie di buche più lunghe; gli ammanchi si sommano invece di alternarsi.
- Il tetto a 12 impedisce alla regola di scappare. Oltre un anno di copertura stai tenendo ferma una grossa somma di liquidità oziosa, e la risposta giusta a una volatilità sopra quel punto è cambiare l'entrata, non continuare ad accumulare contro di essa.
Nota che cosa mostra il grafico: a qualunque livello reale di variabilità la risposta è già sopra i tre mesi. Tre è la soglia minima di questa curva, e solo un'entrata letteralmente senza varianza vi si appoggia. Se le tue entrate si muovono anche solo un po', il consiglio standard era tarato male per te fin dall'inizio.
Esempio svolto
Prendi una freelance con $3,502.50 di costi mensili impegnati — lo stipendio che si versa più le bollette fisse — e dodici mesi di entrate nette che hanno prodotto un CV di 0.53.
mesi = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10
obiettivo = 10 × $3,502.50 = $35,025
Contro il consiglio standard di tre-sei mesi — da $10,508 a $21,015 — la regola misurata chiede $35,025. Non è la regola a essere pessimista. Quella freelance ha avuto un mese che ha portato $640 contro $3,502.50 di costi, un buco di $2,862.50 in un mese solo, e non è stato il suo unico mese storto. Sei mesi di copertura sarebbero stati un rischio reale di restare a secco.
Che cosa conta come "costi mensili impegnati"
Non la tua spesa media. Il numero che ti serve è ciò che non puoi smettere di pagare entro il mese:
- Dentro: affitto o mutuo, utenze, assicurazioni, rate minime dei debiti, spesa alimentare, trasporto per il lavoro, cura dei bambini, telefono e ogni abbonamento che terresti davvero durante un trimestre storto.
- Fuori: la spesa voluttuaria che taglieresti davvero, i versamenti di risparmio diversi dal cuscinetto stesso e tutto ciò che potresti sospendere con una telefonata.
Sii onesto in entrambe le direzioni. Gonfiare il numero rende l'obiettivo irraggiungibile e lo abbandonerai; ridurlo all'osso fa fallire il fondo nel momento in cui ti serve, che è l'unico momento che conta.
Arrivarci quando l'obiettivo sembra impossibile
$35,025 è un numero che fa chiudere la scheda. Tre cose lo rendono trattabile:
- Conta in mesi, non in dollari. "$8,000 da parte" non è un'informazione. "2.3 mesi di autonomia" sì — e sale in un modo che si sente. L'autonomia è semplicemente
saldo ÷ costi_impegnati. - Il primo mese di copertura vale più del decimo. Passare da 0 a 1 mese elimina l'intera categoria di emergenze che oggi finiscono su una carta di credito al 22%. Passare da 9 a 10 rende molto meno. Concentra lo sforzo all'inizio e lascia che gli ultimi mesi richiedano anni se serve.
- Alimentalo con il surplus, non con la disciplina. Se le tue entrate sono variabili, i mesi buoni sono la fonte del cuscinetto. Versati uno stipendio fisso, lascia lì il resto, e il fondo si riempie da solo senza che nessun mese sembri un sacrificio — il metodo del percentile fissa quell'importo.
Ricontrollalo ogni trimestre
Il CV non è una costante. Perdere un cliente grosso, aggiungere un contratto ricorrente o passare dai progetti spot al lavoro a contratto cambia la forma delle tue entrate, e l'obiettivo deve muoversi con essa. Ricalcola deviazione standard e media su dodici mesi mobili ogni trimestre; se l'obiettivo del cuscinetto è salito, è il meccanismo che ti sta dicendo qualcosa di reale sul tuo rischio, non un errore nell'aritmetica.
La versione breve
Da tre a sei mesi è un segnaposto per un calcolo che nessuno ti obbliga a fare. Misura la tua volatilità, aggiungi 1.2 mesi di copertura per ogni 0.1 di essa, metti il tetto a un anno e conta quello che hai in mesi anziché in dollari. Il numero che esce sarà specificamente tuo — e saprai dire esattamente perché è quello che è.
Fonti: Bankrate Annual Emergency Savings Report (rilevazione 2–8 dicembre 2025, n = 2,564 adulti USA); Federal Reserve, Report on the Economic Well-Being of U.S. Households in 2025.



