
¿De qué tamaño debe ser un fondo de emergencia? Tres meses es el suelo, no la respuesta
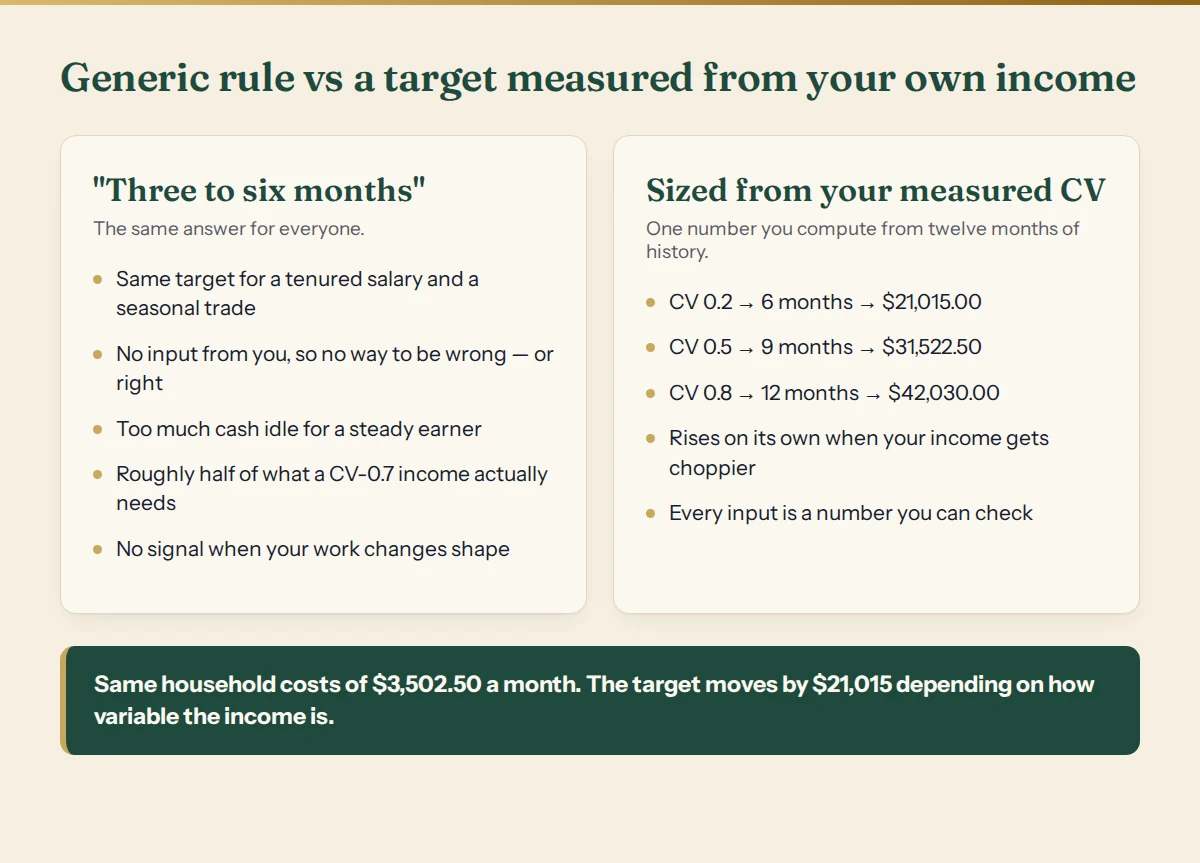
«De tres a seis meses de gastos.» Lo dicen todos los artículos, y es el único consejo de finanzas personales que le da exactamente la misma respuesta a una médica de hospital con sueldo fijo y a un techador de temporada.
Eso no puede estar bien, y la razón por la que no lo está tiene nombre y fórmula. Esta guía te da ambas cosas, más el retrato honesto de dónde está la gente en realidad.
Lo que la gente tiene en realidad
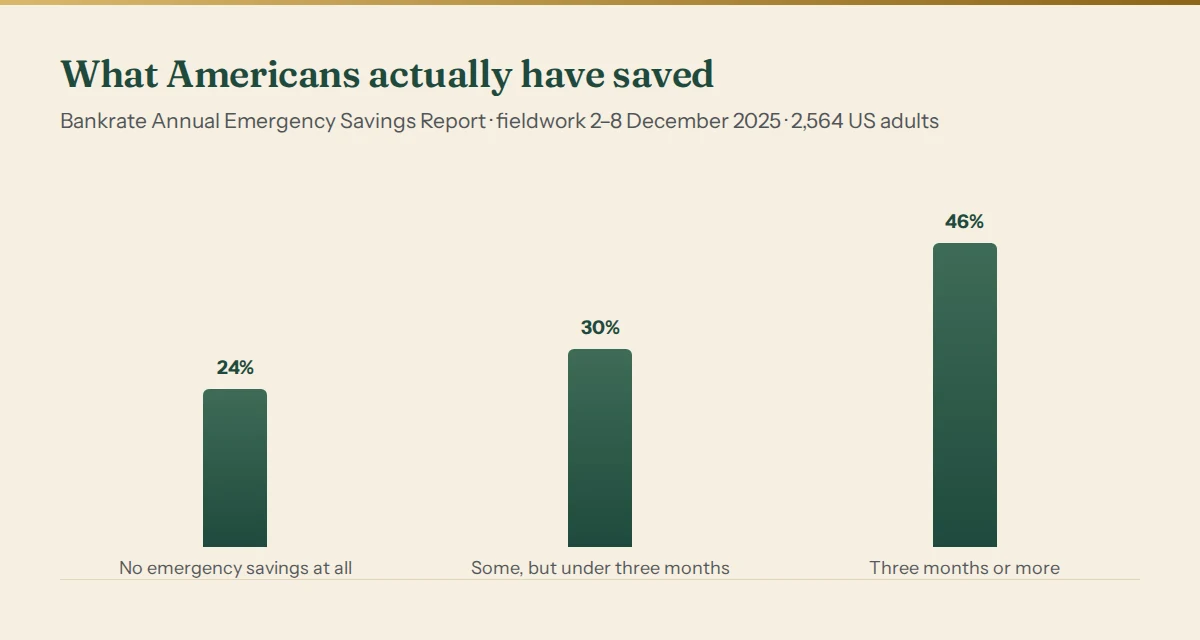
El 46% de los adultos de EE. UU. tiene al menos tres meses de gastos ahorrados. El 30% tiene algún ahorro, pero menos de tres meses. El 24% no tiene nada apartado. En la misma encuesta, solo el 47% dijo que podría cubrir una emergencia de $1,000 con sus ahorros.
La encuesta de la Reserva Federal cuenta una historia parecida con un importe menor: en sus datos de 2025, el 63% de los adultos dijo que cubriría un gasto sorpresa de $400 por completo con efectivo, ahorros o una tarjeta de crédito pagada en el siguiente extracto — y el 12% dijo que no podría pagarlo de ninguna manera.
De esos números se siguen dos cosas, y apuntan en direcciones opuestas. La mayoría de la gente no está cerca de los tres meses, así que un objetivo mayor puede parecer absurdo. Pero los hogares con los ingresos menos estables son exactamente aquellos para los que tres meses es lo que más lejos queda de ser suficiente. Promediar sobre esa tensión es la manera en que «de tres a seis» se convirtió en la respuesta estándar — y en que acabó siendo errónea para casi cada persona en particular.
Por qué un solo número no puede valer para todos
Un fondo de emergencia hace un solo trabajo: paga tus costes fijos durante los meses en que tus ingresos no lo hacen.
Así que el tamaño que necesitas depende de dos cosas: de cuánto gastas, que la regla estándar sí tiene en cuenta, y de cuánto varían tus ingresos, que no. Un sueldo que llega el mismo día por el mismo importe tiene una varianza casi nula; el fondo solo tiene que sobrevivir a una pérdida del empleo. Un ingreso que oscila entre $640 y $5,120 en el mismo año está expuesto a otra cosa completamente distinta: no a un único suceso dramático, sino a un trimestre malo de lo más corriente.
La medida de ese vaivén es el coeficiente de variación:
CV = STDEV(últimos 12 meses de ingreso neto) / AVERAGE(últimos 12 meses de ingreso neto)
Es una proporción, así que funciona a cualquier nivel de ingresos — un freelancer de $2,000 al mes y la dueña de una agencia de $20,000 al mes se pueden comparar directamente. En palabras:
| CV | La forma de tus ingresos |
|---|---|
| menos de 0.20 | Estable. Casi un sueldo. |
| 0.20 – 0.45 | Con baches. Normal en el trabajo freelance. |
| 0.45 – 0.75 | Volátil. El colchón tiene trabajo de verdad. |
| más de 0.75 | Festín y hambruna. No negociable. |
La regla
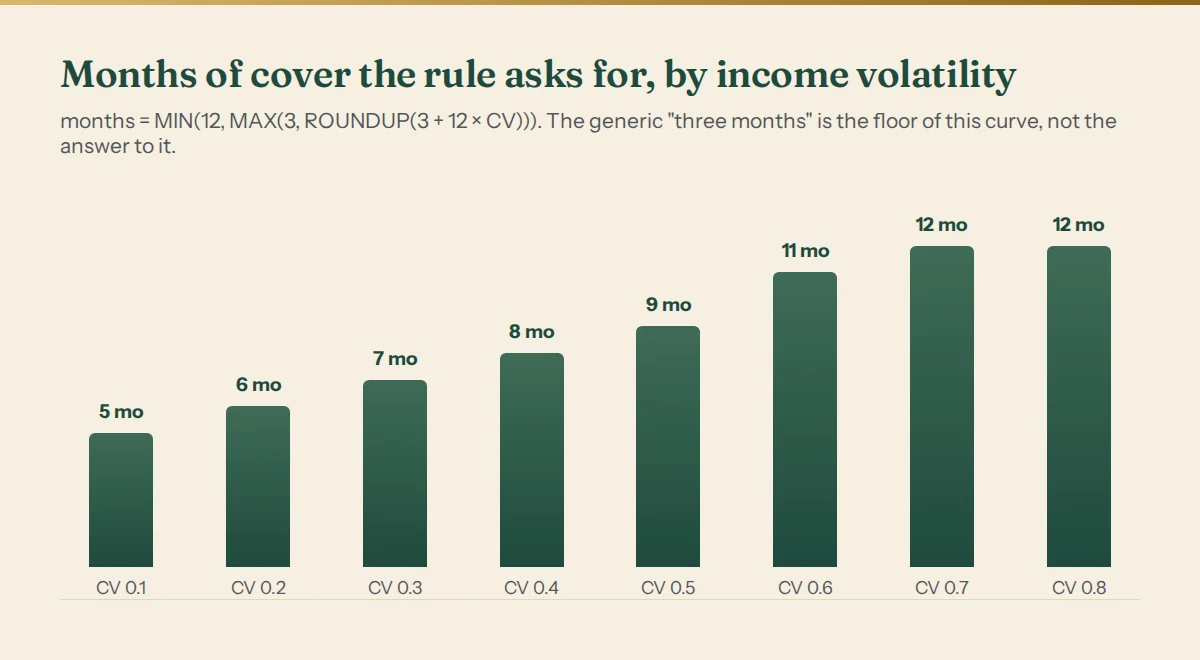
meses_necesarios = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
objetivo_colchon = meses_necesarios × costes_mensuales_comprometidos
Tres partes, cada una con su función:
- El 3 es la base — la cobertura que necesitas aunque tus ingresos nunca varíen, porque el riesgo de perderlos por completo no depende de lo estables que sean.
- El 12 × CV es la parte que todos los demás omiten. Cada 0.1 de volatilidad añade aproximadamente 1.2 meses, porque un ingreso más disperso produce valles más profundos y también rachas más largas de ellos; los déficits se acumulan en vez de alternarse.
- El tope en 12 impide que la regla se desboque. Pasado un año de cobertura estás reteniendo una gran cantidad de efectivo ocioso, y la respuesta correcta a una volatilidad por encima de ese punto es cambiar el ingreso, no seguir acaparando contra él.
Fíjate en lo que muestra el gráfico: a cualquier nivel real de variabilidad la respuesta ya está por encima de tres meses. Tres es el suelo de esta curva, y solo un ingreso literalmente sin varianza se sienta sobre él. Si tus ingresos se mueven aunque sea un poco, el consejo estándar estaba mal especificado para ti desde el principio.
Ejemplo resuelto
Toma a una freelancer con $3,502.50 de costes mensuales comprometidos — el autosueldo que se paga más sus facturas fijas — y doce meses de ingresos netos que produjeron un CV de 0.53.
meses = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10
objetivo = 10 × $3,502.50 = $35,025
Frente al consejo estándar de tres a seis meses — de $10,508 a $21,015 — la regla medida pide $35,025. Y no es que la regla sea pesimista. Esa freelancer tuvo un mes que trajo $640 contra $3,502.50 de costes, un agujero de $2,862.50 en un solo mes, y no fue su único mes malo. Seis meses de cobertura habrían sido un riesgo real de quedarse sin nada.
Qué cuenta como «costes mensuales comprometidos»
No tu gasto medio. El número que necesitas es lo que no puedes dejar de pagar dentro de un mes:
- Incluye: alquiler o hipoteca, suministros, seguros, pagos mínimos de deudas, comida, transporte al trabajo, cuidado de los niños, teléfono y cualquier suscripción que de verdad mantendrías durante un mal trimestre.
- Excluye: el gasto discrecional que recortarías de verdad, las aportaciones a ahorro distintas del propio colchón y todo lo que podrías pausar con una llamada.
Sé honesto en las dos direcciones. Inflar el número hace el objetivo inalcanzable y lo abandonarás; dejarlo en los huesos hace que el fondo falle en el momento en que lo necesitas, que es el único momento que importa.
Cómo llegar cuando el objetivo parece imposible
$35,025 es un número que hace que la gente cierre la pestaña. Tres cosas lo vuelven manejable:
- Cuenta en meses, no en dólares. «$8,000 ahorrados» no es información. «2.3 meses de margen» sí lo es, y sube de una forma que se siente. El margen es simplemente
saldo ÷ costes_comprometidos. - El primer mes de cobertura vale más que el décimo. Pasar de 0 a 1 mes elimina la categoría entera de emergencias que hoy van a una tarjeta de crédito al 22%. Pasar de 9 a 10 hace mucho menos. Concentra el esfuerzo al principio y deja que los últimos meses tarden años si hace falta.
- Aliméntalo con el excedente, no con disciplina. Si tu ingreso es variable, los meses buenos son de donde sale el colchón. Págate un autosueldo fijo, deja el resto, y el fondo se llena solo sin que ningún mes se sienta como un sacrificio — el método del percentil fija ese importe.
Revísalo cada trimestre
El CV no es una constante. Perder un cliente grande, sumar un contrato fijo o pasar de proyectos sueltos a trabajo por contrato cambian la forma de tus ingresos, y el objetivo debe moverse con ella. Recalcula la desviación estándar y la media sobre doce meses rodantes cada trimestre; si el objetivo del colchón subió, es el mecanismo diciéndote algo real sobre tu riesgo, no un error en la aritmética.
La versión corta
De tres a seis meses es un marcador de posición para un cálculo que nadie te obliga a hacer. Mide tu propia volatilidad, añade 1.2 meses de cobertura por cada 0.1 de ella, ponle un tope de un año y cuenta lo que tienes en meses en vez de en dólares. El número que salga será específicamente tuyo, y podrás decir exactamente por qué es el que es.
Fuentes: Bankrate Annual Emergency Savings Report (trabajo de campo del 2 al 8 de diciembre de 2025, n = 2,564 adultos de EE. UU.); Reserva Federal, Report on the Economic Well-Being of U.S. Households in 2025.



