
Wie groß muss ein Notfallfonds sein? Drei Monate sind der Boden, nicht die Antwort
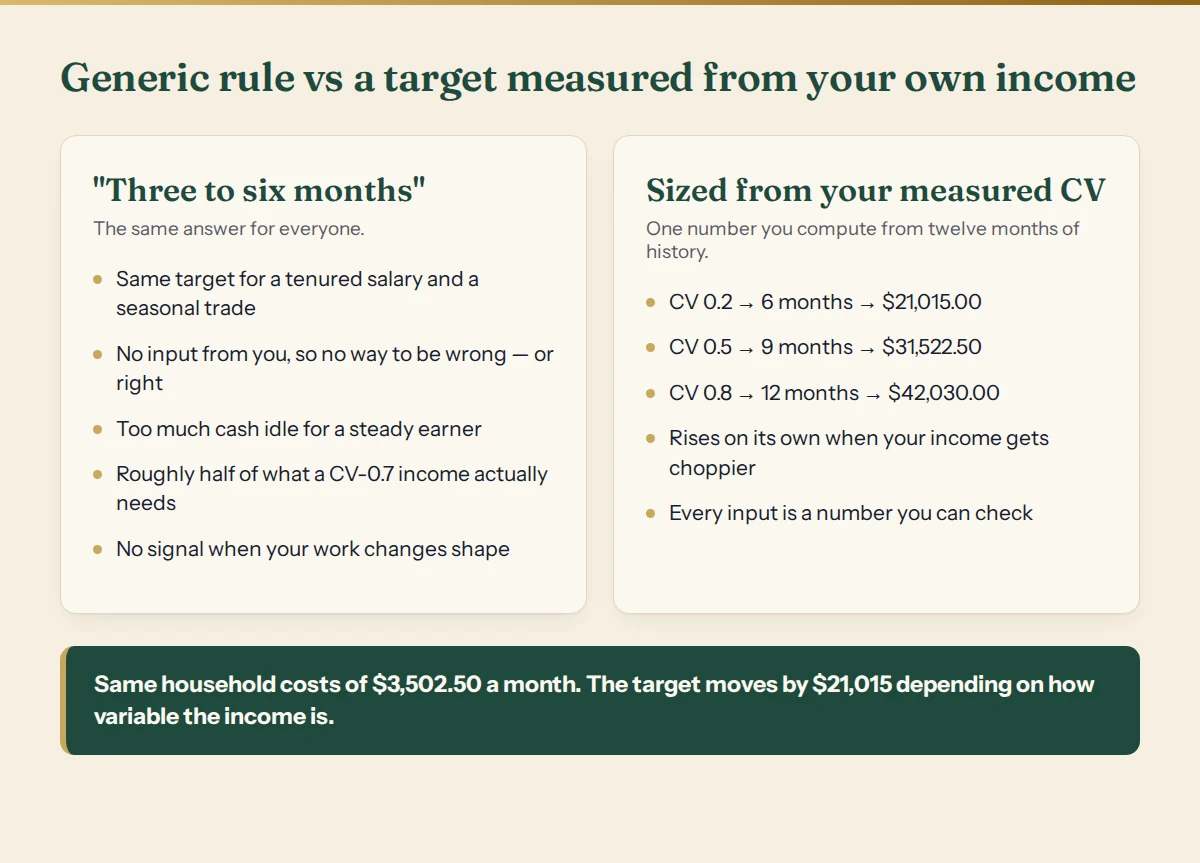
„Drei bis sechs Monatsausgaben." Jeder Artikel sagt es, und es ist der einzige Ratschlag zu persönlichen Finanzen, der einer Klinikärztin mit festem Gehalt und einem Dachdecker im Saisongeschäft exakt dieselbe Antwort gibt.
Das kann nicht stimmen, und der Grund, warum es nicht stimmt, hat einen Namen und eine Formel. Dieser Leitfaden gibt dir beides — plus das ehrliche Bild, wo die Leute tatsächlich stehen.
Was die Leute tatsächlich haben
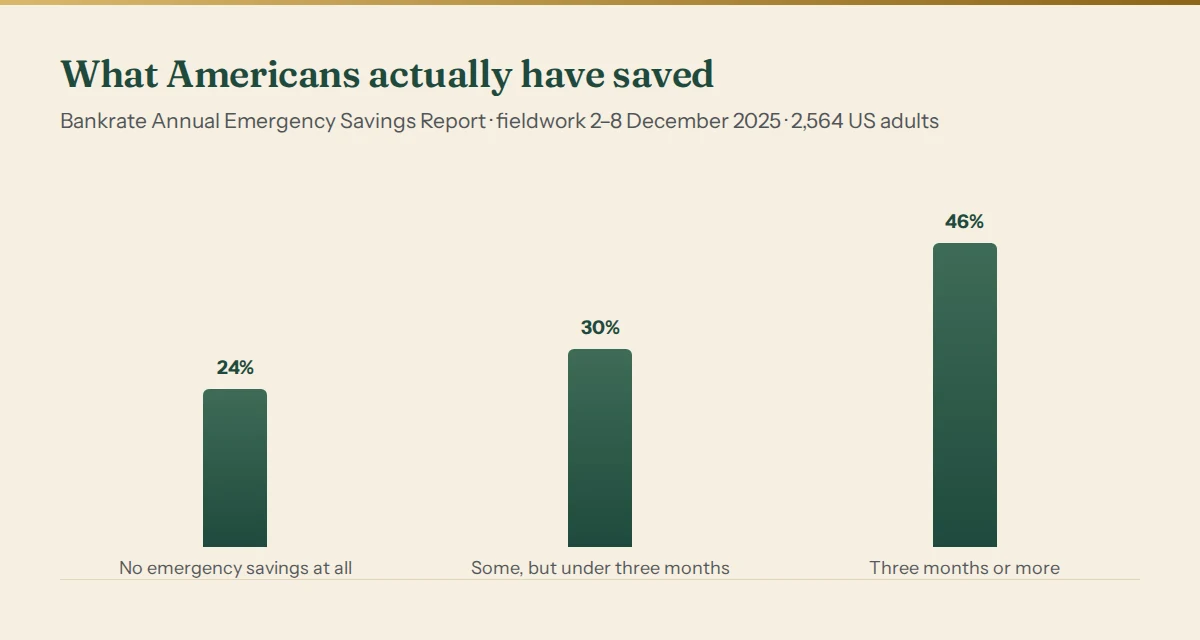
46% der Erwachsenen in den USA haben mindestens drei Monatsausgaben gespart. 30% haben etwas, aber weniger als drei Monate. 24% haben gar nichts zurückgelegt. In derselben Umfrage sagten nur 47%, sie könnten einen Notfall von $1,000 aus Ersparnissen decken.
Die Umfrage der Federal Reserve erzählt bei einem kleineren Betrag eine ähnliche Geschichte: In ihren Daten von 2025 sagten 63% der Erwachsenen, sie würden eine überraschende Ausgabe von $400 vollständig mit Bargeld, Ersparnissen oder einer zur nächsten Abrechnung getilgten Kreditkarte decken — und 12% sagten, sie könnten sie auf gar keinem Weg bezahlen.
Aus diesen Zahlen folgen zwei Dinge, und sie zeigen in entgegengesetzte Richtungen. Die meisten Menschen sind von drei Monaten weit entfernt, also kann ein größeres Ziel absurd wirken. Aber die Haushalte mit dem instabilsten Einkommen sind genau die, für die drei Monate am weitesten von „genug" entfernt sind. Über diese Spannung hinweg zu mitteln — so wurde „drei bis sechs" zur Standardantwort, und so wurde sie für fast jeden Einzelnen falsch.
Warum eine Zahl nicht für alle passen kann
Ein Notfallfonds hat genau eine Aufgabe: Er zahlt deine Fixkosten in den Monaten, in denen dein Einkommen es nicht tut.
Die nötige Größe hängt also von zwei Dingen ab — davon, wie viel du ausgibst, was die Standardregel berücksichtigt, und davon, wie stark dein Einkommen schwankt, was sie nicht tut. Ein Gehalt, das am selben Tag in derselben Höhe eingeht, hat eine Varianz nahe null; der Fonds muss nur einen Jobverlust überstehen. Ein Einkommen, das im selben Jahr zwischen $640 und $5,120 pendelt, ist etwas völlig anderem ausgesetzt: nicht einem einzelnen dramatischen Ereignis, sondern einem ganz gewöhnlichen schlechten Quartal.
Das Maß für dieses Pendeln ist der Variationskoeffizient:
CV = STDEV(letzte 12 Monate Nettoeinkommen) / AVERAGE(letzte 12 Monate Nettoeinkommen)
Er ist ein Verhältnis und funktioniert deshalb auf jedem Einkommensniveau — ein Freelancer mit $2,000 im Monat und eine Agenturinhaberin mit $20,000 im Monat lassen sich direkt vergleichen. In Worten:
| CV | Die Form deines Einkommens |
|---|---|
| unter 0.20 | Stabil. Fast ein Gehalt. |
| 0.20 – 0.45 | Holprig. Normal für freie Arbeit. |
| 0.45 – 0.75 | Volatil. Der Puffer hat echte Arbeit. |
| über 0.75 | Fette und magere Monate. Nicht verhandelbar. |
Die Regel
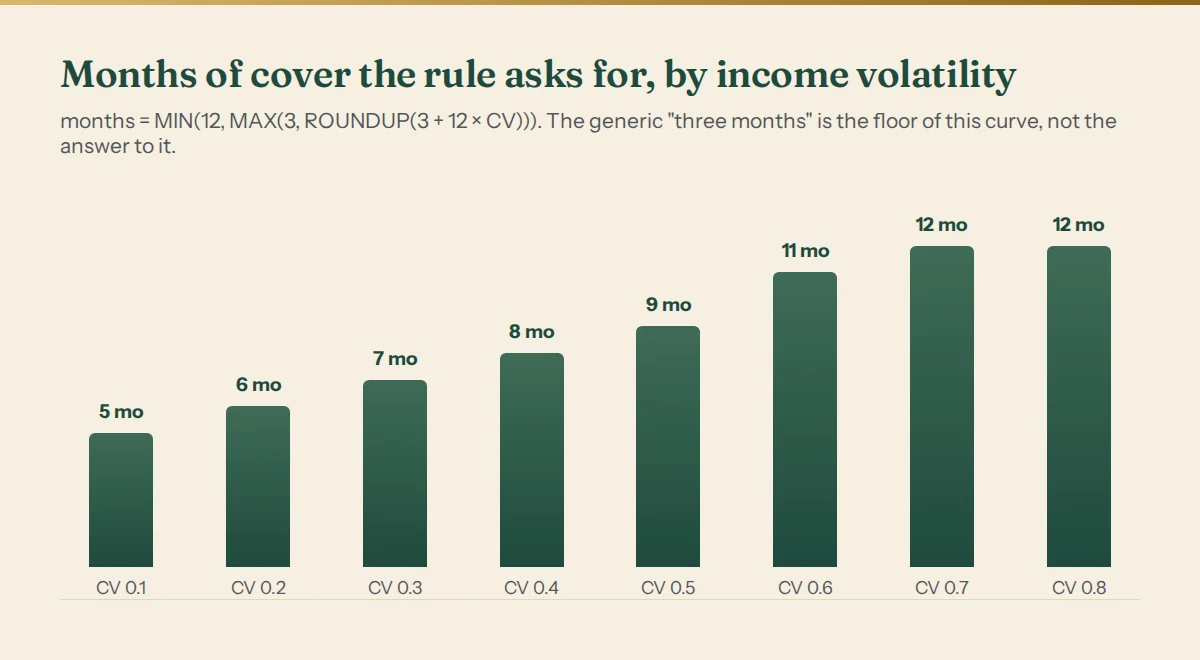
benoetigte_monate = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
pufferziel = benoetigte_monate × monatliche_feste_kosten
Drei Teile, jeder mit seiner Aufgabe:
- Die 3 ist die Basis — die Deckung, die du selbst dann brauchst, wenn dein Einkommen nie schwankt, denn das Risiko, es ganz zu verlieren, hängt nicht davon ab, wie gleichmäßig es ist.
- Das 12 × CV ist der Teil, den alle anderen weglassen. Jede 0.1 Volatilität fügt rund 1.2 Monate hinzu, weil ein stärker gestreutes Einkommen sowohl tiefere Täler als auch längere Serien davon erzeugt; die Löcher summieren sich, statt sich abzuwechseln.
- Die Obergrenze bei 12 stoppt die Regel vor dem Davonlaufen. Jenseits eines Jahres Deckung hältst du eine große Menge untätiges Bargeld, und die richtige Antwort auf Volatilität oberhalb dieses Punkts ist, das Einkommen zu ändern — nicht, weiter dagegen anzusparen.
Beachte, was das Diagramm zeigt: Auf jedem realen Schwankungsniveau liegt die Antwort bereits über drei Monaten. Drei ist der Boden dieser Kurve, und nur ein Einkommen mit buchstäblich null Varianz sitzt darauf. Wenn sich dein Einkommen überhaupt bewegt, war der Standardrat für dich von Anfang an zu grob.
Durchgerechnetes Beispiel
Nimm eine Freelancerin mit $3,502.50 festen Monatskosten — das Selbstgehalt, das sie sich auszahlt, plus ihre Fixrechnungen — und zwölf Monaten Nettoeinkommen, die einen CV von 0.53 ergaben.
monate = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10
ziel = 10 × $3,502.50 = $35,025
Gegen den Standardrat von drei bis sechs Monaten — $10,508 bis $21,015 — verlangt die gemessene Regel $35,025. Das ist nicht Pessimismus der Regel. Diese Freelancerin hatte einen Monat, der $640 gegen $3,502.50 Kosten einbrachte, ein Loch von $2,862.50 in einem einzigen Monat, und es war nicht ihr einziger schlechter. Sechs Monate Deckung wären ein echtes Risiko gewesen, leer auszugehen.
Was als „feste Monatskosten" zählt
Nicht deine Durchschnittsausgaben. Die Zahl, die du brauchst, ist das, was du innerhalb eines Monats nicht abstellen kannst:
- Rein gehört: Miete oder Hypothek, Nebenkosten, Versicherungen, Mindestraten auf Schulden, Lebensmittel, Weg zur Arbeit, Kinderbetreuung, Telefon und jedes Abo, das du in einem schlechten Quartal wirklich behalten würdest.
- Raus gehört: frei verfügbare Ausgaben, die du wirklich streichen würdest, Sparbeiträge außer dem Puffer selbst und alles, was du mit einem Anruf pausieren könntest.
Sei in beide Richtungen ehrlich. Die Zahl aufzupolstern macht das Ziel unerreichbar, und du gibst es auf; sie bis auf die Knochen abzuspecken lässt den Fonds genau in dem Moment scheitern, in dem du ihn brauchst — dem einzigen Moment, der zählt.
Hinkommen, wenn das Ziel unmöglich aussieht
$35,025 ist eine Zahl, bei der Leute den Tab schließen. Drei Dinge machen sie handhabbar:
- Zähle in Monaten, nicht in Dollar. „$8,000 gespart" ist keine Information. „2.3 Monate Reichweite" schon, und sie steigt auf eine Weise, die man spürt. Reichweite ist einfach
kontostand ÷ feste_kosten. - Der erste Monat Deckung ist mehr wert als der zehnte. Von 0 auf 1 Monat zu kommen beseitigt die ganze Kategorie von Notfällen, die heute auf einer Kreditkarte zu 22% landen. Von 9 auf 10 bringt viel weniger. Zieh den Einsatz nach vorn und lass die späten Monate Jahre dauern, wenn es sein muss.
- Füll ihn aus dem Überschuss, nicht aus Disziplin. Wenn dein Einkommen schwankt, kommt der Puffer aus den guten Monaten. Zahl dir ein festes Selbstgehalt aus, lass den Rest liegen, und der Fonds füllt sich von allein, ohne dass sich ein Monat wie Verzicht anfühlt — die Perzentil-Methode setzt diesen festen Betrag.
Prüf ihn jedes Quartal neu
CV ist keine Konstante. Einen großen Kunden zu verlieren, einen Rahmenvertrag zu gewinnen oder von Projektarbeit auf Vertragsarbeit umzusteigen — all das ändert die Form deines Einkommens, und das Ziel muss sich mitbewegen. Rechne Standardabweichung und Durchschnitt jedes Quartal über rollierende zwölf Monate neu; wenn das Pufferziel gestiegen ist, sagt dir der Mechanismus etwas Echtes über dein Risiko — es ist kein Fehler in der Arithmetik.
Die Kurzfassung
Drei bis sechs Monate sind ein Platzhalter für eine Rechnung, die niemand von dir verlangt. Miss deine eigene Schwankung, füge für jede 0.1 davon 1.2 Monate Deckung hinzu, deckle bei einem Jahr und zähle deinen Stand in Monaten statt in Dollar. Die Zahl, die herauskommt, gehört dir allein — und du kannst genau sagen, warum sie so ist, wie sie ist.
Quellen: Bankrate Annual Emergency Savings Report (Feldphase 2.–8. Dezember 2025, n = 2,564 Erwachsene in den USA); Federal Reserve, Report on the Economic Well-Being of U.S. Households in 2025.



