
Qual deve ser o tamanho de um fundo de emergência? Três meses é o piso, não a resposta
"De três a seis meses de despesas." Todos os artigos dizem isso, e é o único conselho de finanças pessoais que dá exatamente a mesma resposta a uma médica de hospital com salário fixo e a um telhadista que trabalha por temporada.
Isso não pode estar certo, e o motivo pelo qual não está tem nome e fórmula. Este guia entrega os dois, mais o retrato honesto de onde as pessoas realmente estão.
O que as pessoas têm de verdade
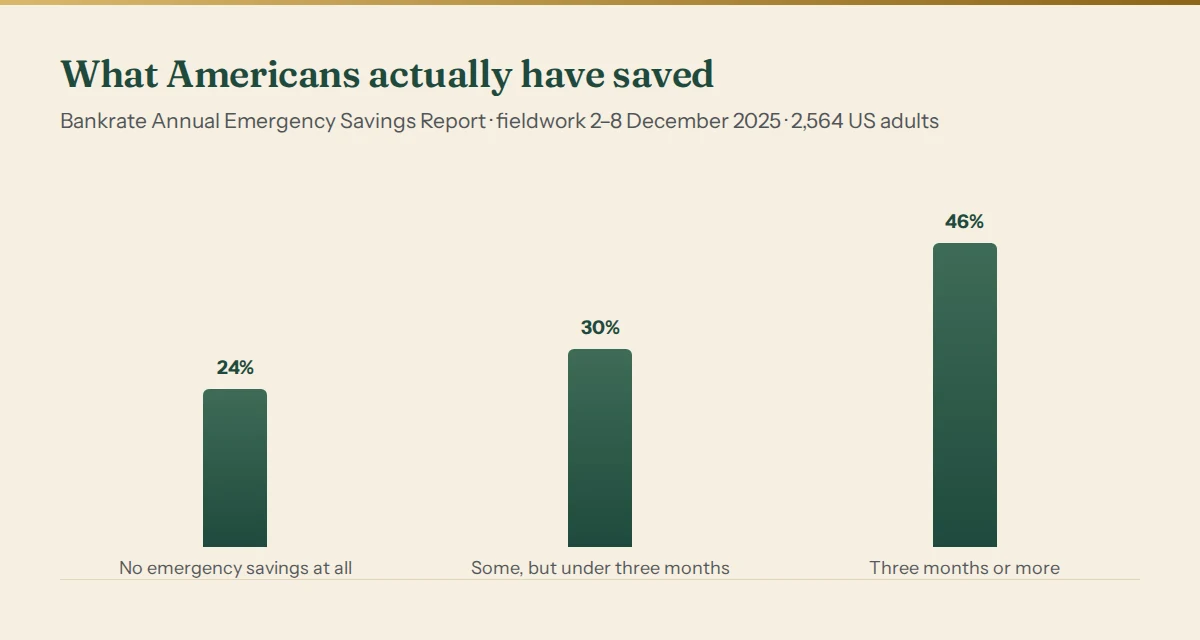
46% dos adultos dos EUA têm pelo menos três meses de despesas guardados. 30% têm alguma poupança, mas menos de três meses. 24% não têm nada reservado. Na mesma pesquisa, apenas 47% disseram que conseguiriam cobrir uma emergência de $1,000 com a poupança.
A pesquisa do Federal Reserve conta uma história parecida com um valor menor: nos dados de 2025, 63% dos adultos disseram que cobririam uma despesa surpresa de $400 inteiramente com dinheiro, poupança ou um cartão de crédito quitado na fatura seguinte — e 12% disseram que não conseguiriam pagá-la de forma alguma.
Dessas cifras seguem duas coisas, e elas apontam em direções opostas. A maioria das pessoas não está perto de três meses, então uma meta maior pode parecer absurda. Mas os lares com a renda menos estável são exatamente aqueles para quem três meses é o que mais longe fica de bastar. Tirar a média por cima dessa tensão foi como "de três a seis" virou a resposta padrão — e como acabou errada para quase cada pessoa em particular.
Por que um número só não serve para todos
Um fundo de emergência faz um único trabalho: paga seus custos fixos nos meses em que a sua renda não paga.
Então o tamanho de que você precisa depende de duas coisas — de quanto você gasta, o que a regra padrão até considera, e de quanto a sua renda varia, o que ela não considera. Um salário que cai no mesmo dia com o mesmo valor tem variância quase nula; o fundo só precisa sobreviver a uma perda de emprego. Uma renda que oscila entre $640 e $5,120 no mesmo ano está exposta a outra coisa completamente diferente: não a um único evento dramático, mas a um trimestre ruim dos mais comuns.
A medida desse balanço é o coeficiente de variação:
CV = STDEV(últimos 12 meses de renda líquida) / AVERAGE(últimos 12 meses de renda líquida)
É uma razão, então funciona em qualquer nível de renda — um freelancer de $2,000 por mês e a dona de uma agência de $20,000 por mês podem ser comparados diretamente. Em palavras:
| CV | O formato da sua renda |
|---|---|
| abaixo de 0.20 | Estável. Quase um salário. |
| 0.20 – 0.45 | Com solavancos. Normal no trabalho freelance. |
| 0.45 – 0.75 | Volátil. O colchão tem trabalho de verdade. |
| acima de 0.75 | Fartura e escassez. Inegociável. |
A regra
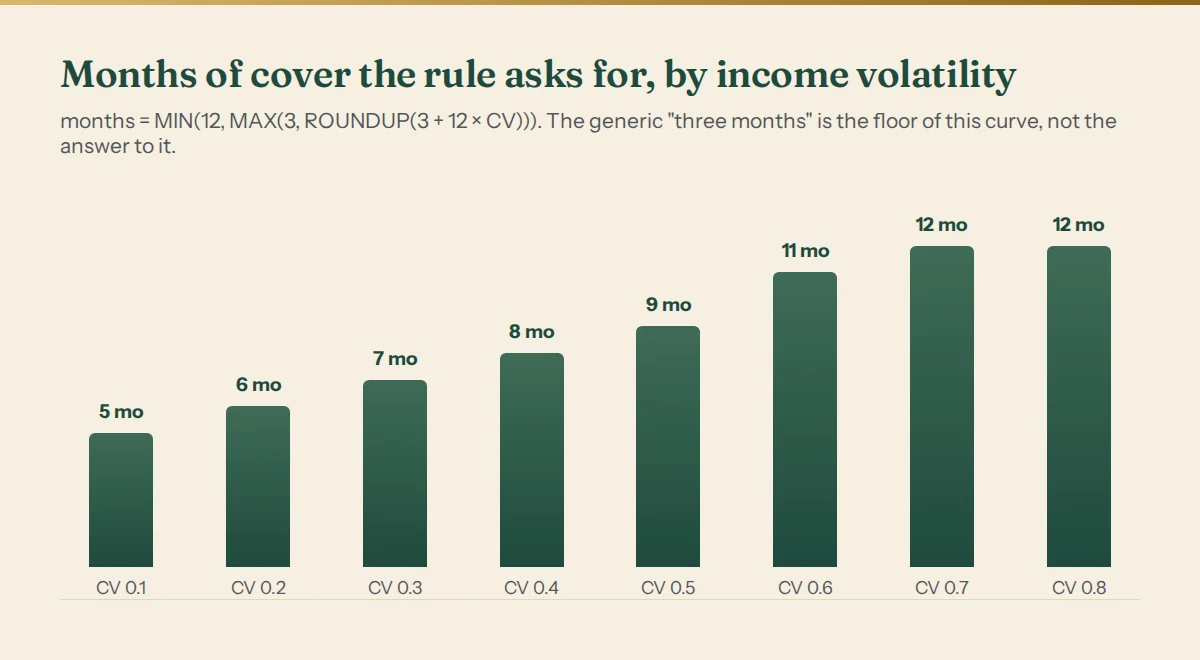
meses_necessarios = MIN(12, MAX(3, ROUNDUP(3 + 12 × CV, 0)))
meta_colchao = meses_necessarios × custos_mensais_comprometidos
Três partes, cada uma com a sua função:
- O 3 é a base — a cobertura de que você precisa mesmo que a renda nunca varie, porque o risco de perdê-la por completo não depende de quão estável ela é.
- O 12 × CV é a parte que todos os outros deixam de fora. Cada 0.1 de volatilidade acrescenta cerca de 1.2 meses, porque uma renda mais dispersa produz vales mais fundos e também sequências mais longas deles; os buracos se acumulam em vez de se alternar.
- O teto em 12 impede a regra de disparar. Além de um ano de cobertura você está segurando uma soma grande de dinheiro parado, e a resposta certa para volatilidade acima desse ponto é mudar a renda, não continuar estocando contra ela.
Repare no que o gráfico mostra: em qualquer nível real de variabilidade a resposta já está acima de três meses. Três é o piso dessa curva, e só uma renda literalmente sem variância se assenta nele. Se a sua renda se mexe minimamente, o conselho padrão já nasceu mal calibrado para você.
Exemplo resolvido
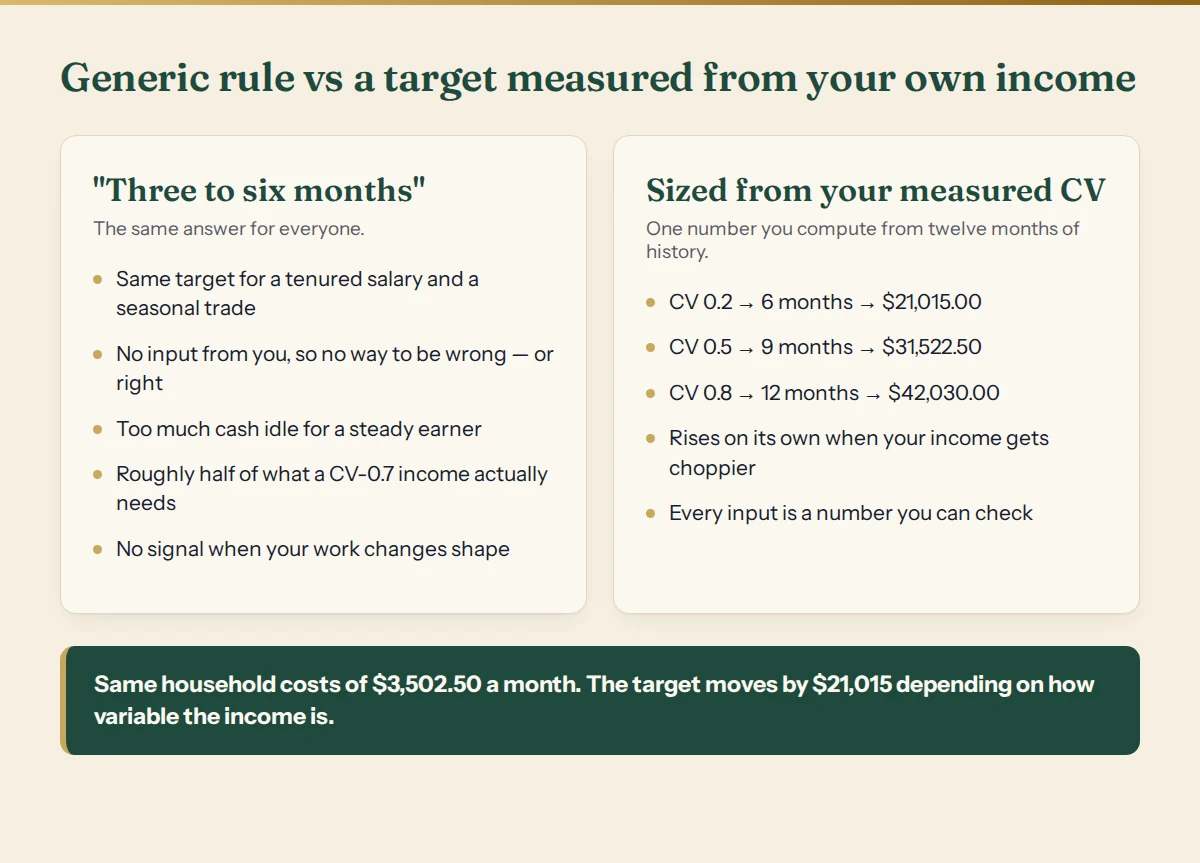
Tome uma freelancer com $3,502.50 de custos mensais comprometidos — o salário que ela paga a si mesma mais as contas fixas — e doze meses de renda líquida que produziram um CV de 0.53.
meses = ROUNDUP(3 + 12 × 0.5273) = ROUNDUP(9.33) = 10
meta = 10 × $3,502.50 = $35,025
Contra o conselho padrão de três a seis meses — $10,508 a $21,015 — a regra medida pede $35,025. E não é pessimismo da regra. Essa freelancer teve um mês que rendeu $640 contra $3,502.50 de custos, um buraco de $2,862.50 em um único mês, e não foi o único mês ruim dela. Seis meses de cobertura teriam sido um risco real de ficar sem nada.
O que conta como "custos mensais comprometidos"
Não o seu gasto médio. O número de que você precisa é o que você não consegue parar de pagar dentro de um mês:
- Entra: aluguel ou financiamento, contas de casa, seguros, pagamentos mínimos de dívidas, mercado, transporte para o trabalho, cuidado das crianças, telefone e qualquer assinatura que você de fato manteria num trimestre ruim.
- Fica de fora: o gasto supérfluo que você cortaria de verdade, os aportes de poupança além do próprio colchão e tudo o que você poderia pausar com um telefonema.
Seja honesto nas duas direções. Inflar o número torna a meta inalcançável e você vai abandoná-la; enxugar até o osso faz o fundo falhar na hora em que você precisa dele — a única hora que importa.
Como chegar lá quando a meta parece impossível
$35,025 é um número que faz as pessoas fecharem a aba. Três coisas o tornam viável:
- Conte em meses, não em dólares. "$8,000 guardados" não é informação. "2.3 meses de fôlego" é — e sobe de um jeito que dá para sentir. O fôlego é simplesmente
saldo ÷ custos_comprometidos. - O primeiro mês de cobertura vale mais que o décimo. Ir de 0 a 1 mês elimina a categoria inteira de emergências que hoje vão para um cartão de crédito a 22%. Ir de 9 a 10 rende bem menos. Concentre o esforço no começo e deixe os últimos meses levarem anos se for preciso.
- Abasteça com a sobra, não com disciplina. Se a sua renda é variável, os meses bons são a origem do colchão. Pague a si mesmo um salário fixo, deixe o resto, e o fundo se enche sozinho sem que nenhum mês pareça sacrifício — o método do percentil define esse valor fixo.
Reconfira a cada trimestre
O CV não é uma constante. Perder um cliente grande, ganhar um contrato recorrente ou trocar projetos avulsos por trabalho sob contrato muda o formato da sua renda, e a meta deve se mover junto. Recalcule o desvio padrão e a média sobre doze meses móveis a cada trimestre; se a meta do colchão subiu, é o mecanismo dizendo algo real sobre o seu risco, não um erro na aritmética.
A versão curta
De três a seis meses é um espaço reservado para um cálculo que ninguém obriga você a fazer. Meça a sua própria volatilidade, acrescente 1.2 meses de cobertura para cada 0.1 dela, limite a um ano e conte o que você tem em meses, não em dólares. O número que sair será especificamente seu — e você saberá dizer exatamente por que ele é o que é.
Fontes: Bankrate Annual Emergency Savings Report (campo de 2 a 8 de dezembro de 2025, n = 2,564 adultos dos EUA); Federal Reserve, Report on the Economic Well-Being of U.S. Households in 2025.



