
Cómo repartir entre hermanos el coste del cuidado de un padre
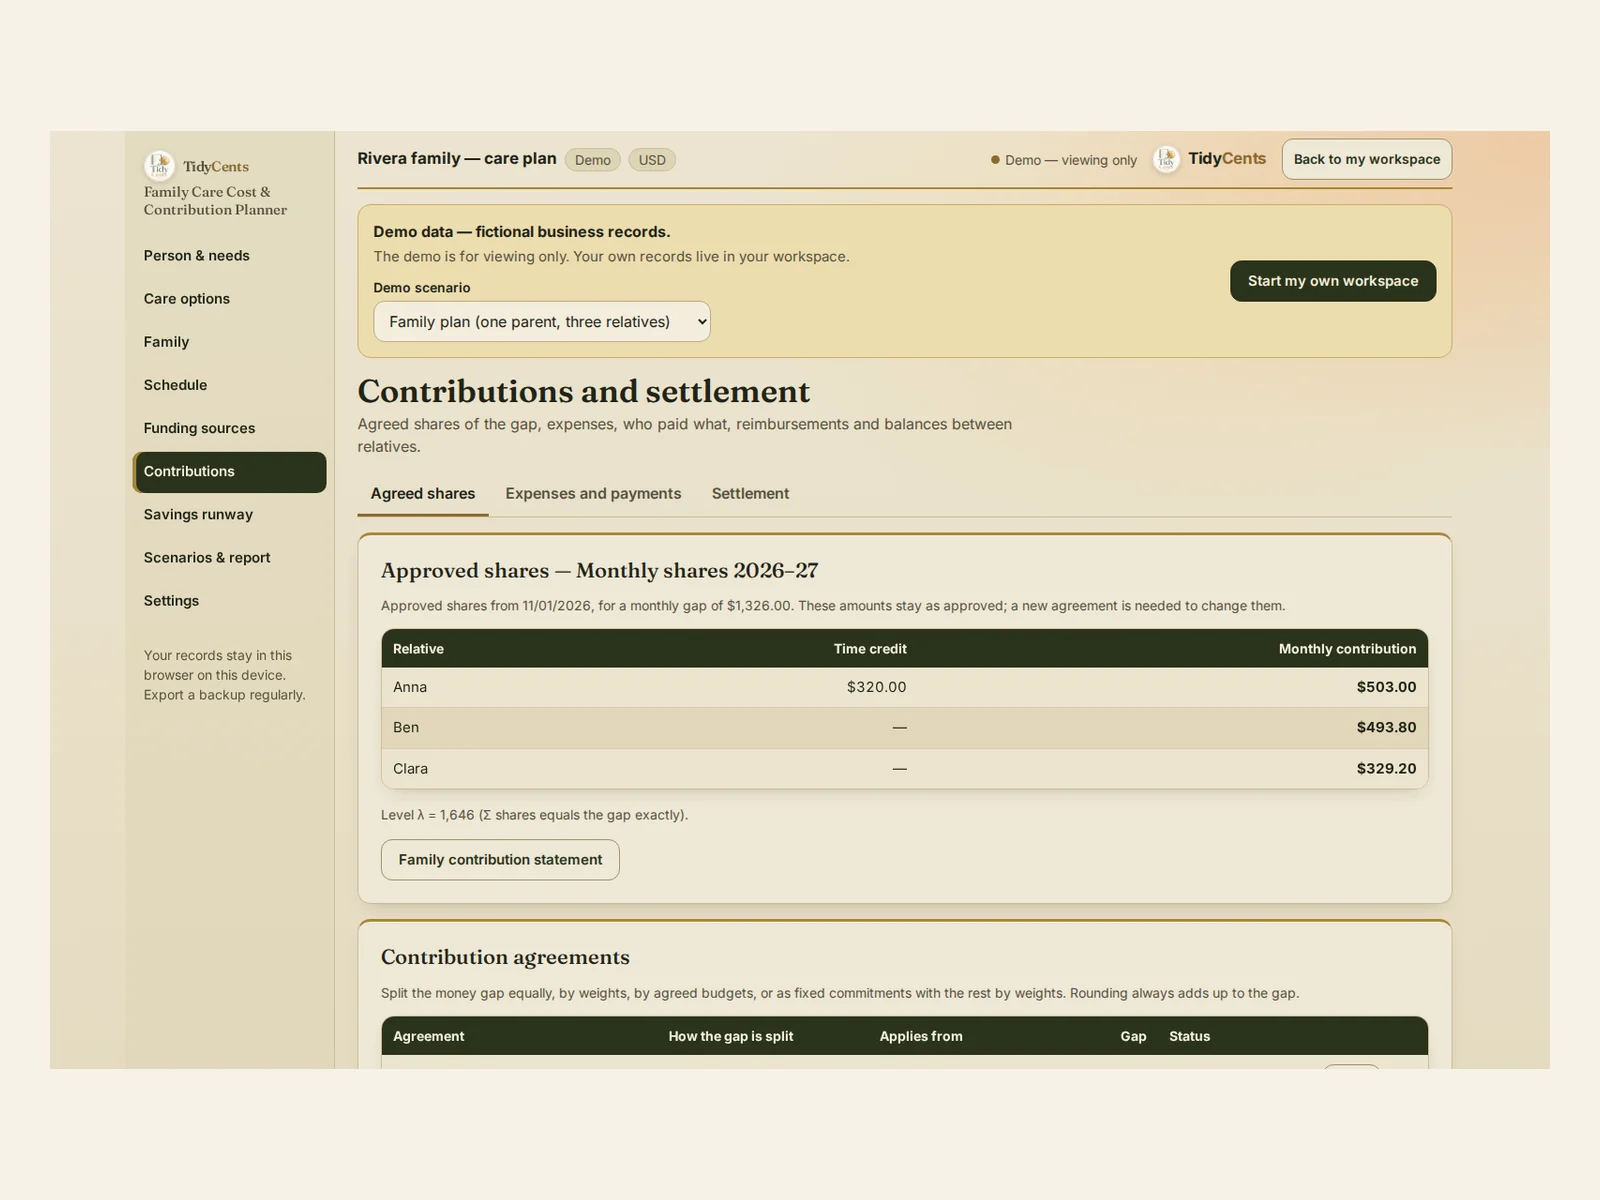
Para repartir el coste del cuidado de un padre o una madre, primero acordad la forma de cuidado y su coste mensual, restad los ingresos y ayudas confirmados y repartid solo el déficit que queda — a partes iguales, por pesos acordados, por presupuestos o con importes fijos —, con crédito por el tiempo dedicado solo donde la familia lo acuerde. Después comprobad dos cosas que el reparto no muestra: que cada hora de cuidado necesaria está cubierta de verdad y cuánto durarán los ahorros. En el ejemplo de abajo, un déficit mensual de $3,000 se reparte en $1,400, $960 y $640 tras un crédito de tiempo de $200 para una de las hermanas.
Por qué cuesta repartir los gastos de cuidado
El dinero del cuidado se complica enseguida, y los desacuerdos suelen nacer de lo que nadie dijo:
- El coste depende de la forma de cuidado. Las visitas a domicilio, un centro de día y una residencia se cobran de manera distinta.
- Los mínimos por visita se acumulan. Una visita corta puede facturarse como una mucho más larga.
- No toda la financiación es segura. Una ayuda esperada no es lo mismo que un ingreso confirmado.
- El tiempo no es dinero salvo acuerdo. Quien visita cada día da algo real, pero solo cambia las cuotas en dinero si todos están de acuerdo.
- Una opción más barata puede dejar huecos. Las horas que nadie cubre son un problema, no un ahorro.
La fórmula
- Déficit = costes de cuidado mensuales aprobados − financiación externa confirmada; las fuentes esperadas se muestran aparte.
- Coste de una visita = tarifa por hora × el mayor entre el tiempo real y el mínimo facturado, más recargos nocturnos, de fin de semana y desplazamiento según el presupuesto.
- Cuota de cada persona = su peso × un nivel común − cualquier crédito de tiempo acordado, con el nivel fijado para que las cuotas sumen exactamente el déficit.
- Valor del tiempo dedicado = horas × una tarifa de referencia acordada, solo informativo si no hay crédito de tiempo acordado.
- Duración de los ahorros = cuántos pagos del calendario real de pagos cubren los ahorros por completo.
Un ejemplo con números
Estas cifras siguen los ejemplos de control con los que se prueba el Planificador de costes de cuidado y aportaciones familiares.
El déficit. La forma de cuidado aprobada cuesta $4,000 al mes y los ingresos y ayudas confirmados cubren $1,000. El déficit de la familia es de $3,000 al mes.
El reparto. Tres hermanos acuerdan pesos de 50, 30 y 20.
| Hermano A | Hermano B | Hermano C | Total | |
|---|---|---|---|---|
| Solo pesos | $1,500 | $900 | $600 | $3,000 |
| Con crédito de tiempo de $200 para A | $1,400 | $960 | $640 | $3,000 |
Con el crédito, el nivel común pasa a $3,200: A paga el 50% menos $200, B el 30% y C el 20%, y las cuotas siguen sumando exactamente el déficit. Si A ha dedicado 10 horas de cuidado y la familia anota una tarifa de referencia de $20 la hora, ese tiempo vale $200; pero sin acuerdo solo se muestra como información y las cuotas siguen siendo $1,500, $900 y $600.
Mínimos por visita. Un presupuesto de ayuda a domicilio cobra $20 la hora con un mínimo de 3 horas por visita. Una visita de 2 horas cuesta $60, y dos visitas separadas de una hora el mismo día cuestan $120 si el proveedor no las junta: lo mismo que seis horas de cuidado.
Cuánto duran los ahorros. Si el déficit mensual de $3,000 se paga con $30,000 de ahorros desde el 1 de enero, los ahorros cubren 10 pagos completos. El último recibo pagado entero es el del 1 de octubre; el pago del 1 de noviembre es el primero que no se puede pagar, con un faltante de $3,000.
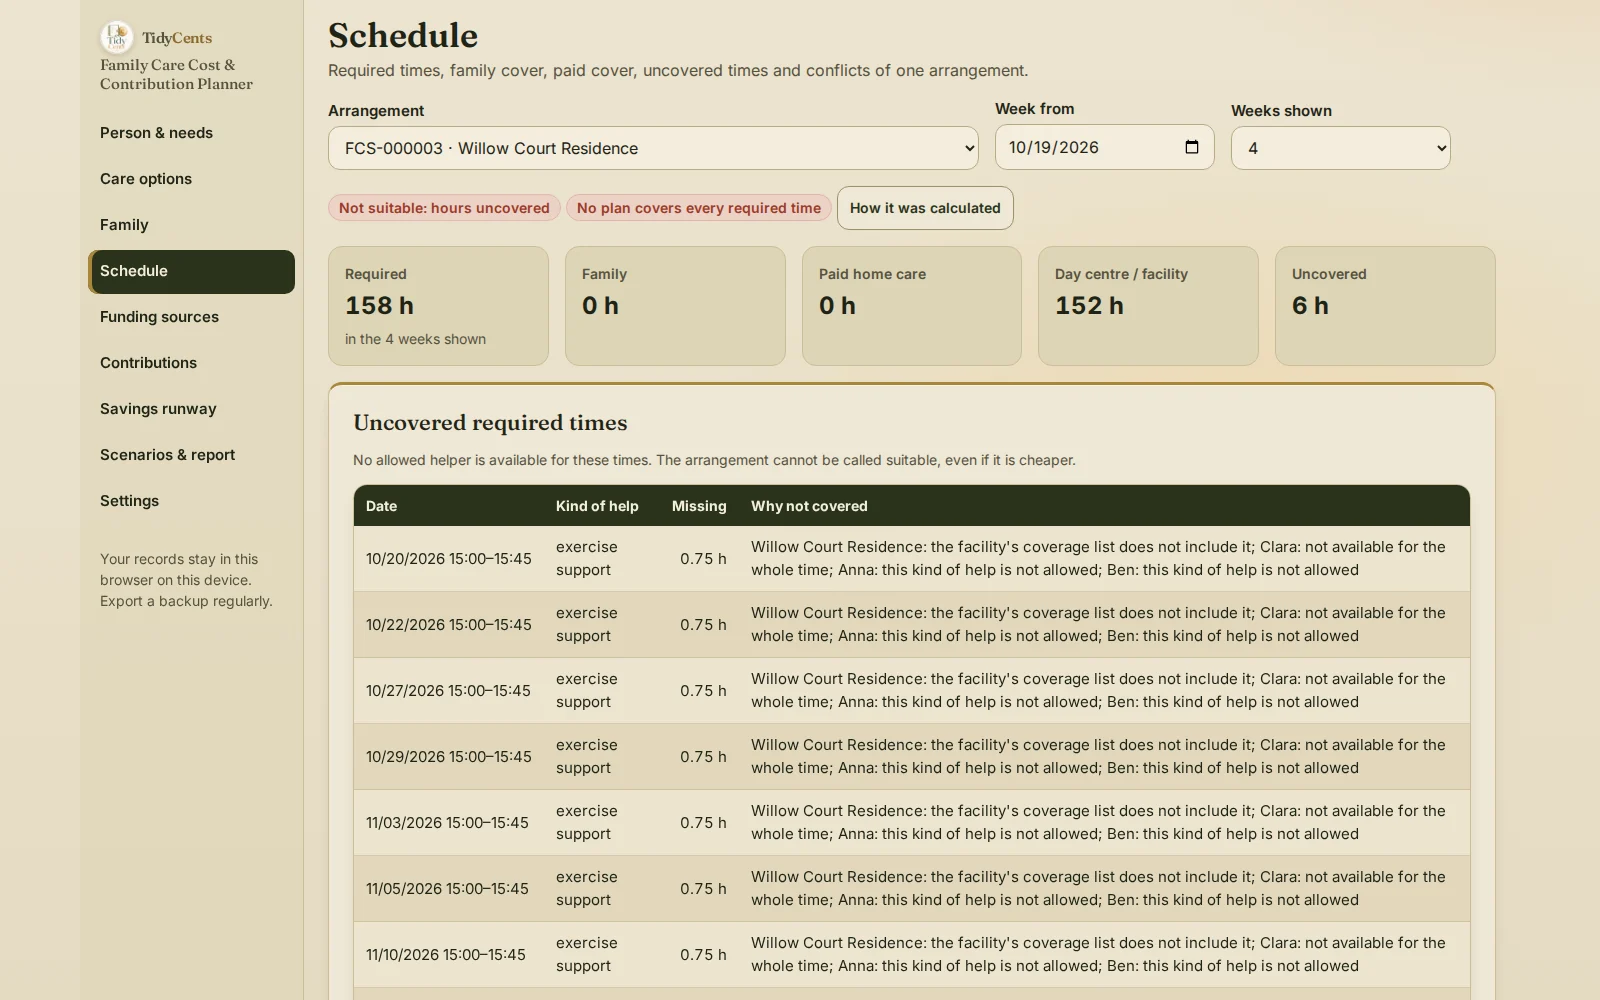
Lo que muestra la demo. En la demo, tres familiares comparten el cuidado de uno de los padres. El déficit mensual aprobado es de $1,326; con un crédito de tiempo de $320 para una persona y pesos de 50, 30 y 20, las cuotas son $503.00, $493.80 y $329.20. Una opción de residencia parece completa al principio, pero en 4 semanas cubre 152 de 158 horas necesarias: el apoyo para hacer ejercicio dos veces por semana no está en la lista de la residencia y ningún familiar está disponible, así que 6 horas quedan sin cubrir y la opción se marca como no adecuada, cueste lo que cueste.
Paso a paso: montar un acuerdo familiar de cuidado
- Describe el cuidado necesario con tus palabras: días, horas, lugar y cuántas personas a la vez, según la información profesional que tengáis.
- Pide presupuestos por escrito e introduce precios, visitas mínimas, tarifas nocturnas y de fin de semana y cargos de cada proveedor.
- Anota lo que puede hacer cada familiar y cuándo, con límites de horas semanales y mensuales.
- Construye las opciones de cuidado y comprueba que cada hora necesaria la cubre alguien que puede hacerlo.
- Separa los ingresos confirmados de las fuentes esperadas y calcula el déficit mensual.
- Acordad cómo repartir el déficit: a partes iguales, por pesos, por presupuestos o con importes fijos, y si el tiempo cuenta.
- Revisa la duración de los ahorros en las fechas reales de pago.
- Registra pagos y reembolsos e imprime un extracto que todos puedan ver.
Errores comunes
- Comparar opciones solo por precio. Una con horas sin cubrir no es una versión más barata del mismo cuidado.
- Ignorar los mínimos por visita. Las visitas cortas pueden costar mucho más de lo que sugiere su duración.
- Dar por segura una ayuda esperada. Calcula el déficit con dinero confirmado y planifica el resto.
- Convertir el tiempo en deuda sin acuerdo. Solo afecta al dinero si la familia acuerda un crédito de tiempo.
- Redondear las cuotas hasta que ya no cuadran. Cada céntimo del déficit debe quedar asignado.
- Olvidar cuándo se acaban los ahorros. Conoce el primer recibo que no se podrá pagar mucho antes de que llegue.
Cuándo ayuda una herramienta
Una hoja de cálculo puede dividir un número entre tres. Rara vez cuadra cada hora necesaria con la disponibilidad de la familia y las reglas de los proveedores, aplica mínimos por visita y tarifas nocturnas, separa la financiación confirmada de la esperada, reparte el déficit con pesos, topes y créditos de tiempo que cuadran al céntimo y muestra la duración de los ahorros en fechas reales de pago. El Planificador de costes de cuidado y aportaciones familiares lo hace, y cada cifra abre "Cómo se calculó". No determina las necesidades de cuidado, el derecho a prestaciones, las obligaciones legales entre familiares ni si un proveedor es adecuado. Aritmética exacta, sin conjeturas de IA. Para planificar la parte de los ahorros, mira Savings Goals & Sinking Funds Tracker.
Abre la demo con la familia de arriba — todas las pantallas, sin registro — y luego introduce vuestras necesidades de cuidado, presupuestos y familiares.
Abrir la demoPlanificador de costes de cuidado y aportaciones familiares — $14.90
Guías relacionadas: fondos de amortización, de qué tamaño debe ser un fondo de emergencia y presupuesto con ingresos irregulares.
Preguntas frecuentes
¿Cómo reparten los hermanos el coste del cuidado de un padre?
Acordad la forma de cuidado, restad los ingresos confirmados de su coste mensual y repartid solo el déficit con una regla que todos acepten. En el ejemplo, un déficit de $3,000 con pesos de 50, 30 y 20 da $1,500, $900 y $600.
¿Debe pagar menos el hermano que cuida?
Eso lo decide la familia. Si acordáis un crédito de tiempo, baja la cuota en dinero de esa persona y suben las de los demás para que el déficit siga cubierto: en el ejemplo, $1,400, $960 y $640.
¿Cómo comparo la ayuda a domicilio con una residencia?
Compara el coste mensual y el déficit, pero primero comprueba que cada opción cubre todas las horas necesarias. En la demo, una residencia deja 6 de 158 horas sin cubrir, así que no es una opción completa.
¿Cuánto tiempo pagarán los ahorros el cuidado?
Cuenta cuántos pagos cubren por completo los ahorros en las fechas reales de pago. En el ejemplo, $30,000 cubren 10 pagos mensuales de $3,000.
Esto es apoyo para decidir, no asesoramiento médico, legal, fiscal ni sobre prestaciones.
Herramientas mencionadas en esta guía
 Herramienta interactiva
Planificador de costes de cuidado y aportaciones familiares
Compara modalidades de cuidado, cubre las horas necesarias y acuerda quién aporta dinero y tiempo.

