
Como dividir entre irmãos o custo do cuidado de um dos pais
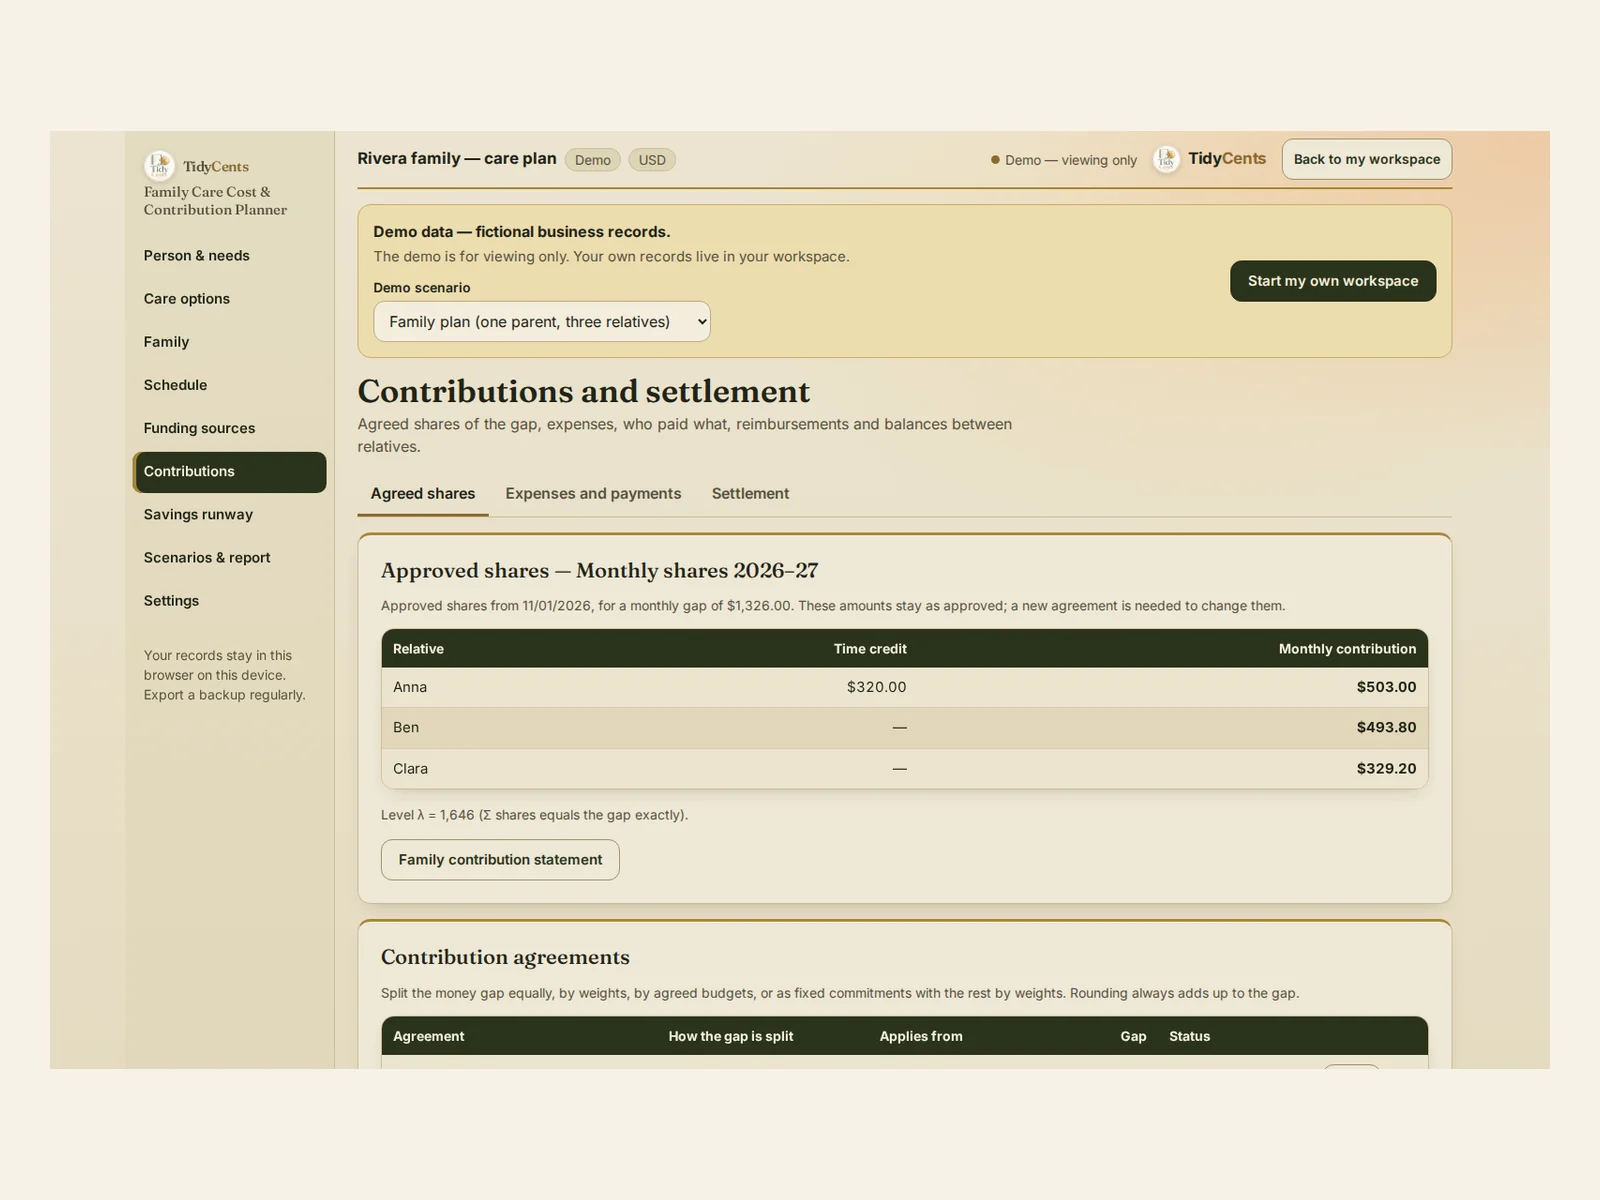
Para dividir o custo do cuidado de um dos pais, combinem primeiro o formato de cuidado e o custo mensal, subtraiam a renda e os auxílios confirmados e dividam só o déficit que sobra — em partes iguais, por pesos combinados, por orçamentos ou com valores fixos —, com crédito pelo tempo dedicado só onde a família concordar. Depois confiram duas coisas que a divisão não mostra: se cada hora de cuidado necessária está de fato coberta e quanto tempo a poupança vai durar. No exemplo abaixo, um déficit mensal de $3,000 é dividido em $1,400, $960 e $640 depois de um crédito de tempo de $200 para uma das irmãs.
Por que é difícil dividir os custos de cuidado
O dinheiro do cuidado complica rápido, e os desentendimentos costumam nascer do que ninguém falou:
- O custo depende do formato. Visitas em casa, centro-dia e residência são cobrados de jeitos diferentes.
- Mínimos por visita se acumulam. Uma visita curta pode ser cobrada como uma bem mais longa.
- Nem todo recurso é certo. Um auxílio esperado não é o mesmo que renda confirmada.
- Tempo não é dinheiro sem acordo. Quem visita todo dia dá algo real, mas isso só muda as cotas em dinheiro se todos concordarem.
- Um formato mais barato pode deixar buracos. Horas que ninguém cobre são um problema, não uma economia.
A fórmula
- Déficit = custos mensais de cuidado aprovados − recursos externos confirmados; as fontes esperadas aparecem separadas.
- Custo de uma visita = valor por hora × o maior entre o tempo real e o tempo mínimo cobrado, mais adicionais noturnos, de fim de semana e deslocamento conforme o orçamento.
- Cota de cada pessoa = o peso dela × um nível comum − qualquer crédito de tempo combinado, com o nível definido para que as cotas somem exatamente o déficit.
- Valor do tempo dedicado = horas × um valor de referência combinado, só informativo se não houver crédito de tempo combinado.
- Duração da poupança = quantos pagamentos do calendário real a poupança cobre por completo.
Um exemplo com números
Estes números seguem os exemplos de controle usados para testar o Planejador de custos de cuidado e contribuições da família.
O déficit. O formato aprovado custa $4,000 por mês, e a renda e os auxílios confirmados cobrem $1,000. O déficit da família é de $3,000 por mês.
A divisão. Três irmãos combinam pesos de 50, 30 e 20.
| Irmão A | Irmão B | Irmão C | Total | |
|---|---|---|---|---|
| Só pesos | $1,500 | $900 | $600 | $3,000 |
| Com crédito de tempo de $200 para A | $1,400 | $960 | $640 | $3,000 |
Com o crédito, o nível comum sobe para $3,200: A paga 50% dele menos $200, B paga 30% e C 20%, e as cotas continuam somando exatamente o déficit. Se A dedicou 10 horas de cuidado e a família anota um valor de referência de $20 por hora, esse tempo vale $200 — mas sem acordo ele só aparece como informação, e as cotas continuam $1,500, $900 e $600.
Mínimos por visita. Um orçamento de cuidado em casa cobra $20 por hora com mínimo de 3 horas por visita. Uma visita de 2 horas custa $60, e duas visitas separadas de uma hora no mesmo dia custam $120 quando o prestador não as junta — o mesmo que seis horas de cuidado.
Quanto tempo a poupança dura. Se o déficit mensal de $3,000 for pago com $30,000 de poupança a partir de 1 de janeiro, a poupança cobre 10 pagamentos completos. A última conta paga por inteiro é a de 1 de outubro; o pagamento de 1 de novembro é o primeiro que não pode ser pago, com uma falta de $3,000.
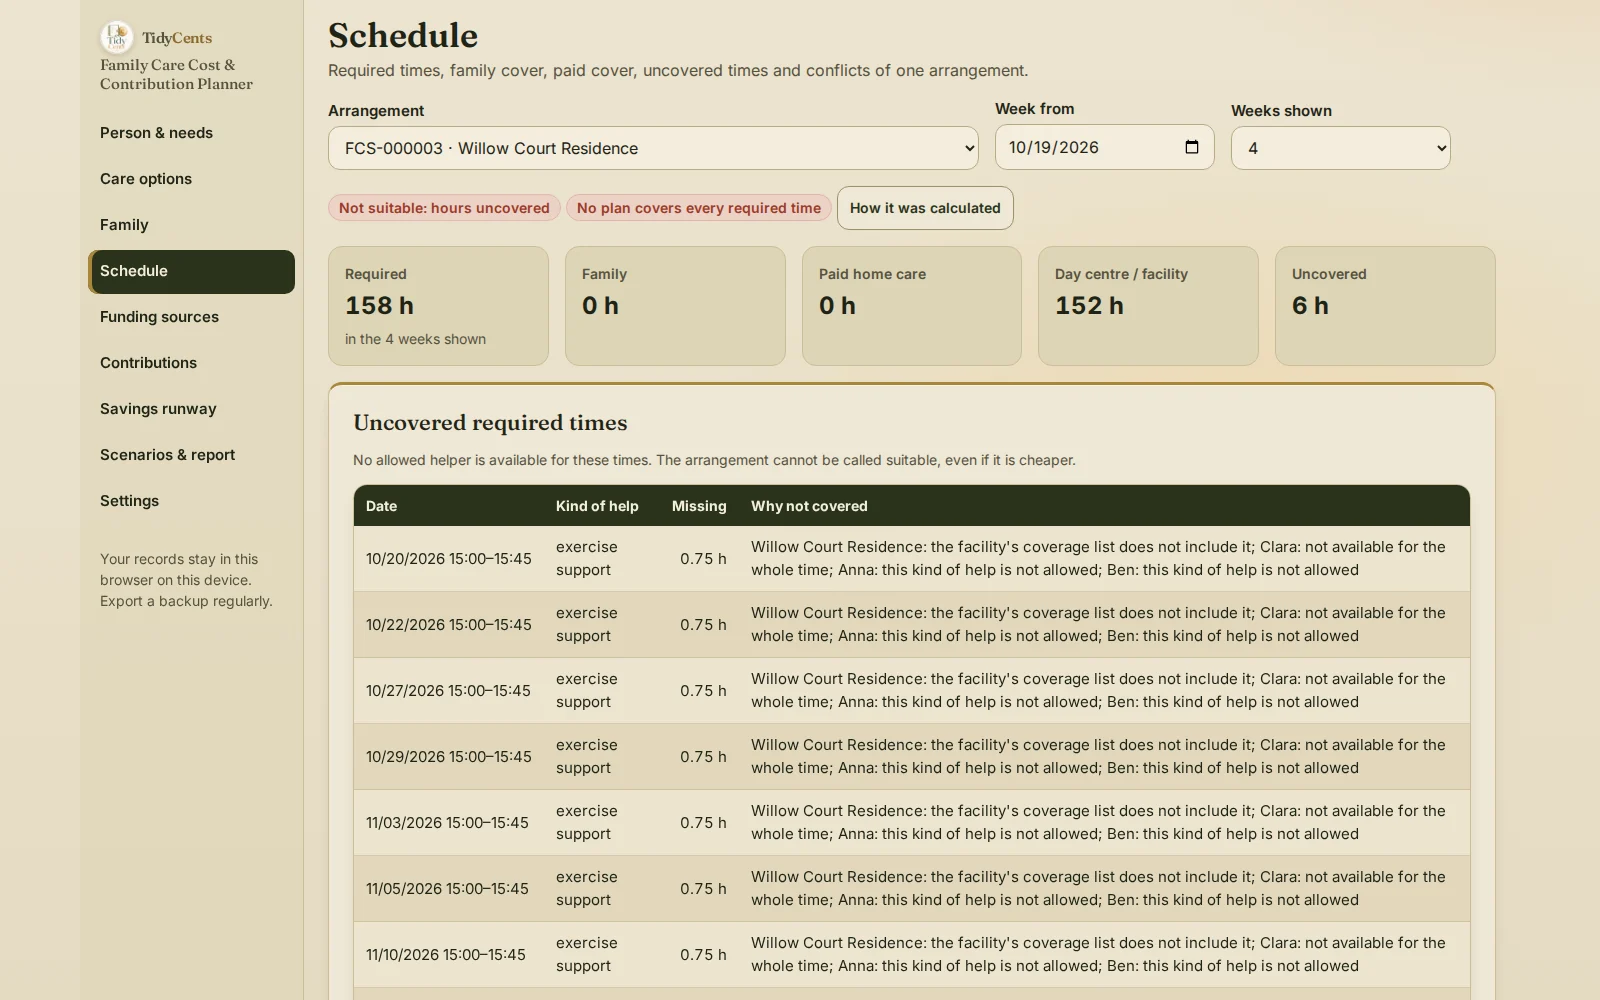
O que a demo mostra. Na demo, três parentes dividem o cuidado de um dos pais. O déficit mensal aprovado é de $1,326; com um crédito de tempo de $320 para uma pessoa e pesos de 50, 30 e 20, as cotas são $503.00, $493.80 e $329.20. Uma opção em residência parece completa no começo, mas em 4 semanas cobre só 152 das 158 horas necessárias: o apoio para exercícios duas vezes por semana não está na lista da residência e nenhum parente está disponível, então 6 horas ficam sem cobertura e o formato é marcado como não adequado, seja qual for o preço.
Passo a passo: montar um acordo familiar de cuidado
- Descreva o cuidado necessário com as suas palavras: dias, horários, local e quantos cuidadores ao mesmo tempo, conforme as informações profissionais que vocês têm.
- Peça orçamentos por escrito e cadastre preços, visitas mínimas, valores noturnos e de fim de semana e taxas de cada prestador.
- Anote o que cada parente pode fazer e quando, com limites de horas por semana e por mês.
- Monte os formatos de cuidado e confira se cada hora necessária é coberta por alguém que pode fazê-la.
- Separe a renda confirmada das fontes esperadas e calcule o déficit mensal.
- Combinem como dividir o déficit: em partes iguais, por pesos, por orçamentos ou com valores fixos, e se o tempo conta.
- Confira a duração da poupança nas datas reais de pagamento.
- Registre pagamentos e reembolsos e imprima um extrato que todos possam ver.
Erros comuns
- Comparar formatos só pelo preço. Um com horas sem cobertura não é uma versão mais barata do mesmo cuidado.
- Ignorar os mínimos por visita. Visitas curtas podem custar muito mais do que a duração sugere.
- Contar um auxílio esperado como certo. Calcule o déficit com dinheiro confirmado e planeje o resto.
- Transformar tempo em dívida sem acordo. Ele só afeta o dinheiro se a família combinar um crédito de tempo.
- Arredondar as cotas até elas não fecharem mais. Cada centavo do déficit deve ficar atribuído.
- Esquecer quando a poupança acaba. Saiba qual é a primeira conta que não poderá ser paga bem antes de ela chegar.
Quando uma ferramenta ajuda
Uma planilha consegue dividir um número por três. Raramente encaixa cada hora necessária na disponibilidade da família e nas regras dos prestadores, aplica mínimos por visita e valores noturnos, separa recursos confirmados e esperados, divide o déficit com pesos, tetos e créditos de tempo que fecham no centavo e mostra a duração da poupança nas datas reais de pagamento. O Planejador de custos de cuidado e contribuições da família faz isso, e cada número abre "Como foi calculado". Ele não determina necessidades de cuidado, direito a benefícios, obrigações legais entre parentes nem se um prestador é adequado. Aritmética exata, sem palpites de IA. Para planejar o lado da poupança, veja o Savings Goals & Sinking Funds Tracker.
Abra a demo com a família acima — todas as telas, sem cadastro — e depois inclua as necessidades de cuidado, os orçamentos e os parentes de vocês.
Abrir a demoPlanejador de custos de cuidado e contribuições da família — $14.90
Guias relacionados: reservas para gastos previstos, de que tamanho deve ser a reserva de emergência e orçamento com renda irregular.
Perguntas frequentes
Como irmãos dividem o custo do cuidado de um dos pais?
Combinem o formato de cuidado, subtraiam a renda confirmada do custo mensal e dividam só o déficit por uma regra que todos aceitem. No exemplo, um déficit de $3,000 com pesos de 50, 30 e 20 dá $1,500, $900 e $600.
O irmão que cuida deve pagar menos?
Isso a família decide. Se vocês combinarem um crédito de tempo, a cota em dinheiro dessa pessoa cai e a dos outros sobe para o déficit continuar coberto — no exemplo, $1,400, $960 e $640.
Como comparo cuidado em casa com uma residência?
Compare o custo mensal e o déficit, mas antes confira se cada formato cobre todas as horas necessárias. Na demo, uma residência deixa 6 de 158 horas sem cobertura, então não é uma opção completa.
Por quanto tempo a poupança vai pagar o cuidado?
Conte quantos pagamentos a poupança cobre por completo nas datas reais de pagamento. No exemplo, $30,000 cobrem 10 pagamentos mensais de $3,000.
Isto é apoio à decisão, não orientação médica, jurídica, tributária ou sobre benefícios.
Ferramentas mencionadas neste guia
 Ferramenta interativa
Planejador de custos de cuidado e contribuições da família
Compare formas de cuidado, cubra as horas necessárias e combine quem contribui com dinheiro e tempo.

