
Budget a base zero: come dare un compito a ogni dollaro
La maggior parte dei budget è un registro di ciò che è successo. Il budget a base zero è un'istruzione data prima che succeda qualsiasi cosa: ogni dollaro che arriva questo mese viene assegnato in anticipo a un compito con un nome, finché non resta nulla senza assegnazione.
L'intero metodo è una riga di aritmetica.
reddito − assegnazioni = 0
Quello zero è il punto, ed è la parte che si fraintende. Non significa spendere tutto. I soldi assegnati al fondo di emergenza, alla pensione o a un tagliando dell'auto tra nove mesi sono assegnati. Semplicemente non sono senza assegnazione. I soldi senza assegnazione sono il problema che il metodo esiste per risolvere, perché i soldi senza assegnazione diventano immancabilmente soldi spesi senza che nessuno l'abbia deciso.
Ecco un mese, dall'inizio alla fine.
Il mese
Una famiglia con due redditi. Stipendio netto, dopo le imposte, che arriva in due date:
| Reddito | Importo |
|---|---|
| Stipendio, giorno 1 | $2,350 |
| Stipendio, giorno 15 | $2,350 |
| Lavoro part-time del partner | $700 |
| Totale da assegnare | $5,400 |
Per avere una scala: lo US Bureau of Labor Statistics ha rilevato una spesa annua media di $78,535 per unità di consumo nel 2024, a fronte di un reddito medio al lordo delle imposte di $104,207 (Consumer Expenditures — 2024, pubblicato il 19 dicembre 2025). Questa famiglia spende meno di quella media, cosa utile da sapere prima di confrontare le tue cifre con quelle di chiunque altro.
Ora le assegnazioni, in cinque gruppi.
Spese fisse — $2,684
Stesso importo, stessa data, nessuna decisione richiesta.
| Voce | Importo |
|---|---|
| Affitto | $1,650 |
| Luce e gas | $155 |
| Acqua | $45 |
| Internet | $60 |
| Due cellulari | $70 |
| Assicurazione auto | $142 |
| Assicurazione sul contenuto della casa | $18 |
| Asilo nido | $480 |
| Streaming e palestra | $64 |
| Subtotale | $2,684 |
Spese quotidiane — $1,135
Variabili, ed è qui che il mese si vince o si perde davvero.
| Voce | Importo |
|---|---|
| Spesa alimentare | $620 |
| Pasti fuori e caffè | $180 |
| Carburante | $185 |
| Casa e cura della persona | $95 |
| Cibo per animali e piano veterinario | $55 |
| Subtotale | $1,135 |
Fondi di riserva — $325
Costi noti che non arrivano ogni mese. Ognuno è una cifra annua divisa per dodici.
| Voce | Al mese | All'anno |
|---|---|---|
| Tagliando auto e gomme | $90 | $1,080 |
| Bollo del veicolo | $20 | $240 |
| Natale e compleanni | $65 | $780 |
| Dentista e spese mediche | $50 | $600 |
| Riparazioni di casa | $60 | $720 |
| Abbigliamento | $40 | $480 |
| Subtotale | $325 | $3,900 |
Debiti — $612
| Voce | Importo |
|---|---|
| Minimo della carta di credito | $95 |
| Extra sulla carta di credito | $205 |
| Finanziamento auto | $312 |
| Subtotale | $612 |
Risparmi — $644
| Voce | Importo |
|---|---|
| Fondo di emergenza | $444 |
| Integrazione pensionistica | $200 |
| Subtotale | $644 |
Il saldo
| Gruppo | Assegnato | Quota del reddito |
|---|---|---|
| Spese fisse | $2,684 | 49.7% |
| Spese quotidiane | $1,135 | 21.0% |
| Fondi di riserva | $325 | 6.0% |
| Debiti | $612 | 11.3% |
| Risparmi | $644 | 11.9% |
| Totale assegnato | $5,400 | |
| Reddito | $5,400 | |
| Ancora da assegnare | $0 |
Le quote sono arrotondate a un decimale e quindi sommano 99.9%. I dollari sommano esattamente $5,400, ed è quella la colonna che deve tornare.
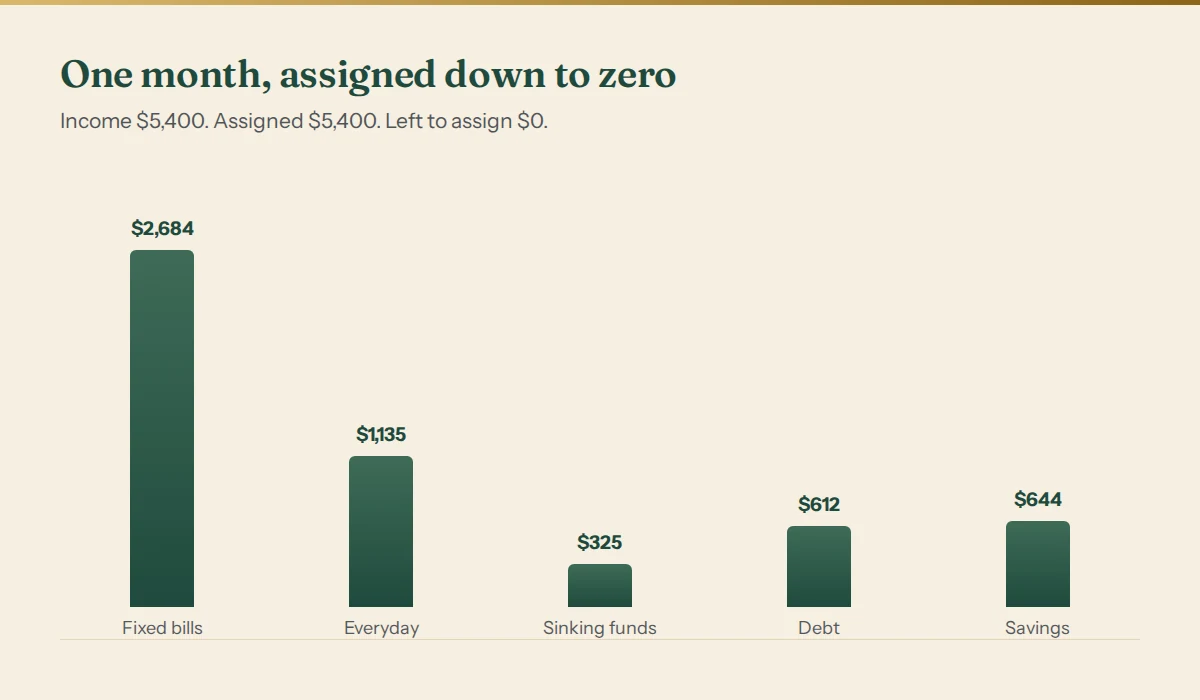
Guarda la riga del fondo di emergenza: $444. Non $450, non $400. L'ultima riga che compili è quella che fa tornare la colonna, e quel numero scomodo è il metodo che funziona, non un errore di arrotondamento. Se ti sorprendi ad arrotondare l'ultima riga a qualcosa di ordinato, hai smesso di fare un budget a base zero e hai iniziato a fare un budget approssimativo, cioè proprio ciò che stavi cercando di lasciarti alle spalle.
Guarda anche che le spese fisse prendono il 49.7% del reddito prima che venga presa una sola decisione discrezionale. È il numero più utile della pagina, ed è invisibile in qualsiasi budget che non obblighi a far tornare il totale. Metà dei soldi di questa famiglia è impegnata prima che qualcuno scelga qualcosa.
I fondi di riserva sono la parte che lo fa reggere
Il gruppo da $325 sembra piccolo, ed è il motivo per cui l'intero sistema sopravvive a marzo.
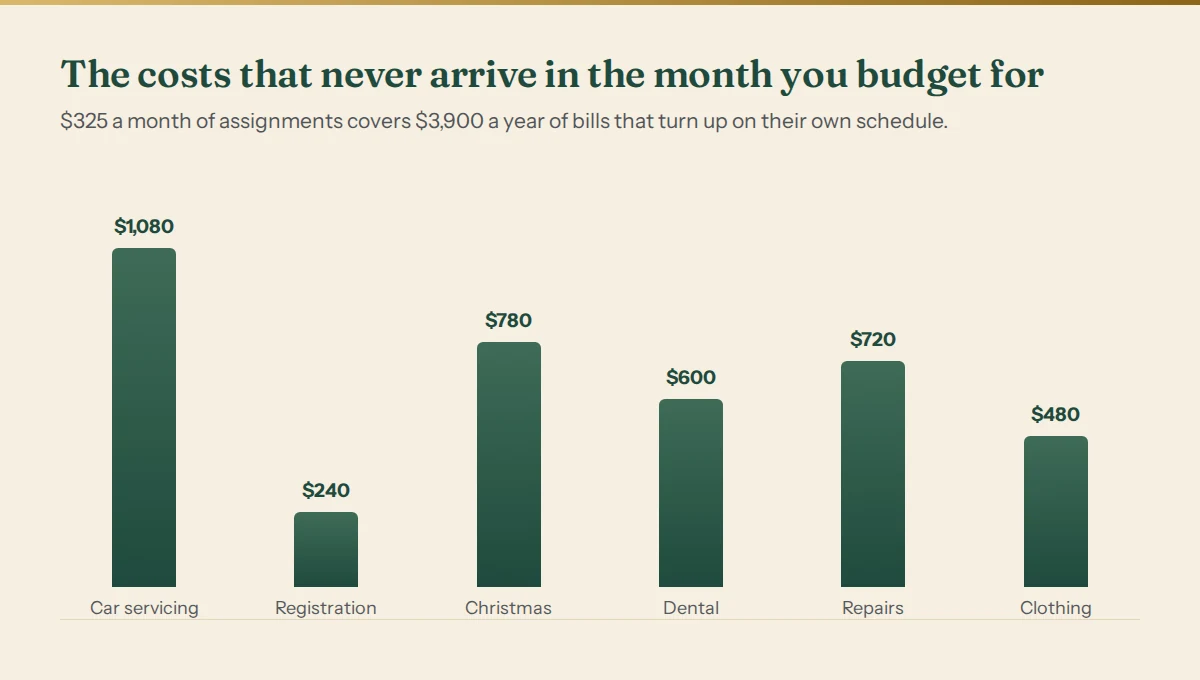
Questi sei costi ammontano a $3,900 all'anno. In un budget senza fondi di riserva non sono più bassi, sono solo fuori budget: si presentano come un tagliando da $540 in un mese che non aveva spazio, e finiscono sulla carta. I fondi di riserva sono semplicemente l'ammissione che il tagliando non è una sorpresa. Sai che arriva, sai più o meno quanto costa, e l'unica vera incognita è il mese.
Assegna $325 a quelle voci ogni mese e sia la spesa di Natale a dicembre sia il tagliando di aprile saranno già pagati quando arriveranno. È anche per questo che «questo mese non ho risparmiato niente ma non è andato storto niente» è un modo fuorviante di sentirsi riguardo a un mese. La guida dedicata ai fondi di riserva spiega come fissare le cifre annue.
Un controllo di buon senso sulle tue categorie
Se non hai mai scritto un budget completo, la parte più difficile non è l'aritmetica. È non sapere se $620 di spesa alimentare siano ragionevoli.
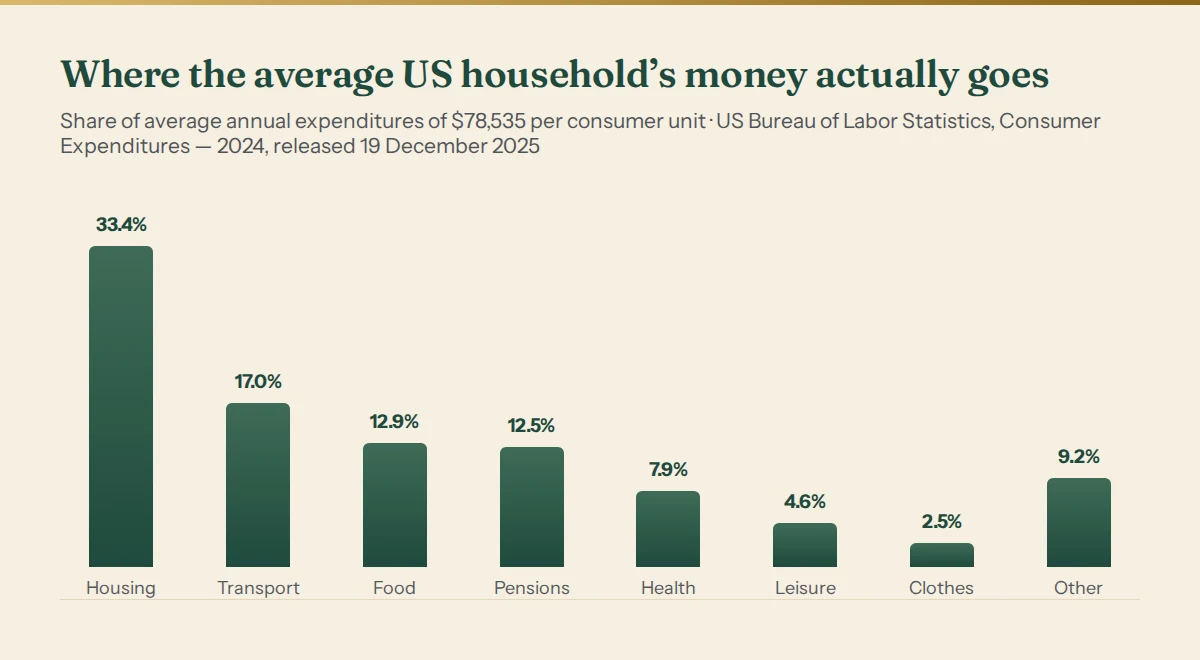
In quell'indagine l'abitazione ha preso il 33.4% della spesa dell'unità di consumo media, i trasporti il 17.0%, l'alimentazione il 12.9% (di cui $6,224 all'anno in casa e $3,945 fuori casa), assicurazioni personali e pensioni il 12.5%, la sanità il 7.9%, lo svago il 4.6% e abbigliamento e servizi il 2.5%.
Usale come riferimento, non come obiettivo. La voce abitazione del BLS è più ampia del solo affitto, perché include utenze, gestione della casa e arredamento; le voci confrontabili del mese di esempio (affitto, luce e gas, acqua, internet) arrivano a $1,910, cioè il 35.4% del reddito. Abbastanza vicino al quadro nazionale da dire a questa famiglia che l'abitazione non è la sua anomalia. Le tue categorie possono essere molto diverse dalla media ed essere comunque giuste per te. Il confronto serve a scovare la voce che è il doppio di ciò che spendono tutti gli altri, di solito una voce che non guardavi da due anni.
Cosa succede quando sfori
Dopo due settimane la spesa alimentare ha preso $693 contro i $620 assegnati. In un budget normale è un fallimento che annoti e dimentichi. Nel budget a base zero è un problema aritmetico con esattamente una soluzione ammessa: i soldi devono venire da un'altra voce con un nome.
| Voce | Era | Ora |
|---|---|---|
| Spesa alimentare | $620 | $693 |
| Pasti fuori e caffè | $180 | $107 |
| Totale gruppo quotidiano | $1,135 | $1,135 |
Il gruppo totalizza ancora $1,135 e il mese torna ancora a zero. Non è andato storto niente: è stata presa e registrata una decisione, che è lo scopo di un budget. L'alternativa, sforare di $73 in silenzio e scoprirlo a fine mese, sono gli stessi $73 senza nessuna informazione.
È l'abitudine che fa funzionare il metodo, ed è quella che si salta. Il budget a base zero non è un atto di pianificazione fatto una volta il giorno 1. È una riconciliazione continua: ogni volta che una categoria sfora, un'altra scende lo stesso giorno.
Dove il budget a base zero si inceppa davvero
Tre modi reali di fallire. Nessuno si risolve impegnandosi di più.
1. Reddito irregolare. Il metodo parte chiedendo quanti soldi riceverai questo mese. Se sei freelance, lavori a provvigione o prendi mance, non lo sai, e un budget costruito su un'ipotesi è peggio di nessun budget. Non fare il budget nemmeno sul tuo mese medio: una media è un numero che spesso non raggiungi. Fissa uno stipendio fisso per te stesso a un percentile prudente della tua storia, fai il base zero di quella cifra ogni mese e lascia l'eccedenza dei mesi buoni in un cuscinetto. Il metodo del percentile per il reddito irregolare spiega il calcolo.
2. Il primo mese è davvero travolgente. Venticinque voci messe insieme a memoria in una seduta sola sono il modo in cui muore la maggior parte dei tentativi. Il 2026 Budgeting Survey di Debt.com (pubblicato il 13 luglio 2026, 1,051 adulti statunitensi) ha rilevato che, tra chi non fa un budget, «richiede troppo tempo» è stato per la prima volta il motivo principale, citato dal 34% di chi non lo fa, contro il 16% dell'anno precedente, e un ulteriore 24.34% ha detto di aver fatto un budget in passato ma che non era mai servito. Sono entrambe lamentele su fatica e risultato, non sull'aritmetica. La soluzione è partire dalle spese fisse e da una sola categoria quotidiana, assegnare tutto il resto a un'unica voce chiamata «altro» e suddividerla nei due mesi successivi, man mano che scopri cosa c'è davvero dentro. Un budget di sei voci che mantieni batte un budget di venticinque che abbandoni il giorno 9.
3. Il problema dell'avanzo. È quello di cui nessuno ti avverte. A fine mese hai $118 non spesi sparsi tra le categorie quotidiane. Che fine fanno? Ci sono solo due risposte coerenti, e l'errore è non sceglierne nessuna.
- Riportarli avanti. La spesa alimentare del mese dopo parte con $118 già dentro. Comodo, e gonfia in silenzio la tua base finché non sai più quanto costa un mese normale.
- Azzerarli. Porta a zero ogni categoria quotidiana a fine mese, sposta i $118 su un obiettivo con un nome e inizia il mese successivo dalle tue assegnazioni. Più pulito, e rende ogni mese confrontabile con il precedente.
Azzerare è la scelta predefinita migliore, con un'eccezione: i fondi di riserva vanno sempre riportati avanti, perché accumulare è tutto il loro scopo. Un fondo per il tagliando che viene azzerato ogni mese non è un fondo. Quindi la regola è: i fondi di riserva si accumulano, le categorie quotidiane si azzerano, e decidi quale è quale quando crei la voce, non a fine mese quando vuoi i soldi.
C'è una quarta situazione che non è un difetto del metodo ma viene spesso scambiata per tale. Se le tue spese fisse e i pagamenti minimi dei debiti superano il tuo reddito, nessun ordine di assegnazione lo risolve. Il budget a base zero te lo dirà al primo tentativo, chiaramente e in dollari, il che è un'informazione davvero utile ma non è la stessa cosa di una soluzione. È un caso per una consulenza sui debiti gratuita e regolamentata, non per un foglio di calcolo migliore.
Farlo ogni mese
- Parti dal piano del mese scorso, non da una pagina bianca. Dopo il terzo mese le spese fisse e i fondi di riserva cambiano appena e l'esercizio richiede quindici minuti.
- Inserisci prima il reddito, e solo i soldi di cui sei sicuro. Un bonus che potresti ricevere si assegna quando arriva, non prima.
- Assegna in ordine: spese fisse, poi fondi di riserva, poi pagamenti minimi dei debiti, poi spese quotidiane, poi ciò che resta a risparmi e rimborsi extra.
- Porta il totale a zero. L'ultima riga prende un numero strano. Lascia che lo prenda.
- Riconcilia ogni settimana, e sposta soldi tra le voci ogni volta che una categoria sfora.
- Azzera le categorie quotidiane a fine mese, riporta avanti i fondi di riserva, poi ricomincia.
Il passo 4 è l'unico che richiede un totale che si aggiorna mentre scrivi, ed è per questo che il metodo sta in un foglio di calcolo e non su carta. Il nostro Foglio Budget Annuale Completo fa il controllo dello zero per tutti e dodici i mesi, con saldi dei fondi di riserva che si riportano da soli, e il Budget per Stipendio fa lo stesso per ogni data di paga, se i tuoi soldi arrivano due volte al mese invece che una. Oppure costruiscilo da te: tutto ciò che c'è sopra sono venticinque righe, una SUM e una cella che la sottrae dal tuo reddito.
La versione breve
Assegna ogni dollaro a un compito con un nome prima che inizi il mese, fai sì che il totale sia esattamente uguale al tuo reddito e lascia che l'ultima riga sia un numero brutto. Alimenta ogni mese i costi irregolari, così smettono di essere emergenze. Quando sfori, sposta i soldi da una voce con un nome lo stesso giorno, invece di accorgertene a posteriori. Azzera le categorie quotidiane a fine mese e riporta avanti i fondi di riserva. E se il tuo reddito non arriva in blocchi prevedibili, risolvi prima quel problema, perché il budget a base zero non ha risposta per una domanda che non può porre.
Fonti: US Bureau of Labor Statistics, «Consumer Expenditures--2024» (comunicato USDL-25-1586, pubblicato il 19 dicembre 2025); 2026 Budgeting Survey di Debt.com (pubblicato il 13 luglio 2026, 1,051 adulti statunitensi, raccolto tramite SurveyMonkey).



