
Бюджет с нуля: как дать работу каждому доллару
Большинство бюджетов — это запись того, что произошло. Бюджет с нуля (zero-based budgeting) — это распоряжение, отданное до того, как что-либо произошло: каждый доллар, пришедший в этом месяце, заранее получает названную задачу, пока не останется ничего нераспределённого.
Весь метод — одна строка арифметики.
доход − распределено = 0
Этот ноль и есть смысл, и именно его неправильно понимают. Он не означает «потратить всё». Деньги, направленные в резервный фонд, на пенсию или на ТО машины через девять месяцев, распределены. Они просто не нераспределены. Нераспределённые деньги — это проблема, ради которой метод существует, потому что нераспределённые деньги надёжно превращаются в потраченные, хотя никто не решал, что так должно быть.
Вот один месяц, от начала до конца.
Месяц
Семья с двумя работающими. Доход на руки после налогов, приходящий в две даты:
| Доход | Сумма |
|---|---|
| Зарплата, 1-е число | $2,350 |
| Зарплата, 15-е число | $2,350 |
| Подработка партнёра | $700 |
| Всего к распределению | $5,400 |
Для масштаба: Бюро статистики труда США сообщило о средних годовых расходах $78,535 на одно домохозяйство в 2024 году при среднем доходе до налогов $104,207 (Consumer Expenditures — 2024, опубликовано 19 декабря 2025 года). Эта семья тратит меньше среднего, и это стоит знать, прежде чем сравнивать свои цифры с чьими-либо.
Теперь распределение, в пяти группах.
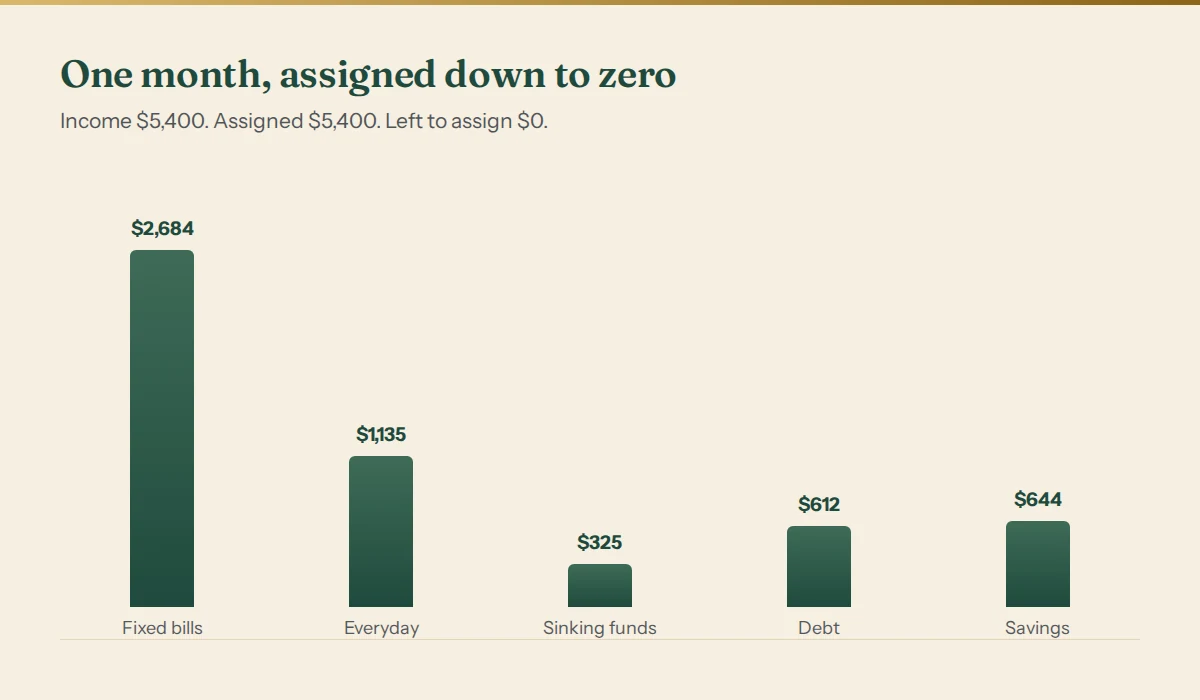
Постоянные счета — $2,684
Та же сумма, та же дата, решений не требуется.
| Строка | Сумма |
|---|---|
| Аренда | $1,650 |
| Электричество и газ | $155 |
| Вода | $45 |
| Интернет | $60 |
| Два мобильных телефона | $70 |
| Страховка машины | $142 |
| Страховка имущества | $18 |
| Уход за ребёнком | $480 |
| Стриминг и спортзал | $64 |
| Итого по группе | $2,684 |
Повседневные траты — $1,135
Переменные, и именно здесь месяц на самом деле выигрывается или проигрывается.
| Строка | Сумма |
|---|---|
| Продукты | $620 |
| Кафе и кофе | $180 |
| Топливо | $185 |
| Хозяйство и личная гигиена | $95 |
| Корм для питомца и ветеринарный план | $55 |
| Итого по группе | $1,135 |
Целевые фонды — $325
Известные расходы, которые приходят не каждый месяц. Каждый — это годовая сумма, делённая на двенадцать.
| Строка | В месяц | В год |
|---|---|---|
| ТО машины и шины | $90 | $1,080 |
| Регистрация автомобиля | $20 | $240 |
| Рождество и дни рождения | $65 | $780 |
| Стоматология и медицина | $50 | $600 |
| Ремонт жилья | $60 | $720 |
| Одежда | $40 | $480 |
| Итого по группе | $325 | $3,900 |
Долги — $612
| Строка | Сумма |
|---|---|
| Минимальный платёж по кредитной карте | $95 |
| Сверх минимума по кредитной карте | $205 |
| Автокредит | $312 |
| Итого по группе | $612 |
Сбережения — $644
| Строка | Сумма |
|---|---|
| Резервный фонд | $444 |
| Пенсионный взнос сверху | $200 |
| Итого по группе | $644 |
Баланс
| Группа | Распределено | Доля дохода |
|---|---|---|
| Постоянные счета | $2,684 | 49.7% |
| Повседневные траты | $1,135 | 21.0% |
| Целевые фонды | $325 | 6.0% |
| Долги | $612 | 11.3% |
| Сбережения | $644 | 11.9% |
| Всего распределено | $5,400 | |
| Доход | $5,400 | |
| Осталось распределить | $0 |
Доли округлены до одного знака после запятой, поэтому в сумме дают 99.9%. Доллары складываются ровно в $5,400 — и именно этот столбец должен быть верным.
Обратите внимание на строку резервного фонда: $444. Не $450 и не $400. Последняя строка, которую вы заполняете, — это то, что сводит столбец, и эта неудобная цифра — признак того, что метод работает, а не ошибка округления. Если вы ловите себя на том, что округляете последнюю строку до чего-то аккуратного, вы перестали вести бюджет с нуля и начали вести приблизительный бюджет — то самое, от чего пытались уйти.
Заметьте также, что постоянные счета забирают 49.7% дохода ещё до того, как принято хоть одно решение о свободных тратах. Это самая полезная цифра на странице, и она невидима в любом бюджете, который не заставляет сводить итог. Половина денег этой семьи уже обязана до того, как кто-то что-то выбрал.
Целевые фонды — то, на чём всё держится
Группа на $325 выглядит маленькой, и именно благодаря ей всё переживает март.
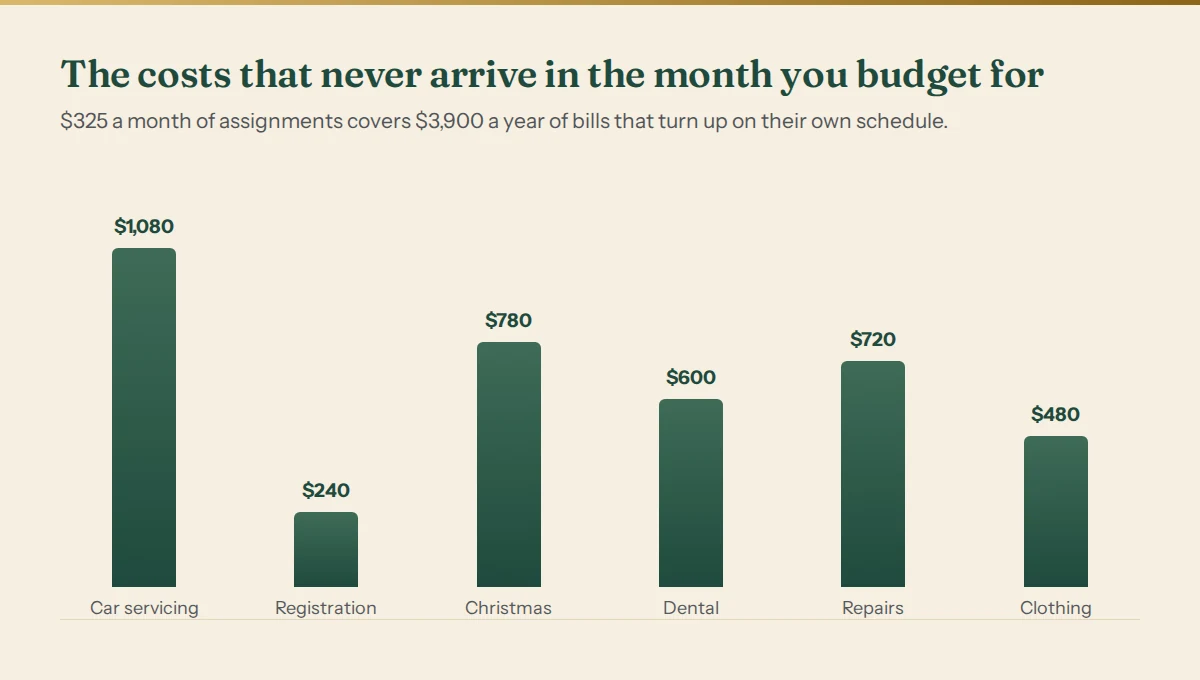
Эти шесть расходов составляют $3,900 в год. В бюджете без целевых фондов они не меньше — они просто не запланированы: появляются в виде ТО машины за $540 в месяце, где для него не было места, и уходят на карту. Целевые фонды — это просто признание того, что ТО машины не сюрприз. Вы знаете, что оно будет, знаете примерно, сколько оно стоит, и единственное настоящее неизвестное — в каком месяце.
Направляйте $325 на эти строки каждый месяц — и декабрьские траты на Рождество, и апрельское ТО окажутся оплаченными к моменту, когда наступят. Поэтому же ощущение «в этом месяце я ничего не отложил, но ничего и не случилось» обманчиво. В отдельном руководстве по целевым фондам разобрано, как задать годовые суммы.
Проверка категорий на здравый смысл
Если вы никогда не составляли полный бюджет, самое трудное — не арифметика. А незнание того, разумны ли $620 на продукты.
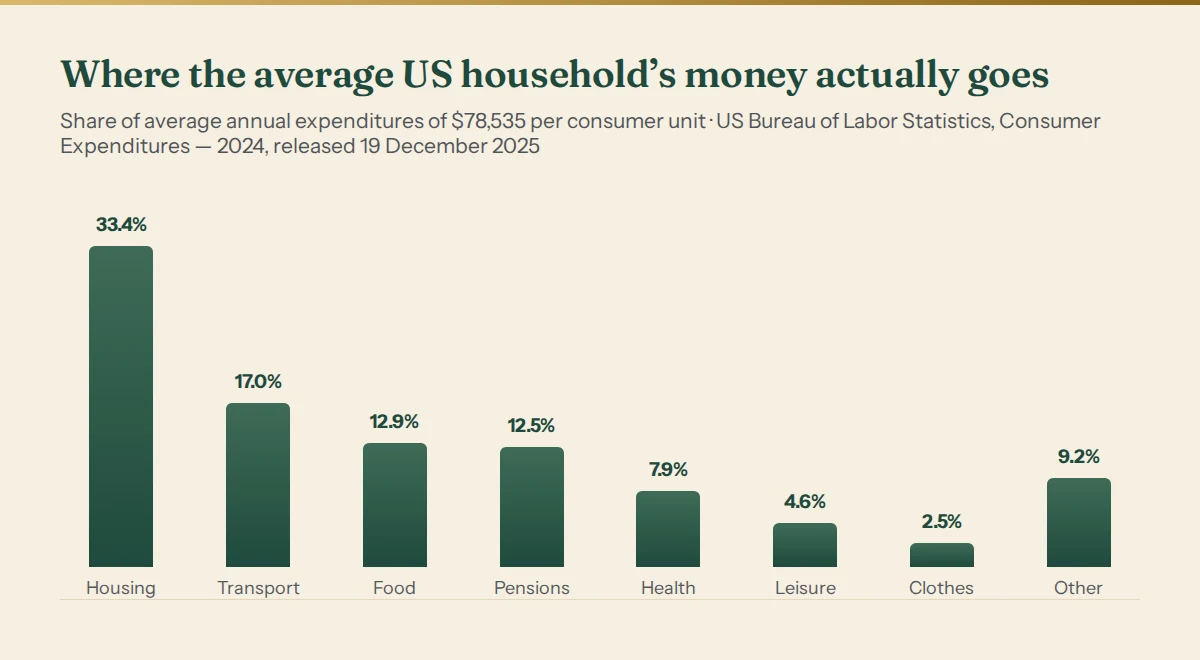
В этом обследовании жильё заняло 33.4% расходов среднего домохозяйства, транспорт — 17.0%, еда — 12.9% (из них $6,224 в год дома и $3,945 вне дома), личное страхование и пенсии — 12.5%, здравоохранение — 7.9%, развлечения — 4.6% и одежда и услуги — 2.5%.
Используйте это как ориентир, а не как цель. Цифра BLS по жилью шире одной аренды: она включает коммунальные услуги, содержание дома и обстановку; сопоставимые строки в примере (аренда, газ и электричество, вода, интернет) дают $1,910, или 35.4% дохода. Достаточно близко к общенациональной картине, чтобы сказать этой семье: жильё — не её отклонение. Ваши категории могут сильно отличаться от средних и при этом быть правильными для вас. Сравнение полезно тем, что ловит строку, которая вдвое больше, чем у всех остальных, — обычно это строка, на которую вы не смотрели два года.
Что происходит, когда вы перерасходовали
Через две недели продукты забрали $693 при распределённых $620. В обычном бюджете это неудача, которую отмечают и забывают. В бюджете с нуля это арифметическая задача с ровно одним допустимым решением: деньги должны прийти из другой названной строки.
| Строка | Было | Стало |
|---|---|---|
| Продукты | $620 | $693 |
| Кафе и кофе | $180 | $107 |
| Итого по повседневным | $1,135 | $1,135 |
Группа по-прежнему даёт $1,135, и месяц по-прежнему сводится к нулю. Ничего не сломалось — принято и записано решение, а для этого бюджет и нужен. Альтернатива — тихо выйти за рамки на $73 и узнать об этом в конце месяца — это те же $73, но без всякой информации.
Это привычка, благодаря которой метод работает, и именно её пропускают. Бюджет с нуля — не акт планирования, выполняемый однажды 1-го числа. Это непрерывная сверка: когда какая-то категория выходит за рамки, другая уменьшается в тот же день.
Где бюджет с нуля действительно не работает
Три реальных сценария провала. Ни один не исправляется старанием.
1. Нерегулярный доход. Метод начинается с вопроса, сколько денег вы получите в этом месяце. Если вы фрилансер, работаете за комиссию или получаете чаевые, вы этого не знаете, а бюджет, построенный на догадке, хуже, чем никакого. Не планируйте и по среднему месяцу — среднее часто оказывается недостижимым. Установите себе фиксированную зарплату на осторожном процентиле собственной истории, каждый месяц распределяйте с нуля эту сумму, а излишки хороших месяцев оставляйте в подушке. Расчёт описан в методе процентилей для нерегулярного дохода.
2. Первый месяц действительно ошеломляет. Двадцать пять строк, собранных по памяти за один присест, — так умирает большинство попыток. Опрос Debt.com о бюджетах 2026 года (опубликован 13 июля 2026 года, 1,051 взрослый в США) показал, что среди тех, кто не ведёт бюджет, «это отнимает слишком много времени» впервые стало главной причиной — её назвали 34% не ведущих бюджет, против 16% годом ранее, — и ещё 24.34% сказали, что раньше вели бюджет, но это им никогда не помогало. Обе жалобы — об усилиях и отдаче, а не об арифметике. Решение — начать с постоянных счетов и одной повседневной категории, всё остальное отнести в одну строку «прочее» и в следующие два месяца разбивать её по мере того, как выясняется, что в ней на самом деле. Бюджет из шести строк, который вы ведёте, лучше бюджета из двадцати пяти, брошенного 9-го числа.
3. Проблема переноса остатков. Об этом никто не предупреждает. В конце месяца по повседневным категориям лежат $118 неистраченными. Что с ними будет? Есть только два последовательных ответа, и провал — не выбрать ни один.
- Перенести вперёд. Продукты следующего месяца начинаются с $118 внутри. Удобно, но это тихо раздувает ваш базовый уровень, пока вы перестаёте понимать, сколько стоит обычный месяц.
- Смести. В конце месяца обнулить все повседневные категории, перевести $118 на названную цель и начать следующий месяц с вашего распределения. Чище, и каждый месяц становится сравним с предыдущим.
Сметание — лучший вариант по умолчанию, с одним исключением: целевые фонды всегда переносятся, потому что перенос — весь их смысл. Фонд на ТО машины, который каждый месяц сметается в ноль, — не фонд. Отсюда правило: целевые фонды переносятся, повседневные категории сметаются, и что есть что, вы решаете, когда создаёте строку, а не в конце месяца, когда вам нужны деньги.
Есть и четвёртая ситуация, которая не является провалом метода, но её часто за него принимают. Если постоянные счета и минимальные платежи по долгам превышают доход, никакой порядок распределения это не исправит. Бюджет с нуля скажет вам об этом с первой попытки, прямо и в долларах, — это действительно полезная информация, но не то же самое, что решение. Это повод обратиться за бесплатной консультацией лицензированной службы по долгам, а не за лучшей таблицей.
Как вести это каждый месяц
- Начинайте с плана прошлого месяца, а не с чистого листа. После третьего месяца постоянные счета и целевые фонды почти не меняются, и упражнение занимает пятнадцать минут.
- Сначала вносите доход, и только те деньги, в которых уверены. Бонус, который вы, возможно, получите, распределяется, когда придёт, а не раньше.
- Распределяйте по порядку: постоянные счета, затем целевые фонды, затем минимальные платежи по долгам, затем повседневные траты, затем всё оставшееся — в сбережения и дополнительное погашение долгов.
- Сведите итог к нулю. Последняя строка получит странную цифру. Пусть.
- Сверяйте еженедельно и перемещайте деньги между строками, когда категория выходит за рамки.
- В конце месяца смещайте повседневные категории, переносите целевые фонды и начинайте снова.
Шаг 4 — единственный, которому нужен нарастающий итог, обновляющийся при вводе, поэтому этому методу место в таблице, а не на бумаге. Наша Большая годовая таблица бюджета делает проверку на ноль для всех двенадцати месяцев с остатками целевых фондов, которые переносятся сами, а Планер бюджета по зарплатам делает то же самое по каждой дате зарплаты, если деньги приходят дважды в месяц, а не один раз. Или соберите сами: всё выше — это двадцать пять строк, SUM и одна ячейка, которая вычитает его из дохода.
Коротко
Назначьте каждому доллару задачу до начала месяца, заставьте итог ровно совпасть с доходом и позвольте последней строке быть некрасивой цифрой. Наполняйте нерегулярные расходы ежемесячно, чтобы они перестали быть чрезвычайными ситуациями. Перерасходовав, перемещайте деньги из названной строки в тот же день, а не замечайте задним числом. Сметайте повседневные категории в конце месяца и переносите целевые фонды. А если ваш доход приходит не предсказуемыми порциями, сначала решите эту проблему, потому что у бюджета с нуля нет ответа на вопрос, который он не может задать.
Источники: Бюро статистики труда США, «Consumer Expenditures--2024» (пресс-релиз USDL-25-1586, опубликован 19 декабря 2025 года); опрос Debt.com о бюджетах 2026 года (опубликован 13 июля 2026 года, 1,051 взрослый в США, собран через SurveyMonkey).



